メニュー
2026.10.14
- M&A
会社売却の企業価値はどう算定する?価格交渉の基礎を解説
会社売却で算定する企業価値は、価格交渉の出発点であり、実際に合意する売却価格とは異なります。企業価値とは、会社の事業や資産の価値を金額で表したものです。算定方法は一つではなく、複数の方法で価格帯を確認すると、買い手の提示額を判断する材料になります。
目次
企業価値・事業価値・株式価値の違い
事業価値は事業が生み出す価値、株式価値は株主に帰属する価値を表します。「企業価値」「EV」は資料や評価者によって使い方が異なるため、名称だけでなく算式の確認が必要です。
株式譲渡で株主が受け取る対価を考える際は、株式価値が重要になります。本記事では、事業価値に余剰現預金・非事業用資産を加え、有利子負債・負債類似項目を差し引いて求める形で整理します。
算定額は価格交渉の出発点
最終価格は、買い手による調査結果、買収後に期待する相乗効果、譲渡範囲、契約条件などを踏まえて決まります。本記事では主な評価方法や計算例、価格調整、交渉前の準備を確認し、提示額の妥当性を考える手がかりを示します。個別の判断は、税理士などの専門家に相談してください。
会社売却の企業価値を算定する主な方法
会社売却に向けた企業価値の算定には、資産・負債、継続的な利益、将来のキャッシュフローを基にする方法があります。方法ごとに評価する対象や前提が異なるため、複数の方法で価格帯を確認し、買い手の提示額がどの算式で求められたかを確かめます。
時価純資産法|資産と負債の実態から評価する
時価純資産法は、「時価評価した資産-負債」で株式価値を求める方法です。財産の実態を把握しやすい一方、将来の収益力や成長性を十分には表せません。
決算書の帳簿価額をそのまま使わず、土地の含み損益、不良在庫、回収困難な売掛金、保険の解約返戻金などを反映します。未計上の退職給付債務なども確認し、資産と負債の両方を実態に合わせて修正します。
利益・EBITDAの倍率評価|継続的に稼ぐ力から評価する
EBITDA倍率法は、「調整後EBITDA×EV/EBITDA倍率」で事業価値を求める方法です。EBITDAは簡便には「営業利益+減価償却費」で、一時的な損益などを調整して継続的に稼ぐ力を評価します。
求めた事業価値に現預金・借入金などの調整を行い、株式価値に換算します。一方、PER法は「当期純利益×PER」で株式価値を直接求めるため、使う利益指標と算定対象を区別してください。
倍率は業種、規模、成長性、財務状況などで異なり、一律の相場とはいえません。提示額を判断する際は、利益の調整内容と倍率を選んだ根拠を確認します。
純資産+数年分の利益|純資産に収益力を加味する
純資産に数年分の利益を加える考え方は、中小企業のM&Aで用いられることがあります。純資産を土台に収益力を加味するもので、EBITDA倍率法とは別の評価方法です。
使う利益の種類や加算年数は案件ごとの合意事項であり、公的に固定された基準ではありません。算定額だけでなく、どの利益を何年分加えたかを確認する必要があります。
DCF法|将来のキャッシュフローから評価する
DCF法は、将来のフリーキャッシュフローと予測期間後の価値を、割引率で現在価値に換算する方法です。利益だけでなく、設備投資や運転資金の増減も考慮します。
成長性を反映できる一方、事業計画、割引率、予測期間後の価値の前提で結果が大きく変わります。税理士などの専門家と、計画の実現可能性や前提を変えた場合の評価額を確認してください。
| 評価方法 | 算定対象 | 強み | 注意点 |
|---|---|---|---|
| 時価純資産法 | 株式価値 | 財産の実態を把握しやすい | 将来の収益力を表しにくい |
| EBITDA倍率法 | 事業価値 | 継続的な収益力を評価 | 利益調整・倍率の根拠を確認 |
| PER法 | 株式価値 | 純利益から直接算定 | EBITDA倍率法と区別する |
| 純資産+数年分の利益 | 株式価値 | 財産と収益力を加味 | 利益の種類・年数は個別合意 |
| DCF法 | 将来キャッシュフローの現在価値 | 成長性を反映できる | 計画・割引率などで結果が変動 |
借入金・現預金・役員報酬は評価額にどう影響する?
会社売却に向けた企業価値の算定では、借入金・現預金の扱いと、役員報酬などの調整が評価額に影響します。買い手の提示額を判断する際は、評価方法と調整の内訳を確認してください。
事業価値から株式価値へ調整する
事業価値から株式価値を求める場合は、余剰資金などを加え、借入金などを差し引きます。現預金は全額を加えるのではなく、事業継続に必要な資金と余剰資金に分けます。
株式価値=事業価値+余剰現預金・非事業用資産-有利子負債・負債類似項目
- 現預金:事業継続に必要な分と余剰分を確認します。
- 非事業用資産:事業価値に含まれていない資産を確認します。
- 負債類似項目:退職給付債務などの扱いを確認します。
時価純資産法では借入金を二重に引かない
時価純資産法では、資産・負債が既に反映されているため、同じ借入金を再び差し引きません。事業価値から調整する方法とは計算の出発点が異なるので、提示額に何が反映済みかを確認しましょう。
役員報酬や一時的な損益を正常化する
役員報酬や一時的な損益は、売却後も継続する収益力を示すように調整します。役員報酬を全額加算せず、後任経営者の代替人件費は残します。
- 過大な役員報酬・事業関連性の低い経費を確認します。
- 一過性の収益・費用を継続的な損益と分けます。
買い手に調整根拠を説明できる資料を用意してください。加算・控除する範囲は、税理士などの専門家に相談して判断しましょう。
自社はいくらになる?同じ会社を2つの方法で計算
以下の架空例では、株式価値はEBITDA倍率法で6,500万円、純資産に利益を加える方法で6,400万円です。自社の数値に置き換えて計算すると、買い手の提示額を検討する材料になります。
計算に使う財務数値と前提
計算には、次の財務数値を使います。役員報酬の調整額は根拠を確認済みとし、非事業用資産・負債類似項目はないものとします。
| 項目 | 金額 |
|---|---|
| 営業利益 | 1,500万円 |
| 減価償却費 | 300万円 |
| 役員報酬の調整額(加算) | 200万円 |
| 余剰現預金 | 1,500万円 |
| 有利子負債 | 3,000万円 |
| 時価純資産 | 4,000万円 |
| 加算に用いる正常化後の年間利益 | 800万円 |
EBITDA倍率法では株式価値6,500万円
調整後EBITDAに仮の倍率4倍を掛け、事業価値8,000万円を算定します。余剰現預金を加え、有利子負債を引くと、株式価値は6,500万円です。
| 計算段階 | 算式(単位:万円) | 結果 |
|---|---|---|
| 調整後EBITDA | 1,500+300+200 | 2,000万円 |
| 事業価値 | 2,000×4 | 8,000万円 |
| 株式価値 | 8,000+1,500-3,000 | 6,500万円 |
純資産+利益の方法では6,400万円
時価純資産に、仮に正常化後の年間利益3年分を加えると、株式価値は6,400万円です。時価純資産に反映済みの借入金は再度控除しません。
| 計算段階 | 算式(単位:万円) | 結果 |
|---|---|---|
| 株式価値 | 4,000+800×3 | 6,400万円 |
両手法は別々の視点から評価するため、算定額を足し合わせないでください。4倍・3年分は説明用の仮定であり、売却相場を示す数値ではありません。
計算結果が近くても、評価の妥当性が証明されるわけではありません。提示額を判断する際は、利益の調整根拠や倍率・加算年数の前提を税理士などの専門家と検証してください。
算定額より高く売れる会社・低くなる会社の違い
算定額を上回る価格につながり得るのは、収益の継続性や買い手との相乗効果を説明できる会社です。一方、引継ぎや債務のリスクは、価格を引き下げる要因になり得ます。
継続的な収益と買い手との相乗効果
継続契約や安定した顧客基盤は、売却後も収益が続く根拠として評価に関わります。成長性や独自技術も、買い手の販路・事業との組合せで収益拡大が見込めれば、価格交渉の材料になります。ただし、相乗効果のすべてが価格に上乗せされるとは限りません。
| 価格に影響する要因 | 評価・交渉への影響 |
|---|---|
| 継続契約・安定した顧客基盤 | 将来収益の見通しを支える |
| 成長性・独自技術・相乗効果 | 価格上乗せの交渉材料になる |
| オーナー依存・取引先集中 | 引継ぎ・失注リスクを確認する |
| 簿外債務・訴訟リスク | 価格や契約条件の見直し要因になる |
オーナー依存・取引先集中・簿外債務
営業や技術が経営者個人に依存する会社では、退任後の引継ぎリスクが評価に影響します。特定顧客への売上集中も確認対象ですが、依存率だけで一律に値引きするものではありません。
売り手は顧客別売上や契約継続性に加え、未払残業代、訴訟リスクも確認してください。問題を隠さず、早期に把握して買い手へ説明することが重要です。
価格と契約条件をセットで比較する
提示額は、受取時期と売り手が負うリスクを含めて比較してください。後払いの支払条件、業績に応じて対価が変わる条件、売却後の継続勤務の期間・役割も確認し、税理士や弁護士などに相談して判断しましょう。
会社売却の価値算定は何から始める?
まずは財務資料をそろえ、M&A支援機関や税理士などの専門家に概算評価を依頼します。買い手の提示額を判断するため、金額だけでなく算定の前提条件も確認しましょう。
まずは決算書と資産・負債の資料をそろえる
直近3期程度の決算書に加え、最新の資産・負債が分かる資料を準備します。継続的な収益力を確認できるよう、売上の内訳や利益の調整資料もそろえましょう。
- 直近3期程度の決算書、最新の試算表
- 借入金明細、固定資産台帳などの資産・負債の資料
- 顧客別売上、事業計画、一時的損益や役員報酬の調整資料
概算評価を依頼し、前提条件を確認する
評価を依頼した専門家には、使用した方法と、算定対象が事業価値か株式価値かを確認します。倍率の根拠、継続的な利益を把握するための調整項目、現預金・借入金の扱いも質問してください。
評価額の高さだけで依頼先を選ばず、説明の透明性と支援契約の条件を確認しましょう。不明点は契約前に説明を求め、提示額の根拠を理解しておくことが大切です。
買い手の調査を経て価格・条件を詰める
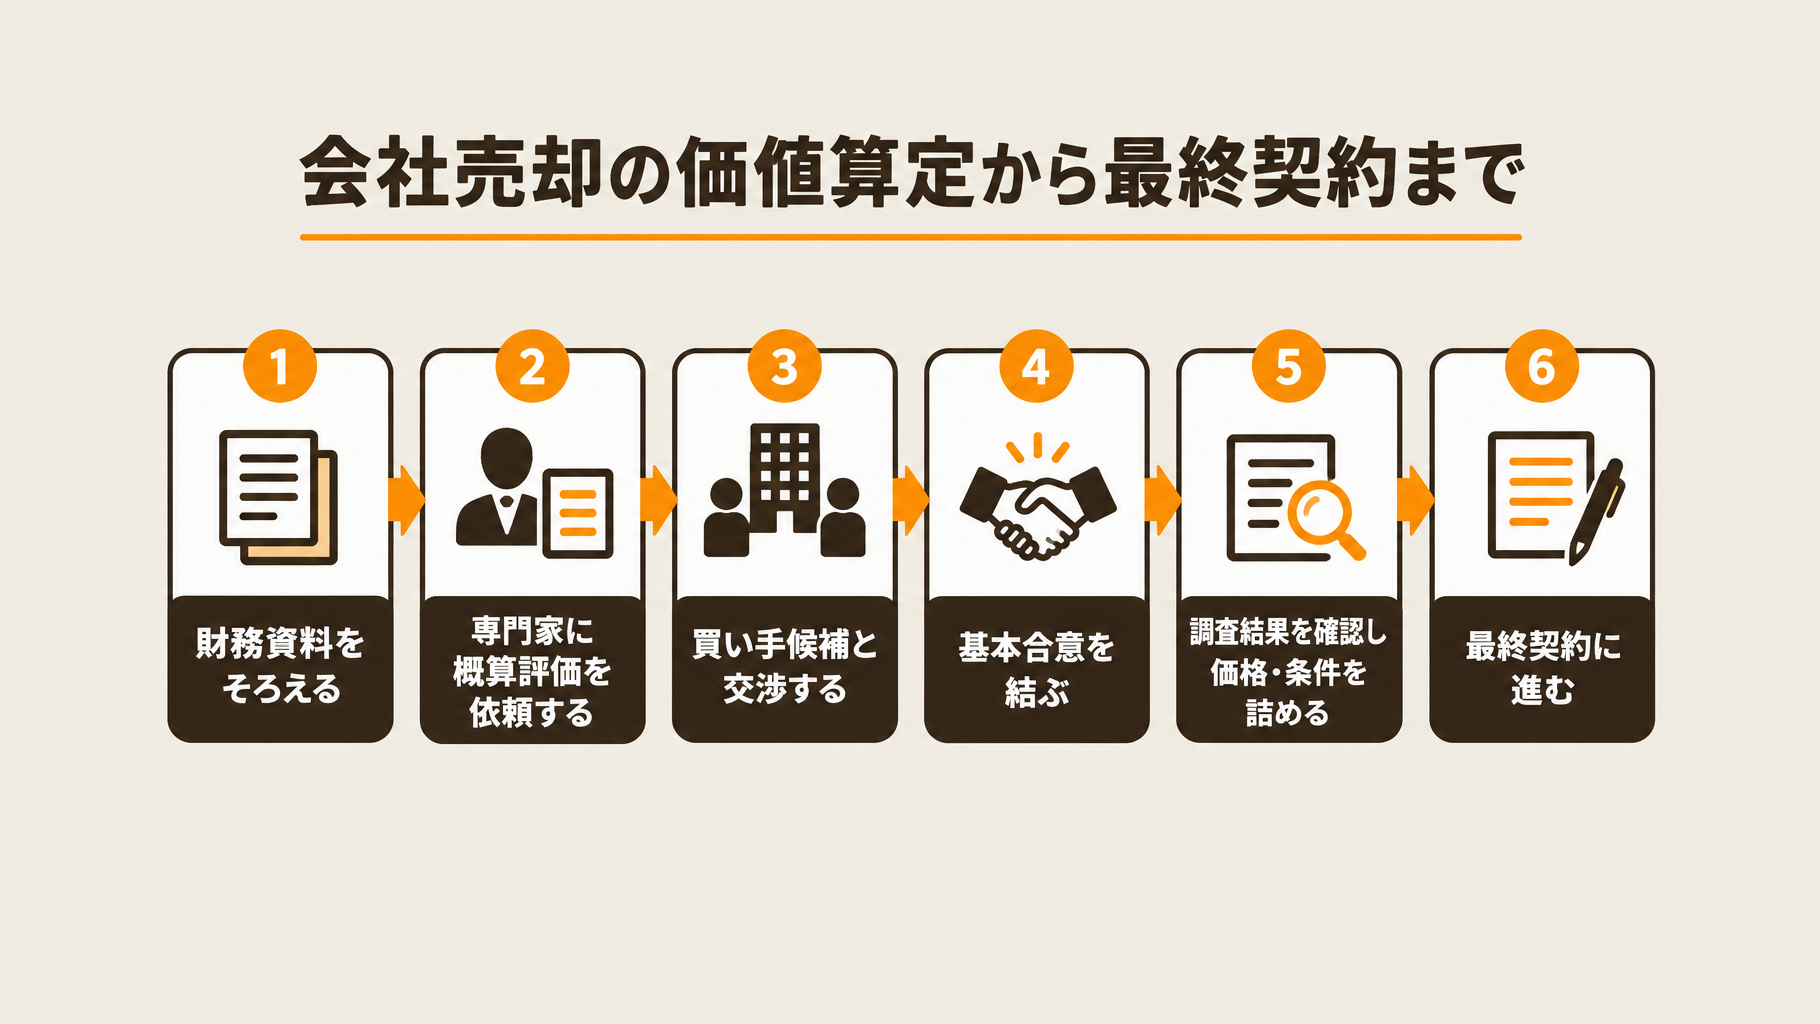
会社売却は、資料準備→概算評価→買い手候補との交渉→基本合意→デューデリジェンス→最終契約の順で進むのが基本です。買い手による調査で判明した事項により、価格や契約条件が変更される可能性があります。
算定時の前提と調査結果の差は、売掛金の回収可能性や未計上の債務など、項目ごとに確認します。変更の根拠を専門家と検討し、最終的な価格・条件を判断してください。
よくある質問
Q. 赤字の会社でも企業価値は算定できますか?
赤字でも、保有資産や技術、顧客基盤などから企業価値を評価できる場合があります。一時的な費用による赤字か、継続的な赤字かを確認し、売却後も見込める収益力を踏まえて算定する必要があります。
Q. 会社の売却価格は利益の何倍が目安ですか?
会社の売却価格に一律の倍率はありません。営業利益や当期純利益など、使う利益指標と評価対象が事業価値か株式価値かによって異なり、業種・規模・成長性も倍率に関わります。買い手の提示額を判断する際は、算定の前提を確認してください。
Q. 借入金が多い会社でも売却できますか?
借入金が多くても売却できる可能性はありますが、借入額は株式価値や取引条件に影響します。評価方法によって借入金の反映方法が異なるため、算式を確認するとともに、経営者保証が解除されるかも別途確認してください。
Q. 算定された株式価値が、そのまま手元に残りますか?
算定された株式価値が、そのまま手元に残るとは限りません。算定額は価格交渉の出発点であり、実際の受取額は売却割合、税金、仲介・助言手数料、支払条件などで変わります。契約前に税理士などの専門家へ相談し、税金や費用を差し引いた受取額を確認してください。
まとめ
会社売却の企業価値は、資産・収益力・将来のキャッシュフローなどから、複数の方法で確認します。事業価値と株式価値を区別し、借入金や現預金を二重に調整しないよう、算式を確かめましょう。算定額は交渉の出発点であり、買い手の調査結果や契約条件を踏まえて最終価格が決まります。
まずは財務資料をそろえ、自社の評価や提示額の根拠を確認する準備を進めましょう。会社の状況によって選べる方法や必要な手続きは異なるため、判断に迷う場合は事業承継・M&Aの支援内容も確認し、算定根拠を説明できる税理士などの専門家に相談しましょう。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。