メニュー
2026.10.31
- 融資
売掛債権担保融資とは?ABLとファクタリングの違いを解説
売掛債権担保融資とは、取引先から代金を受け取る権利を担保にして、入金前の運転資金を調達する借入のことです。不動産担保が不足している企業でも、保有する売掛金を資金調達に活用する選択肢になります。
売掛金などを担保にして運転資金を借りる仕組み
企業は、商品・サービスの提供で発生した売掛債権を、金融機関などへ担保目的で譲渡して融資を受けます。「商品・サービスの提供→売掛債権の発生→担保設定・融資→入金・返済」という関係で、入金を待つ間の資金を借りる仕組みです。
債権を担保にしても、借入金の返済義務は残ります。売掛先が代金を支払わない場合も借主の返済義務はなくならないため、返済計画を立てて利用する必要があります(中小企業庁)。
売掛債権担保融資はABLの一種
ABL(Asset Based Lending)は、売掛債権や在庫などを活用する融資の総称です。売掛債権を担保にする融資はその一種であり、ABLと別々の資金調達手段ではありません。
この記事では、債権を売却するファクタリングとの違いに加え、借入可能額や利用条件、取引先への通知の注意点を確認します。自社での利用を判断する際は、金融機関や税理士などの専門家に相談してください。

売掛債権担保融資とファクタリングは何が違う?
売掛債権を担保に資金を借りる融資と、債権を売却して資金を受け取るファクタリングでは、契約の性質が異なります。返済義務だけでなく、費用や売掛金の入金後の扱いも比較して選びましょう。
「借入」と「債権売却」の違い
担保融資は借入であり、ファクタリングは売掛債権の売却による資金調達です。ここでは、資金調達目的の買取型ファクタリングと比較します。
融資では、売掛先が支払わなくても借主の返済義務は残ります。真正なノンリコース型(売主に不払いリスクを戻さない契約)では、買取業者が未回収リスクを負いますが、返済義務や買戻し義務の有無は契約内容で確認してください。
返済義務・費用・取引先への通知を比較
費用は融資が利息・保証料等、ファクタリングが買取手数料等です。売掛先への通知・承諾や入金後の資金の扱いは、契約方式によって異なります。
| 比較項目 | 売掛債権担保融資 | 買取型ファクタリング |
|---|---|---|
| 資金調達の仕組み | 売掛債権を担保に借入 | 売掛債権を売却 |
| 借入金の返済義務 | 売掛先の不払いでも残る | 真正なノンリコース型は原則なし |
| 費用の種類 | 利息・保証料・登記費用等 | 買取手数料等 |
| 審査で確認される事項 | 売掛先の信用力・債権の内容等 | 契約ごとに確認が必要 |
| 売掛先への通知・承諾 | 融資の契約条件による | 2者間・3者間などの方式による |
| 入金後の資金の扱い | 借入返済に充当する場合がある | 売却した債権の回収金は業者へ渡す |
手取り額・利用期間・総費用をそろえて比較してください。融資が必ず安い、ファクタリングなら必ず即日とは判断せず、契約条件を税理士などの専門家と確認しましょう。
担保にできる売掛債権と審査のポイント
売掛債権を担保に借り入れる場合、商品販売以外の代金債権も候補になります。金融機関は、債権の回収可能性と自社の返済能力を審査します。
売掛金以外の債権や将来債権も対象になる?
商品販売の売掛金に加え、運送料、診療報酬、工事請負代金、割賦販売代金なども対象候補です。中小企業庁の2024年版資料では、ABL保証制度の対象例に手形債権・電子記録債権も含まれますが、担保設定手続は通常の売掛金と異なります。
法人の債権譲渡登記では、まだ発生していない将来債権も登記できます。ただし、登記できても担保として評価されるとは限りません。
売掛先の信用力と債権の回収可能性を確認される
審査では、自社の財務・返済能力に加え、売掛先の信用力、支払期日、入金実績などを確認されます。相談前に、次の事項も確認しておきましょう。
- 特定の売掛先に債権が集中していないか
- 支払遅延が発生していないか
- 代金支払いに関わる取引上の争いがないか
売掛先の集中度や支払遅延、取引上の争いも、担保評価に影響し得ます。債権残高だけでなく、回収状況を金融機関に伝えてください。
譲渡制限特約がある契約は事前確認が必要
譲渡制限特約があっても、債権譲渡の効力は原則として妨げられません。ただし、売掛先による支払いの拒絶などの問題は残ります。
ABL保証制度では特約解除等を求める取扱いがあるため、法律上の有効性と制度の利用条件を分けて確認してください。契約書を金融機関に示し、必要に応じて税理士や法律の専門家にも相談しましょう。
売掛債権担保融資はいくら借りられる?費用と計算例
借入額の目安は、売掛債権の評価額に掛目を掛けて算出します。資金計画では、借入可能額と利息・諸費用を合わせて確認しましょう。
借入可能額は債権の評価額と掛目で変わる
売掛債権の額面全額を借りられるとは限りません。制度上の融資限度額は上限であり、個別審査で決まる借入可能額とは別です。
金融機関は売掛先の信用力や債権の内容などを審査します。評価額に適用する掛目は、融資額を算出するための割合です(中小企業庁の制度案内)。
売掛債権1,000万円を保有している場合の計算例
下表の仮定では、担保評価からみた融資額の目安は640万円です。制度の標準条件ではなく、理解のための仮定としてご覧ください。
| 項目 | 金額・計算 |
|---|---|
| 保有債権の額面 | 1,000万円 |
| 審査上の評価額 | 800万円 |
| 仮の掛目 | 80% |
| 融資額の目安 | 800万円×80%=640万円 |
| 必要資金700万円との差額 | 700万円-640万円=60万円 |
必要資金が700万円なら、不足する60万円は別の調達手段や支払調整を検討します。実際の借入額には、自社の返済能力や金融機関の条件なども影響します。
利息だけでなく保証料・登記費用も確認する
費用は利息だけでなく、保証制度を利用する場合の保証料や登記関連費用も確認します。比較時は調達額・利用期間・諸費用をそろえ、総負担額で判断しましょう。
| 費用項目 | 確認する内容 |
|---|---|
| 利息 | 借入額・金利・利用期間 |
| 保証料 | 保証制度を利用する場合の費用 |
| 登記関連費用 | 登記に必要な費用 |
| 担保管理手数料など | 契約上の有無と金額 |
金融機関から費用の見積もりを取り、必要資金を確保できるか確認してください。調達方法の最終判断は、税理士などの専門家にも相談しましょう。
売掛債権担保融資のメリットと注意点
売掛債権担保融資は、不動産担保が不足する企業でも、入金前の資金調達に役立つ場合があります。ただし、借入後の報告義務や、回収資金の使い方に関する制限を確認する必要があります。
不動産以外の資産を資金調達に活用できる
不動産担保が乏しくても、売掛債権を担保に借り入れられる可能性があります。入金までの資金繰りを補い、継続取引に伴う運転資金の確保に役立つ場合があります。ただし、審査があるため、売掛金があれば無条件に融資を受けられるわけではありません。
残高報告や回収管理が必要になる
借入後は、売掛債権残高・入金状況の定期報告や、入金口座の届出が求められる場合があります。東京信用保証協会の2024年4月の制度資料にある根保証型では、3か月に1回以上の残高等の報告が必要です。
売掛金の入金を自由に使えない場合がある
同資料にある個別保証型では、原則として金融機関名義の口座に売掛金を入金し、返済に充当します。条件によっては、新規借入や回収口座からの出金が止まる場合もあります。
契約前に、金融機関へ次の点を確認してください。資金繰りへの影響は、税理士などの専門家にも相談しましょう。
- 回収資金を仕入れ・給与支払いに使えるか
- 新規借入や出金が止まる条件は何か
取引先に知られる?債権譲渡登記と通知の違い
売掛金を担保に借りる際、売掛先に必ず通知されるわけではありません。ただし、通知を留保しても、取引先に知られる可能性は残ります。
登記と通知・承諾は役割が異なる
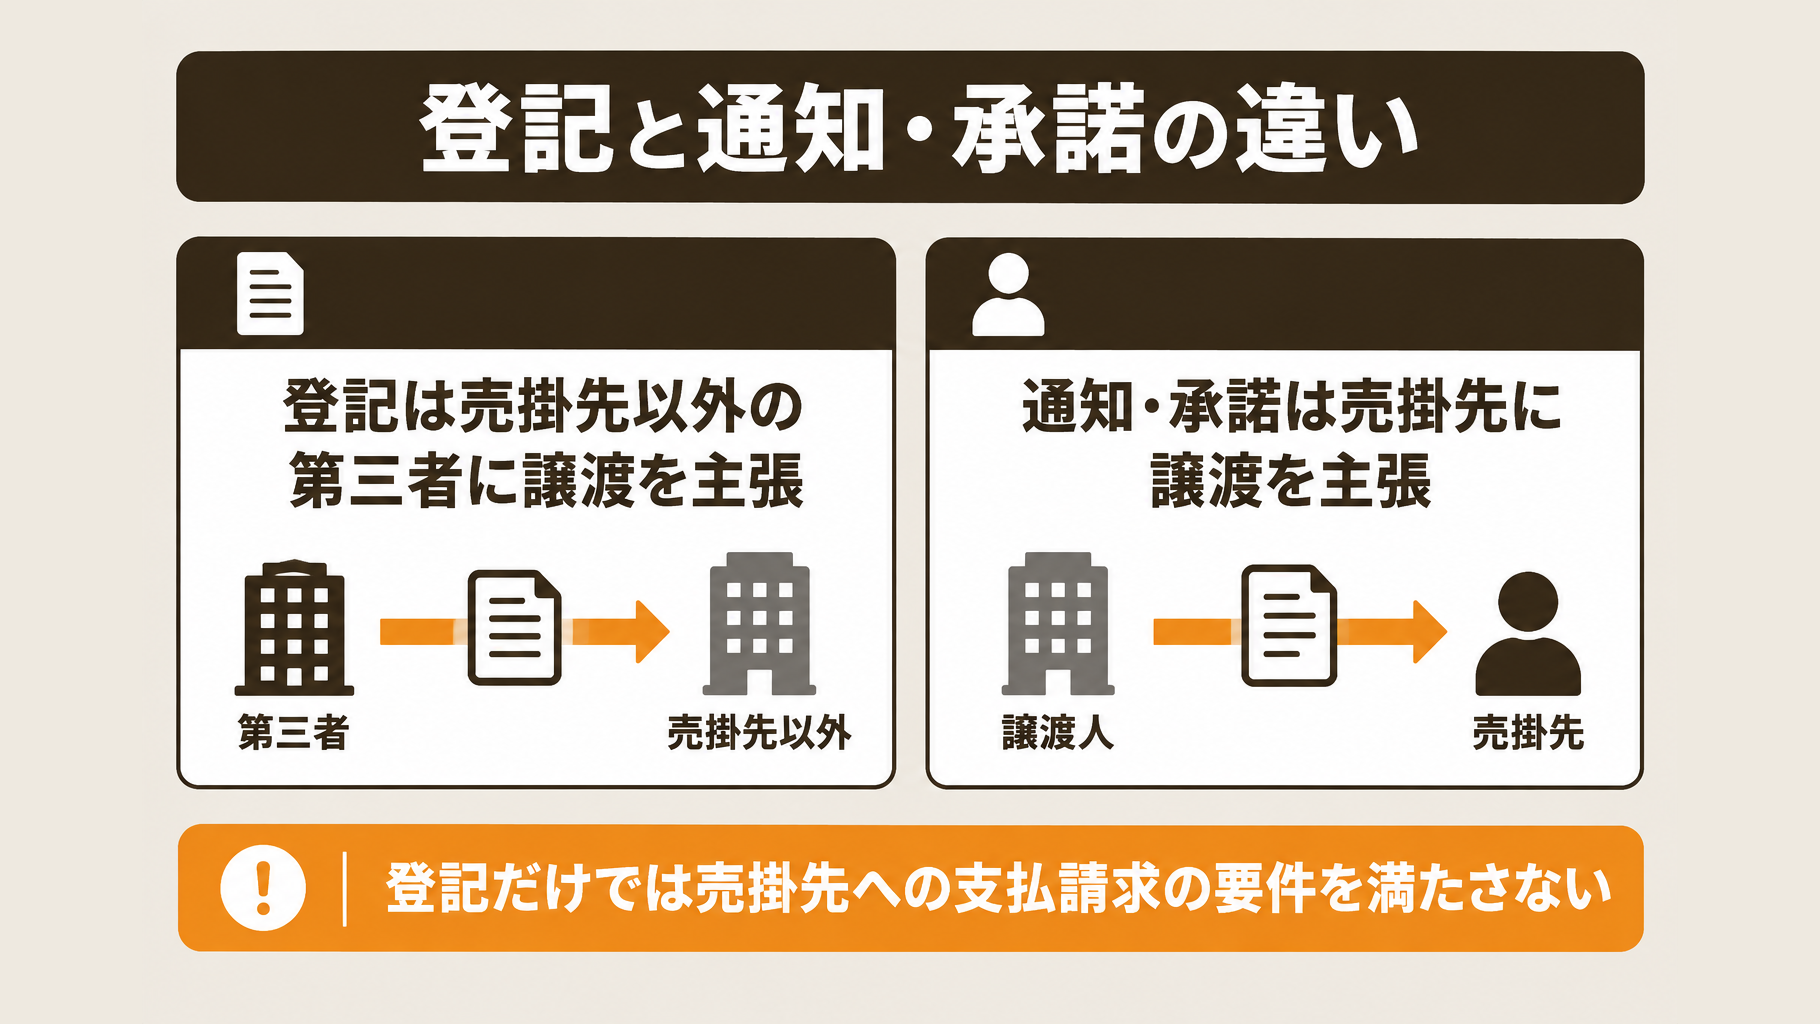
債権譲渡登記は、売掛先以外の第三者に譲渡を主張するための手続です。通知・承諾は、売掛先に譲渡を主張し、金融機関が直接支払いを求めるために関係する手続です。
| 手続 | 譲渡を主張する相手 |
|---|---|
| 債権譲渡登記 | 二重譲渡先や差押債権者など |
| 通知・承諾 | 売掛先 |
法務省の説明でも、両者は区別されています。登記だけで売掛先への支払請求の要件まで満たすわけではありません。
通知を留保できても、絶対に知られないとは限らない
法人では、登記を先に行い、売掛先への通知を留保する方式があります。ただし、金融機関が必要と判断すれば後日通知する場合があり、登記の概要証明書は誰でも請求できます。
契約前に、金融機関へ次の事項を確認しましょう。取引先への説明や契約上の判断に迷う場合は、専門家にも相談してください。
- 売掛先への通知を行う時期・条件
- 通知後の入金先変更の有無と手続
売掛債権担保融資の申し込みから借入までの流れ
売掛債権を担保に借り入れる際は、資金計画と債権資料の準備、金融機関への相談・審査、契約・担保設定の順に進めます。融資後も、売掛金の残高報告と入金管理を続けます。
相談前に必要資金と売掛債権の情報を整理する
まず、必要額・必要時期・返済原資を整理します。金融機関に債権の内容を説明できるよう、次の資料・情報も準備してください。
- 売掛先別の残高、支払期日、過去の入金実績
- 取引契約書など、取引内容を確認できる資料
- 債権の譲渡を制限する特約や、すでに設定されている担保の有無
審査結果と資金繰りへの影響を確認する
準備した資料をもとに金融機関へ相談し、融資審査を受けます。保証制度を利用する場合は、保証審査も必要です。
提示された融資額・金利・費用に加え、報告頻度・回収口座・売掛先への通知条件を確認してください。希望額に届かない場合や入金が遅れた場合の対応も相談し、税理士などと資金繰りへの影響を検討しましょう。
契約・担保設定後も報告と入金管理を続ける
条件を確認したら、契約、登記等の担保設定、必要な通知・承諾を経て融資実行へ進みます。手続きの順序や必要書類は金融機関・制度によって異なるため、借入希望日までの段取りを担当者に確認してください。
融資後も、契約に沿って売掛債権の残高報告や回収管理を続けます。売掛先や入金状況に変化があれば金融機関に共有し、入金の遅れを把握した際は早めに相談しましょう。
よくある質問
Q. 個人事業主でも売掛債権担保融資を利用できますか?
個人事業主が利用できるかどうかは、金融機関や融資制度によって異なります。法人を対象とする債権譲渡登記制度は個人事業主には利用できないため、申し込み先に利用条件と担保設定方法を確認してください。
Q. 売掛先が支払わなかった場合、返済はどうなりますか?
売掛先が代金を支払わなくても、借入金の返済義務は残ります。売掛債権を担保とする融資を検討する際は、未払い時に別の資金で返済できるか、契約上どのような対応が必要になるかを確認してください。返済計画に不安がある場合は、金融機関や税理士に相談しましょう。
Q. すでにファクタリングで売却した債権も担保にできますか?
売却した債権を、同じ事業者が自由に重ねて担保として利用することはできません。二重譲渡などの問題を避けるため、申し込み時には債権の売却・担保設定状況を金融機関に申告してください。利用できる債権の範囲は、既存の契約内容も踏まえて金融機関や専門家に確認しましょう。
まとめ
売掛債権を担保にした融資はABLの一種であり、ファクタリングによる売却とは異なる、返済義務のある借入です。利用にあたっては、借入可能額・総費用・回収資金の使い方・取引先への通知を確認しましょう。
売掛債権の一覧と資金繰り表を準備し、金融機関へ具体的な条件を相談してください。会社の状況によって利用できる方法や必要な手続きは変わるため、判断に迷う場合は、資金調達を支援する税理士など専門家に相談するとよいでしょう。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。
税理士法人松本は 国税OB・元税務署長 が所属し、 確定申告・相続・会社設立・融資サポート・労務手続きなど 幅広いサービスを提供する税理士法人です。
全国からの 税務・労務相談実績 年間1,000件以上
税理士法人松本の強み
- 税務署目線、税理士目線、お客様目線の三方良しの考え方でアドバイス
- 過去の無申告分から税務調査、相続、会社設立まで幅広く対応可能
- 融資や助成金、補助金の申請など資金調達サポートにも豊富な実績
- 顧問税理士が対応に困った案件も途中からサポートできます
30秒で完了かんたん融資診断