メニュー
2026.11.6
- 融資
公庫の融資で経営者保証は免除される?特例制度の要件と確認点
日本政策金融公庫の融資では、要件を満たせば経営者個人の保証が免除される場合があります。国民生活事業の経営者保証免除特例制度とは、所定の条件を満たす法人が、経営者保証を付けずに融資を受けられる制度です。
2026年時点では、7つの要件のいずれかを満たし、経営状況などから借入金を返済できる見込みがある法人が対象です。審査があり、一部の融資制度では利用できません。
保証免除を理由とする利率の上乗せはなく、既存の借入れについても、要件に該当すれば保証免除を受けられる場合があります。中小企業事業の取扱いは、国民生活事業と区別して公庫に確認が必要です。
この記事では、追加の運転資金を借りたい場合に確認したい要件や金利、既存融資の扱いを解説します。自社が対象となるかは、決算状況などを確認したうえで、公庫や税理士に相談しましょう。

経営者保証免除特例制度の7つの要件
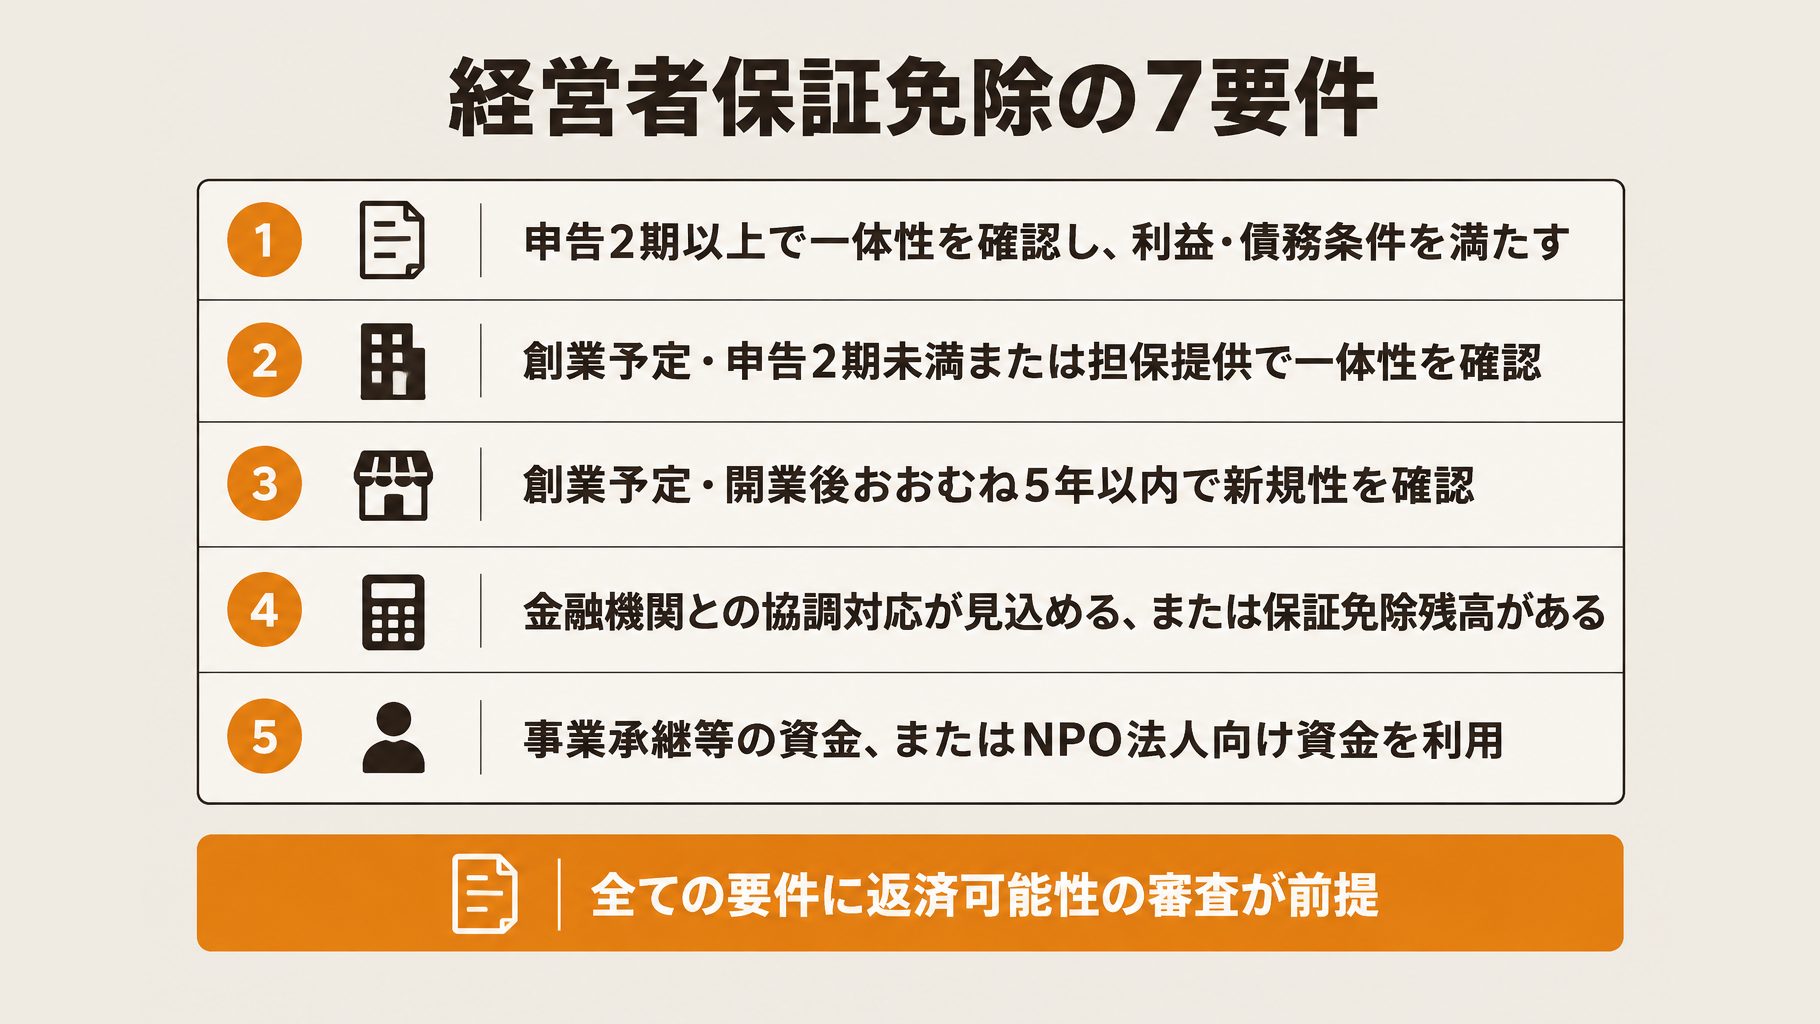
日本政策金融公庫の国民生活事業では、7つの要件のいずれかを満たす法人が、経営者保証の免除を受けられる場合があります。いずれの場合も、経営状況などから借入金の返済が可能と見込まれることが前提です。
以下は、公庫の制度案内に基づく2026年時点の要件です。中小企業事業の取扱いは同じとは限らないため、利用する事業を確認してください。
2期以上の税務申告を終えた法人の要件
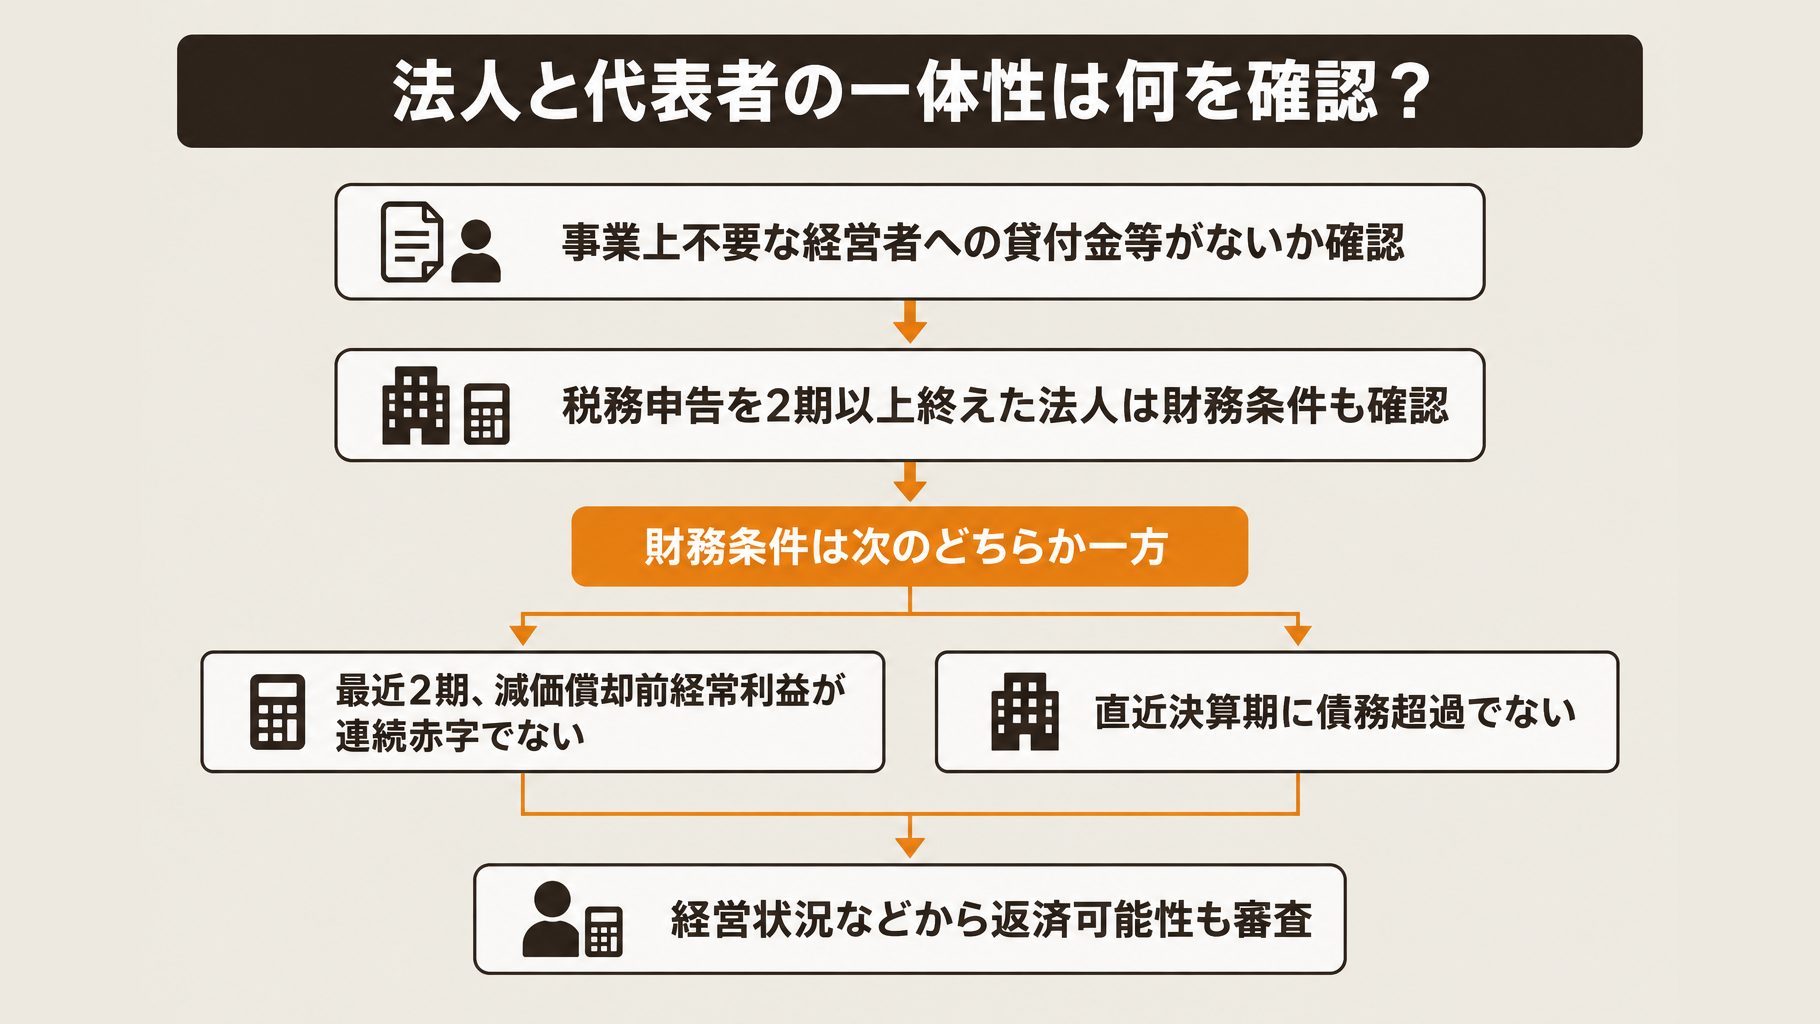
税務申告を2期以上終えた法人は、法人と代表者の一体性の解消が一定程度図られていると公庫が確認でき、所定の財務条件を満たせば、要件に該当します。財務条件は次の2つのうちどちらか一方を満たせばよく、両方を満たす必要はありません。
| 財務条件 | 確認する内容 |
|---|---|
| 利益の条件 | 最近2期の減価償却前経常利益が2期連続で赤字でない |
| 債務超過の条件 | 直近の決算期に債務超過となっていない |
例えば、最近2期の減価償却前経常利益が連続して赤字でも、直近の決算期に債務超過でなければ、財務条件は満たします。ただし、一体性の確認と返済可能性の審査は別に必要です。
設立10年目の飲食店を営む法人が追加の運転資金を申し込む場合は、まず最近2期の決算書で財務条件を確認するとよいでしょう。判断に迷う場合は、税理士にも相談してください。
創業予定・申告2期未満、担保提供などに関する要件
残る6つの要件には、創業期の法人や物的担保を提供する法人のほか、他の金融機関との取引や利用する資金に関する条件があります。次のいずれかに該当する場合も、返済可能性の審査が前提です。
| 区分 | 要件の概要 |
|---|---|
| 創業予定・申告2期未満 | 創業予定または税務申告を2期終えていない法人で、一体性の解消が確認できる |
| 物的担保の提供 | 物的担保を提供し、一体性の解消が確認できる |
| 新規性のある事業 | 創業予定または開業後おおむね5年以内で、所定の技術・ノウハウ等に新規性があり、一体性の解消が確認できる |
| 金融機関との取引 | 取引金融機関との保証免除の協調対応が見込める、または保証免除された借入残高がある |
| 事業承継などの資金 | 事業承継・集約・活性化支援資金またはその生活衛生事業向け資金を利用する |
| NPO法人向け資金 | ソーシャルビジネス支援資金を利用するNPO法人である |
物的担保の提供は選択肢の一つであり、他の要件に該当する場合は担保を提供しなくても対象になり得ます。自社に該当する要件と利用予定の融資制度について、公庫や税理士に確認してください。
法人と代表者の一体性は何を確認される?
日本政策金融公庫の経営者保証免除特例制度では、法人と代表者の一体性について、事業上の必要が認められない法人から経営者への貸付金等がないかなどを確認します。税務申告を2期以上終えた法人の要件では、一体性の解消に加え、財務条件と借入金の返済可能性も確認されます。
役員貸付金などは何を確認すればよい?
決算書に役員貸付金などが計上されていないかを確認し、計上されている場合は、その内容と事業上の必要性を確かめましょう。公庫は一体性の確認点として「事業上の必要が認められない法人から経営者への貸付金等がないこと」を挙げています。
まずは決算書の該当科目と取引内容を見直し、経営者への貸付金等に当たるものがないか確認してください。判断に迷う取引があれば、事実関係を税理士に相談するとよいでしょう。
財務条件と返済可能性はどう確認される?
税務申告を2期以上終えた法人の要件では、一体性の解消に加え、次の財務条件のいずれか一方を満たす必要があります。判定に使う決算期は条件ごとに異なります。
| 財務条件 | 判定に使う決算期 |
|---|---|
| 減価償却前経常利益が2期連続で赤字でない | 最近2期 |
| 債務超過でない | 直近の決算期 |
例えば、最近2期の減価償却前経常利益が連続して赤字でも、直近の決算期に債務超過でなければ、財務条件を満たします。ただし、財務条件への該当とは別に、経営状況などから借入返済が可能と見込まれるかも審査されます。
追加の運転資金を検討する際は、最近2期の決算書を用意し、各期の数値を税理士と確認するとよいでしょう。制度の条件は、2026年時点の日本政策金融公庫の案内で確認できます。
保証免除で金利や担保はどうなる?
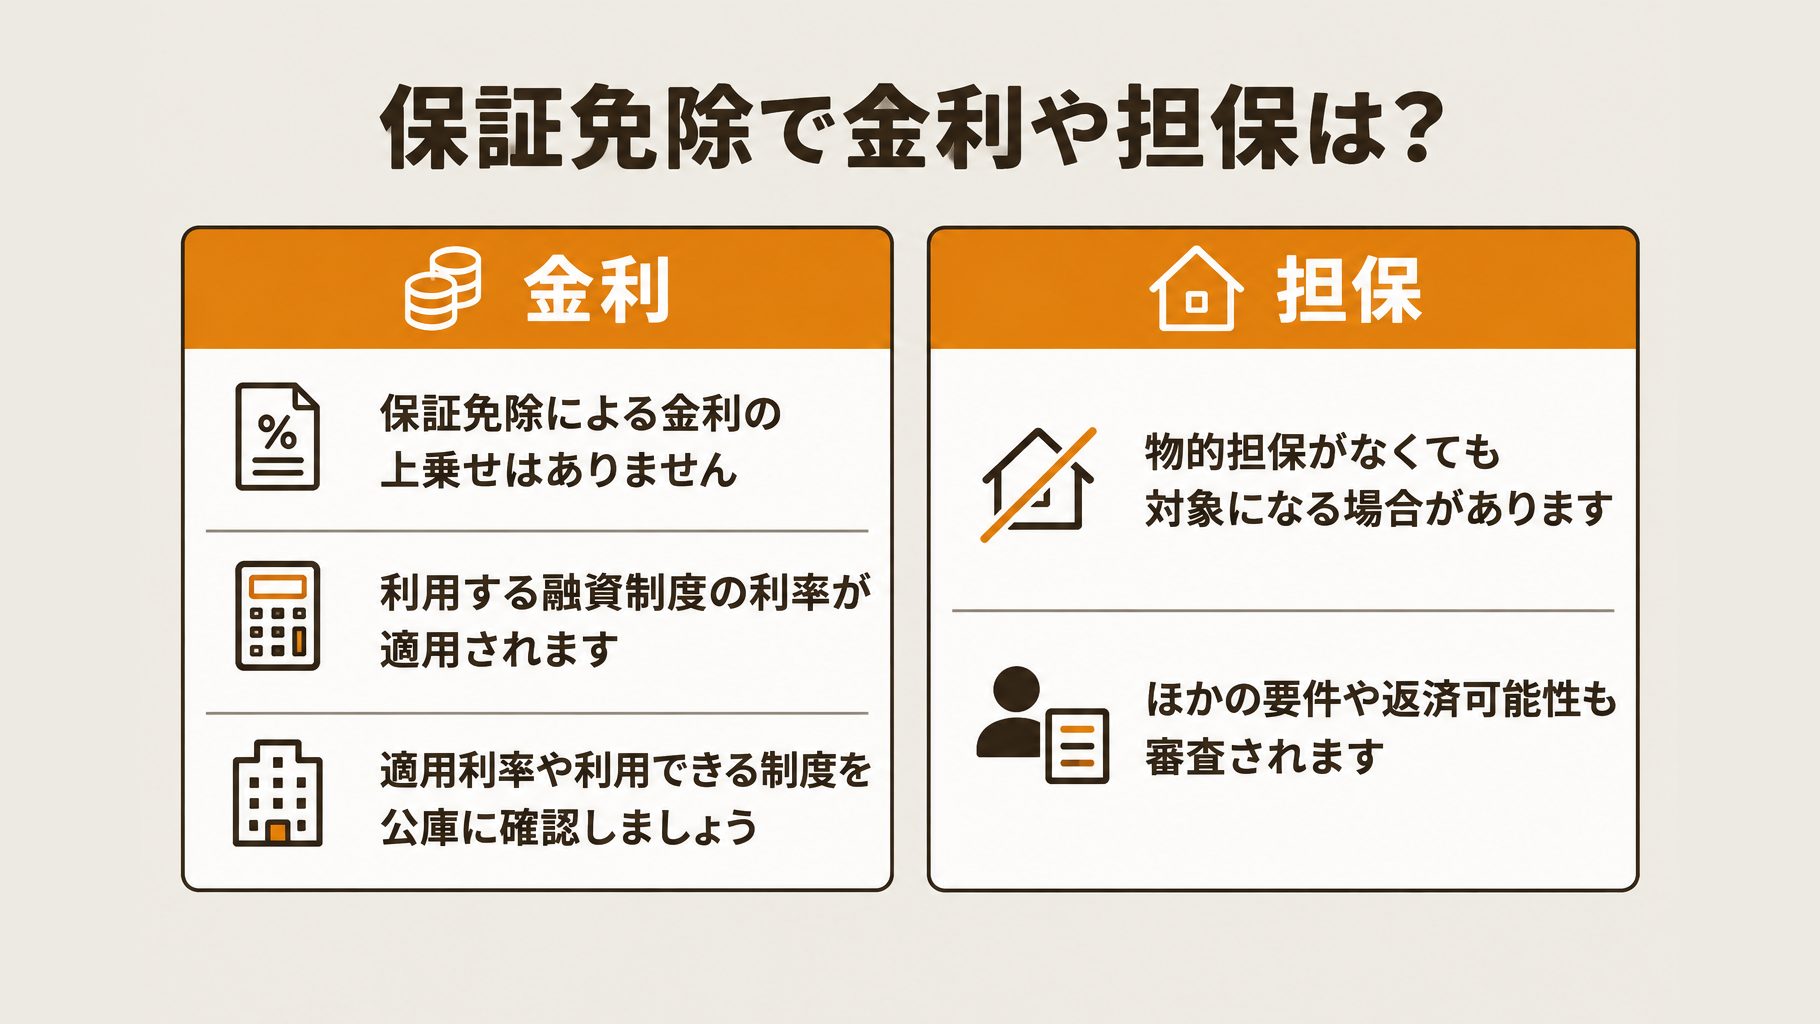
日本政策金融公庫の国民生活事業では、経営者保証免除特例制度を利用しても、保証免除を理由とする金利の上乗せはありません。物的担保がなくても、ほかの要件を満たせば制度の対象になる場合があります。
金利の上乗せはある?
2026年10月時点では、利用する各種融資制度に定める利率が適用され、保証免除による上乗せ利率はありません。飲食店の追加の運転資金を借りる場合も、利用する融資制度の利率を確認しましょう。
ただし、一部には特例を利用できない融資制度があり、利用にあたっては審査もあります。借入れを検討する際は、公庫の制度案内に加え、申込先に適用利率や利用できる制度を確認してください。
担保がなくても申し込める?
物的担保がなくても、ほかの要件を満たせば経営者保証免除特例制度の対象になる場合があります。物的担保の提供は7要件のうちの1つであり、すべての利用者に求められるわけではありません。
担保の有無は申込時に選択できますが、保証免除の対象になるには、いずれかの要件を満たし、経営状況などから返済可能と見込まれる必要があります。担保を用意できるかだけで判断せず、公庫の審査を踏まえて検討しましょう。
追加の運転資金については、次の事項を公庫に伝え、具体的な融資条件を確認してください。
- 借入希望額と資金の使い道
- 経営者保証の免除を希望すること
- 担保を提供するかどうか
自社の状況に応じた判断に迷う場合は、決算内容も踏まえて税理士などの専門家に相談するとよいでしょう。
自社はどの要件を確認すればよい?
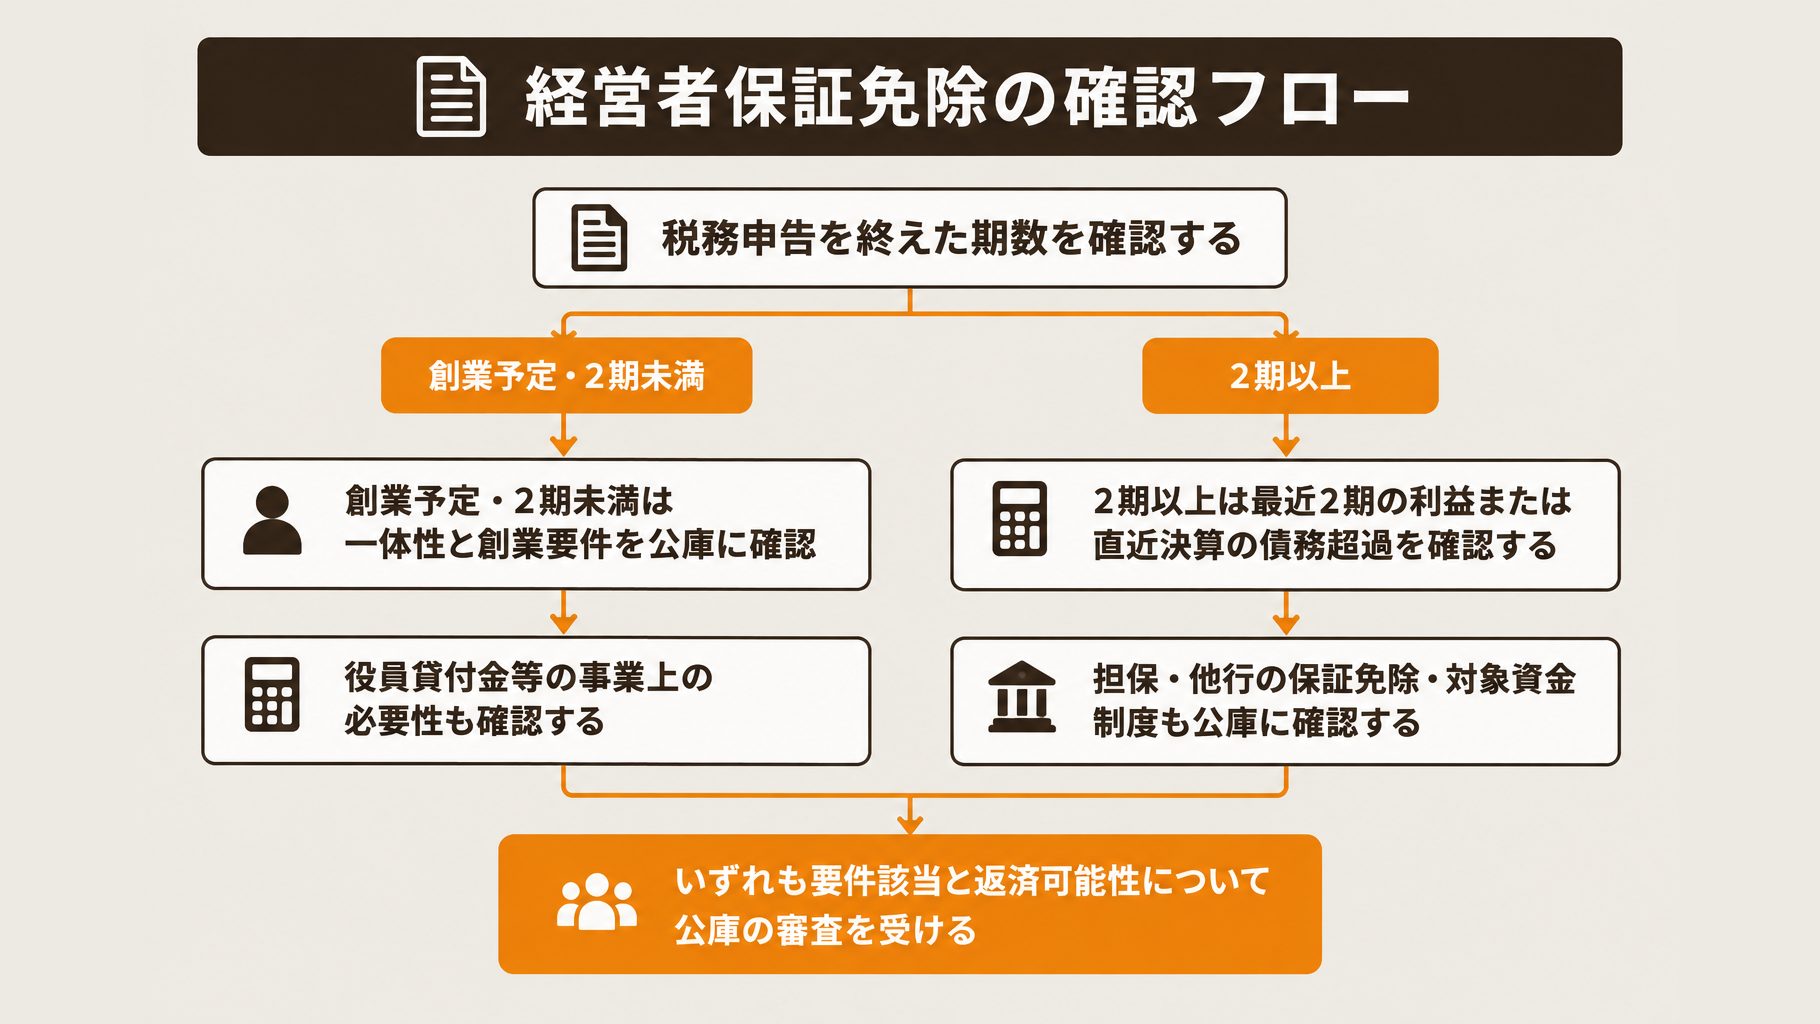
日本政策金融公庫の国民生活事業で経営者保証の免除を希望する場合は、まず税務申告を終えた期数に応じて確認事項を分けます。ほかの要件に該当する可能性もあるため、担保や金融機関との取引状況、利用予定の資金制度も確認しましょう。
2026年時点の経営者保証免除特例制度では、いずれの分岐でも、要件への該当と返済可能性について公庫の審査が必要です。
創業予定・税務申告が2期未満の場合
創業予定の法人や税務申告を2期終えていない法人は、法人と代表者の一体性の解消が確認できるか、公庫に相談します。確認に向けて、次の事項を見ておきましょう。
- 事業上の必要が認められない法人から経営者への貸付金等がないか
- 創業段階に該当する要件を利用できるか
役員貸付金などがある場合は、その内容と事業上の必要性を確認し、公庫の審査を受けます。
税務申告を2期以上終えている場合
設立10年目で追加の運転資金を借りたい法人は、一体性の解消に加え、最近2期または直近の財務状況を確認します。財務条件は次のいずれかを満たせばよく、両方を満たす必要はありません。
- 最近2期の減価償却前経常利益が、2期連続で赤字ではない
- 直近の決算期に債務超過となっていない
飲食店を3店舗経営している場合も、法人の決算書で確認します。条件に該当するか迷う場合は税理士に相談し、最終的には公庫の審査を受けましょう。
その他の要件に該当する可能性がある場合
上記の財務条件に該当しない場合も、ほかの要件を確認します。次の事項を公庫に伝え、対象となるか審査を受けましょう。
- 物的担保を提供でき、一体性の解消を確認できるか
- 他の金融機関に保証免除された借入残高があるか、保証免除での協調対応が見込めるか
- 事業承継・集約・活性化支援資金など、対象となる資金制度を利用するか
保証免除を相談するときの進め方
日本政策金融公庫に経営者保証の免除を相談する際は、決算書と借入状況を整理し、希望する融資制度が特例の対象か確認します。追加の運転資金を申し込む前に、代表者の保証を付けずに借りたい意向を公庫へ伝えましょう。
相談前に決算書と借入状況を整理する
まずは税務申告を終えた決算期数を確認し、最近の決算書から利益や債務超過の有無を整理します。役員貸付金がある場合は、その内容と事業上の必要性も確認しておきましょう。
借入状況は、公庫だけでなく他の金融機関の分も含め、残高や返済状況を確認します。相談前には、次の事項を説明できるようにしておくとよいでしょう。
- 税務申告を終えた決算期数と最近の財務状況
- 役員貸付金などの有無と、その内容
- 公庫や他の金融機関からの借入残高と返済状況
- 追加で必要な運転資金の金額と使い道
飲食店を3店舗経営している場合は、各店舗の運転資金の使い道を整理したうえで、借入希望額を説明します。決算書の見方や役員貸付金の扱いに迷うときは、税理士に相談しましょう。
公庫に対象制度と必要書類を確認する
公庫には、利用予定の融資制度が特例の対象か、自社はどの要件で相談できるかを確認します。必要書類と具体的な手続きも、現在の取引状況を伝えたうえで確認してください。
国民生活事業の経営者保証免除特例制度は、2026年時点で一部利用できない融資制度があります。利用には審査があるため、書類をそろえる前に公庫へ相談し、申込先の事業や融資制度に応じた案内を受けましょう。
よくある質問
Q. 赤字や債務超過でも保証免除を受けられる?
赤字や債務超過でも、保証免除を受けられる場合があります。2026年時点の公庫の案内では、税務申告を2期以上行った法人の財務条件は、「最近2期の減価償却前経常利益が2期連続で赤字ではない」か「直近の決算期に債務超過ではない」のいずれかを満たせばよいとされています。
ただし、法人と代表者の一体性の解消が確認できることや、経営状況などから借入金を返済できると見込まれることも必要です。決算書の状況を税理士に確認したうえで、公庫に相談しましょう。
Q. すでに借りている融資の保証も外せる?
公庫は、既存の取引についても、要件に該当すれば保証免除を受けられると案内しています。自動的に保証が外れるわけではないため、追加の運転資金を相談する際に、現在の借入れについても取引支店に確認しましょう。
Q. 個人事業主もこの特例を利用できる?
経営者保証免除特例制度の対象は法人であり、個人事業主は対象ではありません。公庫は個人営業の場合、原則として無保証人と案内していますので、融資を申し込む際の条件を公庫に確認してください。
まとめ
日本政策金融公庫の経営者保証免除特例制度では、2026年10月時点で、7つの要件のいずれかに該当し、経営状況などから返済が可能と見込まれることが必要です。要件を満たしても審査があります。
追加の運転資金を検討する際は、決算書や現在の借入残高を確認し、利用予定の融資制度と合わせて公庫に相談しましょう。会社の状況によって取れる方法や手続きは異なるため、判断に迷う場合は、資金調達の支援内容も参考に、税理士などの専門家に相談してください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。
税理士法人松本は 国税OB・元税務署長 が所属し、 確定申告・相続・会社設立・融資サポート・労務手続きなど 幅広いサービスを提供する税理士法人です。
全国からの 税務・労務相談実績 年間1,000件以上
税理士法人松本の強み
- 税務署目線、税理士目線、お客様目線の三方良しの考え方でアドバイス
- 過去の無申告分から税務調査、相続、会社設立まで幅広く対応可能
- 融資や助成金、補助金の申請など資金調達サポートにも豊富な実績
- 顧問税理士が対応に困った案件も途中からサポートできます
30秒で完了かんたん融資診断