メニュー
2026.10.1
株式会社
発起設立と募集設立の違いとは?会社設立でどちらを選ぶべきか
読了目安時間:約 9分
株式会社の設立方法には、発起設立と募集設立があります。両者の違いは、設立時に発行する株式を誰が引き受けるかにあり、発起人が全株式を引き受ける方法が発起設立、発起人以外の引受人も募集する方法が募集設立です。
初めて小規模な株式会社を設立する場合は、手続や関係者との調整を抑えやすい発起設立を選ぶ場面が多いでしょう。一方で、設立時から外部の人に株式を引き受けてもらう必要がある場合には、募集設立を検討することになります。
外部出資者を入れるから募集設立、と一律に決めるのではなく、必要な手続、設立までの期間、提出書類、設立後の株主構成を踏まえて選ぶことが重要です。募集設立では、株式の募集や払込みに加え、創立総会などの手続が必要になるため、設立スケジュールにも影響します。
本記事では、発起設立と募集設立の仕組みと相違点、それぞれの設立手続・必要書類を確認します。あわせて、自社に合う設立方法の判断軸、株式会社設立時にかかる費用、選択前に把握したい注意点を解説します。出資条件や株主間の取り決めが関わる場合は、登記申請前に税理士や司法書士などの専門家へ相談するとよいでしょう。
目次
発起設立と募集設立の違いとは?まずは仕組みを簡単に解説
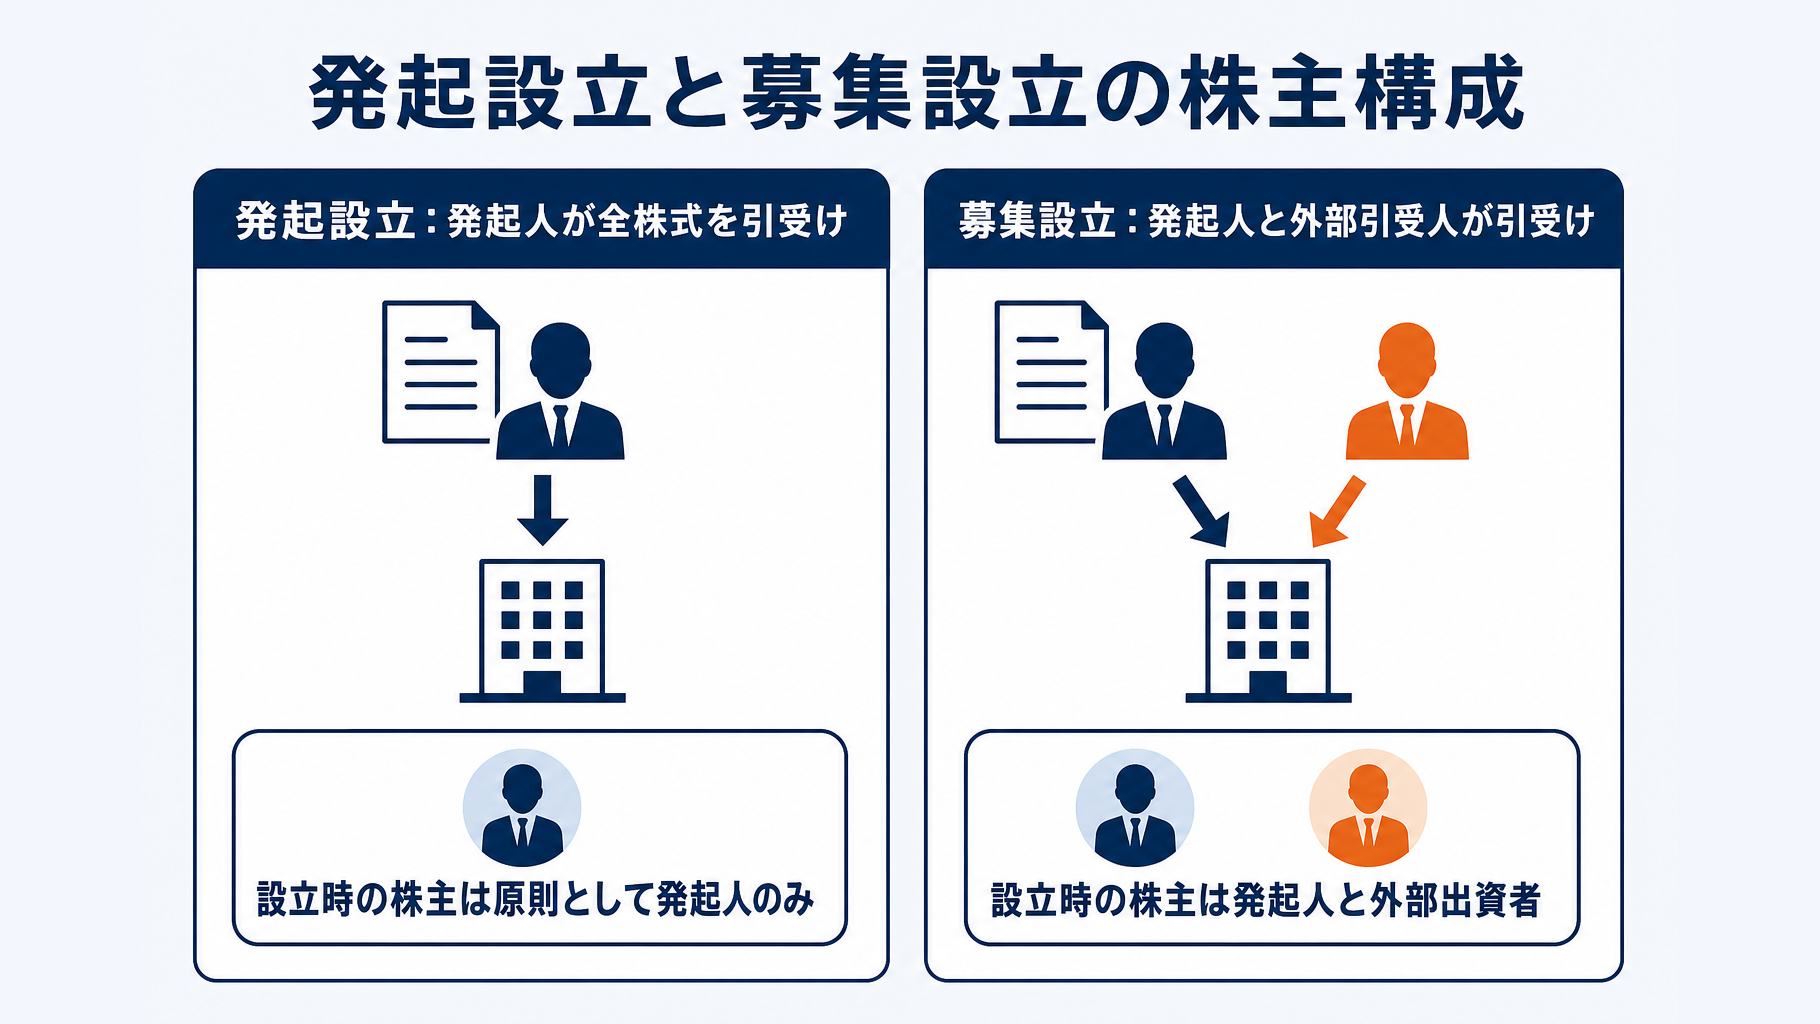
発起設立と募集設立は、いずれも株式会社を設立するための会社法上の方法です。両者の違いは、設立時発行株式を誰が引き受けるかにあり、設立時から外部の出資者を株主に入れるかどうかで選ぶ方法が変わります。
| 設立方法 | 株式を引き受ける人 | 設立時の株主 |
|---|---|---|
| 発起設立 | 発起人が全株式を引受け | 原則として発起人のみ |
| 募集設立 | 発起人と外部の引受人 | 発起人と外部出資者 |
発起設立とは、発起人だけで出資して会社をつくる方法です
発起設立では、発起人が設立時発行株式の全部を引き受けます。発起人とは、定款を作成し、株式会社の設立を企画・実行する人を指し、1人で設立する場合にも共同創業者と設立する場合にも選べます。
たとえば、代表者本人のみが資金を出す場合や、共同創業者だけで資本金を出し合う場合は、発起設立に該当します。設立時の株主は原則として発起人のみとなるため、出資者の募集や創立総会は必要ありません。
募集設立とは、外部の引受人にも株式を引き受けてもらう方法です
募集設立では、発起人が一部の設立時発行株式を引き受け、残りを発起人以外の人から募集します。設立時点から投資家、取引先、親族などを株主に加えたい場合に用いる方法です。
外部の引受人を募るため、株式の募集・割当て・払込みに加え、払込み後には創立総会を開く手続きが必要になります。発起人以外の出資者が関わる分、出資条件や株式数を事前に明確にしておく必要があります。
募集設立では、設立時募集株式の払込み後、発起人が遅滞なく創立総会を招集しなければなりません。会社法上の手続きが追加されるため、設立時から外部出資を受ける必要があるかを先に確認することが大切です。
どちらを選んでも、株式会社の成立までに必要な基本手続きは共通です
発起設立と募集設立のいずれでも、定款の作成、公証人による定款認証、設立登記が必要です。株式会社は、本店所在地を管轄する法務局で設立登記をした日に成立します。詳しい発起設立の基本手続きは、法務省の案内でも確認できます。
登録免許税などの基本的な設立実費は、設立方法だけで大きく変わるものではありません。一方で、募集設立は株式の募集や創立総会に関する書類・調整が加わるため、初めての小規模な会社設立では、発起設立を選ぶケースが多くなります。
外部出資を受ける予定がある場合は、設立時に株主に加えるのか、会社設立後に株式を発行するのかでも手続きが異なります。株式の配分は議決権や経営権にも影響するため、出資を受ける前に司法書士や税理士などの専門家へ相談するとよいでしょう。
発起設立と募集設立の違いを比較表で確認
発起設立と募集設立の違いは、設立時に株式を誰が引き受けるか、外部出資者を募るかにあります。自己資金を中心に始める小規模な会社では発起設立が選択肢になりやすく、設立時から外部出資を受ける場合には募集設立を検討します。
| 比較項目 | 発起設立 | 募集設立 |
|---|---|---|
| 設立時株式の引受人 | 発起人のみ | 発起人と外部の引受人 |
| 外部投資家の募集 | 原則不要 | 必要 |
| 創立総会 | 原則不要 | 必要 |
| 手続き負担 | 比較的少ない | 募集・払込み等が増える |
| 向くケース | 自己資金中心の起業 | 設立時から外部出資を受ける |
発起設立では、発起人が設立時発行株式の全部を引き受けます。一方、募集設立では発起人が一部を引き受け、残りを発起人以外の引受人に割り当てるため、出資者との調整や必要書類が増えます。
募集設立では創立総会が必要になる
募集設立で手続き負担が増える主な理由は、払込み後に創立総会を招集しなければならないためです。創立総会では、設立経過の調査や役員の選任などを行います。
招集通知は、原則として総会日の2週間前までに行います。非公開会社では原則1週間前までですが、会社形態や定款の定めによって扱いが異なるため、日程を決める前に会社法と定款の内容を確認してください。
募集設立では、株式の募集、払込みの確認、創立総会の開催および議事録作成を経て登記へ進みます。設立日を先に決める場合は、招集期間を含めて逆算する必要があります。
出資比率は設立後の意思決定にも影響する
募集設立では、会社の成立時点から発起人以外の株主が存在します。外部出資を受ける金額だけでなく、各株主の議決権と株式比率を確認したうえで、出資条件を決めることが必要です。
創業者の株式比率が下がると、重要事項を創業者だけで決めにくくなる可能性があります。将来の資金調達も見据え、設立時に誰へ何株を割り当てるかは、税理士や司法書士などの専門家に相談して検討するとよいでしょう。
発起設立の手続きはどう進む?設立登記までの流れ
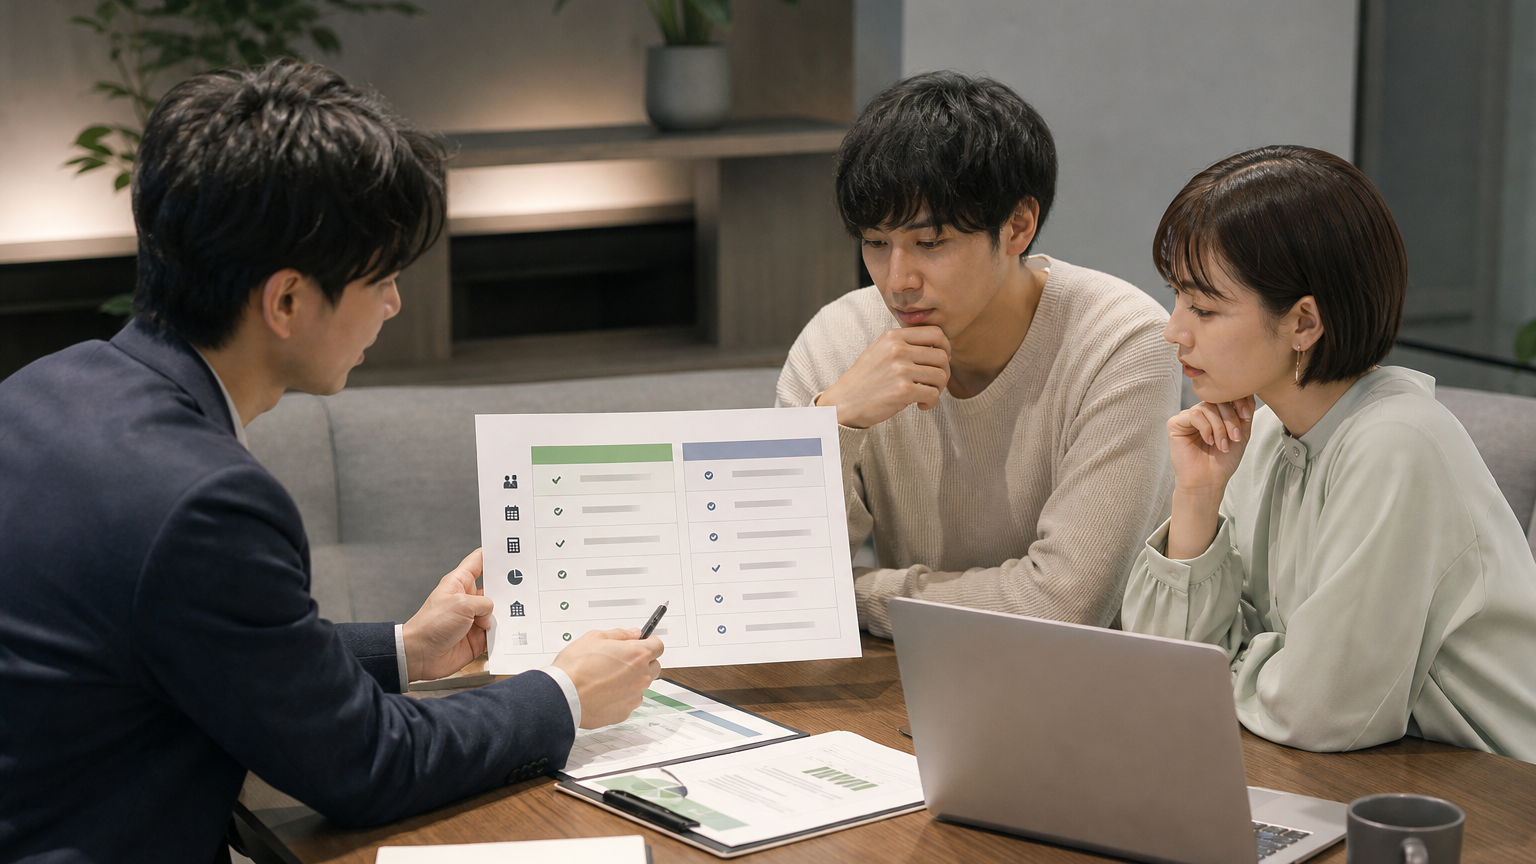
発起設立では、発起人が設立時に発行する株式をすべて引き受け、定款認証、出資金の払込み、役員選任を経て設立登記を申請します。外部の株式引受人を募集しないため、小規模な株式会社の設立で用いられる手続きです。
設立日を決めている場合は、登記申請日から逆算して定款認証や払込みの日程を組みます。株式会社は、本店所在地を管轄する法務局へ設立登記を申請した日に成立します。
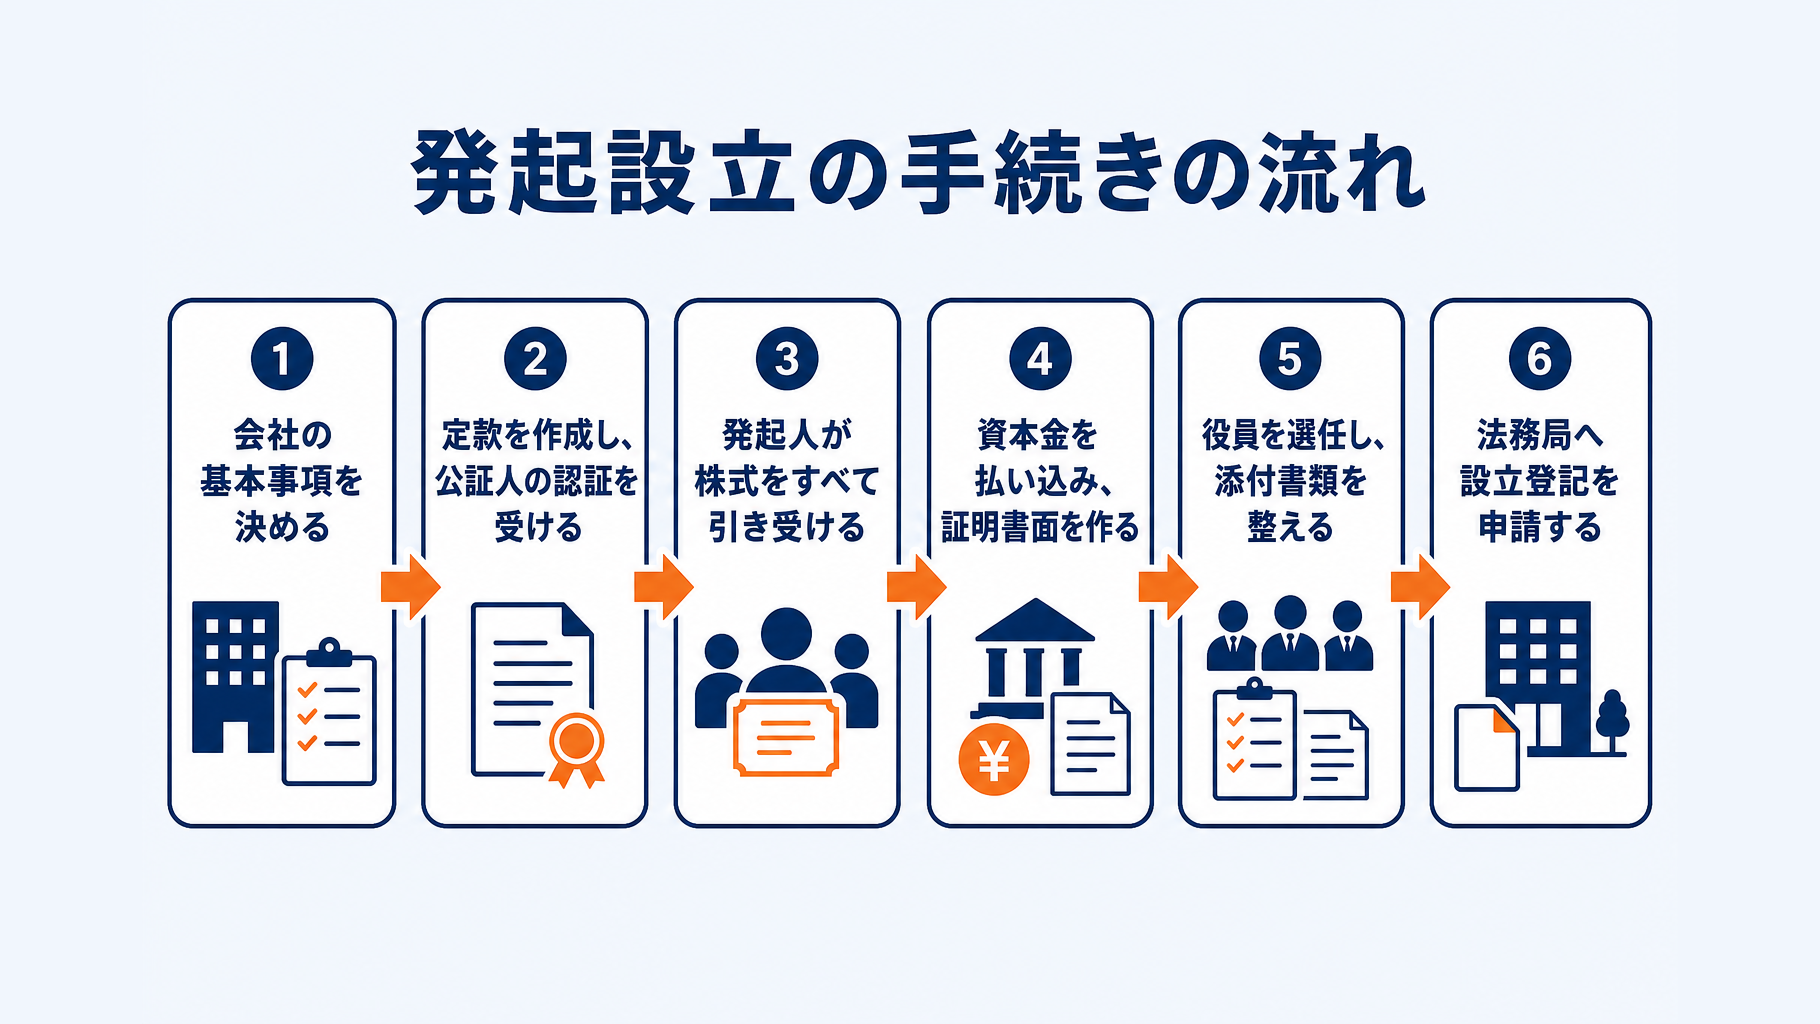
設立登記までに行う6つの手順
発起設立は、会社の基本事項を決めてから定款認証、払込み、役員選任、登記へと進めます。定款や登記書類に記載する内容を後から変更すると手続きが増えるため、事業開始時の体制を想定して決定する必要があります。
- 商号、事業目的、本店所在地、資本金、発行可能株式総数、役員構成、決算月などを決めます。
- 定款を作成し、公証人の認証を受けます。電子定款を利用する場合、紙の定款にかかる印紙税4万円は不要です。
- 発起人が設立時発行株式の全部を引き受けます。
- 発起人代表者の個人名義口座などへ資本金を払い込み、通帳の写し等を基に払込みを証する書面を作成します。
- 設立時取締役などを選任し、就任承諾書などの登記添付書類を整えます。
- 本店所在地を管轄する法務局へ設立登記を申請します。
定款認証後に資本金を払い込む順序を守る必要があります。払込みは会社名義の口座がまだない設立前に行うため、発起人代表者の個人名義口座を用いる方法が案内されています。
設立登記の申請日が会社の設立日になります。契約開始日、許認可の申請日、開業日を決めている場合は、それぞれの予定に間に合うよう準備を進めてください。
登記申請の期限と主な必要書類
発起設立の登記は、設立時取締役などによる調査終了日または発起人が定めた日のうち、遅い日から2週間以内に申請しなければなりません。期限管理と設立希望日の両方を満たせるよう、払込み日と役員選任日を記録しておくことが大切です。
添付書類は、定款の定め方や役員構成、現物出資の有無によって変わります。法務省の株式会社の設立手続(発起設立)で様式・必要書類を確認し、判断に迷う場合は司法書士などへ相談するとよいでしょう。
- 公証人認証済みの定款
- 発起人の決定書または同意書
- 設立時取締役・代表取締役の就任承諾書
- 払込みを証する書面
- 印鑑証明書または本人確認証明書
- 印鑑届書、設立登記申請書
- 代理人申請時の委任状
現物出資がある場合には、設立時取締役などの調査報告書や、資本金計上証明書などが追加で必要となることがあります。出資財産の内容や評価方法で必要書類が異なるため、金銭以外を出資する予定がある場合は、定款作成前に専門家へ確認することをおすすめします。
募集設立の手続きと必要書類|発起設立より何が増える?
募集設立では、発起人以外の人にも設立時の株式を引き受けてもらうため、発起人だけで株式を引き受ける場合に比べて、募集・割当て・創立総会の手続きが追加されます。外部出資者を設立時から株主にする場合は、登記前に必要な決議や書類をそろえる必要があります。
設立時募集株式の払込み後、発起人は遅滞なく創立総会を招集しなければなりません。創立総会の招集通知は原則として総会日の2週間前までに行いますが、公開会社でない会社では原則1週間前までです。会社法に沿って日程を組む必要があります。
募集から登記までの流れ
募集設立では、まず発起人が設立時募集株式について募集条件を決め、発起人以外の引受人を募ります。引受けの申込みと割当てを行い、引受人から出資金の払込みを受けた後に、創立総会を開催して設立登記を申請します。
- 設立時募集株式の数、払込金額、払込期日または払込期間を決める
- 株式の割当てに関する事項を決める
- 発起人以外の引受人を募集し、申込みと割当てを行う
- 引受人から出資金の払込みを受ける
- 創立総会を招集・開催し、議事録を作成する
- 本店所在地を管轄する法務局へ設立登記を申請する
誰に何株をいくらで割り当てるかは、募集を始める前に明確にしておく必要があります。出資額だけでなく、株式数は議決権や将来の経営判断にも関わるためです。
創立総会で確認・決定する事項
創立総会では、発起人が設立経過の調査に関する報告を行い、設立時取締役や監査役などを選任します。定款を変更する必要があるときはその対応を行い、会社設立に関する重要事項を確認します。
総会の内容は創立総会議事録に残し、募集設立の登記手続きで使用します。発起設立には原則として創立総会がないため、この総会の招集・運営・議事録作成が募集設立における大きな事務負担になります。
募集設立で準備する主な書類
募集設立では、定款や役員の就任承諾書、印鑑関係書類などに加え、募集と払込み、創立総会の実施を証明する書類が必要になりやすいです。法務局は募集設立用の設立登記申請書様式を案内しています。商業・法人登記の申請書様式で最新の様式を確認してください。
| 書類 | 主な役割 |
|---|---|
| 募集事項の決定書面 | 募集条件を証明する |
| 申込・割当て関係書類 | 引受人と株数を示す |
| 払込みを証する書面 | 出資金の払込みを示す |
| 創立総会議事録 | 総会決議を証明する |
| 募集設立用登記申請書 | 設立登記を申請する |
外部出資者を入れる前に確認したいこと
外部出資者を設立時から受け入れる場合は、出資者ごとの出資額、保有株式数、経営への関与や議決権に対する考え方を事前にすり合わせることが重要です。少数株主との認識のずれを防ぐため、株主間契約の作成も検討対象になります。
設立時に外部出資を受ける必要があるか、会社設立後の増資で対応できるかも比較してください。株式の設計や登記添付書類は個別事情で変わるため、募集設立を選ぶ際は司法書士や税理士などの専門家に確認すると安心です。
発起設立と募集設立、どちらを選ぶべき?状況別の判断基準
設立時に発起人以外へ株式を割り当てる予定がなければ、原則として発起設立を選びます。発起人が設立時発行株式の全部を引き受けるため、外部の引受人募集や創立総会を要する募集設立より、手続きや調整の負担を抑えやすいためです。
設立時から第三者を株主に迎える必要がある場合に限り、募集設立を検討します。ただし、設立後に募集株式の発行による増資を行う方法もあるため、資金調達の時期と株主構成を分けて判断することが大切です。
自己資金や共同創業者の出資で始める場合
代表者1人が資本金を出す場合、夫婦・家族のみで出資する場合、共同創業者が発起人として出資する場合は、発起設立が向いています。複数人で起業しても、全員を発起人にすれば発起設立を選べるため、複数人の出資が直ちに募集設立になるわけではありません。
共同創業者間では、出資額に応じて株式数を決めるとともに、経営上の役割と退職時の株式の扱いを設立前に確認してください。出資比率は議決権にも関係するため、口頭の合意だけで進めず、合意内容を文書に残すことが望まれます。
設立時から外部投資家を入れる場合
エンジェル投資家、提携先など、発起人以外の第三者へ設立時株式を割り当てる合理的な理由がある場合は、募集設立を検討します。募集設立では設立時募集株式の引受人を募集し、払込み後に創立総会を招集する必要があります。
一方で、まず発起設立で会社を設立し、その後に募集株式を発行して資金を受け入れる選択肢もあります。設立時に投資家を入れる必要性、事業開始時の資金額、株主間の契約条件を踏まえ、税理士や司法書士などの専門家へ相談すると安心です。
迷ったときの確認手順
- 設立時に、発起人以外へ株式を割り当てる予定があるか確認する
- 予定がなければ、発起設立を候補にする
- 予定があれば、設立時から株主に迎える必要性を検討する
- 設立後の増資で足りる場合は、発起設立と設立後の資金調達を比較する
- 募集設立を選ぶ場合は、株式比率、議決権、契約条件を専門家と確認する
募集設立では、設立時募集株式の払込み後に創立総会の招集が必要です。手続きの前提は会社法と法務省・法務局の様式で確認し、出資者との合意内容に応じて必要書類を整えてください。
株式会社の設立費用はいくら?発起設立・募集設立で共通する実費
株式会社の設立で必要となる法定費用の基本部分は、発起人だけで株式を引き受ける場合も、外部の引受人を募集する場合も共通です。小規模な株式会社では、電子定款を利用した場合、登録免許税を中心におおむね20万円前後からの実費を見込むことになります。
ただし、外部出資者を募る設立方法では、募集関係書類や創立総会議事録の作成・確認が加わります。法定費用は同じでも、専門家へ依頼する範囲によって報酬が増える可能性があります。
設立時にかかる主な法定費用
設立登記の登録免許税は、資本金額の0.7%で、計算額が15万円未満でも最低15万円が必要です。定款認証や書類取得の費用も必要となるため、資本金とは別に設立実費を確保しておくと資金計画を立てやすくなります。
| 費用項目 | 金額・計算方法 | 補足 |
|---|---|---|
| 登録免許税 | 資本金の0.7% | 最低15万円 |
| 定款認証手数料 | 1万5,000円~5万円 | 資本金額等で変動 |
| 紙定款の収入印紙 | 4万円 | 電子定款は原則不要 |
| 謄本・印鑑証明書等 | 数千円程度 | 必要部数により変動 |
法務省の案内によると、登録免許税は資本金1,000万円でも最低額が適用され、15万円となります。資本金が約2,142万8,572円を超えると、資本金の0.7%が15万円を上回ります。
定款認証と電子定款で確認したい費用
定款認証手数料は、資本金100万円未満で3万円、100万円以上300万円未満で4万円、その他は5万円です。ただし、発起人が全員自然人で3人以下であることなど、一定の小規模会社の要件を満たす場合は、資本金100万円未満で1万5,000円となります。
電子定款を選べば、紙定款に必要な収入印紙4万円は原則として不要です。電子定款でも公証人による定款認証は必要であり、自分で作成・送信する場合は、電子署名やICカードリーダーなどの準備費用と作業負担を確認してください。
紙の定款に課される印紙税と、電子的に作成した定款の取扱いは異なります。電子定款による印紙税の取扱いは、国税庁の案内も確認したうえで手続きを進めてください。
外部出資者を募る場合は専門家費用も見積もる
募集を伴う設立では、法定費用自体が上乗せされるわけではありません。一方で、株式の申込み・割当て・払込みに関する書類や創立総会議事録を作成し、内容を確認する事務が増えます。
司法書士、行政書士、税理士、弁護士へ依頼する場合は、依頼する業務に応じて報酬が発生します。出資契約や株主間契約まで整備する場合も別途費用が見込まれるため、外部出資者を迎える前に依頼範囲と見積額を確認し、必要に応じて専門家へ相談しましょう。
発起設立・募集設立を選ぶ前に確認したい注意点
発起人だけで株式を引き受ける方法と、設立時から外部の引受人を募る方法の選択は、設立手続だけでなく、会社の支配権と資金調達の進め方にも関わります。設立後に株主構成を変更するには手続や調整が必要になるため、設立前に出資者・株式数・意思決定の方法を確認しておくことが大切です。
- 創業者、共同創業者、外部出資者の役割と出資額
- 設立時点と将来の資金調達を踏まえた株式比率
- 車両、設備、知的財産権などを出資する場合の現物出資の手続
- 登記後に必要となる税務・社会保険関係の届出先と期限
株式比率は、出資額だけで決めないようにしましょう。株式は議決権や経営の意思決定に結び付くため、創業者が担う役割、共同創業者との権限分担、将来の資金調達を見据えて設計する必要があります。共同創業や外部出資を予定する場合は、過半数や3分の2以上といった議決権割合も意識して検討します。
車両、設備、知的財産権などを会社に出資する場合は、現物出資に該当する可能性があります。定款への記載や調査が必要となる場合があり、金銭のみを出資するケースよりも確認事項や書類が増えます。評価額や必要手続は個別事情で異なるため、定款を作成する段階で専門家に相談するほうが安全です。
また、株式会社は本店所在地で設立登記をした日に成立しますが、登記完了で手続が終わるわけではありません。税務署には法人設立届出書、必要に応じて青色申告の承認申請書や給与支払事務所等の開設届出書を提出し、年金事務所では健康保険・厚生年金保険の新規適用届を確認します。
都道府県・市区町村への法人設立に関する届出は、所在地によって様式や期限が異なります。会社の本店所在地を管轄する自治体へ事前に確認してください。
発起設立であっても共同創業者や現物出資がある場合は、定款と株式比率の設計を慎重に進める必要があります。募集設立を選ぶ場合は、会社法上の手続に加え、出資条件、議決権、株主間の取り決めも確認しましょう。
判断に迷うときは、税務面は税理士、登記や定款は司法書士・行政書士に相談すると、事業計画に合った設立方法を選びやすくなります。設立後に必要な届出も含めて準備し、事業開始に支障が出ないよう進めてください。
よくある質問
Q. 発起設立と募集設立の違いは何ですか?
主な違いは、設立時に発行する株式を誰が引き受けるかです。発起設立では発起人が全株式を引き受け、募集設立では発起人に加えて外部の引受人も株式を引き受けます。
Q. 外部投資家から出資を受ける場合は、必ず募集設立にする必要がありますか?
設立時から外部投資家を株主に加える場合は、募集設立を検討します。一方で、まず発起設立で会社を設立し、その後に募集株式の発行による増資で資金を受け入れる選択肢もあります。
Q. 募集設立では創立総会は必ず必要ですか?
募集設立では、設立時募集株式の払込み後に、発起人が遅滞なく創立総会を招集しなければなりません。創立総会では設立経過の調査に関する報告や役員の選任などを行い、議事録を作成します。
Q. 発起設立で資本金を払い込む口座は会社名義でなければなりませんか?
設立前は会社名義の口座がないため、発起人代表者の個人名義口座を用いる方法が案内されています。定款認証後に資本金を払い込み、通帳の写しなどを基に払込みを証する書面を作成します。
Q. 発起設立と募集設立で、株式会社の設立費用は大きく変わりますか?
登録免許税などの基本的な法定費用は、設立方法だけで大きく変わるものではありません。ただし、募集設立では募集関係書類や創立総会議事録の作成・確認が加わるため、専門家への依頼範囲によっては報酬が増える可能性があります。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。