メニュー
2026.10.14
会社設立
J-KISSとは?会社設立後のスタートアップ向け資金調達を解説
読了目安時間:約 11分
目次
J-KISSとは?スタートアップが利用する資金調達手法の基本
J-KISSとは、シード期のスタートアップが、企業価値や株価を直ちに確定させずに資金を受け入れ、将来の資金調達などを契機として株式に転換するための契約書パッケージです。借入の返済負担を負わず、初回の本格的な株式発行までの資金を確保したい場面で検討されます。
資金調達を急ぐ一方で、創業直後に企業価値をどう設定すべきか迷う創業者も少なくありません。J-KISSの基本的な仕組みと、株式投資・融資との違いを把握すると、自社の資本政策に合う手法かを判断しやすくなります。
J-KISSは「J-KISS型新株予約権」の契約書ひな形
J-KISSは法令上の制度名ではなく、Coral Capitalが公開・メンテナンスしている「J-KISS型新株予約権」の契約書パッケージです。米国のKISS(Keep It Simple Security)を参考に、日本の会社法と実務に対応させた形式として提供されています。
投資家は会社に資金を払い込み、将来の一定の資金調達やM&Aなどのイベントが生じた際に、その条件に従って株式へ転換します。したがって、資金を受け入れた時点では投資家が直ちに株主となるのではなく、新株予約権を保有する構造です。
J-KISSでは、調達時に株価を詳細に決めず、将来のイベントに応じて転換条件を適用します。ただし、新株予約権の発行には会社法上の決議や登記が関わるため、ひな形を用いる場合でも自社の機関設計や発行条件に応じた確認が必要です。
通常の株式投資・融資との違い
通常のエクイティ調達では、会社は投資家に普通株式または優先株式を発行し、調達時点で企業価値、株価、発行株式数などを定めます。これに対してJ-KISSは、原則として将来のラウンドまで企業価値・株価を細かく確定させず、後の転換条件に委ねる仕組みです。
一方、銀行融資などの負債性の資金調達は、元本や利息の返済を前提とします。J-KISSは融資ではないため返済を前提としませんが、すぐに株式を発行する手法でもありません。
| 資金調達の方法 | 調達時の扱い | 株価・返済の考え方 |
|---|---|---|
| 株式投資 | 株式を直ちに発行 | 調達時に株価を定める |
| J-KISS | 新株予約権を発行 | 将来の条件で株式へ転換 |
| 融資 | 借入金を受け入れる | 元本・利息の返済が前提 |
J-KISSを選ぶ場合でも、将来の転換によって創業者や既存株主の持株比率が変わります。契約条件と資本政策への影響は、投資家との協議に加え、会社法に詳しい司法書士・弁護士や税理士などの専門家に確認したうえで判断するとよいでしょう。
J-KISSの仕組み|株式への転換はいつ・どのように決まる?
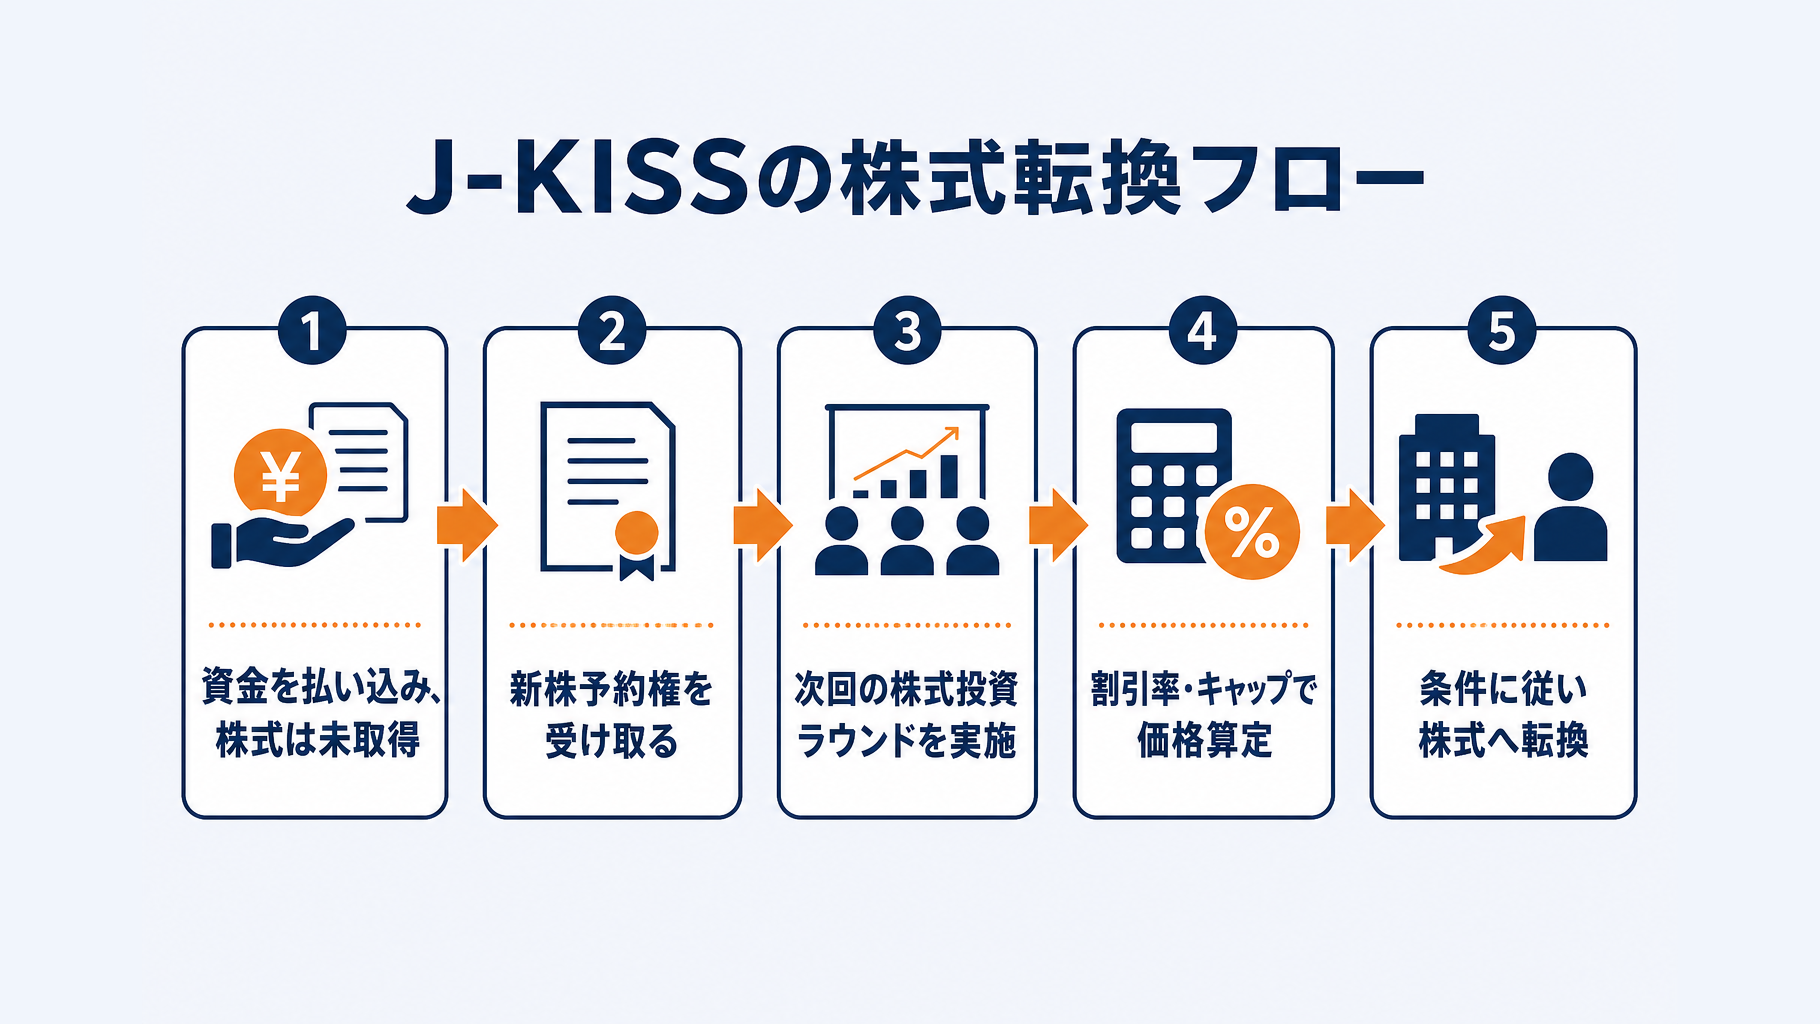
J-KISSでは、投資家は資金を払い込む時点で株式を取得せず、将来の一定のイベントで株式を取得する権利を受け取ります。次回の株式投資ラウンドなどを契機に、あらかじめ契約で定めた条件に従って株式数と転換価格が決まる仕組みです。
投資家が受け取るのは新株予約権
投資家が取得するのは、出資時点の株式ではなく新株予約権です。新株予約権とは、所定の条件を満たした場合に、会社の株式を取得できる権利を指します。
会社はJ-KISS型新株予約権を発行するため、会社法上の募集新株予約権の発行手続きを行います。Coral Capitalが公開するJ-KISSパッケージは原則として取締役会非設置会社向けであり、取締役会設置会社では手順が異なるため、専門家への確認が必要です。
次回の資金調達で株式に転換される流れ
まとまった株式投資ラウンドが実行されると、投資家の新株予約権は株式へ転換されます。その際の転換価格は、次回ラウンドで決まる株価を基準に、契約上の割引率やバリュエーション・キャップを踏まえて算定します。
バリュエーション・キャップは、転換時の企業価値に上限を設ける条件です。次回ラウンドの企業価値が高くなった場合でも、キャップを基準にした価格で転換する設計であれば、早期にリスクを取った投資家の取得条件に反映されます。
創業初期に企業価値を確定しにくい場合でも、株価の決定を次回ラウンドまで繰り延べて資金を受け入れられます。一方で、割引率とキャップは将来の持株比率に影響するため、調達額と合わせて事前に試算しておくことが望まれます。
転換だけではない主なイベント
新株予約権の取扱いは、次回の資金調達時だけで決まるわけではありません。M&Aなどのイグジットや、清算などにより事業継続が困難となった場合にも、契約で定めた取扱いが適用されます。
| イベント | 主な取扱い |
|---|---|
| 次回の資金調達 | 条件に従い株式へ転換 |
| M&Aなどのイグジット | 契約に従い対価を処理 |
| 清算・事業継続困難 | 契約に従い分配を処理 |
J-KISSは法令上の制度名ではなく、公開されている契約書ひな形を基礎とする資金調達手法です。採用するひな形の版や個別の合意によって条件は変わります。
締結前には、少なくとも次の内容を契約書で確認してください。新株予約権の発行決議・登記を含む会社法上の手続は、司法書士や弁護士などへ相談したうえで進めると安心です。
- 転換の対象となる資金調達の条件
- 割引率とバリュエーション・キャップ
- M&A・清算時の取扱い
- 採用するひな形の版と個別条項
J-KISSが向いているスタートアップ・向いていないケース
J-KISSは、企業価値を今すぐ確定しにくい創業初期に、将来の資金調達時までに必要な資金を確保したいスタートアップに検討余地がある手法です。一方で、調達条件や株主構成を現時点で詳細に決められる場合は、普通株式または優先株式による調達を優先する選択肢もあります。
| 状況 | 検討の方向性 | 主な理由 |
|---|---|---|
| 創業初期で評価が難しい | J-KISSを検討 | 評価額の確定を後にできる |
| 開発・顧客検証を急ぐ | J-KISSを検討 | 初期資金を早く確保しやすい |
| 売上やKPIがそろう | 株式調達を優先 | 企業価値を交渉しやすい |
| 大型VCラウンドを予定 | 優先株式を優先 | 条件を一体で設計しやすい |
J-KISSを検討しやすいケース
プロダクト開発や顧客検証のために、少額から一定額の資金を早期に調達したい段階では、J-KISSが選択肢になります。創業直後で売上実績やKPIが少なく、合理的な企業価値評価の根拠を十分に示しにくい場合にも検討しやすいでしょう。
次のエクイティラウンドまでのつなぎ資金を確保し、その間に開発・検証・売上づくりを進める目的にも合います。複数のエンジェル投資家から資金を受ける場合でも、同じ仕組みを前提に条件をそろえられれば、個別に株式発行条件を交渉する負担を抑えられます。
資金調達の交渉や書類作成を長期化させず、次回ラウンドでの企業価値評価につなげたい場合に検討する余地があります。 ただし、転換時の条件によっては創業者の持株比率に影響するため、調達額だけで判断しないことが必要です。
普通株式・優先株式による調達を優先すべきケース
すでに売上、KPI、事業計画がそろい、投資家と企業価値を交渉できる段階なら、普通株式または優先株式での調達を優先する考え方があります。発行価格と発行株式数を決めるため、調達直後の持株比率を把握しながら資本政策を設計できます。
大型のVCラウンドとして優先株式を発行する予定がある場合も、早い段階から優先分配、株主間契約、ガバナンス、取締役派遣などの条件を一体で協議することが考えられます。将来の希薄化を現時点で明確に試算し、投資家ごとの権利関係を詳細に定めたい会社には、この方法が合う場合があります。
判断のための簡易チェックリスト
J-KISSを選ぶ前に、次回ラウンドの見通しと転換後の資本構成を確認してください。特に、投資家が仕組みを理解しているか、登記・専門家費用を含めても調達する意味があるかを事前に検討する必要があります。
- 次回ラウンドの時期・規模をある程度見込めるか
- 投資家がJ-KISSの仕組みを理解しているか
- 転換後の持株比率を試算しているか
- 登記費用・専門家費用を含めても調達メリットがあるか
- 取締役会設置会社ではないか、または専門家へ確認済みか
J-KISSパッケージは原則として取締役会非設置会社向けと案内されています。取締役会設置会社が利用する場合は手続が異なるため、契約締結前に司法書士や弁護士などへ確認してください。
募集新株予約権の発行には会社法上の手続や登記が伴い、法務局の案内では変更登記の登録免許税は1件9万円です。資本政策、契約条件、登記実務をまとめて確認したうえで、税理士・司法書士・弁護士などの専門家に相談して判断するとよいでしょう。
J-KISSのメリット・デメリット
J-KISS型新株予約権は、シード期に資金を受け入れながら、企業価値の算定を次回の資金調達まで先送りしやすい仕組みです。一方で、将来の株式数や創業者の持株比率に影響するため、資本政策を数値で確認してから発行を判断する必要があります。
創業者・会社側のメリット
会社側の利点は、現時点の企業価値や株価を投資家と確定させずに、事業に必要な資金を調達しやすい点です。売上やプロダクトの実績がまだ少ない段階では、株価を固定して普通株式を発行するよりも、交渉を進めやすい場合があります。
Coral Capitalが公開する契約書ひな形はオープンソースであり、無償で利用できます。ひな形をベースに検討すれば、契約書をゼロから作成する負担を抑え、次回ラウンドまでの運転資金、開発費、人材採用費などのランウェイ確保に資金を充てやすくなります。
調達後にどの事業進捗を作り、いつ次回ラウンドを目指すかを先に定めることが、J-KISSを資金繰りの手段だけで終わらせないために重要です。
投資家側のメリット
投資家は、株価が十分に定まっていない創業初期から投資機会を得られます。将来の資金調達ラウンドが行われた場合には、そのラウンドに連動する条件で株式取得を目指せる点が特徴です。
初期に普通株式の価格を固定して取得する場合と比べ、事業の成長性や次回調達時の評価といった不確実性を、将来の転換条件に織り込みやすくなります。ただし、投資家にとっても株式取得の時期・価格・株数が直ちに確定するわけではありません。
J-KISSのデメリット・注意点
最大の注意点は、発行時点では転換価格や発行株数が確定しないため、創業者が将来の持株比率の希薄化を読み違えるおそれがあることです。調達額だけでなく、想定する次回ラウンドの企業価値や発行株式数を置いて、転換後の株主構成を試算してください。
次回ラウンドが長期間実現しない場合、投資家と会社の双方で新株予約権の扱いが難しくなる可能性があります。個別交渉で標準的なひな形にない条件を加えると、転換やM&Aなどの局面で確認事項が増え、契約関係が複雑になることにも留意が必要です。
契約書ひな形が無償で公開されていても、株主総会決議、契約締結、変更登記、税務・法務の確認まで無料になるわけではありません。
発行後の資本政策と次回ラウンドの条件が矛盾しないかを、契約前に確認しましょう。募集新株予約権の発行には会社法上の手続が伴い、変更登記の登録免許税は1件9万円とされているため、司法書士・税理士・弁護士などに手続と条件を確認したうえで進めることが望まれます。
J-KISSで資金調達するまでの手続きと実務の流れ
J-KISS型新株予約権による調達は、資金使途と転換後の資本政策を決め、投資家との条件合意、会社法上の決議、契約・払込み、登記へと進めます。契約書の作成だけで終わらせず、次回ラウンドで必要になる潜在株式数や投資家情報も継続して管理する必要があります。
1. 調達目的・希望額・資本政策を整理する
まず、調達資金の使途と、次回の株式調達までに達成したいKPIを明確にします。採用、開発、営業などにいくら必要かを洗い出し、必要な資金額と資金が尽きるまでの期間を把握します。
希望調達額だけでなく、転換時に発行される株式数と創業者等の持株比率も試算してください。次回ラウンドの想定時期、調達規模、投資家候補を一枚の資本政策表にまとめると、条件交渉や新規投資家への説明に使えます。
2. 投資家と主要条件をすり合わせる
投資家とは、投資金額に加え、割引率やバリュエーションキャップなどの転換条件を合意します。次回資金調達時やM&A時に新株予約権をどのように扱うかも、契約締結前に確認しておくべき事項です。
情報提供の範囲・頻度、投資後に求められる対応、その他の投資条件も確認します。Coral Capitalが公開するパッケージをそのまま用いるのか、個別の修正を加えるのかを投資家とすり合わせ、修正内容は弁護士等にも確認するとよいでしょう。
3. 社内決議・契約締結・払込みを行う
条件が固まったら、募集新株予約権の発行に必要な会社法上の決議を行い、投資契約を締結したうえで投資家から払込みを受けます。決議機関や決議内容は、会社の機関設計と定款の定めを確認して判断します。
Coral CapitalのJ-KISSパッケージは、原則として取締役会非設置会社向けです。取締役会設置会社では手順が異なるため、決議前に司法書士・弁護士などへ必要書類と手続を確認してください。
4. 新株予約権の発行登記を申請する
新株予約権を発行した場合は、変更登記を申請します。募集新株予約権の発行登記にかかる登録免許税は、法務局の申請書様式上、原則として1件9万円です。
申請期限、添付書類、登記すべき事項は個別の設計によって異なります。払込み後に登記を失念しないよう、契約締結前から司法書士と申請スケジュールを確認しておくことが重要です。登記完了後も、株主名簿と新株予約権原簿に投資家・発行条件を記録し、更新を続けます。
| 手続 | 主な確認事項 | 実務上の管理物 |
|---|---|---|
| 発行決議 | 決議機関・発行条件 | 議事録・決議書 |
| 契約・払込み | 契約条件・入金確認 | 投資契約・入金記録 |
| 変更登記 | 期限・添付書類 | 登記申請書・完了書類 |
| 発行後管理 | 潜在株式数・投資家情報 | 原簿・資本政策表 |
5. 次回ラウンドに備えて投資家対応と資本政策を管理する
発行後は、事業進捗や次回ラウンドに向けた状況を投資家へ定期的に共有します。共有するKPIや資金使途を事前に整理しておくと、追加投資や紹介の相談を行う際にも説明がぶれにくくなります。
次の株式調達を始める際は、既存の新株予約権の転換条件と潜在株式数を再確認します。新規投資家に対して既存条件を開示できるよう、契約書、原簿、資本政策表を一致させて管理し、不明点は税理士・司法書士・弁護士などの専門家に確認してください。
J-KISSにかかる費用はいくら?会社設立費用との違い
J-KISS型新株予約権による調達では、契約書ひな形を無償で入手できても、登記や専門家への依頼費用が発生します。設立直後に発行する場合は、会社設立の法定実費と新株予約権の発行費用を分けずに資金計画へ入れる必要があります。
J-KISSの契約書ひな形は無償で利用できる
Coral Capitalは、J-KISS型新株予約権の契約書パッケージをオープンソースで公開しています。ひな形自体は無償で利用できますが、個別案件の条件に合わせた確認や修正まで無償になるわけではありません。
たとえば、投資家との合意内容を契約書へ反映する作業、会社法上の手続確認、資本政策表への影響確認には専門的な判断を伴います。ひな形の利用料と、資金調達を完了させるための実務コストは分けて見積もりましょう。
J-KISS発行時に見込む主な費用
募集新株予約権を発行するときは、変更登記の登録免許税として1件9万円を見込みます。発行決議や登記の内容は会社の機関設計・契約条件により異なるため、登記を依頼する司法書士へ事前に確認することが必要です。
加えて、弁護士による契約書レビュー、税理士等による会計・税務面の確認、資本政策表の作成・更新に関する費用が生じる場合があります。投資家との条件交渉によって契約書の修正や追加確認が必要になれば、依頼範囲に応じた追加報酬も想定しておくとよいでしょう。
会社設立費用も資金計画に含める
株式会社の設立登記にかかる登録免許税は、資本金の0.7%で、最低額は15万円です。さらに原始定款の認証が必要であり、認証手数料は資本金等により3万〜5万円となります。
紙の定款には原則4万円の印紙税がかかりますが、電子定款では原則不要です。合同会社は定款認証が不要で、設立登記の登録免許税は最低6万円です。設立と調達を近い時期に進める場合は、司法書士・弁護士・税理士へ依頼する範囲を整理し、合計額の見積もりを取得してください。
費用早見表
| 手続き | 主な法定実費 | 備考 |
|---|---|---|
| 株式会社設立 電子定款 |
18万〜20万円程度 +謄本等 |
登録免許税・認証費用 |
| 株式会社設立 紙定款 |
22万〜24万円程度 +謄本等 |
印紙税4万円を含む |
| 合同会社設立 電子定款 |
最低6万円程度 | 定款認証は不要 |
| 新株予約権発行登記 | 1件9万円 | 変更登記の登録免許税 |
表の金額は登記・認証・印紙に関する主な法定実費であり、専門家報酬は含みません。株式会社の設立登記費用は法務省、合同会社の手続は法務省、紙の定款の印紙税は国税庁の案内で確認できます。
実際の費用は、投資家数、契約条件、会社の機関設計、専門家へ依頼する作業範囲で変わります。発行前に、登記は司法書士、契約条件は弁護士、会計・税務と資本政策は税理士等へ相談し、それぞれの見積もりを確認したうえで判断することをおすすめします。
会社設立直後に確認したい資本金・税金・社会保険
設立直後は、資本金の額、消費税の扱い、社会保険の届出を早めに確認してください。将来の新株予約権による資金調達を予定している場合も、設立時の資金と調達資金は分けて把握し、資金繰りと法定手続に反映させる必要があります。
資本金は1円から設立できるが、実務では慎重に決める
株式会社は法的には資本金1円から設立できますが、設立時資本金は当面の運転資金を踏まえて決める必要があります。取引先、採用候補者、金融機関が登記事項を確認する場面もあるため、資本金額は対外的な信用にも関わります。
許認可が必要な事業では、資本金額が要件に関係する場合があります。今後の新株予約権による調達予定額だけでなく、自己資金で負担する開発費、外注費、役員報酬などを洗い出し、設立後に必要となる資金を見積もってください。
- 設立後の当面の支出と自己資金を確認する
- 必要な許認可の資本金要件を調べる
- 調達予定資金と設立時資本金を分けて管理する
資本金1,000万円以上では消費税の扱いに注意
新設法人は、資本金または出資金が1,000万円以上の場合、原則として設立1期目と2期目から消費税の納税義務の免除を受けられません。資本金は登記上の見え方だけでなく、税務上の判定にも影響します。
国税庁は、基準期間がない法人であっても、事業年度開始日における資本金または出資金が1,000万円以上であれば、納税義務が免除されないと案内しています。消費税の新設法人に関する取扱いを確認し、設立前に資本金額を検討してください。
将来の新株予約権の発行に伴う払込金と、設立時に登記する資本金は性質が異なります。会計・税務上の処理は、契約内容と資金の受領時期を示したうえで税理士へ確認しましょう。
法人化後の社会保険手続き
株式会社などの法人事業所は、常時従業員を使用する場合、健康保険・厚生年金保険の強制適用事業所となります。代表取締役や役員も、報酬を受けるなどの要件を満たす場合には加入対象となり得ます。
適用事業所となった場合は、健康保険・厚生年金保険 新規適用届を、適用事業所となった事実の発生から5日以内に提出します。提出先や必要書類は、日本年金機構の新規適用届の案内で確認できます。
調達資金を採用や役員報酬に充てる計画では、給与だけでなく会社負担分を含む社会保険料も資金計画に織り込む必要があります。加入対象者や報酬額の判断には個別事情があるため、設立時点で社会保険労務士または税理士へ相談すると安心です。
J-KISSを使う前に専門家へ確認したいポイント
J-KISS型新株予約権は、ひな形を用いていても、自社の機関設計・資本政策・会計処理に合わせた確認が必要です。契約締結前に、司法書士や弁護士、税理士へ資料を共有し、発行後から転換後までの手順を確認してください。
法務面で確認すること
まず、自社が取締役会設置会社かを確認し、定款と必要な決議手順を専門家に確認します。公開パッケージは原則として取締役会非設置会社向けであり、取締役会設置会社では手続が異なるためです。
- 定款上の新株予約権発行に関する定め
- 株主総会決議・取締役会決議の要否と実施順
- 投資契約の個別条項が標準ひな形から変更されていないか
- M&A、次回ラウンド、清算時の取扱い
とくに、投資家との合意内容は将来の資金調達や売却時にも影響し得ます。契約書だけでなく、決議書・登記申請の段取りまで確認することが重要です。
資本政策面で確認すること
転換後の創業者持株比率を試算し、ストックオプションを含む潜在株式数を反映した資本政策表を作成します。次回のVCラウンドで、既存の新株予約権の条件と希薄化の見通しを説明できる状態にしておく必要があります。
複数回発行する場合は、投資家ごとの払込額、上限額、割引率や評価額上限などの条件を一覧で管理してください。発行ごとの条件差を記録しないと、転換時の株数計算や投資家への説明が難しくなります。
税務・会計面で確認すること
払込金の会計処理と、設立時資本金と本調達による資金の区分は、税理士に事前確認します。資本金の額は消費税の納税義務判定にも関係し、新設法人で資本金が1,000万円以上の場合は、原則として設立1期目・2期目の免税措置を受けられません。国税庁の案内も確認してください。
あわせて、法人税・消費税の申告準備、役員報酬の決定、社会保険の加入手続を含め、初年度の管理体制と資金繰りを確認します。個別の契約条件や会社の状況で処理は変わるため、締結前に税理士・司法書士などの専門家へ相談することが安全です。
まとめ|J-KISSは「早期調達」と「将来の資本政策」を両立させて使う
記事の要点
J-KISSは、創業初期で企業価値を確定しにくいスタートアップが利用しやすい、新株予約権を用いる資金調達の仕組みです。契約書ひな形はCoral Capitalが無償公開していますが、発行には会社法上の決議や登記が伴います。
費用も資金計画に含めてください。募集新株予約権の発行登記には、原則として1件9万円の登録免許税がかかり、司法書士などへ依頼する場合は別途報酬も見込む必要があります。
また、会社設立直後は設立費用だけでなく、資本金の額、消費税の取扱い、社会保険料を含めて手元資金を確認することが欠かせません。資本金が1,000万円以上の新設法人は、原則として設立1期目・2期目の消費税の納税義務が免除されない点にも注意が必要です。
- 次回ラウンド後までの株式の希薄化を試算する
- 発行決議・登記・専門家報酬を調達費用に含める
- 設立後の税金・社会保険を含めて資金繰りを確認する
目先の調達スピードだけで決めず、次回ラウンド後の持株比率と資本政策を確認してから条件を判断しましょう。
早期の資金確保と将来の資本政策を両方見据えて設計することが、J-KISSを使う際の判断軸になります。契約条件、登記手続、税務や社会保険への影響に迷う場合は、税理士・司法書士・行政書士などの専門家に相談したうえで進めてください。
よくある質問
Q. J-KISSとは何ですか?
J-KISSは、シード期のスタートアップが企業価値や株価を直ちに確定させずに資金を受け入れ、将来の資金調達などを契機として株式へ転換するための契約書パッケージです。法令上の制度名ではなく、Coral Capitalが公開・メンテナンスしているJ-KISS型新株予約権の契約書ひな形を基礎とする手法です。
Q. J-KISSは通常の株式投資や融資と何が違いますか?
通常の株式投資では、調達時点で株価や発行株式数を定め、株式を直ちに発行します。J-KISSでは新株予約権を発行し、将来の条件に従って株式へ転換します。融資のように元本や利息の返済を前提としない点も特徴です。
Q. J-KISSの新株予約権はいつ株式に転換されますか?
まとまった次回の株式投資ラウンドが実行されると、契約で定めた条件に従って株式へ転換されます。転換価格は、次回ラウンドの株価を基準に、割引率やバリュエーション・キャップを踏まえて算定します。M&Aや清算・事業継続困難の場合の取扱いも、契約内容の確認が必要です。
Q. J-KISSはどのようなスタートアップに向いていますか?
創業初期で売上実績やKPIが少なく、企業価値を合理的に評価しにくい会社では検討しやすい手法です。次回のエクイティラウンドまでのつなぎ資金を確保し、開発や顧客検証、売上づくりを進めたい場合にも選択肢となります。一方で、企業価値や株主構成を現時点で詳細に決められる場合は、普通株式または優先株式による調達を優先する考え方があります。
Q. J-KISSの発行にはどのような費用や手続がかかりますか?
契約書ひな形は無償で利用できますが、募集新株予約権の発行には会社法上の決議、契約締結、払込み、変更登記が必要です。変更登記の登録免許税は原則として1件9万円であり、契約書レビューや税務・法務の確認には別途専門家費用が生じる場合があります。会社の機関設計や契約条件によって手続が異なるため、司法書士・弁護士・税理士などへ相談するとよいでしょう。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。