メニュー
2026.10.15
会社設立
役員社宅で節税するには?会社設立後に使える家賃の計算方法
読了目安時間:約 9分
目次
役員社宅とは?「家賃を会社負担にすれば節税」ではない理由
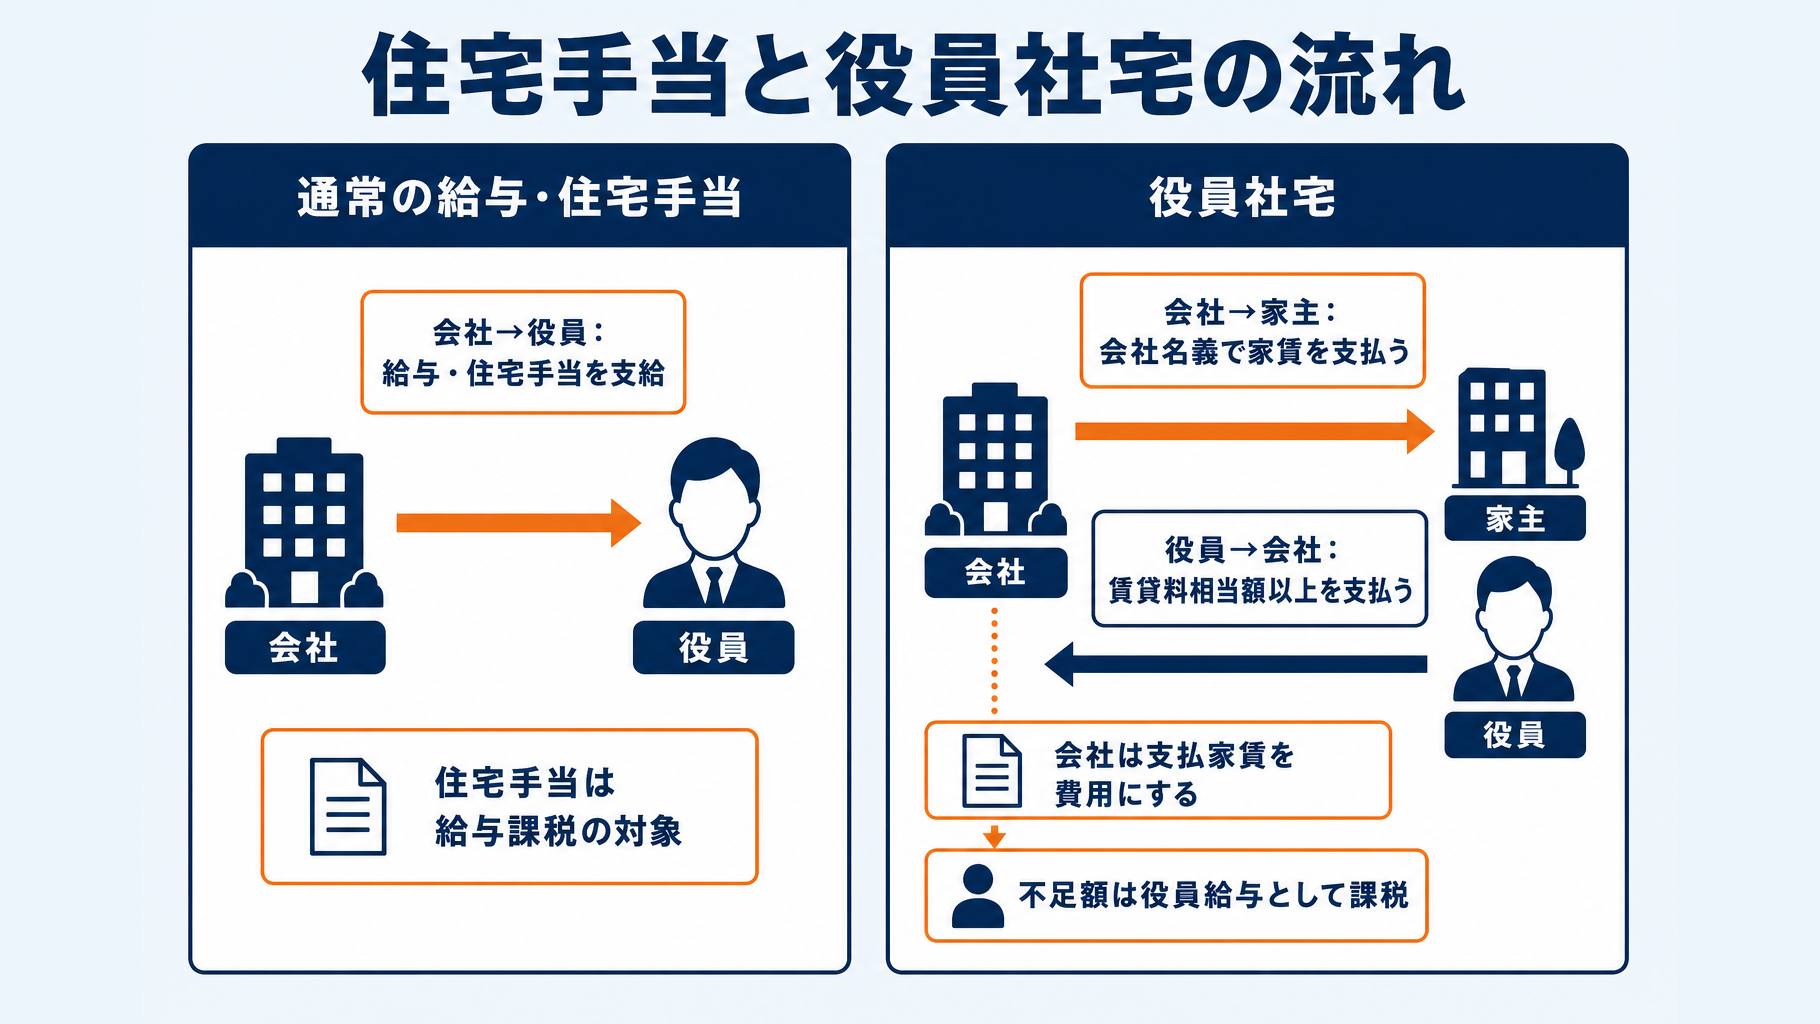
役員社宅は、会社が住居を借り上げて役員に社宅として貸与する仕組みです。役員の住居費を法人で負担する場合でも、契約名義と役員から受け取る家賃の設定によっては給与として課税されるため、家賃を会社が支払うだけで税負担が軽くなるわけではありません。
給与課税を避けるには、会社が借主となり、役員から毎月の賃貸料相当額以上を受け取る必要があります。この条件を満たすと、社宅の貸与による経済的利益は原則として役員給与に含めずに扱われます。
設立直後に代表者の自宅家賃を会社で負担したい場合は、まず現在の賃貸借契約の名義を確認してください。役員本人が家主と直接契約している物件について会社が家賃を負担する方法は、税務上は社宅貸与として扱われず、給与課税の対象になります。
国税庁は、役員に社宅を貸与し、役員から賃貸料相当額以上を受け取っている場合には給与課税しない一方、無償または低額で貸与した場合には差額を給与として課税する取扱いを示しています。
出典:国税庁「No.2600 役員に社宅などを貸したとき」
役員に無償で住居を貸すと、賃貸料相当額の全額が給与として課税されます。役員から受け取る家賃が賃貸料相当額より少ないときは、その不足額が給与課税の対象です。
| 会社の負担方法 | 税務上の主な扱い |
|---|---|
| 会社名義で借上げ・貸与 | 条件を満たせば給与課税なし |
| 無償で社宅を貸与 | 相当額全額を給与課税 |
| 低額で社宅を貸与 | 不足額を給与課税 |
| 現金で住宅手当を支給 | 給与として課税 |
| 個人契約の家賃を会社負担 | 給与として課税 |
現金で支給する住宅手当も給与課税の対象です。役員社宅による負担軽減を検討する際は、会社名義の契約に切り替えられるか、賃貸料相当額をいくらと計算するか、役員から毎月徴収できるかを確認します。
次の項目では、役員社宅で税負担に差が生じる仕組みと、会社・役員それぞれが負担する金額を確認します。物件の契約条件や役員報酬との関係で判断が分かれるため、導入前に税理士へ相談することをおすすめします。
役員社宅で節税できる仕組みと、会社・役員それぞれの負担
役員社宅による節税は、会社が借主として住居を借り、役員に貸与したうえで、役員から税務上の賃貸料相当額以上を徴収することで、住宅に関する経済的利益の給与課税を抑える仕組みです。現金の住宅手当として支給する場合とは、税務上の扱いが異なります。
役員本人が家主と契約している住居の家賃を会社が負担する形は、社宅貸与とは認められず、給与として課税されます。会社名義の賃貸借契約と、役員への貸与、毎月の家賃徴収をそろえる必要があります。
会社は支払家賃を費用にし、役員からの家賃は収入にする
会社が家主へ支払う借上げ家賃は、社宅費として処理することが想定されます。一方、役員から受け取る家賃は会社の収入となるため、会社が支払った家賃全額が、そのまま節税額になるわけではありません。
法人税への影響は、支払家賃と役員からの受取家賃との差額のほか、会社の利益状況によっても変わります。家賃負担を会社へ移すだけでなく、会社と役員の間で費用と収入が発生する点を確認してください。
役員は賃貸料相当額を負担し、給与課税を抑える
役員が住宅手当を給与として受け取る場合、その手当は給与課税の対象です。これに対し、役員社宅として貸与され、役員が賃貸料相当額以上を会社へ支払えば、社宅による経済的利益は原則として給与課税されません。
役員は無償で住めるわけではなく、毎月、定められた賃貸料相当額を会社へ負担します。無償貸与または賃貸料相当額に満たない家賃の場合、不足額は役員給与として課税されます。制度の詳細は国税庁「役員に社宅などを貸したとき」で確認できます。
| 影響する項目 | 節税額への関わり |
|---|---|
| 会社の支払家賃 | 社宅費と受取家賃の差額 |
| 役員の負担額 | 給与課税の有無を左右 |
| 役員の税率 | 所得税・住民税へ影響 |
| 社会保険料 | 報酬額との関係を確認 |
| 物件条件 | 賃貸料相当額の算定に影響 |
実際の効果は、役員報酬額、法人の利益、支払家賃、住宅の規模・種類、固定資産税課税標準額などで変動します。導入前に税理士へ試算を依頼し、会社負担と役員負担を比較したうえで判断することをおすすめします。
役員社宅の家賃はいくら?まず確認したい「小規模住宅」の判定
役員社宅による税負担の軽減を検討する際は、まず対象物件が小規模住宅に当たるかを判定します。小規模住宅かどうかで、役員から徴収すべき賃貸料相当額の計算方法が変わるためです。
判定には建物の法定耐用年数と床面積を用います。マンションでは専有部分の面積だけで判断せず、共用部分を合理的に按分した面積も加えて確認します。
| 建物の法定耐用年数 | 小規模住宅となる床面積 |
|---|---|
| 30年以下 | 132㎡以下 |
| 30年超 | 99㎡以下 |
国税庁は、区分所有建物について、共用部分の床面積を合理的に按分して専有部分へ加算した面積で判定するとしています。賃貸借契約書の専有面積だけでは判定できない場合があるため、管理会社や家主に確認する必要があります。国税庁「役員に社宅などを貸したとき」
小規模住宅かどうかで、役員負担の家賃はどう変わる?
小規模住宅なら、国税庁が示す建物・床面積・敷地に関する3項目の算式で賃貸料相当額を求めます。一方、小規模住宅ではない物件は、会社所有か借上げかによって計算方法が異なります。
借上げ社宅であっても、役員負担額が常に会社支払家賃の50%になるわけではありません。家賃の50%との比較が必要なのは小規模住宅ではない借上げ社宅であり、会社所有社宅の算式で求めた額とのいずれか多い額を確認します。
- 建物の法定耐用年数
- 共用部分を含めた判定用床面積
- 会社所有か、会社名義の借上げか
- 固定資産税課税標準額の確認可否
豪華社宅に該当すると、通常の計算式は使える?
一般的な社宅として認められない豪華社宅は、通常の算式を使えず、時価家賃相当額が賃貸料相当額となります。床面積が240㎡を超える物件は、取得価額、支払賃料、内外装などを総合的に見て判定されます。
240㎡以下であっても、プールなど一般住宅にない設備や、役員個人の嗜好を強く反映した設備がある物件は注意が必要です。設立直後に自宅を社宅へ切り替える場合は、契約前に物件資料を税理士へ示し、判定と家賃計算を確認するとよいでしょう。
小規模な役員社宅の家賃計算方法|賃貸料相当額の求め方
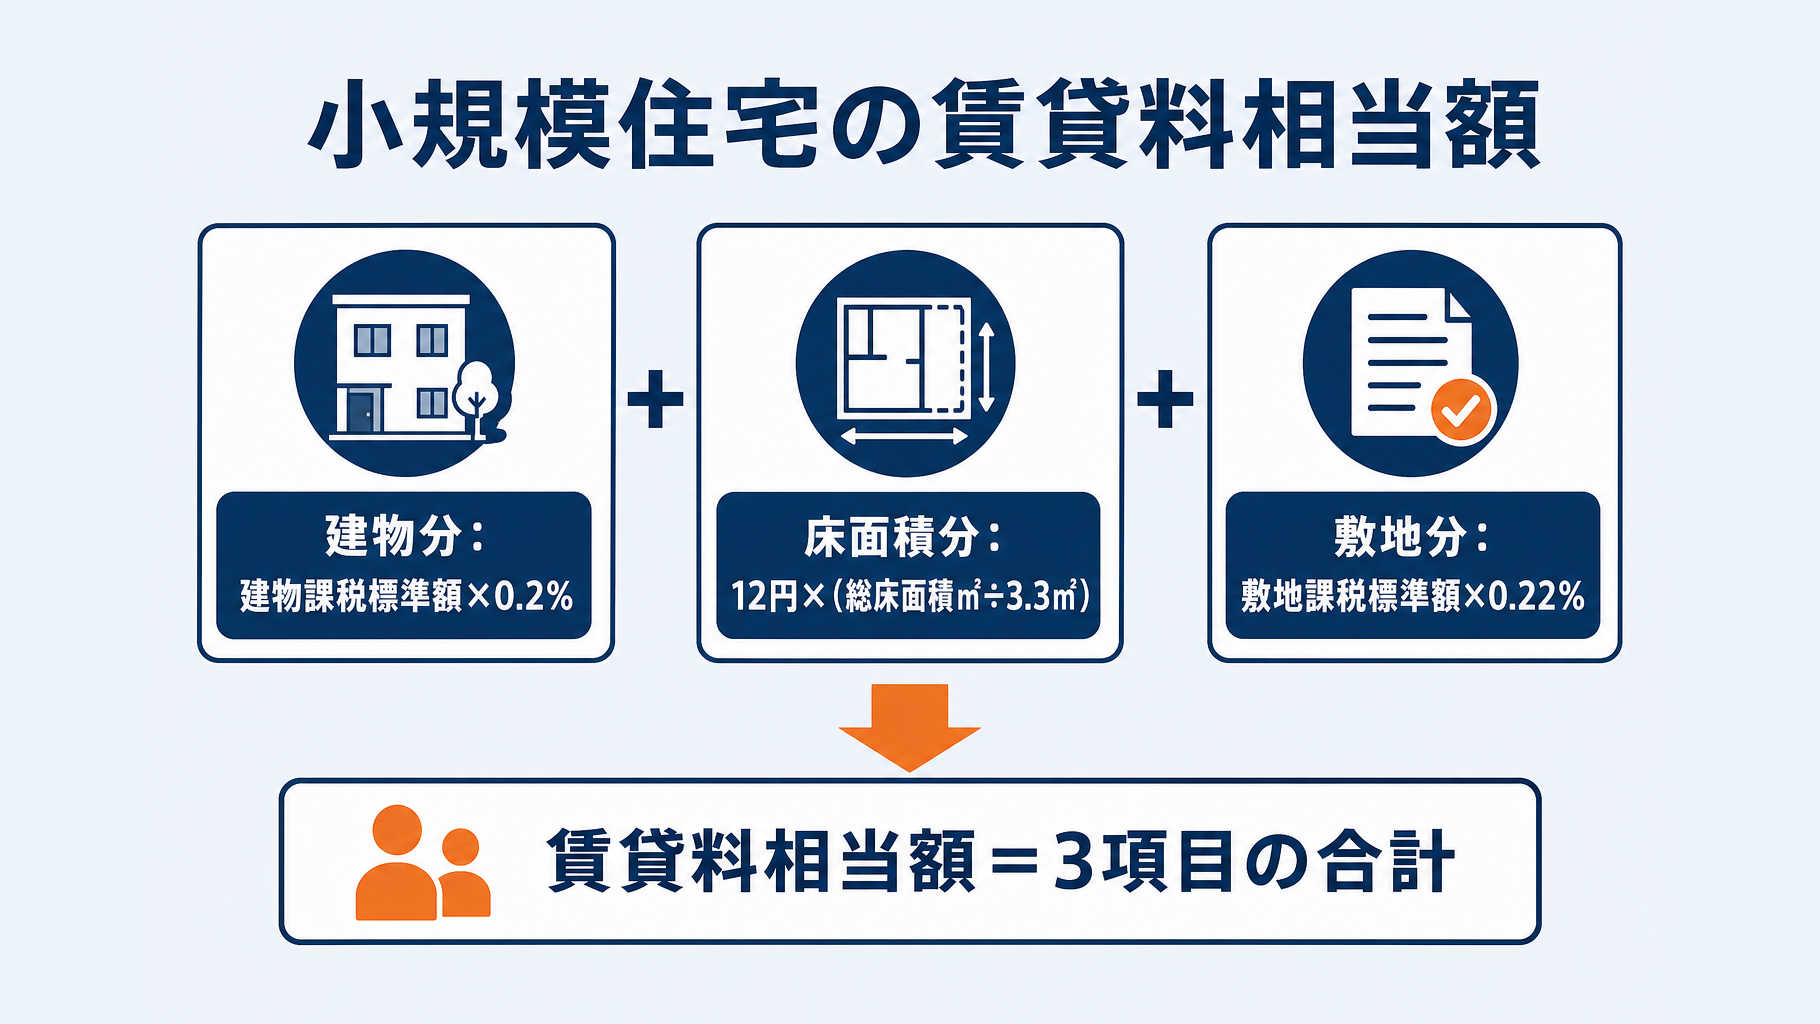
小規模住宅に該当する役員社宅は、会社が大家へ支払う家賃ではなく、税務上の賃貸料相当額を基準に役員負担額を決めます。役員から毎月この金額以上を徴収していれば、社宅貸与による経済的利益は原則として給与課税されません。
月額の賃貸料相当額は、建物と敷地の固定資産税課税標準額を用いて計算します。国税庁が示す算式は、次の3項目の合計です。国税庁「No.2600 役員に社宅などを貸したとき」で確認できます。
| 項目 | 月額の計算式 |
|---|---|
| 建物分 | 建物課税標準額×0.2% |
| 床面積分 | 12円×(総床面積㎡÷3.3㎡) |
| 敷地分 | 敷地課税標準額×0.22% |
| 賃貸料相当額 | 上記3項目の合計 |
小規模マンションの役員負担額は、どのように計算しますか?
たとえば、会社が借り上げたマンションについて、建物の固定資産税課税標準額を600万円、建物の総床面積を60㎡、敷地の固定資産税課税標準額を1,000万円と仮定します。この場合、役員から徴収すべき最低額は月額約3万4,618円です。
計算の内訳は、建物分が600万円×0.2%=1万2,000円、床面積分が12円×(60㎡÷3.3㎡)=約218円、敷地分が1,000万円×0.22%=2万2,000円となります。
| 計算項目 | 仮定した数値 | 計算結果 |
|---|---|---|
| 建物分 | 600万円×0.2% | 12,000円 |
| 床面積分 | 12円×60㎡÷3.3㎡ | 約218円 |
| 敷地分 | 1,000万円×0.22% | 22,000円 |
| 合計 | 3項目の合計 | 約34,218円 |
この例で会社が大家へ月額15万円を支払っていても、役員から月額約3万4,218円以上を徴収していれば、原則として賃貸料相当額を満たします。会社の支払家賃と、役員から徴収すべき最低額は一致しません。
上記は説明用の仮定であり、実際の金額は物件ごとの課税標準額と床面積で算定します。端数処理や物件の区分を含め、導入前に税理士へ計算内容を確認すると安心です。
固定資産税課税標準額は、どこで確認しますか?
会社が所有する社宅であれば、固定資産税の課税明細書などで建物・敷地それぞれの課税標準額を確認します。借上げ社宅では、会社が当該資料を保有していないため、家主または管理会社へ確認が必要になる場合があります。
課税標準額を取得できないまま低い役員負担額を自己判断で設定すると、賃貸料相当額との差額を役員給与として扱われるおそれがあります。算定根拠となる資料や照会記録を保管してください。
役員からはいつ、どのように家賃を徴収しますか?
役員からは、賃貸料相当額以上を毎月徴収します。給与から天引きする方法、または役員が会社口座へ振り込む方法を選び、実際に徴収した事実を帳簿や口座履歴で確認できる状態にしておきます。
- 建物・敷地の課税標準額を確認する
- 床面積を基に月額を計算する
- 計算根拠資料を会社で保管する
- 毎月の徴収方法を決めて記録を残す
小規模住宅ではない場合、役員負担は家賃の半額になる?
小規模住宅ではない借上げ役員社宅では、会社が家主へ支払う家賃の50%を役員が負担するケースがあります。ただし、常に半額でよいわけではなく、固定資産税課税標準額から計算する金額と比べて、多い方を毎月徴収します。
会社所有の社宅では「家賃の50%」という基準は用いません。物件が小規模住宅に該当するか、会社所有か借上げかを先に確認してから、役員負担額を決める必要があります。
会社所有の社宅は固定資産税課税標準額で計算します
小規模住宅ではない会社所有の役員社宅については、次の算式で月額の賃貸料相当額を求めます。この金額以上を役員から受け取っていれば、社宅貸与による経済的利益は原則として給与課税されません。
〔建物の固定資産税課税標準額×12%(法定耐用年数が30年超なら10%)+敷地の固定資産税課税標準額×6%〕÷12
この計算では、建物と敷地の固定資産税課税標準額が必要です。実際の家賃水準だけで役員負担額を決めるのではなく、対象年度の課税標準額を基に確認します。
借上げ社宅は「算式による額」と家賃の50%を比べます
小規模住宅ではない借上げ役員社宅の賃貸料相当額は、次のうち高い方です。したがって、家主への支払家賃の半額が基準額を上回る場合には、役員から半額以上を徴収する必要があります。
| 比較する金額 | 計算方法 |
|---|---|
| 固定資産税による額 | 会社所有社宅と同じ算式 |
| 支払家賃による額 | 会社が家主へ払う家賃の50% |
借上げ社宅であっても、物件が小規模住宅なら家賃の50%との比較は行わず、小規模住宅用の算式で計算します。床面積と建物の法定耐用年数を確認しないまま「半額負担」と決めると、徴収額が不足して給与課税の対象となるおそれがあります。
管理費を含む場合は、家主へ支払う総額を確認します
家主に支払う賃借料にエレベーター保守料、共用部分の電気料、火災保険料などの管理費が含まれている場合があります。このような借上げ社宅では、国税庁の質疑事例上、管理費等を含む総額で通常の賃貸料を計算して差し支えないとされています。
賃貸借契約書で家主へ支払う金額の内訳を確認し、家賃の50%を比較する際には管理費等を含む総額を用いるか検討します。
設立直後に自宅を社宅へ切り替える場合は、契約形態や課税標準額の確認先によって計算が変わります。国税庁の役員社宅に関する取扱いを確認したうえで、契約前に税理士へ計算根拠を確認するとよいでしょう。

会社設立後に役員社宅を導入する手順と必要書類
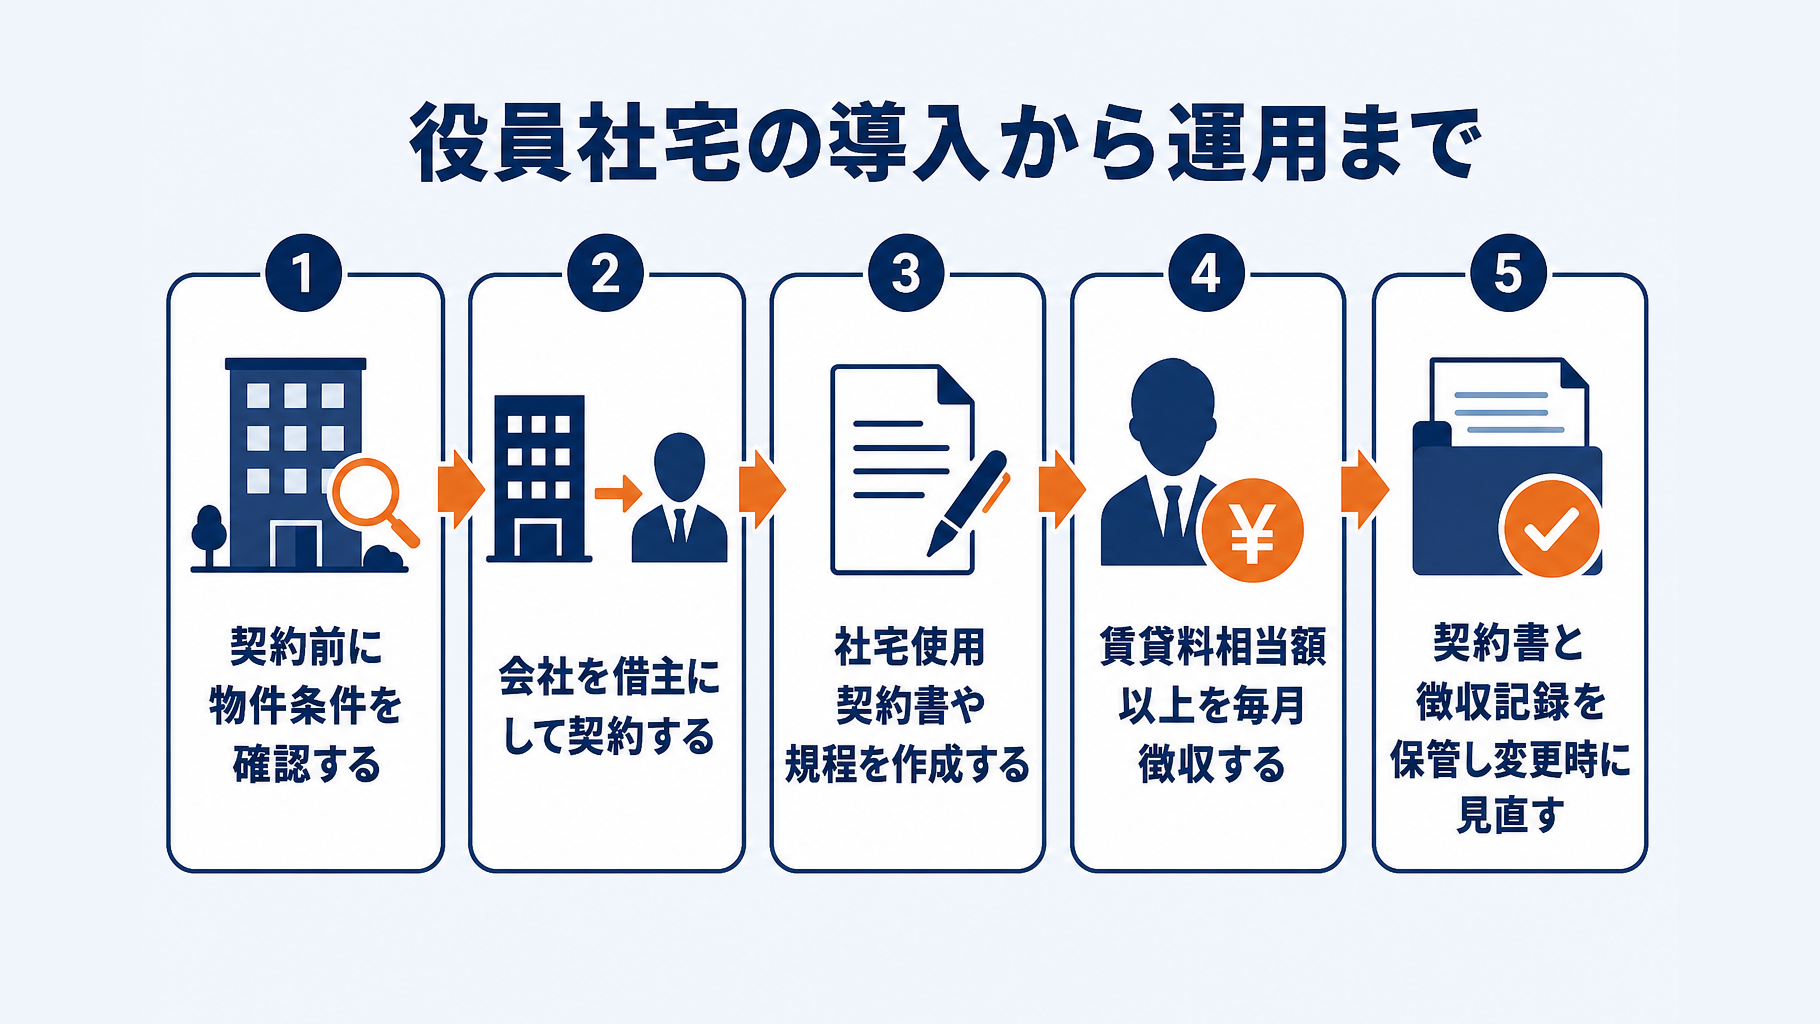
会社設立後に役員社宅を導入するなら、物件の確認から会社名義での契約、役員負担額の徴収までを一連の手順として進めます。代表者が個人契約している自宅の家賃を会社が支払うだけでは社宅貸与と扱われないため、契約関係と記録を先に整える必要があります。
1.物件が役員社宅として使えるか確認する
契約前に、床面積、建物の法定耐用年数、設備を確認し、賃貸料相当額の計算区分を判断します。床面積が大きい物件や、プールなど一般的な住宅にない設備がある物件は、豪華社宅に該当する可能性もあるため注意が必要です。
借上げ社宅では、家主または管理会社に対し、借主を法人とする契約が可能かを確認します。マンションでは共用部分を合理的に按分した面積が判定に関係する場合もあるため、物件資料を入手しておくとよいでしょう。
2.会社を借主として賃貸借契約を結ぶ
賃貸借契約上の借主は会社にします。会社が家主へ家賃を支払い、その会社が役員へ住宅を貸す形にして、初めて借上げ役員社宅としての前提を満たします。
役員本人が家主と直接契約している住宅について、会社が家賃を負担する場合は社宅の貸与とは認められず、給与として課税されます。契約名義の確認は、導入時に欠かせません。国税庁「役員に社宅などを貸したとき」
3.社宅使用契約書または役員社宅規程を作成する
会社と役員の間で、会社が住宅を貸与する関係を文書化します。役員の月額負担、給与天引きまたは振込による支払方法、入退去時の取扱い、契約終了時の対応を定めておくと、実際の運用と契約内容を一致させやすくなります。
国税庁の一次資料では、社宅規程や使用契約書の一律の作成義務は確認できません。ただし、税務調査で社宅貸与の実態を説明する資料となるため、設立直後から作成・保管することが望まれます。
4.賃貸料相当額を計算し、毎月徴収する
役員からは、税務上の賃貸料相当額以上を毎月徴収します。小規模住宅に当たるか、小規模住宅ではない借上げ社宅かなどにより計算方法が異なるため、固定資産税課税標準額などの根拠資料を確認して算定します。
徴収額が賃貸料相当額を下回ると、その差額が役員給与として課税されます。給与からの天引き又は役員本人から会社口座への振込を継続し、毎月の徴収記録を残してください。
5.契約書・計算資料・徴収記録を保管し、変更時に見直す
導入後は、契約と実際の支払いがずれないように管理します。家賃改定、契約更新、役員の変更、転居などがあれば、賃貸料相当額と社宅使用条件を改めて確認します。
- 会社名義の賃貸借契約書
- 社宅使用契約書または役員社宅規程
- 賃貸料相当額の計算根拠資料
- 固定資産税課税標準額の確認資料
- 給与天引き又は振込による家賃徴収記録
特に借上げ物件では、固定資産税課税標準額を家主や管理会社へ確認する必要が生じ得ます。物件条件や役員報酬との関係も含めて導入効果を判断したい場合は、契約前に税理士へ相談すると安全です。
役員社宅の消費税・経理処理で注意したいポイント
借上げ役員社宅で会社が家主に支払う家賃は、会社が住宅として役員へ転貸することが契約上明らかであれば、原則として消費税は非課税です。役員から受け取る賃料も、原則として住宅の貸付けとして非課税になります。
ただし、事務所利用や店舗併用など住居以外の利用がある場合は、取扱いを個別に確認する必要があります。契約書の使用目的と実際の利用状況が一致しているか、導入時に税理士へ確認すると安心です。
家賃の支払いと役員負担額は、別々に記帳する
会社が支払う家賃と、役員から徴収する家賃は分けて記帳してください。家主への支払いだけを費用計上し、役員負担分の入金や給与天引きを記録しないと、実際に賃料を受け取ったことを説明しにくくなります。
役員負担額を給与から控除する場合は、給与明細の控除欄、給与計算の記録、会計帳簿の金額を一致させます。賃貸料相当額以上を毎月徴収した記録を残すことが、給与課税のリスクを抑える前提です。
- 会社名義の賃貸借契約書と、役員への使用条件を確認する
- 家主への支払家賃と役員からの徴収家賃を区分して記帳する
- 給与天引きの場合、給与明細と控除記録を保存する
- 賃貸料相当額の計算資料を毎月の徴収記録と併せて保管する
初期費用・更新費用と、制度設計上の見落としに注意する
敷金、礼金、更新料、仲介手数料は、支出の性質によって会計・税務上の処理が異なります。支払い時に家賃と同じ費用として処理するのではなく、契約内容と金額を税理士に確認してから仕訳を決めましょう。
また、役員個人名義の賃貸借契約のまま会社が家賃を負担すると、社宅の貸与ではなく給与として扱われます。国税庁の説明も踏まえ、会社を借主とする契約へ切り替えたうえで、役員から家賃を徴収する形に整える必要があります。
小規模住宅に該当するかを確認せず任意の低額家賃を設定したり、豪華社宅に該当する可能性を見落としたりすると、賃貸料相当額の判定を誤るおそれがあります。物件の床面積や設備、計算根拠を事前に確認してください。
役員社宅で節税するなら、契約名義・家賃計算・徴収記録をそろえる
役員社宅は、会社設立後に検討できる税務上の選択肢の一つです。ただし、会社が役員の自宅家賃を負担するだけでは社宅貸与として扱われず、役員への給与として課税される可能性があります。
会社が借主として契約し、役員に貸与したうえで、賃貸料相当額以上を毎月徴収する形を整える必要があります。役員本人が家主と契約している物件の家賃を会社が支払う方法や、住宅手当として現金を支給する方法は、社宅の取扱いとは異なります。
- 会社名義で賃貸借契約を締結する
- 役員との社宅使用契約書または社宅規程を用意する
- 小規模住宅かどうかを確認して賃貸料相当額を計算する
- 会社所有か借上げかに応じて計算方法を確認する
- 給与天引きや振込で役員家賃を毎月徴収し、記録を残す
賃貸料相当額は、小規模住宅に該当するか、会社が所有する物件か借り上げた物件かによって計算方法が異なります。役員から受け取る金額が賃貸料相当額を下回ると、その差額は給与として課税されるため、計算根拠と徴収記録の保存が欠かせません。国税庁の取扱いも確認しておきましょう。
導入の可否や賃貸料相当額は、物件条件や会社の契約形態によって変わります。契約前に税理士へ相談し、物件条件、賃貸料相当額、社宅規程、経理処理を確認したうえで進めることをおすすめします。
よくある質問
Q. 個人名義で契約している自宅の家賃を会社が支払うと、役員社宅になりますか?
役員本人が家主と直接契約している住居の家賃を会社が負担しても、税務上は社宅貸与として扱われず、給与課税の対象となります。役員社宅として扱うには、会社が借主となり、役員へ貸与する契約関係を整える必要があります。
Q. 役員社宅では、役員から家賃をいくら徴収すればよいですか?
原則として、税務上の賃貸料相当額以上を毎月徴収する必要があります。小規模住宅に該当するか、会社所有か借上げかによって計算方法が異なるため、固定資産税課税標準額などの資料を基に確認し、税理士へ相談すると安心です。
Q. 役員社宅の家賃を給与から天引きしてもよいですか?
給与から天引きする方法、または役員が会社口座へ振り込む方法で毎月徴収できます。実際に徴収したことを確認できるよう、給与明細、会計帳簿、口座履歴などの記録を保管してください。
Q. 借上げ役員社宅なら、役員負担額は会社が払う家賃の半額ですか?
小規模住宅ではない借上げ社宅では、会社所有社宅の算式による額と、会社が家主へ支払う家賃の50%を比較し、高い方が賃貸料相当額となります。小規模住宅に該当する場合は、家賃の50%との比較ではなく、小規模住宅用の算式で計算します。
Q. 役員社宅の導入時に、社宅使用契約書や社宅規程は必要ですか?
国税庁の一次資料では、社宅規程や使用契約書の一律の作成義務は確認できません。ただし、会社と役員の貸与関係や役員負担額、支払方法を説明する資料となるため、作成・保管することが望まれます。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。