メニュー
2026.10.16
起業・開業
エンジェル税制とは?起業家が投資を受けるための要件と手続き
読了目安時間:約 10分
目次
エンジェル税制を使える会社なら、個人投資家に投資メリットを示せる
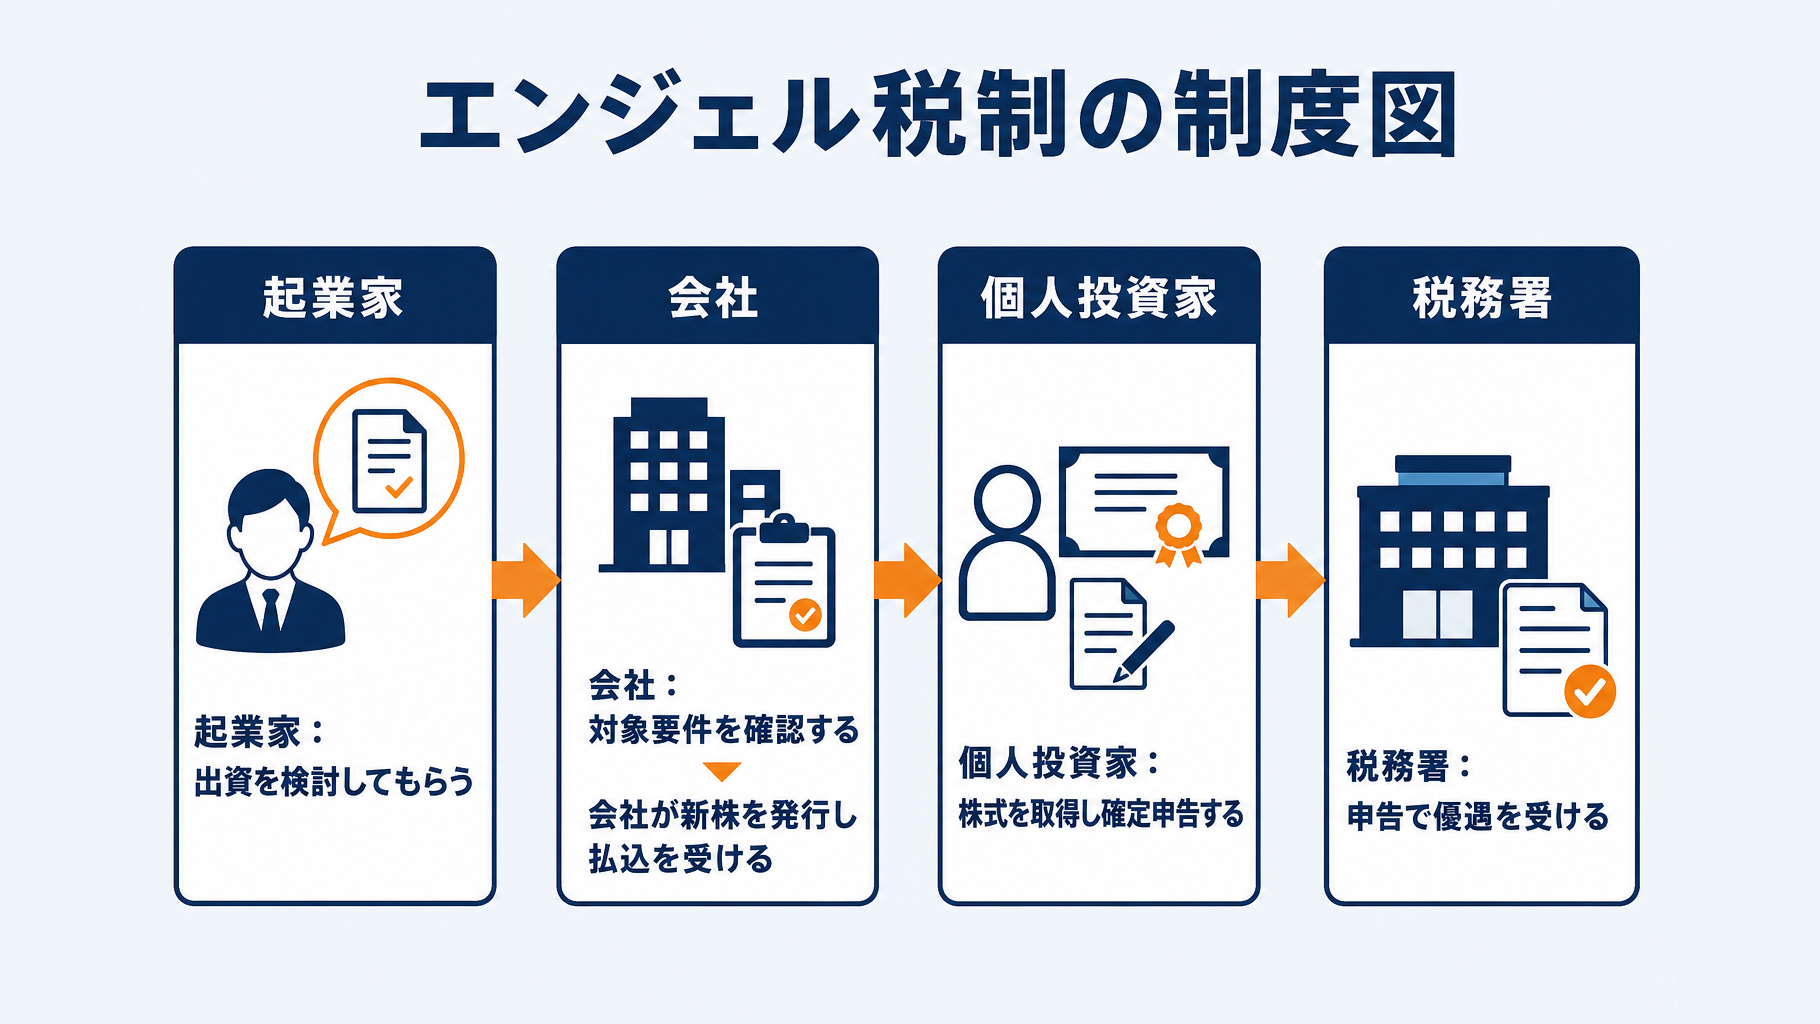
エンジェル税制とは、一定のスタートアップへ出資して株式を取得した個人投資家の所得税負担を軽減する制度です。自社が対象となれば、個人投資家に対して税制上の優遇を投資判断の材料として示せるため、資金調達の後押しになる可能性があります。
この制度によって減税を受けるのは起業家や会社ではなく、出資する個人投資家です。投資を検討する人から「税制優遇の対象になるか」と確認された際に、会社要件や手続きの状況を説明できるようにしておく必要があります。
対象要件を満たしていても、自動的に優遇を受けられるわけではありません。通常は未登録・未上場の株式会社であることが前提となり、合同会社は通常の制度対象にはなりません。また、投資前の確認制度を利用する場合や投資後には、所定の確認申請が必要になる場合があります。
投資家が所得税の特例を受けるには、会社から交付される書類を用意し、本人が確定申告を行います。起業家側は、株式の発行に伴う金銭払込みであることを含め、投資の方法と必要書類を事前に確認しておくことが大切です。
この記事では、自社が対象会社に該当するか、確認申請をいつ進めるか、投資家へどの書類を渡すかを中心に解説します。制度要件や提出書類は改正される可能性があるため、申請前に経済産業省の案内、中小企業庁の申請案内、申請先となる都道府県の最新情報を確認してください。
個別の要件判定や株式発行の設計は、資金調達の条件によって結論が変わり得ます。投資契約や申請を進める前に、税理士などの専門家へ相談することをおすすめします。
エンジェル税制とは?起業家が知っておきたい制度の仕組み
エンジェル税制は、一定の要件を満たす未上場スタートアップへ出資し、株式を取得した個人投資家に所得税の優遇を設ける制度です。起業家にとっては、投資家が税負担や投資損失のリスクを考慮しやすくなるため、個人からの出資を検討してもらう際の材料になり得ます。
ただし、優遇を受けるのは会社ではなく投資家です。会社は、自社が対象要件を満たすかを確認し、投資家が確定申告で利用するための確認手続きを進める必要があります。
どのような株式取得が対象になるのか
原則として対象となるのは、会社が発行する新株を、個人投資家が金銭を払い込んで取得する出資です。たとえば、資金調達のために株式会社が募集株式を発行し、投資家の払込金が会社へ入金される形が想定されます。
一方、創業者や既存株主が保有する株式を投資家へ売却する二次取得は、原則として対象になりません。投資家への説明では「制度を使える予定」と伝えるだけでなく、発行する株式の内容、払込方法、会社の要件を事前に確認しておくことが必要です。
| 取得の形 | 資金の支払先 | 制度上の扱い |
|---|---|---|
| 新株の発行 | 会社 | 原則として対象 |
| 既存株式の売買 | 既存株主 | 原則として対象外 |
投資家の税負担や損失リスクにどう関係するのか
制度には、投資額を総所得金額等から控除する仕組みや、他の株式譲渡益から投資額を控除する仕組みがあります。対象会社・投資家・取得方法などの条件により適用関係が変わるため、投資家は国税庁の案内も踏まえて申告を判断します。
また、対象株式を売却して損失が生じた場合には、一定の条件の下で、一般株式等や上場株式等の譲渡益との損益通算、翌年以後3年間の繰越控除が認められる特例があります。こうした取扱いは、未上場株式への投資に伴う損失リスクを検討する投資家にとって、判断材料の一つとなります。
制度の適用可否は、会社・投資家ともに要件を満たしているかを、原則として投資家の払込期日時点で判定します。
起業家は制度をどう位置付けるべきか
エンジェル税制の対象となる見込みがあれば、エンジェル投資家へ出資の税務上のメリットを示しやすくなります。ただし、制度の対象であること自体が、事業の成長性、企業価値、資金調達の成立を保証するものではありません。
資金調達を進める際は、事業計画と資金使途を明確にしたうえで、投資契約の条件、株式価値、優先株式を発行する場合の権利内容などを別途検討します。通常の対象会社は未登録・未上場の株式会社であり、合同会社は対象外となるため、会社形態も早い段階で確認してください。
要件や確認書類は投資時点の制度に基づいて判断されます。投資家へ確定的な説明をする前に、中小企業庁の対象企業要件を確認し、税理士や資金調達に詳しい専門家へ相談することをおすすめします。
エンジェル税制の優遇措置A・Bは何が違う?
エンジェル税制の優遇措置A・Bは、投資家がどの所得から投資額を控除するかが異なります。Aは総所得金額等から、Bは同じ年の他の株式譲渡益から控除する仕組みであり、投資家の所得状況によって訴求しやすい類型が変わります。
| 区分 | 控除先 | 控除対象額 | 主な対象会社 |
|---|---|---|---|
| 優遇措置A | 総所得金額等 | 投資額-2,000円 | 設立初期の会社 |
| 優遇措置B | 他の株式譲渡益 | 投資額の全額 | 設立後10年未満 |
優遇措置Aは、投資額を総所得金額等から控除する
優遇措置Aでは、投資額から2,000円を差し引いた額を、その年の総所得金額等から控除します。控除対象となる投資額は、総所得金額等の40%または800万円のいずれか低い額が上限です。中小企業庁の制度案内で最新の取扱いを確認してください。
設立初期のスタートアップを想定した類型ですが、プレシード・シード特例を含め、対象になるかは申請時点の現行要件で個別に確認する必要があります。起業家は投資家へ説明する際、所得控除額がそのまま減税額になるわけではない点も伝えると誤解を防げます。
優遇措置Bは、他の株式譲渡益から投資額を控除する
優遇措置Bでは、対象会社への投資額全額を、その年に生じた他の株式譲渡益から控除します。控除対象投資額に上限はありませんので、株式の売却益がある個人投資家にとって検討材料になり得ます。国税庁の案内も併せて確認が必要です。
対象は原則として、設立後10年未満の中小企業者である株式会社等です。投資家に対しては、保有株式の売却益の有無や発生年によって利用可否が変わるため、個別の申告判断を税理士へ確認してもらうよう案内するとよいでしょう。
プレシード・シード特例と投資後の損失特例も確認する
一定の特例対象株式に該当するプレシード・シード特例では、譲渡益控除について年間20億円まで非課税とされ、20億円を超える部分は課税繰延べの取扱いがあります。自ら会社を設立する発起人向けの起業特例とは区別し、外部投資家からの資金調達ではA・Bと関連特例を確認します。経済産業省の投資家向け案内を参照してください。
特定株式の売却損失は、一定の条件を満たせば一般株式等・上場株式等の譲渡益と損益通算でき、なお控除しきれない損失は翌年以後3年間に繰り越せる場合があります。解散・清算結了や破産手続開始決定などで価値を失った株式も、特例の対象となる可能性があります。
優遇措置の適用や損失特例は、投資家・会社・払込時点の条件によって結論が変わります。資金調達の資料では適用を約束せず、投資家が税理士等へ確認する前提で制度上の可能性を示すにとどめることが安全です。
自社は対象になる?エンジェル税制の会社要件
対象となるかは、会社形態、規模、設立年数、事業内容、株主構成を払込日時点で確認して判断します。個人投資家への出資提案を始める前に、自社の登記情報、従業員数、資本政策を申請窓口の要件と照合しておく必要があります。
株式会社であり、中小企業者の規模に収まっているか
通常の対象会社は、原則として未登録・未上場の株式会社です。合同会社は通常の対象会社にならないため、合同会社として設立済みの場合は、組織変更の可否も含めて早期に専門家へ相談してください。
また、業種ごとに資本金または常時使用する従業員数の基準があります。主たる事業の業種区分は、登記上の目的だけでなく実際の事業内容も踏まえて、中小企業庁の対象会社要件や申請先へ確認することが必要です。
| 業種 | 資本金の基準 | 従業員数の基準 |
|---|---|---|
| 製造・建設・運輸・その他 | 3億円以下 | 300人以下 |
| ソフトウェア・情報処理 | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| サービス業 | 5,000万円以下 | 100人以下 |
| 小売業 | 5,000万円以下 | 50人以下 |
| 旅館業 | 5,000万円以下 | 200人以下 |
設立年数に応じた研究開発・成長性の要件を満たすか
優遇措置Bでは、原則として設立後10年未満であることに加え、設立年数に応じた研究開発または成長性の要件が求められます。研究開発費が少ない場合でも、人員要件や売上高成長率で判定できる類型があるため、研究開発費だけで対象外と判断しないでください。
設立1年未満は研究者または新事業活動従事者が2人以上で、常勤役員・従業員の10%以上であることが必要です。設立1年以上2年未満は試験研究費等が収入金額の3%超または同人員要件、2年以上5年未満は試験研究費等3%超または売上高成長率25%超、5年以上10年未満は試験研究費等5%超が主な基準です。
株主構成や事業内容に問題がないか
原則として、特定の株主グループ以外からの投資が6分の1以上必要です。プレシード・シード特例の追加要件を満たす優遇措置Aでは、外部資本比率が20分の1以上に緩和される場合があります。
資本金1億円超の大規模法人やその子会社などに実質的に支配されていないことも確認対象です。第三者割当増資、大企業・VC・事業会社からの出資を予定または実施している場合は、出資前に株主名簿と資本政策を専門家・申請窓口へ提示して確認するとよいでしょう。
除外業種・除外事業に該当しないことも必要であり、対象可否は実際の事業内容に基づいて確認される可能性があります。
- 未登録・未上場の株式会社であるか確認する
- 主たる業種と資本金・従業員数を照合する
- 設立日、試験研究費、人員構成、売上成長率を整理する
- 株主名簿から外部資本比率と支配関係を確認する
- 最新の除外要件を経済産業省・申請窓口で確認する
投資家側にも要件はある?起業家が確認しておくべきポイント
優遇措置を受けるのは、対象会社の新株を金銭で取得する個人投資家です。法人VC、CVC、事業会社が出資しても、これらの法人が投資家として本制度の所得税優遇を受けるものではありません。
同じ資金調達ラウンドに個人と法人が参加する場合、制度利用を検討する対象は個人の払込分です。既存株主から株式を買い取る二次取得は、原則として対象にならないため、発行する株式への出資であることも確認します。
判定基準日は、投資家の払込期日ですか?
会社側と個人投資家側の要件は、原則として投資家が資金を払い込む日を基準に判定されます。投資契約を締結した日や株主総会で決議した日、登記日だけで適格性が確定するわけではありません。
払込期日から逆算して、確認申請の準備状況、投資家情報、発行条件を照合してください。事前確認を利用していても、投資後には払込日時点で改めて確認申請が必要とされています。詳細は中小企業庁の事前確認案内で確認できます。
払込期日の変更は要件判定に影響し得るため、日程変更時は確認書類と申請状況を見直します。
投資家には何を、どこまで伝えるべきですか?
会社は、対象会社に該当する見込みの根拠、確認申請の進捗、投資後に交付予定の書類と交付時期を、出資前に説明します。確定申告で手続するのは投資家本人であるため、税制上の適格性を営業資料で断定しない姿勢が必要です。
控除の可否や控除額は、投資家自身の所得、株式譲渡益の有無など個別事情にも関わります。会社側は必要書類を期限までに交付し、投資家には申告前に税理士等へ確認するよう案内するとよいでしょう。
- 出資者を個人と法人に分け、個人の払込額を把握する
- 投資契約日ではなく、各投資家の払込期日を確定する
- 払込日までの確認申請と添付書類の準備予定を共有する
- 確定申告用書類の名称と交付時期を投資家へ事前案内する
確認申請はいつ・どう進める?投資実行までの流れ
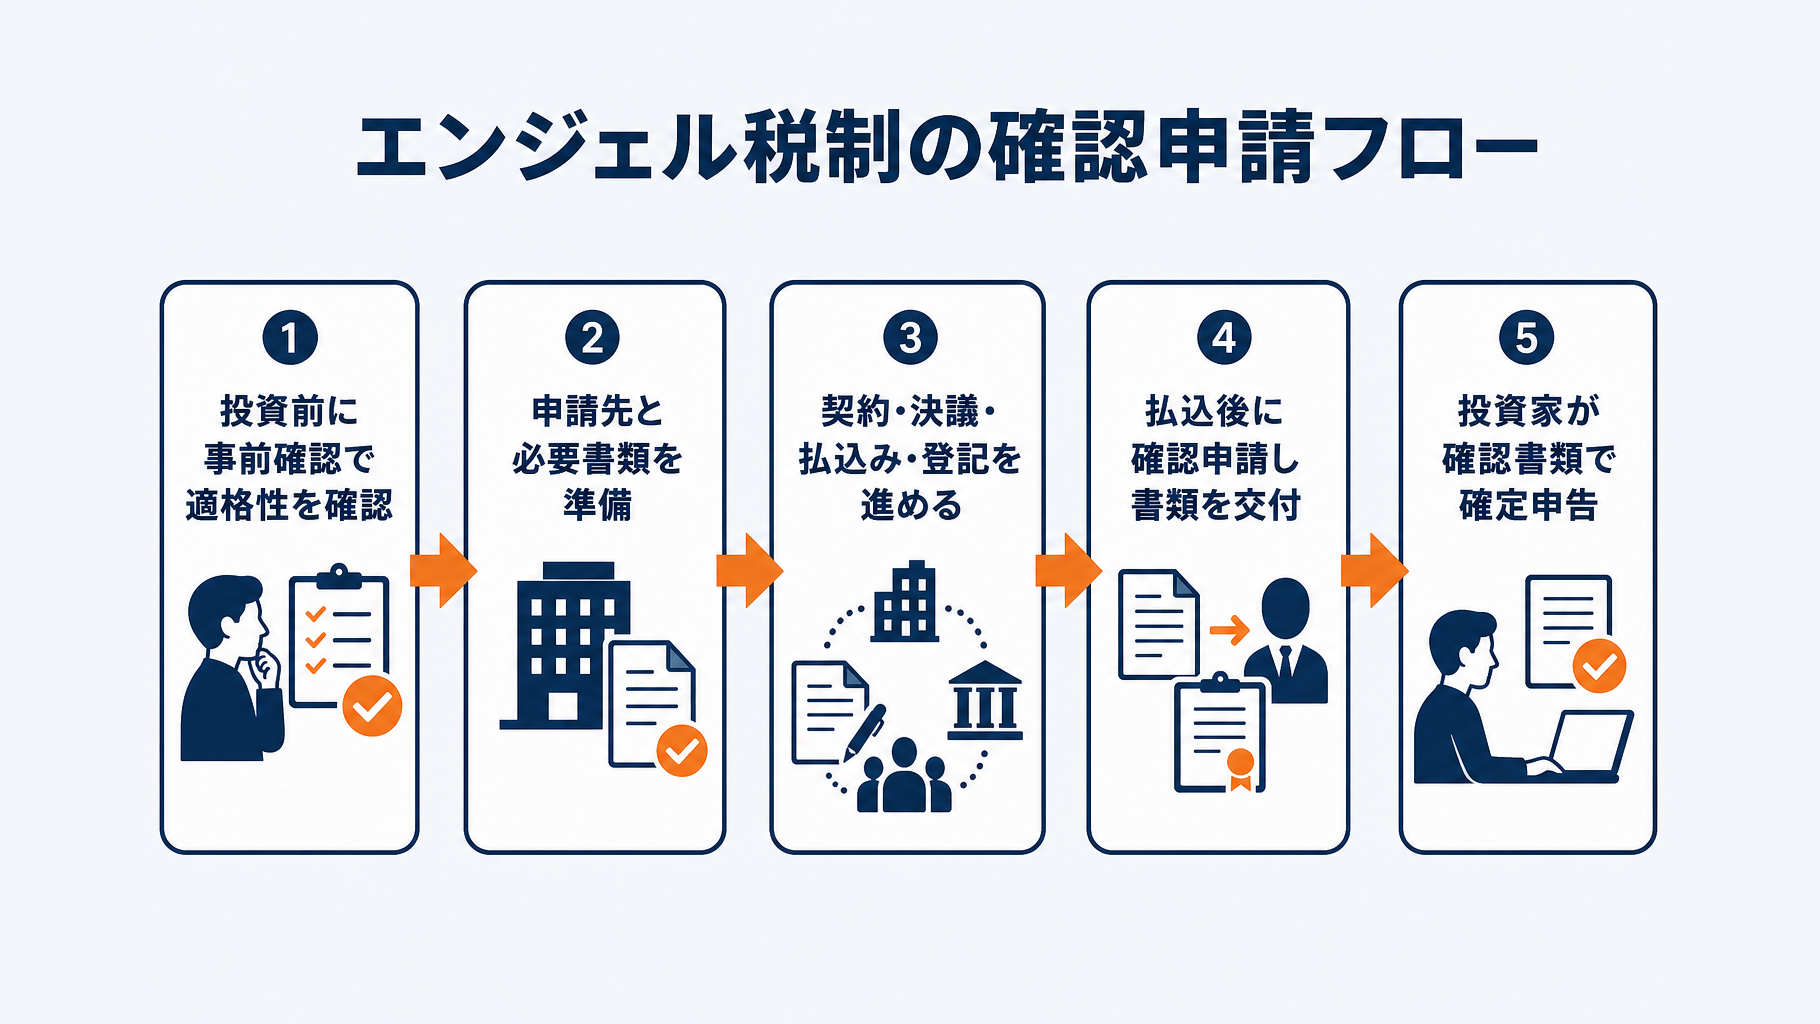
確認申請は、投資条件を確定する前の事前確認と、払込み後の正式な確認申請に分けて考えると進めやすくなります。投資家が確定申告で優遇を受けるには、払込日時点の要件に基づく確認書類が必要です。
資金調達の条件を固める前に何を確認する?
まず、会社形態、設立年月日、資本金、従業員数、株主構成、事業内容を一覧にして、自社が対象となる見込みを確認します。通常の対象会社は未登録・未上場の株式会社であり、合同会社は対象外となります。
優遇措置A・Bのどちらを想定するかは、投資家の所得や株式譲渡益の状況にも関わるため、投資家と早めに共有してください。投資前に適格性を示したい場合は事前確認制度を利用できますが、投資後には払込日時点での確認申請が改めて必要です。
申請先と必要書類はどう準備する?
申請先となる都道府県等の窓口を確認し、予定する制度類型に対応した様式を入手します。提出書類や提出方法は申請先によって異なるため、中小企業庁の申請案内と窓口の最新案内を確認してください。
| 区分 | 主な準備資料 |
|---|---|
| 会社の状況 | 定款、登記事項証明書 |
| 株主・財務 | 株主名簿、決算書、試算表 |
| 要件の裏付け | 従業員数、研究開発費の資料 |
| 投資の事実 | 契約書、引受書、払込資料 |
払込みと新株発行はどの順番で進める?
投資家による金銭の払込みは、第三者割当増資の手続と整合させて実施します。募集事項を決定し、会社の機関設計や定款に応じて株主総会または取締役会の決議を経て、払込みと変更登記を進めます。
確認申請の予定日から逆算し、投資契約、会社法上の決議、登記、払込記録の準備日を一つの工程表にまとめてください。払込期日は要件判定の基準となるため、決議日や入金日が資料間で矛盾しないよう管理する必要があります。
払込み後の確認申請と投資家への交付はどう行う?
払込み後は、払込日時点で会社要件を満たしていたことについて確認申請を行います。確認書類の交付までに時間がかかると投資家の申告準備に影響するため、入金確認後は速やかに申請書類を提出します。
会社は確認書のほか、投資家が申告時に必要とする書類を正確に交付します。投資契約書、株式引受書類、払込確認資料は、申請後も整理して保管しておくと、追加照会への対応がしやすくなります。
投資家の確定申告まで会社は何をする?
税制優遇を受ける手続の主体は個人投資家であり、原則として投資家自身による確定申告が必要です。会社が確認申請を終えただけで、投資家への優遇適用が完了するわけではありません。
投資家から確認書類や株式取得内容について照会を受けた際に回答できるよう、担当者と保管場所を決めておくとよいでしょう。個別の要件判定や申告書類の扱いは、投資家側の税理士も含めて税理士・行政書士・司法書士などの専門家に確認してください。
確認申請でつまずきやすいポイントと対策
確認申請では、会社形態、判定時点の要件、株主構成、投資家へ渡す書類の準備を早めに確認する必要があります。投資契約の締結や払込みの後に不備が判明すると、投資家が予定していた税制上の優遇を受けられないおそれがあります。
合同会社のまま資金調達を進めてしまう
通常の制度では、対象会社は原則として未登録・未上場の株式会社であり、合同会社は対象になりません。個人投資家からの出資を予定している場合は、設立時点で会社形態を資金調達方針と合わせて検討することが必要です。
投資家との条件交渉が進んだ後に合同会社であることが問題になると、組織変更や資本政策の見直しが必要になる可能性があります。対象会社の形態を含む要件は、中小企業庁の対象企業要件で確認し、設立前または投資交渉の初期に専門家へ相談してください。
事前確認だけで適用できると誤解する
事前確認は投資前に会社の適格性を確認する手段ですが、投資後の確認申請を省略するものではありません。最終的には、個人投資家の払込日時点で要件を満たしているかが確認されます。
事前確認の申請後から払込みまでに、増資、採用、役員変更などがある場合は注意が必要です。資本金、従業員数、株主構成などが変わる予定なら、払込み前に改めて申請内容と実態に差異がないかを確認しましょう。
事前確認を受けた場合でも、投資後には払込日時点の要件に基づく確認申請が必要です。投資実行日を確定する前に、直近の会社情報をそろえて確認することが求められます。
外部資本比率・株主構成の確認が不十分
株主構成は、氏名と持株数だけでなく、創業者、役員、親族、既存株主、事業会社との関係性まで含めて整理します。投資家の属性や既存株主との関係が要件判定に影響し得るため、投資契約を結ぶ前に確認することが大切です。
資金調達の前後それぞれの持株比率を、発行済株式数と新株発行数に基づいて試算してください。誰から、どの条件で、いくら調達するかを一覧にし、最新の株主名簿と照合します。
- 株主名簿を最新の持株数・住所で更新する
- 創業者・役員・親族等との関係を整理する
- 増資前後の発行済株式数と持株比率を試算する
- 投資家ごとの払込額、株式数、払込日を確定する
投資家に渡す書類の準備が遅れる
投資家は確定申告で会社から交付される書類を使用するため、確認申請や書類交付が遅れると不満やトラブルにつながり得ます。資金調達の実行日から逆算し、申請担当者と投資家への連絡窓口を決めておくと、確認漏れを抑えやすくなります。
会社、税理士、司法書士、行政書士などが関与する場合は、誰が株主名簿、払込記録、登記関係書類、申請書類を用意するかを明確にしてください。制度の対象可否や申請書類は個別事情で判断が分かれるため、投資実行前に専門家と確認することをおすすめします。
エンジェル税制を活用して資金調達を進めるためのチェックリスト
個人投資家へ出資を打診する前に、自社が制度の対象となり得るかを確認し、払込みから確認申請、投資家への書類交付までを一連の予定として組み立てましょう。要件は払込期日を基準に判定されるものがあるため、資金調達の条件を固める前の確認が必要です。
投資家への打診前に確認する項目
- 自社が未登録・未上場の株式会社であり、中小企業者の規模要件を満たすか確認する
- 設立年数に応じた対象要件を満たせる見込みを確認する
- 研究開発費、新事業活動に従事する人員、売上高成長率を説明できる資料を準備する
- 外部資本比率、大企業グループとの関係、既存の株主構成を確認する
- 対象外となる業種・事業に該当しないか確認する
合同会社は通常、この制度の対象会社になりません。組織変更を予定している場合も含め、会社形態、資本金、従業員数および事業内容は、早い段階で確認しておく必要があります。
投資実行前後に確認する項目
- 優遇措置A・B、または特例のうち、どの取扱いを想定するか投資家と確認する
- 事前確認の要否、申請先および払込期日までの申請日程を確認する
- 投資契約、新株発行、変更登記の手続きと日程を整合させる
- 投資後確認に必要となる書類と、投資家へ交付する書類・交付時期を整理する
- 投資家へ、優遇を受けるためには確定申告が必要である旨を案内する
払込み、株式発行、確認申請および書類交付の日付にずれが生じないよう、契約締結前に関係者の予定を確認してください。事前確認を利用する場合でも、投資後には払込日時点の要件について改めて確認申請が必要になります。
制度要件や提出書類は改正される可能性があります。申請前に、中小企業庁の対象企業要件、確認申請の案内、経済産業省および申請先となる都道府県の最新情報を確認してください。
専門家へ相談したいケース
株主構成や資本関係の判定が複雑な場合は、出資を受ける前に専門家へ相談することをおすすめします。大企業、ベンチャーキャピタル、事業会社との資本関係がある場合は、外部資本比率や大企業グループとの関係の確認に専門的な判断を要することがあります。
合同会社から株式会社への組織変更、研究開発費・新事業活動・売上高成長率の判定、複数投資家からの出資や優先株式を含む資金調達も、手続きと要件の両面を確認する必要があります。税務は税理士、株式発行・登記は司法書士、確認申請は行政書士、契約内容は弁護士などに早めに相談し、自社と投資家の双方が必要な手続きを期限内に進められる体制を整えましょう。
よくある質問
Q. エンジェル税制は合同会社でも利用できますか?
通常の制度では、対象会社は原則として未登録・未上場の株式会社であり、合同会社は対象になりません。合同会社として設立済みの場合は、組織変更の可否も含めて早期に専門家へ相談することが推奨されます。
Q. エンジェル税制の優遇措置AとBの違いは何ですか?
優遇措置Aは、投資額から2,000円を差し引いた額を総所得金額等から控除する仕組みです。優遇措置Bは、対象会社への投資額全額を、その年に生じた他の株式譲渡益から控除する仕組みです。実際の適用関係は投資家の所得状況や会社・投資時点の要件によって変わるため、税理士等への確認が必要です。
Q. 既存株主から株式を購入した場合もエンジェル税制の対象ですか?
原則として対象となるのは、会社が発行する新株を個人投資家が金銭を払い込んで取得する出資です。創業者や既存株主が保有する株式を投資家へ売却する二次取得は、原則として対象になりません。
Q. エンジェル税制の確認申請は投資前だけでよいですか?
投資前に事前確認制度を利用できる場合がありますが、事前確認だけで投資後の確認申請を省略できるわけではありません。投資後には、個人投資家の払込日時点で要件を満たしていることについて、改めて確認申請が必要とされています。申請先や提出書類は最新の案内を確認してください。
Q. 投資家がエンジェル税制を受けるには確定申告が必要ですか?
税制優遇を受ける手続の主体は個人投資家であり、原則として投資家自身による確定申告が必要です。会社は確認書のほか、投資家が申告時に必要とする書類を正確に交付します。控除の可否や金額は個別事情にも関わるため、投資家は税理士等へ確認するとよいでしょう。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。