メニュー
2026.11.7
起業・開業
12月に開業した個人事業主の確定申告|青色申告の期限と開業届
読了目安時間:約 6分
2026年12月に個人事業主として開業した場合、1か月間の事業であっても、その所得は2026年分の所得税の対象です。確定申告が必要かどうかは、退職前の給与なども含めて判断します。
確定申告とは、1年間の所得と所得税額を計算し、税務署に申告する手続きです。この記事では、申告要否の考え方とあわせて、青色申告の申請や開業届の期限を確認します。
目次
12月に開業したら確定申告は必要?
所得税は原則として、2026年1月1日から12月31日までの所得を対象に計算します。申告する場合は、退職前の給与所得と、12月の開業後に生じた事業所得をあわせて申告します。
事業所得は、原則として総収入金額から必要経費を差し引いた金額です。デザイン業の売上がそのまま所得になるわけではないため、収入と経費を分けて確認しましょう。詳しくは国税庁「事業所得の課税のしくみ」をご覧ください。
11月末に退職した人は、原則として退職先で年末調整を受けません。ただし、年の途中の退職でも、障害による退職など、年末調整の対象となる例外があります。退職先での扱いを国税庁の案内とあわせて確認してください。
事業所得が20万円以下でも、必ず申告不要になるわけではありません。給与額や年末調整の有無、所得控除などによって判断が異なるため、国税庁の申告要否の案内を確認しましょう。
申告義務がない場合でも、給与から源泉徴収された税額が精算後の税額を上回れば、還付申告によって税金が戻ることがあります。退職先の源泉徴収票を確認し、判断に迷う場合は税理士に相談してください。
青色申告の申請期限はいつまで?
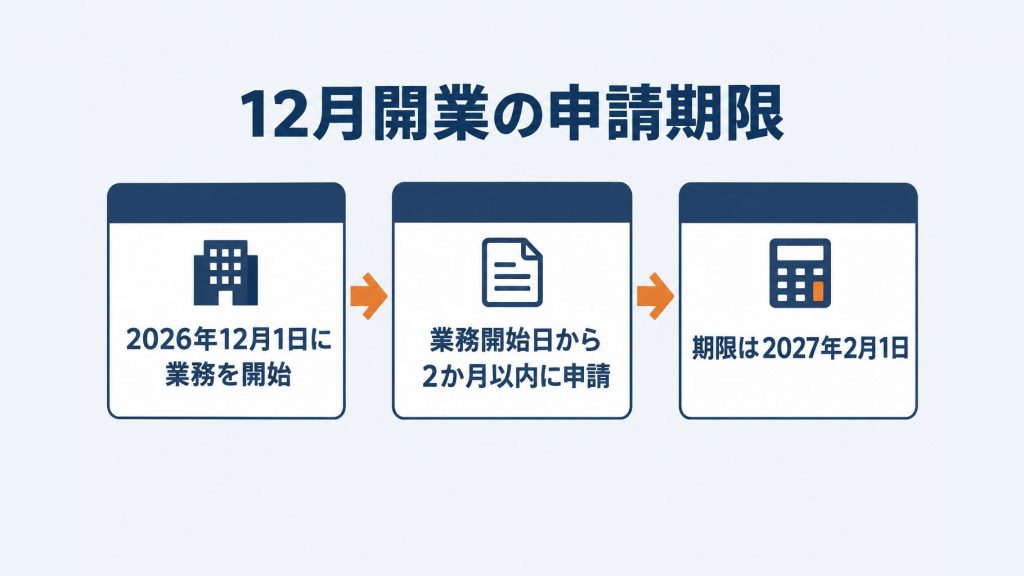
2026年12月に個人事業主として開業し、その年の確定申告から青色申告をするには、原則として業務開始日から2か月以内に申請が必要です。12月1日に開業した場合の期限は、2027年2月1日です。
提出する書類は「所得税の青色申告承認申請書」で、提出先は納税地の所轄税務署長です。12月開業の場合、期限は翌年になりますが、2026年分から青色申告を希望するなら、その期限までに手続きを済ませましょう。
期限を数える起点は、開業届を提出した日ではなく、実際の業務開始日です。11月末に会社を退職してデザイナーとして独立する場合も、退職日ではなく、業務を開始した日を確認してください。
開業届と青色申告承認申請書は別の書類です。開業届だけを提出しても青色申告の承認申請にはならないため、両方の提出状況を確かめましょう。
- 実際の業務開始日を確認し、申請期限を把握する
- 納税地の所轄税務署を確認する
- 青色申告承認申請書を期限内に提出する
- 開業届とは別に、申請書の提出状況を確認する
期限に間に合わなかった場合は、2026年分を白色申告で行うことを前提に、申告方法を確認します。翌年分から青色申告を希望する場合は、原則としてその年の3月15日までに申請が必要です。
開業日や申請期限の判断に迷う場合は、所轄税務署や税理士に相談してください。制度の詳細は、国税庁「No.2070 青色申告制度」でも確認できます。
開業届と確定申告はいつまでに提出する?
2026年12月に個人事業主として開業した場合、開業届の提出期限は原則として2027年3月15日です。2026年分の所得税の確定申告をする場合も、法定申告期限は通常2027年3月15日ですが、青色申告の承認申請はそれより先に期限を迎えます。
2026年12月1日に開業し、その年分から青色申告を希望する場合の期限は次のとおりです。青色申告の期限は実際の業務開始日により変わります。
| 手続き | 提出期限 |
|---|---|
| 青色申告承認申請書 | 2027年2月1日 |
| 開業届 | 原則2027年3月15日 |
| 2026年分の確定申告 | 通常2027年3月15日 |
開業届は、納税地の所轄税務署へ提出します。国税庁の開業届出等手続を確認し、書面のほかe-Taxも利用できます。
2026年1月1日以後の開業では、開業届の期限は事業を開始した年分の確定申告期限までです。以前の「開業から1か月以内」という案内とは異なるため、参照する情報の対象時期に注意してください。詳しくは国税庁 No.2090をご確認ください。
青色申告承認申請書は開業届とは別の書類で、開業届を出しただけでは申請したことになりません。2026年12月の開業なら、原則として業務開始日から2か月以内に提出します。期限の数え方は国税庁 No.2070で確認しましょう。
確定申告をする場合は、11月までの給与所得と12月の事業所得をあわせて申告します。2026年分の申告期限については、提出前に国税庁の最終案内を確認し、判断に迷う場合は税理士に相談してください。

12月開業から確定申告までに何をすればいい?
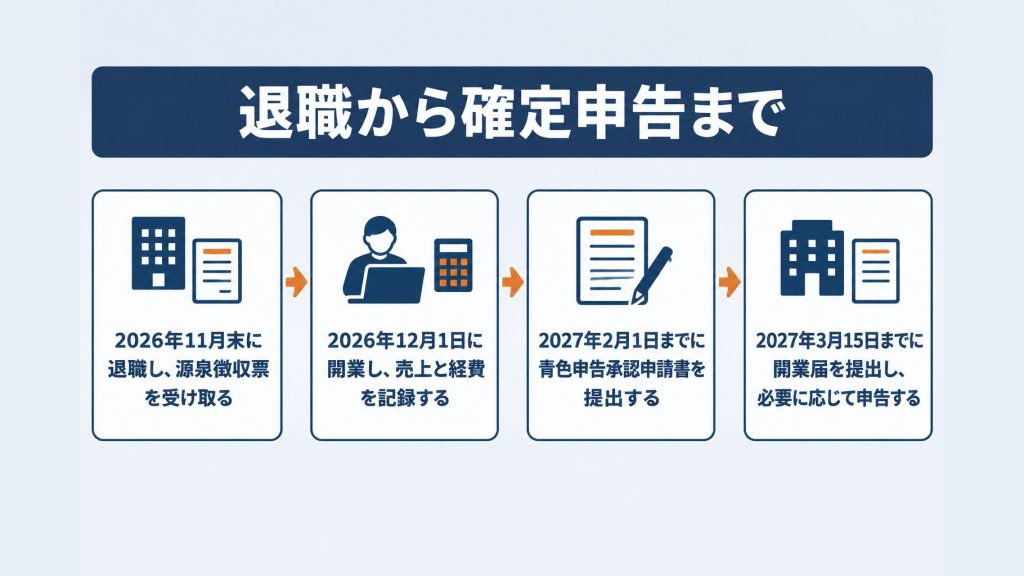
退職時に給与の源泉徴収票を受け取り、開業後は売上と経費を記録しながら、必要な届出と申告の準備を進めます。2026年12月1日に開業し、同年分から青色申告を希望する場合は、2027年2月1日までに承認申請書を提出しましょう。
2026年12月1日開業の場合のスケジュールは?
11月末に退職し、12月1日からデザイナーとして業務を始める場合は、次の順に準備します。期限は実際の業務開始日などによって変わるため、自分の日程に置き換えて確認してください。
| 時期 | すること | 確認ポイント |
|---|---|---|
| 2026年11月末の退職時 | 源泉徴収票を受け取る | 年末調整の有無を確認する |
| 2026年12月1日の開業時 | 売上・経費の記録を始める | 実際の業務開始日を確認する |
| 2027年2月1日まで | 青色申告承認申請書を提出する | 2026年分から青色申告を希望する場合 |
| 2027年3月15日まで | 開業届を提出し、必要に応じて確定申告する | 申告義務と還付の可能性を確認する |
青色申告承認申請書と開業届は別の書類です。開業届を出すだけでは青色申告の承認申請にはならないため、希望する場合は両方の提出を確認しましょう。
表の期限は2026年10月30日時点の情報に基づいています。2026年分の確定申告に関する国税庁の最終案内は未確認のため、提出前に最新情報も確認してください。
参考:国税庁「青色申告制度」、国税庁「新たに事業を始めたときの届出」
申告前に何をそろえればいい?
給与と事業に関する資料に加え、所得控除を確認するための書類をそろえます。申告する場合は、退職前の給与所得と12月の事業所得をあわせて記載します。
- 退職先から受け取る給与の源泉徴収票
- デザイン業務の売上や経費の記録、領収書
- 所得控除に関する書類
- 退職金を受け取った場合は、受給時の手続きや源泉徴収の状況が分かる資料
売上と経費は、領収書などを確認しながら記録し、申告前に集計します。年末調整を受けていない場合などは、申告義務だけでなく、源泉徴収された税金が戻る可能性も確認しましょう。
退職金は給与とは別に扱われます。「退職所得の受給に関する申告書」の提出状況と源泉徴収の内容を確認し、判断に迷う場合は税理士に相談してください。
参考:国税庁「退職所得」
青色申告特別控除はいくら使える?
12月に開業した個人事業主も、要件を満たせば最高65万円・55万円・10万円の青色申告特別控除を受けられます。開業年の事業期間が1か月でも、控除額の上限は月割りされません。
控除額は、現金で受け取れる金額ではなく、対象となる所得から差し引く金額です。実際に差し引ける額は、記帳や申告の方法に加え、対象所得の金額によって決まります。
| 控除額 | 主な要件 |
|---|---|
| 最高65万円 | 55万円の要件に加え、所定の電子帳簿保存または期限内のe-Tax送信 |
| 最高55万円 | 正規の簿記による記帳、必要書類の添付、期限内申告など |
| 最高10万円 | 55万円・65万円の要件を満たさない青色申告者など |
55万円控除は、事業所得などを生じる事業を営み、正規の簿記の原則に従って記帳することが要件です。確定申告書には貸借対照表・損益計算書などを添付し、控除額を記載して法定期限内に申告します。
65万円控除を受けるには、55万円の要件に加え、所定の電子帳簿保存またはe-Taxでの期限内送信が必要です。e-Taxを選ぶ場合は、確定申告書だけでなく、貸借対照表・損益計算書なども期限内に送信します。
控除は対象となる事業所得等が上限です。例えば、12月のデザイン業の対象所得が30万円で、ほかに対象所得がない場合、65万円控除の要件を満たしていても控除できるのは30万円までで、残りを退職前の給与所得から差し引くことはできません。
申告時は記帳方法や書類、送信方法を確認し、判断に迷う場合は税理士に相談してください。詳しい要件は国税庁「青色申告特別控除」で確認できます。

開業前の費用や赤字はどう扱う?
開業準備のために支出した費用は、内容に応じて開業費などに分類し、処理します。事業が赤字になった場合は、所得区分と損益通算の可否を確認し、青色申告なら損失の繰越しも検討します。
開業前の費用はどう記録する?
開業費は、事業開始までに開業準備のため特別に支出した費用です。例えば、開業に向けた広告宣伝費が該当する場合があります。
12月にデザイナーとして開業する場合は、それ以前の準備費用についても領収書などを保存し、次の事項を確認できるようにしておきましょう。
- 支出した日付と金額、支払先
- 購入・支払いの内容と、事業との関連
- 開業費など、支出内容に応じた分類
準備中の支出がすべて開業費になるわけではありません。購入した物や支払いの内容によって処理が異なるため、分類に迷うものは領収書を示して税理士に相談してください。
開業年に赤字が出たらどうする?
まず、赤字となった所得の区分を確認し、給与所得などと損益通算できるかを判断します。損益通算とは、一定の所得の赤字を他の所得の黒字から差し引くことです。
11月末に退職して12月に開業した人も、事業所得の赤字がある場合は、その年の給与所得との通算を確認します。収入と必要経費を集計し、赤字の金額が分かる資料を用意しましょう。
青色申告の純損失は、損益通算しても控除しきれない場合、要件を満たせば原則として翌年以後3年間繰り越せます。繰越しの取扱いは国税庁「青色申告制度」を確認し、所得区分や申告方法に迷う場合は税理士に相談しましょう。
確定申告で迷いやすいポイント
12月に開業した個人事業主も、その年の事業所得を含めて確定申告の要否を確認します。開業から年末までが1か月でも、申告の対象期間から外れるわけではありません。
売上が少なくても、申告が必要になる場合があります。2026年11月末に会社を退職した方は、売上から必要経費を差し引いた事業所得だけでなく、年内の給与所得や所得控除、年末調整の有無も含めて判断しましょう。
事業所得が20万円以下でも、必ず申告不要とは限りません。申告義務がなくても、給与から源泉徴収された税金の還付を受けられる場合があります。退職先の源泉徴収票も用意して、国税庁の案内を確認してください。
青色申告の申請は、12月開業なら翌年が期限になる場合があります。2026年12月1日に業務を始めた場合、2026年分から青色申告をするための申請期限は2027年2月1日です。開業届の提出日ではなく、実際の業務開始日を起点に期限を確認しましょう。
確定申告の期限に間に合わなかった場合は、放置せず、期限後申告の扱いを所轄税務署に相談してください。期限内の申告は青色申告特別控除の要件にも関わります。
まずは給与の源泉徴収票と事業の収入・経費の記録をそろえ、申告の要否と申請期限を確認しましょう。判断に迷う場合は、早めに税理士へ相談してください。
よくある質問
Q. 12月に開業し、事業所得が20万円以下なら確定申告は不要ですか?
事業所得が20万円以下でも、必ず申告不要になるわけではありません。給与額や年末調整の有無、所得控除などを含めて判断し、迷う場合は税理士に相談してください。
Q. 12月に開業した場合、青色申告の申請期限はいつですか?
2026年12月に開業し、その年分から青色申告を希望する場合、原則として実際の業務開始日から2か月以内に申請が必要です。2026年12月1日に業務を開始した場合の期限は、2027年2月1日です。
Q. 開業届を提出すれば青色申告もできますか?
開業届と青色申告承認申請書は別の書類です。開業届だけでは青色申告の承認申請にはならないため、両方の提出状況を確認しましょう。
Q. 12月開業でも青色申告特別控除を受けられますか?
要件を満たせば、最高65万円・55万円・10万円の青色申告特別控除を受けられます。事業期間が1か月でも控除額の上限は月割りされませんが、実際に差し引ける額は対象所得の金額などによって決まります。
Q. 開業年の事業が赤字になった場合、退職前の給与と通算できますか?
事業所得の赤字がある場合は、その年の給与所得との損益通算ができるか確認します。青色申告の純損失は、通算しても控除しきれない場合、要件を満たせば原則として翌年以後3年間繰り越せます。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。