メニュー
2026.11.12
会社設立
設立初年度の定期同額給与|役員報酬を決める期限と途中で変える場合
読了目安時間:約 6分
設立初年度の役員報酬を法人税の計算上、損金に算入するには、定期同額給与などの要件を確認する必要があります。定期同額給与とは、原則として1か月以下の一定の間隔で支給し、各支給時期の金額が同額である役員給与のことです。
目次
設立初年度の定期同額給与とは?
損金とは、法人税の課税所得を計算する際に差し引く費用などを指します。役員給与には、定期同額給与のほか、事前確定届出給与などの取扱いもあり、それぞれ要件を満たすか確認が必要です。
定期同額給与では、あらかじめ定めた基準に基づき、毎月など規則的に支給します。同額かどうかは、額面または源泉所得税などを控除した後の金額で判定されるため、額面が同じで控除額だけが変わり、手取りが変動する場合は区別して考えます。
同額で支給していても、不相当に高額な部分は損金に算入できません。また、隠蔽・仮装して経理した役員給与は、全額が損金不算入となります。詳しくは国税庁「役員に対する給与」をご確認ください。
売上がまだ読めない設立直後は、月額や支給開始時期をどう決めるか迷いやすいものです。この記事では、初回の決定・支給時期や途中で変更できる場合を確認しながら、実務上の進め方を解説します。個別の判断は、決議内容や支給予定を整理したうえで税理士に相談してください。
役員報酬は設立から3か月以内に決める必要がある?
設立初年度の役員報酬を定期同額給与として扱うにあたり、初回の金額決定には「必ず設立から3か月以内」という独立した一律の期限があるとは断定できません。ただし、支給を始めた後の改定には制約があるため、報酬額や支給時期は早めに検討しましょう。
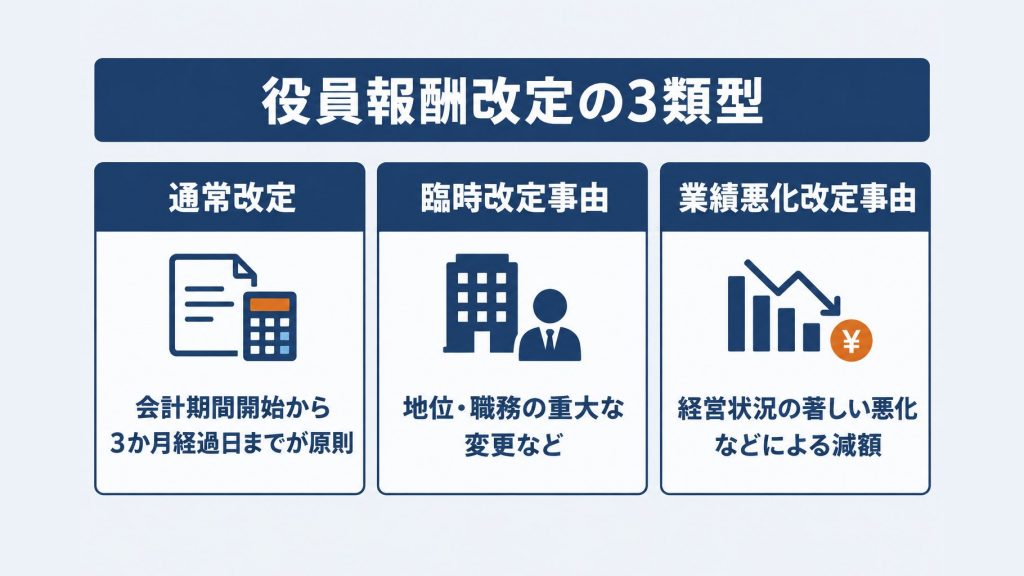
税務上の「3か月」は、定期給与の通常改定に関する基準です。原則として、事業年度開始の日が属する会計期間の開始日から3か月を経過する日までの改定が対象となります。なお、申告期限の特例に係る指定などがある場合には、別の取扱いがあります。
この基準を、初めて報酬額を決める期限と同じものとして扱うことは避けましょう。詳しくは国税庁「No.5211 役員に対する給与」を確認してください。
売上が読めない場合も、後で自由に金額を変えられるとは限りません。通常改定の期間後は、職務内容の重大な変更などの事情や、経営状況の著しい悪化による減額などに該当するかが問題となります。
たとえば11月に株式会社を設立した社長は、次の内容を早めに確認し、決定の準備を進めます。
- 法人税法上の事業年度と定款上の会計期間を確認する
- 売上の見込みや資金繰りを踏まえ、継続して支払える月額を検討する
- 支給日と支給開始時期を検討し、決議内容を記録する
専門家に相談するときは、設立日・決算日・報酬の決定日・初回支給日を具体的に示しましょう。設立から支給開始までの期間の扱いも含め、決議内容や職務の状況を税理士に確認することが大切です。

初回の役員報酬はいつから支給する?
設立初年度の役員報酬は、設立月からの支給と翌月以降からの支給を検討できます。定期同額給与として扱えるかは、開始月だけで決まらず、事前の支給基準や決議内容、実際の支給日程などを確認する必要があります。
国税庁は、定期給与について、あらかじめ定めた基準に基づき、毎月など規則的に反復・継続して支給するものと説明しています。支給間隔は1か月以下の一定期間ごとであることが必要です。国税庁「役員給与等に関するQ&A」も参照してください。
設立月と翌月以降のどちらから支給する?
設立月から支給する場合も、翌月以降から支給する場合も、月額・支給日・開始時期を早めに検討し、決議内容と実際の日程を確認します。翌月から始めれば必ず定期同額給与に該当する、とまでは一律に判断できません。
例えば、11月設立の会社で、11月から支給する案と12月から支給する案を比べる場合は、設立日と決算日に加え、報酬の決定日、初回支給日を具体的に置いて検討します。売上が読みにくい場合も、開始後に規則的な支給を続けられるかを踏まえて、月額と開始時期を考えましょう。
無報酬期間や初回だけの日割りはどう扱う?
設立から初回支給までに無報酬期間がある場合や、初回だけ日割りにする場合の扱いは、事情に応じて確認が必要です。無報酬期間を常に0円の給与とみなす、または必ず判定と無関係にすると、一律には判断できません。
日割りについても、初回の金額だけが異なる理由を確認します。就任日と実際に職務を行った期間、決議で定めた支給対象期間や計算方法を税理士に伝え、損金算入への影響を相談してください。
- 設立日、決算日、役員の就任日と職務執行期間
- 報酬を決議した日、月額、支給対象期間と初回支給日
- 無報酬期間の有無と、日割りする場合の計算方法

設立初年度に役員報酬を途中で変えられる?
設立初年度でも役員報酬の途中改定は可能ですが、定期同額給与として損金算入するには、改定の時期や理由に条件があります。条件に当てはまらない改定では、報酬の一部が損金に算入できない場合があるため、変更前に確認しましょう。
途中改定が認められるのはどのような場合?
通常改定は、原則として事業年度開始の日の属する会計期間開始の日から3か月を経過する日までの改定です。この3か月は改定に関する基準であり、初回の報酬決定に必ず適用される独立した期限とまでは断定できません。
確定申告書の提出期限の特例に係る指定がある場合の特則や、毎年所定の時期に改定することについての特別の事情もあります。判定基準は国税庁の役員給与の案内を確認してください。
原則の期間を過ぎた後も、臨時改定事由に当たれば改定が認められる場合があります。役員の地位の変更や職務内容の重大な変更など、やむを得ない事情による改定が対象です。
一方、業績悪化改定事由は、経営状況が著しく悪化したことなどによる減額が対象です。11月に設立した会社で売上が予想より少なかったとしても、それだけでは該当するとは限らず、一時的な資金繰りの都合も含まれません。
改定するときは何を確認する?
改定理由に加え、改定前後の報酬額と、それぞれの支給時期を確認します。認められる改定でも、改定前後の各期間について、各支給時期の金額が同額かを確認する必要があります。
- 設立日、決算日と定款上の会計期間
- 報酬の決定日、初回支給日、改定日と改定理由
- 改定前後の各支給時期と支給額
11月設立の場合も、設立日から一律に期限を決めつけず、上記の情報と決議内容を税理士に示し、改定前に相談しましょう。改定理由を裏付ける事情も併せて伝えると、判定を確認しやすくなります。
設立から初回支給まで、何をどう進める?
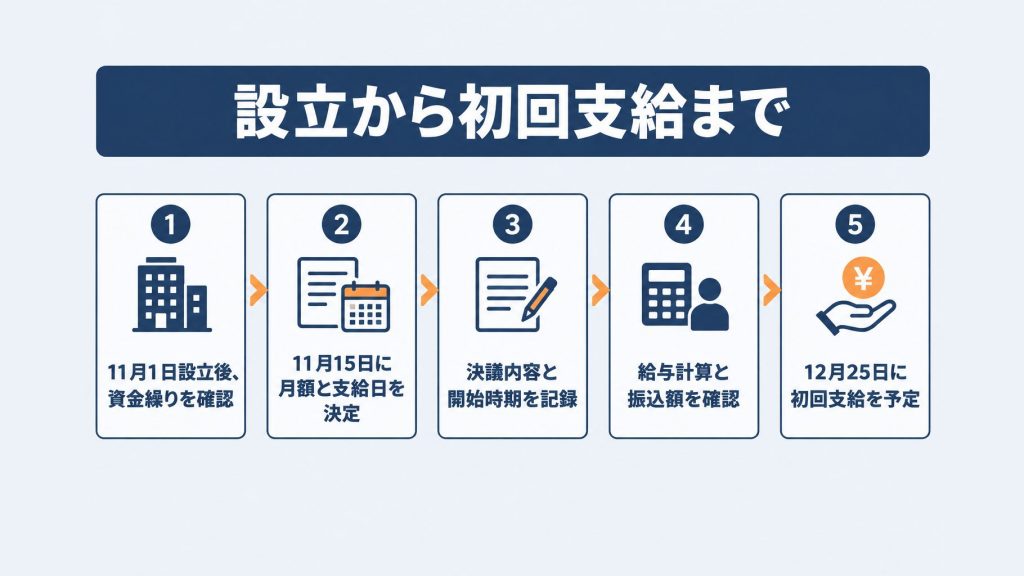
まず資金繰りを確認し、役員報酬の月額・支給日・開始時期を検討します。そのうえで決議内容を記録し、給与計算と初回支給の準備を進めましょう。
決議前に何を確認する?
売上の見込みが読みにくい設立初年度は、事業に必要な支出と手元資金を踏まえ、継続して支払える月額を検討します。社長個人に必要な生活費も確認し、次の事項を支給予定に反映させましょう。
- 報酬の額面月額と、支給を始める時期
- 毎月の支給日と、それまでに必要な資金
- 社会保険料などの控除を見込んだ手取り額
- 会社が負担する社会保険料を含めた資金繰り
月額を決める際は、生活費だけでなく会社側の負担も確認します。後から売上が予想を下回っても、報酬を自由に変更できるとは限らないためです。
決議から初回支給までは何を準備する?
会社の機関設計に応じて必要な決議を行い、月額・支給日・開始時期を記録します。決議内容と実際の給与計算・振込予定が一致しているか、支給前に確認しましょう。
給与計算では、額面から源泉所得税や社会保険料などを控除し、振込額を確認します。控除額が変わると手取りも変わりますが、額面を一定にする場合は両者を区別して管理します。
11月設立の会社ではどう確認する?
例えば、11月1日設立・翌年10月31日決算の株式会社で、11月15日に月額と毎月の支給日を決め、初回を12月25日に予定する場合を考えます。実行前に、就任日や職務を行った期間、支給基準も含めて税理士に確認しましょう。
特に、設立から初回支給までの無報酬期間がどう扱われるかは、決議内容や支給予定を踏まえた個別確認が必要です。将来の改定も想定し、国税庁の役員給与の取扱いを参照したうえで、変更時の税務上の扱いを相談してください。
役員報酬を決めるときに気をつけたいこと
役員報酬は、会社の資金繰りと個人の生活費を両方見積もり、継続して支払える金額を検討しましょう。税金や社会保険料による手取り額と会社の負担も確認し、迷う点は決議や支給の予定をまとめて専門家に相談します。
会社の資金繰りと個人の生活費をどう考える?
売上が少ない月も想定し、会社に残す資金と、生活に必要な手取り額を照らし合わせて月額を検討します。設立初年度は売上を読みづらいため、入金の見込みだけでなく、家賃などの支出も月ごとに確認しましょう。
11月に設立した会社なら、年明け以降の売上がまだ見えない期間も含め、支払いを続けられるか試算します。後から自由に変更できる前提では決めないことが大切です。定期同額給与の途中改定には税務上の条件があり、予想より売上が少ないというだけで減額が認められるとは限りません。
また、定期同額給与に該当しても、不相当に高額な部分は損金に算入されません。節税だけを目的に金額を決めず、会社の状況や役員の職務も踏まえて検討しましょう。
税金・社会保険と必要な手続きはどう確認する?
役員報酬の額面と実際の手取りは異なるため、源泉徴収される所得税や社会保険料を考慮して生活費を見積もります。会社側も、源泉徴収や社会保険の手続き、保険料の負担を確認しておきましょう。
額面を同じにしていても、控除額の変動により手取りが変わる場合があります。適用される手続きや負担額は個別の状況に応じて、税理士や社会保険労務士に確認してください。
判断に迷ったときは何を準備して相談する?
設立初年度の支給開始時期や金額、変更の扱いに迷う場合は、予定と決議内容を時系列でまとめて税理士に相談します。特に、就任から初回支給までに報酬を支払わない期間がある場合は、職務を行う期間や支給基準も伝えましょう。
- 設立日・決算日・役員就任日
- 報酬の決議日、決議した月額と支給基準
- 初回支給日と、その後の支給予定日
- 変更を検討している場合は、その理由と時期
決議前なら予定として、決議後なら記録を持参し、実際の事情に沿って確認することをおすすめします。
設立初年度の定期同額給与でよくある疑問
設立初年度の役員報酬は、資金繰りを踏まえて無理なく支給できる額を検討し、支給開始時期や支給日も早めに決めておきましょう。途中で金額を変える場合は、税務上の扱いに注意が必要です。
初年度は役員報酬を支給しなくてもよい?
初年度を無報酬とする選択もあります。一方、初めは支給せず、年度途中から報酬を受け取る場合の税務上の扱いは、無報酬期間を含めて一律には判断できません。
支給を始める前に、決議内容や役員の就任日、職務を行った期間、支給基準、初回支給日を税理士に確認しましょう。国税庁の役員給与等の解説も参考になります。
売上が想定より少なくなったら減額できる?
売上が予想を下回っただけでは、税務上認められる業績悪化を理由とした減額に該当するとは限りません。経営状況が著しく悪化したことなどによる減額かどうか、事情を踏まえた判断が必要です。
なお、国税庁の「役員に対する給与」が示す原則3か月以内という基準は、通常の報酬改定に関するものです。初回決定の独立した期限として、必ず設立から3か月以内と断定はできません。
社会保険料が変わって手取りが変動しても問題ない?
額面の報酬が同額であれば、控除される社会保険料などの変動で手取りが変わっても、その変動だけを理由に定期同額給与の要件を外れるわけではありません。額面と控除額を分けて確認しましょう。
11月に設立した会社でも、設立日や決算日、報酬を決めた日、初回支給日によって確認すべき事情は異なります。月額と支給日を検討し、決議を記録したうえで、迷う点は税理士に相談してください。
設立後の届出についても、国税庁の案内を確認し、必要に応じて司法書士や行政書士などの専門家に相談しましょう。
よくある質問
Q. 設立初年度の役員報酬は、設立から3か月以内に決めなければなりませんか?
初回の金額決定に、必ず設立から3か月以内という一律の期限があるとは断定できません。原則3か月以内という基準は、定期給与の通常改定に関するものです。
Q. 役員報酬は設立月ではなく翌月から支給してもよいですか?
設立月からの支給と、翌月以降からの支給を検討できます。定期同額給与に該当するかは開始月だけでは決まらないため、決議内容や支給日程などを税理士に確認しましょう。
Q. 設立後しばらく無報酬にしたり、初回だけ日割りにしたりできますか?
無報酬期間や初回の日割りの扱いは、事情に応じた確認が必要です。就任日や職務を行った期間、決議で定めた支給対象期間や計算方法を税理士に伝え、損金算入への影響を相談しましょう。
Q. 売上が予想より少ない場合、役員報酬を途中で減額できますか?
売上が予想を下回っただけでは、税務上認められる業績悪化を理由とした減額に該当するとは限りません。経営状況や改定理由を整理し、変更前に税理士に相談しましょう。
Q. 社会保険料が変わって役員報酬の手取りが変動しても、定期同額給与になりますか?
額面が同額であれば、社会保険料などの控除額が変わって手取りが変動しても、その変動だけを理由に定期同額給与の要件を外れるわけではありません。額面と控除額を分けて確認しましょう。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。