メニュー
2026.11.8
会社設立
会社設立後の給与計算のやり方|源泉所得税と社会保険料を差し引く手順
読了目安時間:約 7分
会社設立後の給与計算は、まず給与の締日・支払日と支給額を確認し、本人が負担する保険料や税金を差し引いて進めます。給与計算とは、給与や役員報酬の支給額と控除額を確定し、実際に支払う金額を求めることです。
目次
会社設立後の給与計算は何から始める?
最初に、従業員の給与の締日・支払日を決め、基本給と手当を確認しましょう。締日までの勤務状況を集計し、該当する割増賃金などを含めて総支給額を確定します。
社長自身については、決定済みの役員報酬を確認します。役員給与は、定期同額給与などの要件を満たさない場合、原則として損金に算入できないため、毎月の増減には注意が必要です。
実際に支払う差引支給額は、次の式で求めます。住民税は、給与から特別徴収する対象である場合に差し引きます。
差引支給額=総支給額-本人負担の保険料-源泉所得税等-住民税など
代表取締役は原則として雇用保険の被保険者にならない一方、従業員は加入要件を満たす場合に対象となります。社長と従業員の控除項目を同じにせず、それぞれ確認しましょう。
この記事では、控除額の計算や初回給与の扱い、税金・保険料の納付先と期限を順に確認します。判断に迷う場合は、税理士や社会保険労務士などの専門家に相談してください。
給与計算に必要な書類と情報
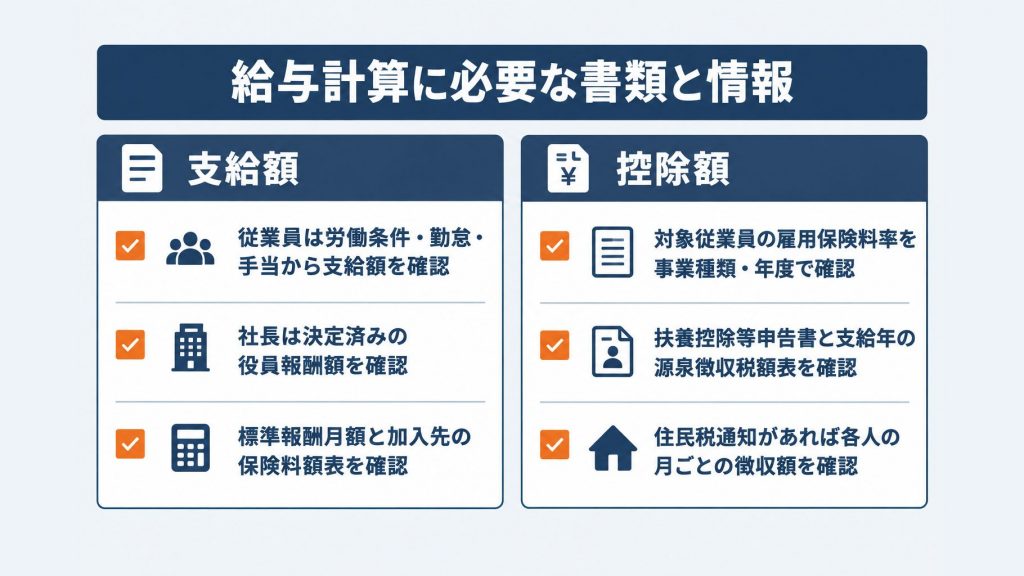
会社設立後に給与計算を始めるには、社長の役員報酬と従業員の給与を確定する資料に加え、税金や保険料の控除額を確認する資料を集めます。社長と従業員それぞれについて、支給日までに次の項目を確認しましょう。
支給額の確認に必要なもの
従業員の給与は労働条件と勤怠記録を照らし合わせ、基本給や手当、該当する割増賃金を確認します。社長の報酬は、決定済みの金額が分かる資料を用意します。
- 労働条件が分かる資料:基本給、締日、支給日、手当などの条件
- 勤怠記録:締日までの勤務・欠勤・時間外労働
- 手当の情報:通勤手当などの支給額や支給条件
- 役員報酬の決定額:社長に支払う月額が分かる資料
役員報酬は毎月の判断で増減させず、決定額を確認してください。定期同額給与などの要件を満たさない役員給与は、原則として法人税の計算上、損金に算入できません。
控除額の確認に必要なもの
健康保険・厚生年金、雇用保険、所得税、住民税について、対象者ごとに資料をそろえます。保険料率や税額表は対象となる年度・年を確認し、給与を支払う時点の情報を使います。
- 標準報酬月額と保険料額表:社長と従業員それぞれの標準報酬月額と、加入先の保険料額表
- 雇用保険料率:対象となる従業員について、事業の種類と年度に応じた労働者負担率
- 扶養控除等申告書:社長と従業員それぞれの提出状況と扶養親族等の情報
- 源泉徴収税額表:給与を支払う年の表。月給の場合は原則として月額表
- 住民税の特別徴収税額通知書:通知がある場合は、各人の月ごとの徴収額
標準報酬月額は、健康保険や厚生年金の保険料を確認する際の基準です。代表取締役は原則として雇用保険の被保険者にならないため、社長と従業員を同じ設定にしないよう注意してください。
源泉徴収税額表は、扶養控除等申告書の提出状況などに応じて使う欄が変わります。資料の適用に迷う場合は、税理士や社会保険労務士に相談しましょう。
給与計算のやり方と控除する順番
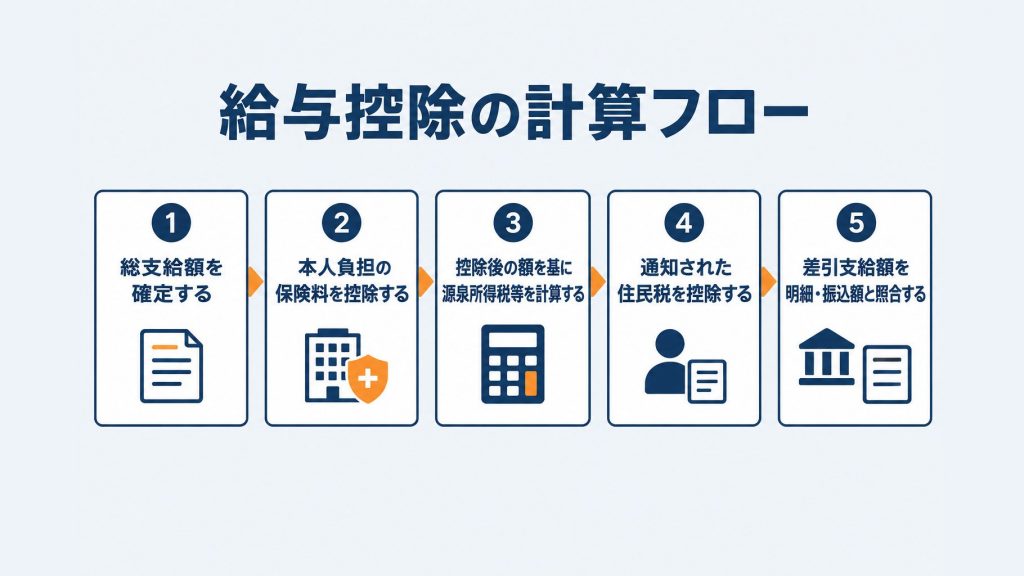
会社設立後の給与計算は、まず社長の役員報酬と従業員の給与の総支給額をそれぞれ確定し、本人負担の保険料、源泉所得税等、住民税の順に確認します。最後に差引支給額と明細・帳簿を照合し、振込額を決めます。
勤怠を集計し、総支給額を確定する
従業員の締日までの勤務・欠勤・時間外労働などを集計し、基本給に諸手当と該当する割増賃金を加えます。社長については、決定済みの役員報酬額を確認しましょう。
役員報酬を恣意的に増減すると、法人税の計算上、損金に算入できない場合があります。変更を検討するときは、税理士に相談してください。
健康保険・厚生年金と雇用保険を計算する
健康保険料と厚生年金保険料の本人負担分は、原則として標準報酬月額に応じた保険料額表で確認します。標準報酬月額は報酬を区分した額で、通勤手当や住宅手当なども含まれます。
給与から控除するのは、通常は前月分の保険料です。初回給与から差し引く額は、資格取得月と給与支給月の関係を確認して判断します。
雇用保険の対象従業員については、対象賃金に労働者負担率を掛けます。代表取締役は原則として被保険者にならないため、社長と従業員を同じ設定で計算しないようにしましょう。
例えば、2026年度の一般の事業では労働者負担率は1,000分の5です。対象賃金が20万円なら、本人負担は1,000円となります。料率は対象年度を確認してください。
源泉所得税等と住民税を差し引く
源泉所得税等は、非課税通勤手当などを除く給与から、社会保険料等を控除した後の額を基に計算します。月給の場合は原則として、支給年の源泉徴収税額表の月額表を使います。
扶養控除等申告書を提出している主たる給与は原則甲欄、提出していない給与は原則乙欄を確認します。甲欄では税額表上の扶養親族等の数も確認し、住民税を差し引く前の額を表に当てはめてください。
住民税の特別徴収がある場合は、自治体から通知された月額を控除します。所得税の計算に使う課税対象額とは分けて確認しましょう。
差引支給額を確認し、明細を作成する
総支給額から本人負担の保険料、源泉所得税等、特別徴収住民税、その他の適法な控除を差し引いた額が、実際の支給額です。給与明細を作成し、次の項目を照合します。
- 支給項目と控除項目の合計が明細に反映されているか
- 差引支給額と振込額が一致しているか
- 賃金台帳や源泉徴収簿の記録が計算結果と一致しているか
初回給与の社会保険料はいくら引く?
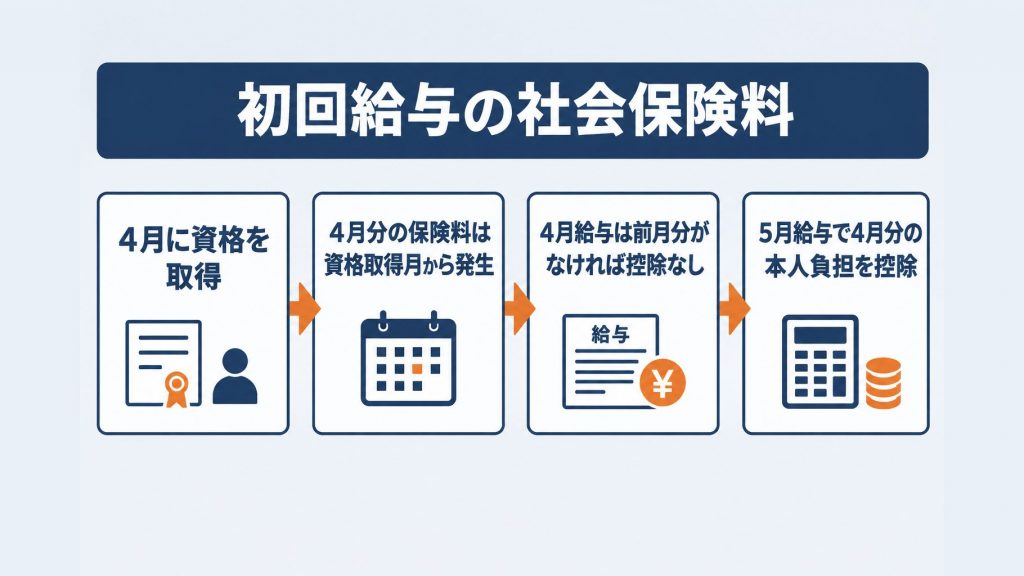
健康保険・厚生年金保険料は、通常、給与を支払う月の前月分を控除します。資格取得月に初回給与を支払い、控除する前月分がなければ、通常は初回給与から差し引きません。
初回給与から控除する月分は?
資格取得月に初回給与を支払う場合は、通常、その翌月の給与から資格取得月分を控除します。初回給与が資格取得月の翌月以降になる場合は、初回給与から前月分を控除する場合があります。
例えば、4月に資格を取得し、4月と5月に給与を支払う場合は次の流れです。前月分がないことを前提に、日本年金機構の説明に沿って確認します。
| 給与の支給月 | 通常の控除 |
|---|---|
| 4月(初回) | 前月分がなければ控除なし |
| 5月 | 4月分の本人負担を控除 |
保険料は資格取得月から発生するため、4月給与で控除しなくても4月分が免除されるわけではありません。資格取得月に退職する場合などは例外もあるため、「初回給与は必ず控除ゼロ」と判断しないようにしましょう。
控除額は、実際の支給額に単純に料率を掛けるのではなく、原則として標準報酬月額に応じた保険料額表で本人負担分を確認します。資格取得時に定められている通勤手当や住宅手当なども標準報酬月額に含まれます。
社長と従業員で何が違う?
代表取締役は原則として雇用保険の被保険者にならず、従業員は加入対象なら初回給与から雇用保険料を控除します。社長と従業員を同じ設定にせず、それぞれの加入状況を確認してください。
2026年度の一般の事業では、雇用保険の労働者負担率は5/1,000です。対象賃金が20万円なら、本人負担は1,000円となります。
- 社長と従業員それぞれの資格取得月と初回支給月を確認する
- 従業員が雇用保険の加入対象か確認する
- 住民税は前職からの引継ぎや自治体の通知を確認する
住民税は社会保険料とは別に、初回給与でも通知や引継ぎに応じた控除が必要になる場合があります。保険料額や例外の判断に迷うときは、税理士や社会保険労務士に相談してください。
給与から引いた税金・保険料はいつ納付する?
源泉所得税等と住民税は、原則として給与の支払い・徴収をした月の翌月10日までに納めます。健康保険・厚生年金は対象月の翌月末まで、雇用保険は労働保険として年度単位で申告・納付します。
| 税金・保険料 | 納付先 | 原則の期限 |
|---|---|---|
| 源泉所得税等 | 国 | 給与支払月の翌月10日 |
| 住民税 | 各自治体 | 徴収月の翌月10日 |
| 健康保険・厚生年金 | 日本年金機構等 | 対象月の翌月末 |
| 雇用保険 | 国 | 労働保険として年度単位 |
源泉所得税と住民税の納期の特例は?
源泉所得税と住民税には、それぞれ納付・納入を年2回にまとめる特例があります。両者は別の制度であり、源泉所得税の特例を受けても住民税に自動では適用されません。
源泉所得税の特例は、給与の支給人員が常時10人未満で、所轄税務署に申請して承認を受けた場合に利用できます。対象分の納期限は、1〜6月分が7月10日、7〜12月分が翌年1月20日です。
会社設立時から自動的に適用されるわけではなく、却下通知がなければ、原則として申請月の翌月に源泉徴収する分から対象になります。住民税の特例については、納入先の自治体に条件や手続きを確認してください。
例えば4月に支払った役員報酬と従業員給与の源泉所得税等は、特例が適用されなければ原則5月10日までに国へ納付します。期限の扱いは国税庁「源泉所得税の納付」でも確認できます。
社会保険料と雇用保険料はいつ納める?
健康保険・厚生年金は、本人負担分と事業主負担分を合わせて、原則として対象月の翌月末までに納付します。雇用保険は毎月分を個別に納めるのではなく、労働保険として年度単位で申告・納付します。
例えば4月分の健康保険・厚生年金の本人負担分を通常どおり5月給与から控除する場合、会社は事業主負担分と合わせて5月末までに納めます。対象月と給与から控除する月を区別し、納付期限を管理しましょう。
代表取締役は原則として雇用保険の被保険者にならないため、社長と従業員の負担を同じ扱いにしないよう注意が必要です。納付額や特例の適用に迷う場合は、税理士や社会保険労務士に相談してください。

会社設立後に忘れやすい手続きと年間業務
給与を支払う前に、税務署への届出と社会保険・労働保険の加入手続きを確認しましょう。支払い開始後は、年末調整や労働保険の年度更新を年間予定に入れておきます。
給与を支払う前に何を確認する?
社長は給与支払事務所等の開設届出書をはじめとする税務署への届出と、健康保険・厚生年金の事業所および被保険者の手続きを確認します。従業員を雇う際は、労働保険の手続きと雇用保険の加入対象も確認してください。
給与計算では、社長と従業員を同じ保険設定にしないよう注意が必要です。代表取締役は原則として雇用保険の被保険者になりませんが、従業員は所定労働時間や雇用見込みなどに応じて加入対象となります。
各届出の提出先や必要書類は、会社設立後の手続きを扱う関連記事で確認してください。給与計算に使う資格取得日や保険の加入状況は、社長と従業員それぞれについて控えておくとよいでしょう。
年間業務はいつ予定に入れる?
給与を支払い始めたら、年末調整と労働保険の年度更新を予定表に登録します。必要な申告書や賃金の記録を確認できるよう、年間の作業として準備しましょう。
- 年末:対象者の申告書などを確認し、年末調整を行う。
- 年度更新:従業員の賃金などを確認し、労働保険料を年度単位で申告・納付する。
年末調整の進め方は国税庁の案内も確認してください。設立費用やインボイス制度は給与計算とは別に関連記事で確認し、個別の手続きや判断に迷う場合は税理士や社会保険労務士に相談しましょう。
給与計算で迷ったときの確認先
会社設立後の給与計算では、社長の役員報酬と従業員の給与について、総支給額から差し引く税金・保険料を確認し、納付先と期限をそれぞれ確かめましょう。健康保険・厚生年金と雇用保険は、計算の基準や納付時期が異なります。
税額や保険料を調べる際は、給与の支給年や保険料の対象月に合った公的資料を使います。料率や税額表は変更されるため、計算時に最新版を確認してください。
- 国税庁の源泉徴収税額表で、支給年に対応する税額表を確認する
- 協会けんぽの保険料額表(東京・2026年度の例)を参考に、実際の加入先と対象月に合う表を確認する
- 労働局の雇用保険料率で、対象年度の料率を確認する
- 国税庁の源泉所得税の納付期限と、届出状況を確認する
役員の雇用保険や初回給与の社会保険料控除は、個別の事情によって判断が変わります。資格取得日、給与の支給日、届出状況を手元に用意し、迷う点を確認しましょう。
税金は税理士、社会保険や雇用保険は社会保険労務士など、相談内容に応じた専門家に確認することをおすすめします。判断に迷う点を初回の給与支払い前に相談し、毎月の計算と納付に備えましょう。
よくある質問
Q. 会社設立後の給与計算は何から始めますか?
まず給与の締日・支払日を決め、基本給や手当、勤怠記録を確認します。従業員の総支給額と社長の決定済みの役員報酬を確認し、本人負担の保険料や税金などを差し引いて支給額を求めます。
Q. 初回給与から健康保険料や厚生年金保険料を控除しますか?
健康保険・厚生年金の保険料は、通常、給与支給月の前月分を控除します。資格取得月に初回給与を支払い、控除する前月分がなければ通常は差し引きませんが、例外もあるため、迷う場合は社会保険労務士などに相談してください。
Q. 社長と従業員の給与計算で雇用保険の扱いは違いますか?
代表取締役は原則として雇用保険の被保険者になりません。一方、従業員は加入要件を満たす場合に対象となるため、それぞれの加入状況を確認します。
Q. 給与から控除した税金や保険料はいつ納付しますか?
源泉所得税等と住民税は、原則として支払い・徴収をした月の翌月10日までに納めます。健康保険・厚生年金は原則として対象月の翌月末まで、雇用保険は労働保険として年度単位で申告・納付します。
Q. 社長の役員報酬は毎月変更できますか?
役員報酬は毎月の判断で増減させず、決定済みの金額を確認する必要があります。定期同額給与などの要件を満たさない場合、原則として法人税の計算上、損金に算入できないため、変更を検討するときは税理士に相談してください。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。