メニュー
2026.11.18
会社設立
投資会社を設立するには?自己資金の運用と出資を集める場合の登録の違い
読了目安時間:約 8分
投資会社を設立して自社の財産を自社の判断で運用する場合と、投資一任契約やファンドを通じて他者の財産を運用する場合では、金融商品取引法上の登録の検討が異なります。法人化には税務上の選択肢がある一方、設立費用や維持費がかかるため、必ず節税できるわけではありません。
知人から資金を受ける場合は、資金の所有者や運用益に関する権利、契約内容を確認し、受け入れる前に管轄の財務局や専門家へ相談しましょう。
目次
投資会社の設立に登録は必要?資金の集め方で確認
登録の要否を考える際は、資金が会社の財産になるのか、ファンドへの出資や他者から運用を任された財産なのかを分けて確認します。この記事では、自己資金で法人化する場合の比較と、資金の集め方に応じた登録上の違いを確認できます。
自社財産だけを自社のために運用する場合
会社が保有する資金を自社の判断で株式などに投資するだけなら、通常、それ自体は顧客資産の投資一任運用やファンド財産の自己運用とは区別されます。まずは個人で投資を続ける場合と、法人で運用する場合の税負担や費用を税理士に相談するとよいでしょう。
知人が会社の株主になる場合
知人が通常の株式出資を行う場合、調達した資金は会社の財産となり、知人は株主になります。株式出資があるだけで直ちにファンドの登録が必要になるわけではありませんが、契約と実態を確認する必要があります。
知人からファンド出資を受ける・運用を任される場合
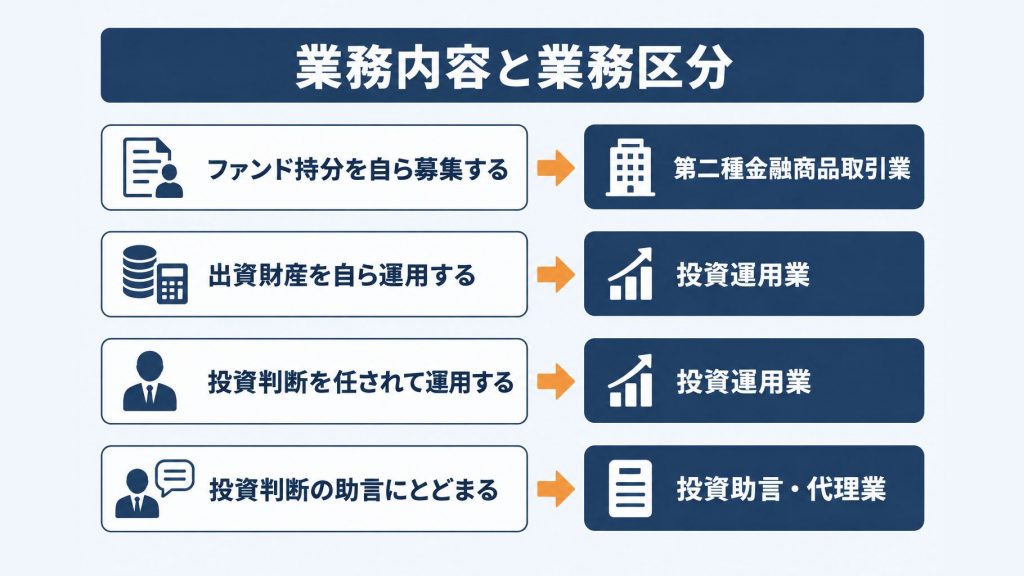
ファンド持分を自ら募集する場合は第二種金融商品取引業、ファンド財産を自ら有価証券等に運用する場合や、顧客資産の投資一任運用を行う場合は投資運用業の登録が問題となり得ます。募集と運用の両方を行う場合は、それぞれの業務を確認します。
知人・少人数・少額という理由だけで登録不要とは判断できません。資金を受ける前に、契約書案や予定する業務を管轄財務局や金融商品取引法に詳しい専門家へ示しましょう。
| 状況 | 資金の法的性質 | 確認する業務 | 次の相談先 |
|---|---|---|---|
| 自社財産の運用 | 会社の財産 | 自社のための運用 | 税理士 |
| 知人が株主 | 通常の株式出資 | 契約と運用の実態 | 専門家・財務局 |
| ファンド出資 | ファンドへの出資財産 | 持分の募集・財産の運用 | 財務局・専門家 |
| 投資一任 | 運用を任された顧客資産 | 投資一任運用 | 財務局・専門家 |
業務区分の考え方は、金融庁の登録手続ガイドブックでも確認できます。実際の登録や届出の要否は、契約内容と事業の形に応じて判断してください。
個人投資を法人化するメリット・デメリット
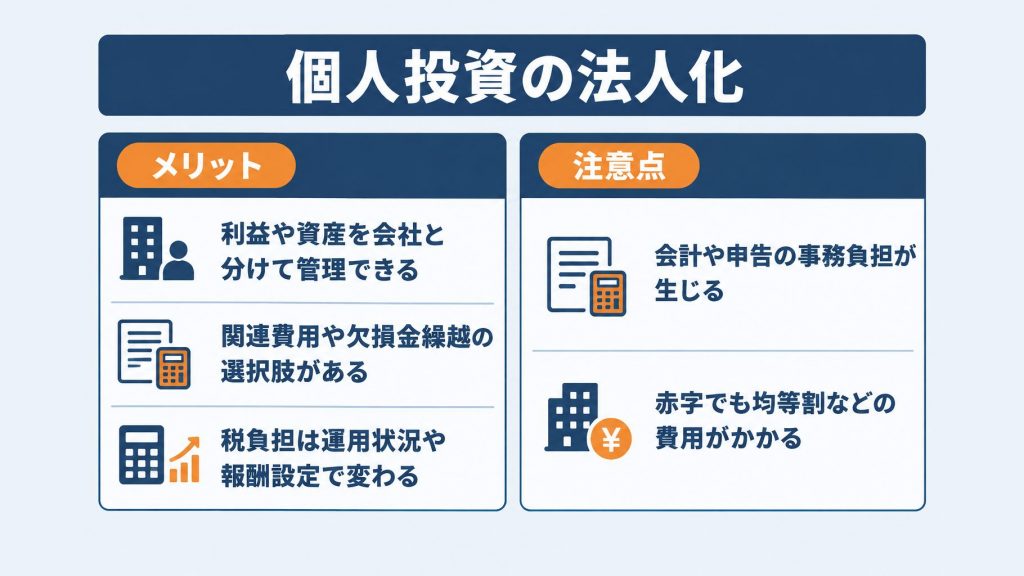
自分の資金を運用する投資会社を設立すると、利益や資産を法人に帰属させ、個人と分けて管理できます。一方、税務上の扱いが変わり、赤字でも維持費や事務負担が生じるため、法人化が必ず有利とは限りません。
個人名義と法人名義では何が変わる?
個人名義では投資の主体と利益の帰属先は個人ですが、法人名義では会社になります。申告や資産管理も分かれるため、会社の資金を個人の資金と混同しないことが大切です。
| 比較項目 | 個人名義 | 法人名義 |
|---|---|---|
| 運用主体 | 個人 | 会社 |
| 利益の帰属 | 個人 | 会社 |
| 申告 | 個人の所得として扱う | 会社の所得として申告 |
| 資産管理 | 個人の資産として管理 | 会社の資産として管理 |
法人の利益は、そのまま経営者個人の利益になるわけではありません。役員報酬などで個人が受け取る場合も、会社側と個人側の税負担を合わせて確認します。
税務上の選択肢と注意点
法人には運用に関連する費用を経費として扱う選択肢や、欠損金を繰り越す制度があります。ただし、経費にできる範囲や損失の扱いは個人と異なり、税負担は運用状況や報酬の設定によって変わります。
個人の上場株式等の譲渡損失は、要件を満たせば申告分離課税を選択した配当等と損益通算でき、残額を翌年以後3年間繰り越せます。NISA口座内の損失は対象外です。
一方、法人の青色申告に係る欠損金は、連続申告や帳簿保存などの要件を満たせば、原則10年間の繰越控除が可能です。両制度は条件が異なるため、年数だけで有利・不利を判断しないようにしましょう。以上は2026年4月現在の取扱いです。
役員報酬を支払えば会社と個人に所得を分けられますが、会社の損金に算入するには条件があります。例えば定期同額給与は、原則として1か月以下の一定期間ごとに同額を支給する必要があり、自由に増減できるわけではありません。
設立後もかかる費用と事務負担
法人化後は、会計処理や申告に加え、利益が出ない年にもかかる地方税の均等割などを見込む必要があります。税理士への依頼費用や、該当する場合の社会保険料も含めて比較しましょう。
例えば東京都の法人都民税は法人税割と均等割からなり、原則として事業年度終了後2か月以内に申告・納付します。その年の利益だけでなく、利益が継続する見込みも踏まえ、税理士に試算を相談してください。
出資を集めて運用する場合、どの登録や届出が必要?
投資を行う会社を設立し、他者から資金を集めて運用する場合は、仕組みに応じて金融商品取引業の登録や届出が必要になります。知人からの資金でも、人数だけで判断せず、契約と業務の内容を確認しましょう。
ファンドの募集と運用は別々に確認する
ファンドの持分を自ら募集する場合は第二種金融商品取引業、出資財産を有価証券等に自ら運用する場合は投資運用業の登録が問題となります。両方を業として行うなら、両区分を確認する必要があります。
株式発行による通常の出資と、ファンドへの出資では権利関係が異なります。資金を受け入れる前に、契約書上の権利や運用方法を管轄財務局や専門家に相談してください。
投資一任と投資助言の違い
顧客から投資判断を任されて資産を運用する場合は投資運用業、投資判断の助言にとどまる場合は投資助言・代理業が問題となります。登録要否は、契約内容や報酬の有無、対象商品などによる個別判断が必要です。
例えば、ファンドの業務執行者から投資判断と投資権限を委任されて運用する会社には、投資運用業の登録が必要となる例があります。詳細は金融庁の登録手続ガイドブックをご確認ください。
適格機関投資家等特例業務は誰でも使える?
適格機関投資家等特例業務は、出資者の要件などを満たす場合に利用できる制度です。「知人が49人以下ならよい」という制度ではありません。
対象には、出資者が全員適格機関投資家の場合や、適格機関投資家1者以上と、投資判断能力があると見込まれる一定の者49人以下からなる場合などがあります。要件を満たし、業務開始前に主たる営業所等を管轄する財務局等へ届け出れば、対象業務は登録不要となります。
届出後も、届出事項の公衆縦覧に関する手続きなどが必要です。要件や届出方法は金融庁のファンド関連ビジネスの案内で確認してください。
投資運用業の参入要件
通常の投資運用業には、最低資本金5,000万円のほか、人的構成や業務管理体制などの審査があります。資金だけを用意すれば登録できるわけではありません。
適格投資家向け投資運用業は、63条の届出特例とは別の登録制度です。原則として権利者を適格投資家に限定するなどの条件があり、最低資本金は1,000万円です。
検討時は、次の事項を契約案とともに確認し、管轄財務局や金融商品取引法に詳しい専門家に相談しましょう。
- 資金の出し手と契約上の権利
- 募集・運用・助言のうち自社が行う業務
- 登録または届出の要否と参入要件
制度の詳細は金融庁の登録手続ガイドブックをご確認ください。
株式会社と合同会社、どちらで設立する?
自分の資金を会社で運用するなら、設立費用を抑えやすい合同会社が選択肢になります。将来、株式を発行して外部から出資を募ることも考えるなら、株式会社も比較しましょう。
会社形態の違いと選び方
合同会社は定款認証が不要で、運営の仕組みを柔軟に定めやすい形態です。株式会社は株主と経営を担う役員を分けられ、株式による出資を検討する場合の選択肢になります。
| 比較項目 | 株式会社 | 合同会社 |
|---|---|---|
| 定款認証 | 必要 | 不要 |
| 登録免許税 | 資本金の0.7%、最低15万円 | 資本金の0.7%、最低6万円 |
| 運営 | 株主と役員を分けられる | 出資者である社員が原則として経営 |
株式会社では、登録免許税に加えて定款認証の手数料などがかかります。費用や手続きの詳細は法務省の株式会社の設立手続と合同会社の設立手続を確認してください。
株式会社は定款認証後に出資を払い込みますが、発起設立と募集設立では手続きが異なります。合同会社の金銭出資は銀行等への払込みに限られず、代表社員が作成した出資金領収書等を証明書面として添付できます。
知人から資金を受ける場合は、会社への出資と、預かった財産の運用を区別しましょう。会社形態だけで金融商品取引業の登録要否は決まらないため、契約内容を専門家や管轄財務局に確認してください。
資本金はいくらにする?
株式会社は資本金1円から設立できますが、投資に回す資金と設立後の支出を見積もって金額を決めましょう。資本金は設立手数料ではなく会社財産となり、運用や事業上の支出に使えます。
資本金の設定では、消費税の判定にも注意が必要です。新設法人の事業年度開始日の資本金等が1,000万円以上の場合、基準期間のない課税期間は原則として免税事業者になりません。国税庁の案内を確認し、税理士に相談しましょう。
会社設立時の資本金と、金融商品取引業の登録に必要な資本金は別に考えます。例えば通常の投資運用業には最低資本金5,000万円などの要件があるため、該当する業務を行う予定がある場合は金融庁の案内も確認してください。

投資会社の設立費用はいくら?
自己資金を運用する会社の設立時には、株式会社なら18万円または22万円、合同会社なら6万円または10万円が公的費用の単純合計の例です。資本金や定款の形式によって金額が変わり、謄本費用や専門家報酬などは別途かかります。
設立時の主な公的費用
主な公的費用は、登録免許税、定款認証手数料、紙の定款にかかる印紙税です。下表は株式会社の資本金が100万円未満で認証手数料が3万円の場合と、合同会社の登録免許税が最低額の場合の例です。
| 費用 | 株式会社 | 合同会社 |
|---|---|---|
| 登録免許税 | 15万円 | 6万円 |
| 定款認証手数料 | 3万円 | 不要 |
| 印紙税 | 電子0円・紙4万円 | 電子0円・紙4万円 |
| 電子定款の合計 | 18万円 | 6万円 |
| 紙の定款の合計 | 22万円 | 10万円 |
登録免許税は資本金の0.7%で、最低額は株式会社が15万円、合同会社が6万円です。法務省の株式会社の設立登記と合同会社の設立登記、国税庁の定款の印紙税もご確認ください。
株式会社では、資本金100万円未満で、発起人が自然人3人以下、全株式を引き受け、取締役会を設置しない場合、認証手数料は1万5,000円に軽減されます。その場合の単純合計は電子定款で16万5,000円、紙の定款で20万5,000円です。
上記の合計には、定款謄本等の費用や専門家報酬を含みません。設立に必要な資金を見積もる際は、これらも別途確認してください。
設立後の維持費も含めて比較する
設立費用とは別に、会計処理や税務申告などの継続費用も見積もりましょう。税理士に依頼する範囲や報酬を確認し、設立時の支出と毎年の支出を分けて比較することが大切です。
知人から資金を集める構想がある場合は、会社設立の費用だけで事業全体の予算を判断せず、契約内容に応じた検討も必要です。費用と手続きの見通しについて、税理士や専門家に相談してください。

投資会社を設立する手順と設立後の届出
投資会社を設立するには、運用する資金の範囲や会社の基本事項を決め、定款の作成と設立登記を進めます。設立後は税務や社会保険の届出を確認し、法人名義で運用する準備を整えます。
事業内容・会社形態・資本金を決める
まず、自社の資金だけを運用するのか、外部資金も扱うのかを決め、会社形態と資本金、定款の事業目的を検討します。例えば自社資金で株式を運用するなら、その事業内容を踏まえて目的を定めます。
知人から資金を預かる場合は、知人や少人数という理由だけで登録不要とは判断できません。契約や権利関係によって必要な手続きが異なるため、資金を受け入れる前に管轄財務局や専門家に確認しましょう。
定款作成から設立登記まで
定款を作成し、必要な認証と出資金の払込みを経て、設立登記を申請します。株式会社と合同会社では、定款認証の要否が異なります。
- 事業目的などを記載した定款を作成する
- 株式会社の場合は公証人の定款認証を受ける
- 出資金を払い込み、払込みを証する書面を用意する
- 定款などの書類をそろえて設立登記を申請する
この順序は、株式会社の発起設立を基本とした流れです。合同会社は定款の公証人認証が不要ですが、必要書類は会社の状況に応じて確認しましょう。
設立後の届出と運用準備
設立後は、税務署への届出に加え、社会保険や地方税の手続きを確認します。あわせて法人名義の口座などを準備し、個人の資金と分けて運用を始めます。
法人設立届出書は、設立登記の日以後2か月以内に定款等の写しを添えて提出します。第1期から青色申告を希望する場合は、設立後3か月経過日と第1期末のうち早い日の前日までに承認申請が必要です。
法人事業所は事業主のみの場合も健康保険・厚生年金の加入対象となり、新規適用届は要件を満たした事実の発生から5日以内に提出します。届出期限は2026年時点の情報であり、必要書類や手続きは会社の状況に応じて税理士や年金事務所等へ確認してください。
法人化はどんな人に向いている?迷ったときの相談先
投資を目的とする会社の設立は、利益規模や資産管理の目的、会社を維持する費用を踏まえて判断しましょう。知人からも資金を集める構想がある場合は、契約内容によって登録・届出の要否が変わるため、事前の確認が必要です。
利益規模と維持費を踏まえて判断する
法人化を検討する目安は、継続的な利益が見込めるか、法人で資産を管理する目的があるかです。一時的な利益だけで決めず、設立費用や毎年の維持費も見込んで比較しましょう。
税理士には、個人で投資を続ける場合と法人で運用する場合について、税金や社会保険料を含めた試算を相談してください。法人から生活費を取り出す方法も含め、手元に残る金額を比較することが大切です。
登録要否はどこに相談する?
知人のお金を運用したい場合は、募集や契約の前に、主たる営業所等を管轄する財務局や専門家へ相談しましょう。家族や知人から少人数で資金を集める場合でも、それだけで登録不要とは判断できません。
相談時には、資金を誰がどのような契約で出し、何に運用するかを伝えます。次の事項を準備すると、検討する仕組みを説明しやすくなります。
- 資金の出し手と、出資・借入れなどの予定
- 資金の権利関係が分かる契約書案
- 募集方法と運用対象
自社財産の運用と、他者から預かった財産やファンドの運用では、検討する内容が異なります。詳しくは金融庁の登録手続ガイドブックも確認してください。
取引先の登録・届出状況を確認する
運用を依頼する取引先は、金融庁の登録事業者一覧で、登録の有無だけでなく業務区分も確認しましょう。金融商品取引法63条の特例業務の届出者は、別の特例業者一覧で確認します。
一覧の掲載時点や最新状況に注意し、不明な点は確認先に問い合わせてください。法人化を決める前に、税務は税理士、設立や登録・届出に関する手続きは司法書士・行政書士など、それぞれの専門家へ相談しましょう。
よくある質問
Q. 自分のお金だけで投資する会社にも登録は必要ですか?
会社が保有する資金を自社の判断で運用する場合は、通常、顧客資産の投資一任運用やファンド財産の自己運用とは区別されます。具体的な契約や事業の形に応じて、登録の要否を確認しましょう。
Q. 友人から少額を預かって運用してもよいですか?
知人からの少額の資金であっても、それだけで登録不要とは判断できません。資金を受ける前に、契約書案や予定する業務を管轄財務局や専門家に示し、確認しましょう。
Q. 知人に会社の株主になってもらうのと、出資金を預かるのは違いますか?
通常の株式出資では、調達した資金は会社の財産となり、知人は株主になります。一方、ファンドへの出資や運用を任された財産は権利関係が異なるため、契約と実態を専門家や管轄財務局に確認しましょう。
Q. 法人化すると株の利益は必ず節税できますか?
法人化には税務上の選択肢がありますが、必ず節税できるわけではありません。設立費用や維持費、役員報酬を受け取る際の税負担も含め、個人で運用する場合との比較を税理士に相談しましょう。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。