メニュー
2026.10.5
会社設立
新設法人は簡易課税を選ぶべき?届出期限と判断基準
読了目安時間:約 11分
目次
新設法人は簡易課税を選ぶべき?まず押さえたい結論
新設法人が簡易課税を選ぶべきかは、売上に対する課税仕入れの割合と、創業期の投資計画によって変わります。簡易課税とは、課税売上に係る消費税額に業種別のみなし仕入率を掛けて、仕入控除税額を計算する制度です。
課税仕入れが少ない事業では、簡易課税によって納税額や経理事務を抑えられる可能性があります。一方、開業時に多額の設備投資や商品仕入れを予定する法人では、本則課税のほうが有利になる場合があります。
たとえば、コンサルティング、ITサービス、士業、デザイン業など、仕入れ・外注費・設備投資が売上に比べて少ない事業は、みなし仕入率が実際の課税仕入れを上回るかを確認する価値があります。請求書や帳簿の管理を含む、消費税計算・インボイス対応に伴う経理負担を軽くしたい場合も、選択肢の一つです。
反対に、店舗内装、機械、車両、設備への投資が大きい法人や、商品仕入れ・外注費が売上に対して大きい法人は、本則課税を検討する必要があります。赤字または売上が小さい一方で課税仕入れが多い場合や、将来の消費税還付の可能性がある場合も同様です。
簡易課税の選択は計算を簡略化するためだけの届出ではなく、消費税の納税額と創業期の資金繰りに影響します。
簡易課税は、原則として一度選ぶと少なくとも2期は継続適用する前提で判断します。設立時の投資額、事業の業種区分、売上見込み、インボイス発行事業者として登録するかを、創業後1〜2年の資金計画とあわせて確認してください。
なお、簡易課税は原則として基準期間の課税売上高が5,000万円以下の課税期間に適用でき、届出が必要です。以降では、新設法人が課税事業者となるケース、届出期限、みなし仕入率、本則課税との比較方法を順に確認します。最終的な選択前には、事業計画と投資予定を税理士に共有して試算を依頼することをおすすめします。
新設法人でも簡易課税を使える?課税事業者になるケース
新設法人も、消費税の課税事業者であれば簡易課税を選択できます。設立直後は基準期間がないため、まず自社が免税事業者か、資本金・インボイス登録などにより課税事業者となるかを確認してください。
簡易課税は、課税売上げに係る消費税額を基に、事業区分ごとのみなし仕入率で仕入控除税額を計算する制度です。原則として、基準期間の課税売上高が5,000万円以下で、所定の届出書を提出した課税事業者に適用されます。国税庁の案内も併せて確認しましょう。
資本金1,000万円以上で設立する場合
設立時の資本金または出資金が1,000万円以上の法人は、設立1期目と2期目に原則として消費税の課税事業者となります。各事業年度の開始日における資本金等で判定されるため、設立時の資本金の決め方は消費税にも影響します。
設立1期目の途中で増資し、資本金が1,000万円以上になった場合は、原則として2期目から課税事業者です。資本金を1,000万円以上に設定する予定がある場合は、設立時だけでなく増資の時期も含めて消費税の負担を試算する必要があります。
資本金1,000万円未満でも課税事業者となるケース
資本金が1,000万円未満でも、届出や売上規模、出資関係によって課税事業者になることがあります。該当すれば簡易課税を検討できるため、設立前後に次の事項を確認してください。
- 適格請求書発行事業者として登録している
- 消費税課税事業者選択届出書を提出している
- 設立2期目の特定期間における課税売上高または給与等支払額が1,000万円を超える
- 特定新規設立法人に該当する
| 課税事業者となる主な事情 | 確認する内容 |
|---|---|
| インボイス登録 | 発行事業者の登録の有無 |
| 任意の課税選択 | 課税事業者選択届出書の提出 |
| 設立2期目の判定 | 特定期間の売上・給与等 |
| グループ会社との関係 | 特定新規設立法人の該当性 |
特定新規設立法人とは、他者から直接または間接に50%超を支配されるなどの要件を満たし、判定対象者の課税売上高が5億円を超える場合などに該当し得る法人です。2024年10月1日以後に開始する課税期間では、判定対象者の売上・収入その他の収益合計が50億円を超える場合も判定対象に加わっています。国税庁「基準期間がない法人の納税義務の免除の特例」で要件を確認してください。
資本金が1,000万円未満でも、インボイス登録、任意の課税選択、2期目の特定期間判定、グループ支配関係によって課税事業者となる可能性があります。
特に親会社や出資者がいるスタートアップでは、資本関係と判定対象者の売上規模を設立前に確認することが重要です。自社が課税事業者となる時期や簡易課税の選択可否は、届出状況と事業計画で変わるため、設立時点で税理士へ相談するとよいでしょう。
新設法人の簡易課税の届出期限はいつまで?
新設法人が簡易課税を第1期から適用したい場合は、第1期の課税期間中に「消費税簡易課税制度選択届出書」を提出します。通常の届出期限とは異なるため、課税事業者になる見込みがある法人は、設立後早めに適用の要否を確認してください。
通常は適用したい課税期間の初日の前日まで
簡易課税を選ぶ届出書は、原則として適用を受けたい課税期間の初日の前日までに提出します。たとえば、3月決算法人が2027年4月1日開始の事業年度から簡易課税を使うなら、提出期限は2027年3月31日です。
この期限を過ぎてから、その課税期間に限って簡易課税へ変更することはできません。決算直前に利益が見込まれるため簡易課税を選ぶ、といった判断は認められないため、事前に届出の要否を検討する必要があります。
新設法人は第1期の期末までに提出すればよい
新たに事業を開始した法人は、事業開始日の属する課税期間中に届出書を提出すれば、第1期から簡易課税を選択できます。実務上は、第1期期末までが第1期適用の届出期限となります。
もっとも、期末間際に判断すると、売上見込みや投資額の確認、届出書の作成が間に合わないおそれがあります。第1期からの適用を検討する場合は、設立後に消費税の課税関係を確認し、早い段階で方針を決めるほうが安全です。
提出先・提出方法と第1期に間に合わない場合
届出書は、納税地を所轄する税務署長へ提出します。書面での提出に加え、e-Taxによる提出も検討できるため、法人設立届出書、青色申告承認申請書、インボイス登録申請などの設立時手続きとあわせて期限を管理するとよいでしょう。
- 第1期から簡易課税を使う場合は、第1期期末までに届出書を提出する
- 第2期から使う場合は、第2期開始日の前日までに提出する
- 提出先は納税地を所轄する税務署と確認する
- 設立時の税務届出を一覧化し、提出期限を管理する
第1期中に届出書を提出しなかった場合、第1期は原則として本則課税で申告します。第2期から簡易課税を適用したいときは、第2期開始日の前日までに届出が必要です。
簡易課税の適用可否や届出期限は、課税事業者となる理由や事業年度の設定によって確認事項が変わります。提出前に、国税庁の簡易課税制度の案内を確認し、投資計画も踏まえて税理士へ相談してください。
簡易課税の計算方法とみなし仕入率一覧
簡易課税では、売上に係る消費税額に業種ごとのみなし仕入率を掛けて、仕入控除税額を計算します。本則課税のように実際の課税仕入れ等に係る消費税額を集計する方法とは異なるため、両方の控除額を見比べる必要があります。
新設法人では、創業時の仕入れや設備投資、内装工事、外注費の規模によって有利な計算方法が変わり得ます。選択前に、売上見込みと支出計画を用いて試算してください。
簡易課税と本則課税は何が違うのか
簡易課税の仕入控除税額は、売上に係る消費税額×みなし仕入率で算出します。一方、本則課税では、実際に行った課税仕入れ等に係る消費税額が仕入控除税額となります。
したがって、実際の仕入税額控除額が、売上税額にみなし仕入率を掛けた金額より少ない見込みであれば、簡易課税が有利になる可能性があります。反対に、設立直後に大きな設備投資や内装工事、商品仕入れを予定している場合は、本則課税の控除額が大きくなることがあります。
簡易課税の有利・不利は、納付税額ではなく、まず「実際の仕入税額控除額」と「みなし仕入率で計算した仕入控除税額」を比較して判断します。
業種別のみなし仕入率一覧
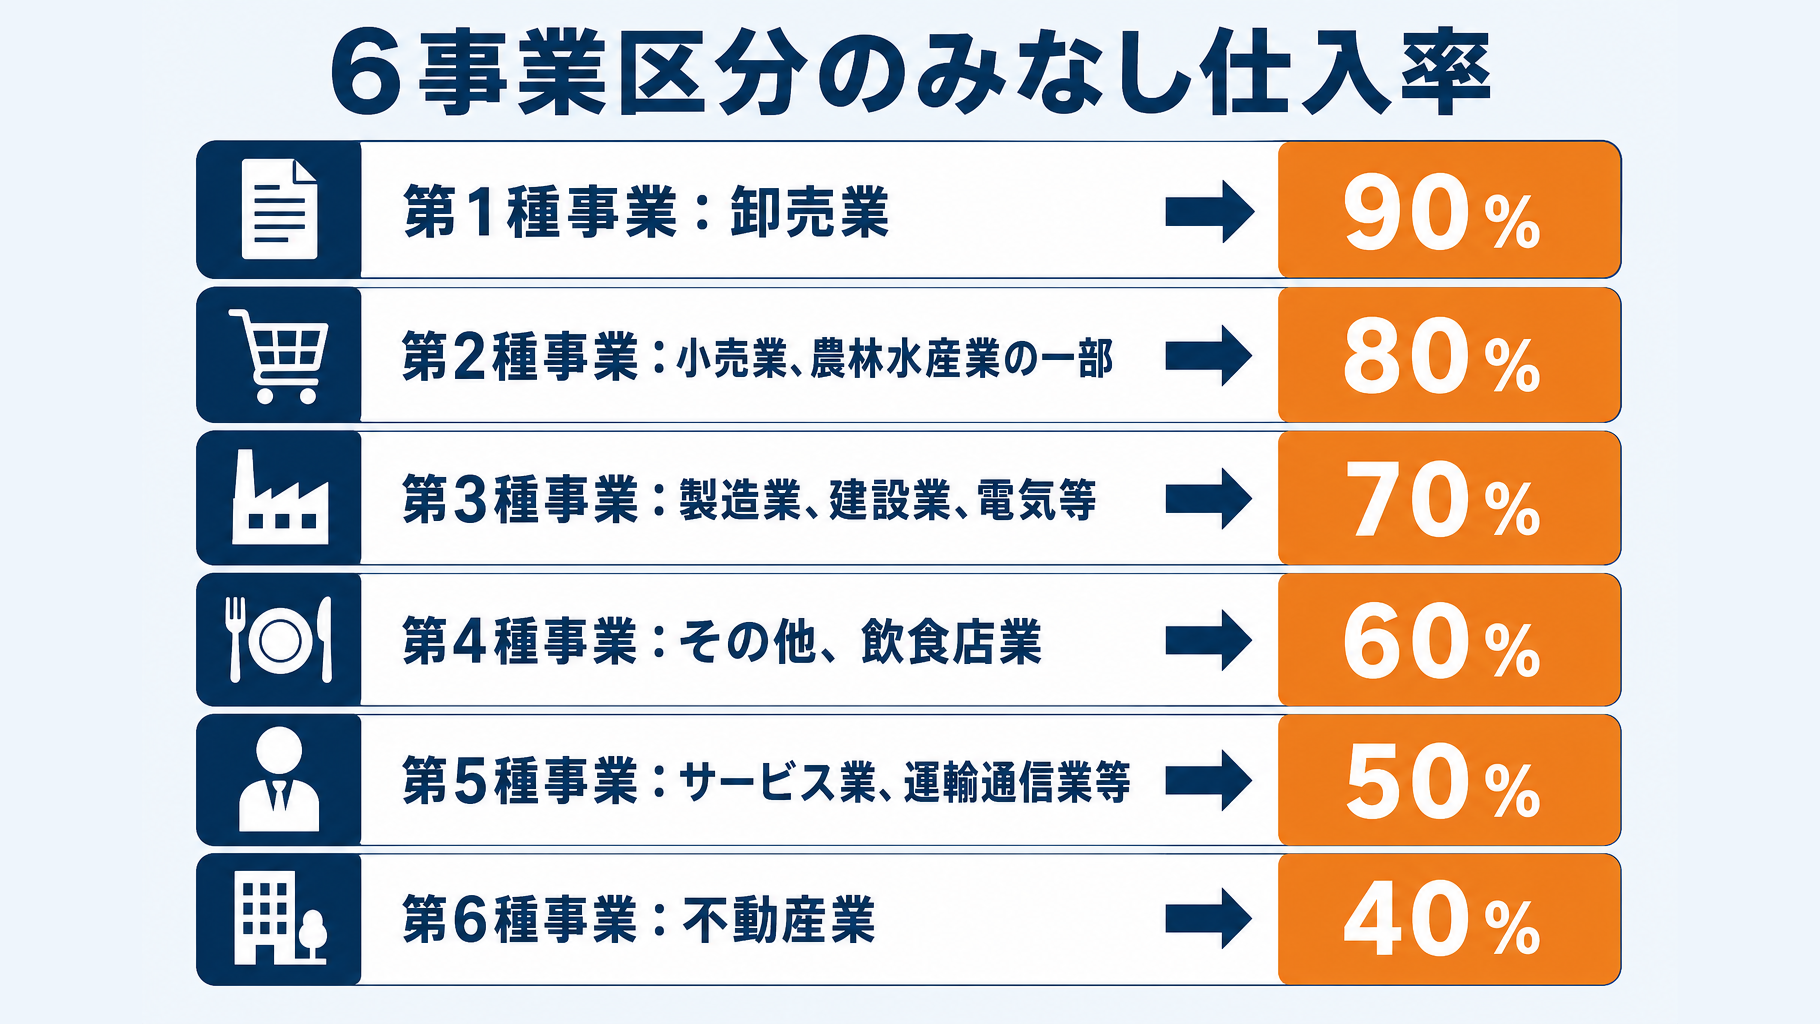
みなし仕入率は、法人が行う事業の区分ごとに定められています。飲食店業は第4種事業、不動産業は第6種事業に分類されるため、事業内容だけでなく取引の内容も確認が必要です。
| 事業区分 | 主な該当業種 | みなし仕入率 |
|---|---|---|
| 第1種事業 | 卸売業 | 90% |
| 第2種事業 | 小売業、農林水産業の一部 | 80% |
| 第3種事業 | 製造業、建設業、電気等 | 70% |
| 第4種事業 | その他、飲食店業 | 60% |
| 第5種事業 | サービス業、運輸通信業等 | 50% |
| 第6種事業 | 不動産業 | 40% |
区分の詳細は、国税庁「No.6505 簡易課税制度」で確認できます。自社の取引がどの区分に当たるか迷う場合は、届出前に税理士へ確認することをおすすめします。
複数事業を行う法人は売上を区分して管理する
複数の事業を営む法人は、売上を事業区分ごとに分けて管理しなければなりません。売上区分ごとに対応するみなし仕入率を適用するためです。
たとえば、サービス業の売上は第5種事業として50%、不動産業の売上は第6種事業として40%です。両方の売上を区分していない場合には、該当する事業のうち低い40%のみなし仕入率が適用され得ます。
- 売上を事業区分別に記帳する
- 会計ソフトに売上区分や補助科目を設定する
- 請求書や契約書で取引内容を確認できるようにする
- 新規事業を始める際は、みなし仕入率への影響を確認する
設立当初から売上の区分を記帳できる体制を整えることが、低いみなし仕入率の一律適用を避けるために重要です。事業内容や支出計画が変わる場合もあるため、申告前だけでなく、日々の記帳段階で税理士に相談すると判断しやすくなります。
自社はどちらを選ぶ?簡易課税・本則課税の判断手順
簡易課税と本則課税は、課税事業者となるかを確認したうえで、実際の課税仕入れ等に係る消費税額と、みなし仕入率による控除額を比較して選びます。設立初年度だけで決めず、少なくとも第2期までの投資・仕入れ計画を含めて試算することが必要です。
ステップ1|まず課税事業者かどうかを確認する
資本金が1,000万円以上の法人、インボイス発行事業者として登録する法人、任意で課税事業者となる法人は、消費税の計算方法を選ぶ検討が必要です。課税事業者でなければ、簡易課税の選択届出を提出する必要があるかを、取引先のインボイス対応を含めて確認します。
資本金1,000万円以上の新設法人は、設立1期目・2期目は原則として課税事業者となります。資本金1,000万円未満でも、インボイス登録や課税事業者選択届出書の提出によって課税事業者となる場合があります。国税庁の案内で自社の該当関係を確認してください。
ステップ2|第1期・第2期の大きな支出を洗い出す
事業計画書と資金繰り表から、店舗内装、建物附属設備、機械、車両、パソコン、商品仕入れ、材料費、外注費、広告費を期ごとに抜き出します。そのうえで、各支出が消費税のかかる課税仕入れに該当するかを確認します。
- 第1期・第2期の設備投資の金額と支払時期
- 商品・材料の仕入れ予定額
- 外注費、広告費などの課税仕入れ
- 不動産取得や事業拡大の予定
支出額が大きいだけで、本則課税が有利になるとは限りません。消費税がかからない支出は仕入税額控除の対象にならないため、金額だけでなく支出の内容を確認する必要があります。
ステップ3|みなし仕入率と実際の経費率を比べる
簡易課税では、売上に係る消費税額に事業区分ごとのみなし仕入率を掛けて、仕入控除税額を計算します。本則課税では、実際の課税仕入れ等に係る消費税額を控除するため、両方の控除額を同じ売上計画で比較します。
| 比較項目 | 簡易課税 | 本則課税 |
|---|---|---|
| 仕入控除税額 | 売上税額×みなし仕入率 | 実際の仕入税額控除額 |
| 控除額が大きい場合 | 簡易課税が有利になり得る | 本則課税が有利になり得る |
実際の仕入税額控除額が、みなし仕入率で計算した額を上回る見込みなら、本則課税を比較すべきです。みなし仕入率は、卸売業90%、小売業80%、サービス業50%、不動産業40%など、事業区分によって異なります。国税庁の区分表で主たる事業の区分を確認してください。
ステップ4|少なくとも2期の計画で結論を出す
簡易課税を選ぶ場合は、原則として少なくとも2期継続する前提で判断します。第1期の経費が少なくても、第2期に内装工事、設備導入、不動産取得などを予定しているなら、本則課税との比較を慎重に行うべきです。
サービス業で大型投資がない場合は、みなし仕入率50%と実際の課税仕入れを比較します。小売業・卸売業は、仕入率と80%・90%を比較し、飲食店、美容室などの店舗型事業は、内装費・設備費・食材等を第1期と第2期に分けて試算します。
不動産業はみなし仕入率が40%のため、実際の課税仕入れが多い時期は本則課税も比較してください。高額な設備投資や不動産取得を予定している場合は、届出前に税理士へ個別に試算を依頼することをおすすめします。
簡易課税が有利・不利になるケースを計算例で確認
簡易課税が有利かどうかは、みなし仕入率で算出する仕入控除税額と、実際の課税仕入れ等に係る消費税額のどちらが大きいかで決まります。新設法人では、開業直後の仕入れや設備投資も含めて、事業年度ごとに試算する必要があります。
ケース1|経費が少ないサービス業は簡易課税が有利になりやすい
第5種事業に当たるサービス業では、実際の課税仕入れ等が少なければ、みなし仕入率50%を用いる簡易課税のほうが納付税額を抑えられる可能性があります。売上に係る消費税額が100万円、実際の課税仕入れ等に係る消費税額が30万円の法人で比較します。
| 計算方法 | 仕入控除税額 | 納付税額の計算 |
|---|---|---|
| 簡易課税 | 100万円×50%=50万円 | 100万円-50万円=50万円 |
| 本則課税 | 30万円 | 100万円-30万円=70万円 |
この例では、簡易課税の仕入控除税額が本則課税より20万円多くなります。人件費の比重が大きく、広告費や外注費、備品購入などの課税仕入れが売上規模に比べて少ない事業では、同様の結果になるかを確認するとよいでしょう。
ケース2|仕入れが多い小売業は実際の仕入率を確認する
第2種事業である小売業はみなし仕入率が80%のため、実際の仕入れに係る消費税額が売上税額の80%を上回るかどうかが判断の目安になります。実際の仕入率が80%未満なら簡易課税、80%超なら本則課税が有利になり得ます。
在庫商品の仕入額だけでなく、仕入先との取引条件や売上総利益率も確認してください。例えば、仕入価格の上昇や値引き販売によって実際の仕入率が高まる見込みなら、みなし仕入率による計算だけで届出を判断しないほうが安全です。
ケース3|開業時に内装・設備投資がある場合は本則課税を比較する
店舗内装、厨房設備、製造機械、業務用車両などを購入する新設法人は、本則課税の税額も必ず比較すべきです。開業初年度に実際の課税仕入れ等に係る消費税額が大きくなると、簡易課税のみなし仕入率による控除額を上回ることがあります。
簡易課税を選ぶ前に、設立後から少なくとも当初の事業年度に予定する投資・仕入れ・外注費を金額ベースで一覧化してください。簡易課税は選択後に継続適用が必要となるため、開業時の投資計画を見落とすと、想定より納付税額が増えるおそれがあります。
みなし仕入率は、卸売業90%、小売業80%、製造業・建設業等70%、飲食店業を含むその他の事業60%、サービス業等50%、不動産業40%です。事業区分に応じた仕入控除税額の計算方法は、国税庁「No.6505 簡易課税制度」で確認できます。
計算例を見る際の注意点
上記の計算例は、制度選択を検討する入口です。実際の消費税計算では、軽減税率の対象取引、非課税取引、課税対象外取引の有無により、売上や仕入れに係る消費税額が変わります。
本則課税では、課税売上割合に応じて個別対応方式または一括比例配分方式を用いる場合もあります。売上区分、仕入れの内容、開業時の投資予定を決算見込みに反映して比較し、届出前に税理士へ確認することが重要です。
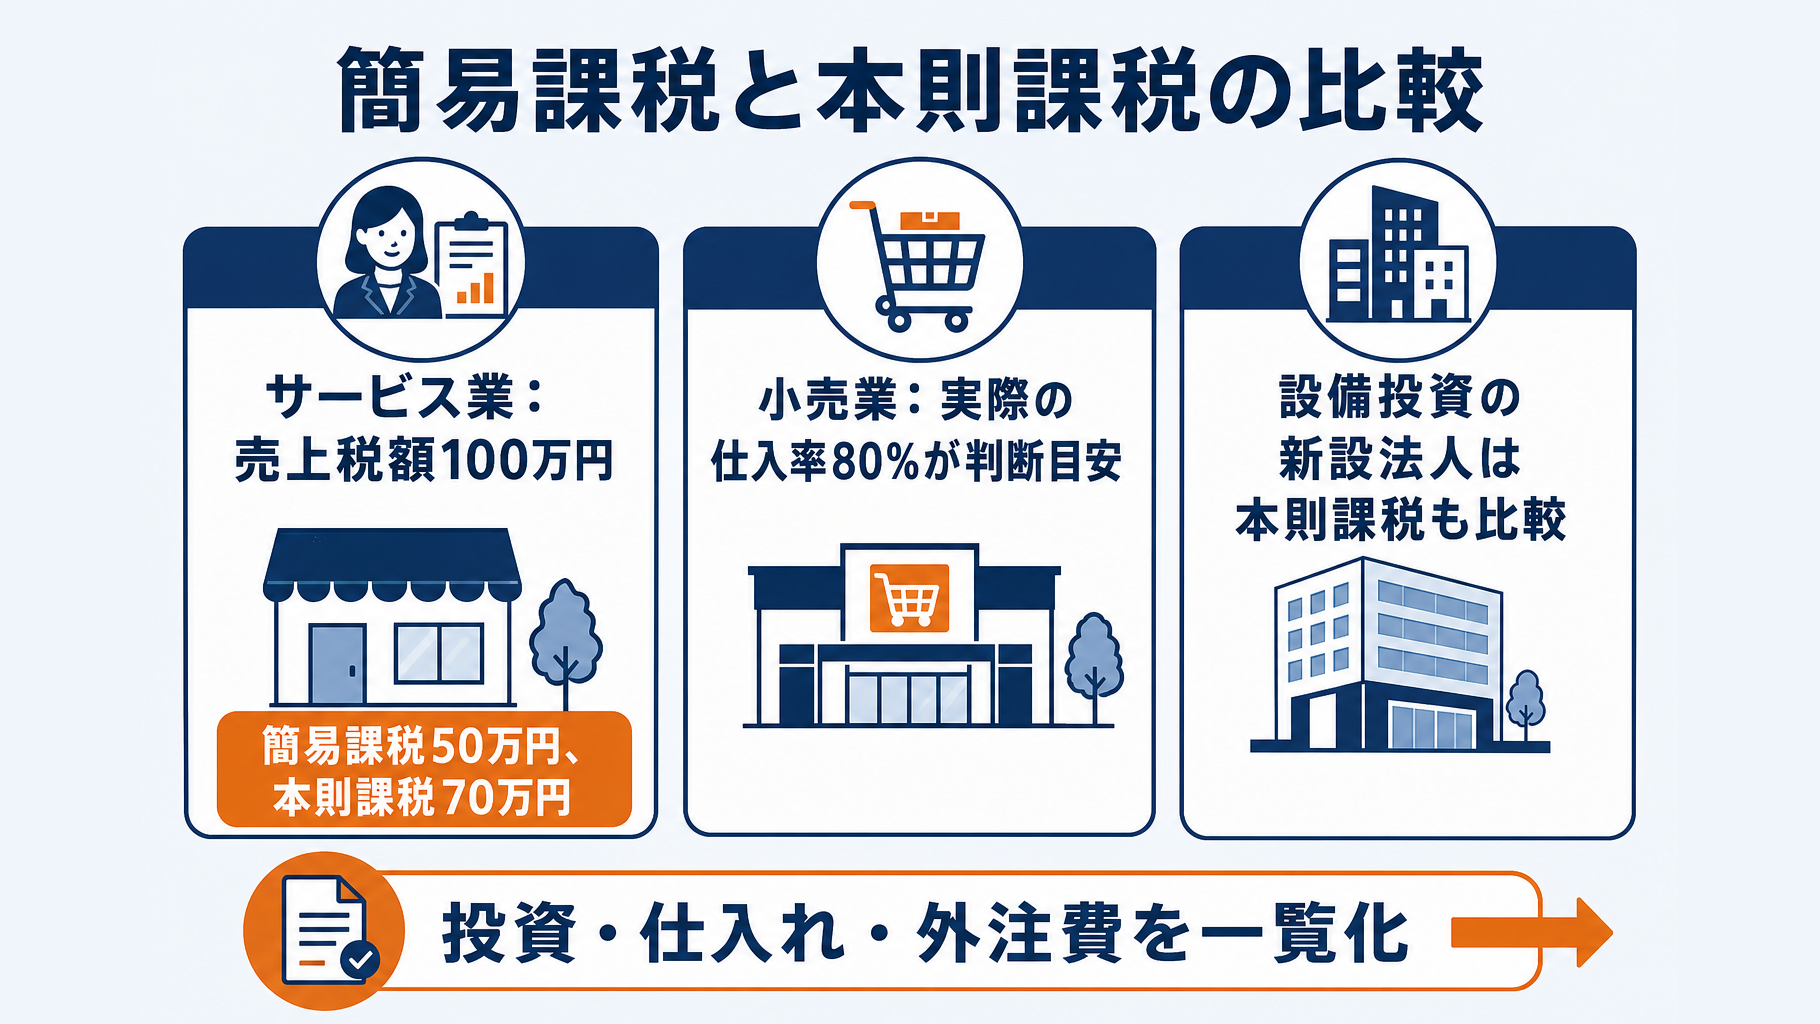
新設法人が簡易課税を選ぶ前の注意点
簡易課税を選ぶ際は、当期の納税額だけでなく、少なくとも今後2期の設備投資や取引の予定を確認してください。選択後は原則として継続適用となるため、短期的な有利・不利だけで届出を判断しないことが必要です。
原則として2期は簡易課税をやめられません
簡易課税を選択すると、事業を廃止する場合を除き、効力が生じる課税期間の初日から2年を経過する日の属する課税期間の初日以後でなければ、不適用届出書を提出できません。年1回決算の法人であれば、実質的に少なくとも2期は継続する前提で検討します。
たとえば、翌期に内装工事、機械装置の導入、商品仕入れの増加などを予定している場合、本則課税のほうが有利となる可能性があります。届出前に、当期と翌期以降の投資・外注・仕入れの見込みを確認してください。
本則課税へ戻すには不適用届出書を期限内に提出します
簡易課税をやめる場合は、所轄税務署へ消費税簡易課税制度選択不適用届出書を提出します。原則として、やめたい課税期間の初日の前日までの提出が必要です。
そのため、今期の申告時に「本則課税へ戻したい」と考えても、原則として変更はできません。届出期限や継続適用の扱いは、国税庁の簡易課税制度の案内でも確認できます。
高額な資産取得を予定している場合は先に確認します
課税事業者選択届出書により課税事業者となった法人が、一定期間内に調整対象固定資産を取得した場合、簡易課税を選択できない期間が生じることがあります。調整対象固定資産の代表例には、税抜100万円以上の建物、建物附属設備、機械装置、車両、工具器具備品があります。
また、高額特定資産の取得を予定している場合も、消費税の取扱いに制約が生じ得ます。設備投資の契約や届出の前に、取得時期・金額・課税事業者となった理由を税理士へ共有して確認してください。
インボイス登録と簡易課税の選択は別手続きです
適格請求書発行事業者への登録と、簡易課税の選択は別の制度・別の手続きです。インボイス登録を行っただけで、簡易課税が自動的に適用されるわけではありません。
インボイス登録により課税事業者となる法人は、簡易課税を適用したい課税期間に間に合うよう、選択届出書の提出要否を別途判断します。届出の種類と提出時期を混同しないよう、設立初年度の経理方針とあわせて税理士に確認すると安心です。
- 少なくとも今後2期の設備投資・内装工事・仕入れ予定を確認する
- 本則課税へ戻す場合の不適用届出書の期限を確認する
- 税抜100万円以上の固定資産の取得予定を洗い出す
- インボイス登録とは別に簡易課税の届出要否を判断する
新設法人の簡易課税に関するよくある質問
簡易課税を選ぶかどうかは、課税事業者に該当するか、売上の内容、創業時の投資額によって変わります。届出後は原則として少なくとも2期は継続する前提となるため、設立時点で第1期・第2期の見込みを確認して判断することが大切です。
資本金1,000万円未満なら、簡易課税の届出は不要ですか?
原則として免税事業者であれば、消費税を納めないため簡易課税の適用を受ける場面はありません。ただし、資本金が1,000万円未満でも、インボイス発行事業者として登録する場合や、任意で課税事業者を選択する場合は検討が必要です。
このほか、特定新規設立法人に該当する場合なども、消費税の納税義務が免除されないことがあります。資本金だけで結論を出さず、国税庁の新設法人に関する取扱いも踏まえて、課税事業者となる要因を確認しましょう。
設立後すぐに届出を出さなければ、第1期には使えませんか?
新たに事業を開始した法人は、第1期中に届出書を提出すれば、第1期から簡易課税を選択できます。通常の課税期間とは異なり、設立第1期については、期首の前日までに提出する必要はありません。
もっとも、期末直前では売上、外注費、設備投資額を踏まえた比較が難しくなります。第1期の売上や支出の見通しが立った段階で、本則課税との試算を始めることが望まれます。
簡易課税を選ぶと消費税の還付は受けられますか?
簡易課税では、実際の仕入れや設備投資にかかった消費税ではなく、売上に係る消費税額と事業区分ごとのみなし仕入率で仕入控除税額を計算します。そのため、本則課税のように実際の課税仕入れ等を基に還付を見込む判断とはなじみにくい制度です。
設立時に設備を購入する場合、内装工事を行う場合、仕入れや外注費が多額となる場合は、本則課税で還付となる可能性も含めて比較してください。国税庁の簡易課税制度の案内も確認したうえで、届出前に税理士へ試算を依頼すると安心です。
迷った場合は何を用意して税理士に相談すればよいですか?
相談時には、第1期・第2期の数値見込みと、課税事業者になる予定を示せる資料を用意すると、簡易課税と本則課税を比較しやすくなります。見積書は確定前のものでも、設備投資や内装工事の規模を把握する資料として役立ちます。
- 設立1期目・2期目の売上予測
- 業種および売上区分
- 仕入れ・外注費の見込み
- 設備投資・内装工事の見積書
- インボイス登録の予定
- 資本金額、決算月、法人設立日
届出の期限や選択後の継続適用も含めて検討する必要があります。判断に迷う場合は、これらの資料を持参し、税理士に消費税の試算を依頼しましょう。会社設立時の手続全体に不明点がある場合は、税理士に加えて司法書士や行政書士へ相談する方法もあります。
よくある質問
Q. 新設法人でも簡易課税を選択できますか?
新設法人でも、消費税の課税事業者であれば簡易課税を選択できます。資本金が1,000万円以上の場合や、インボイス登録、課税事業者選択届出書の提出などにより課税事業者となる場合があります。自社が課税事業者となる時期は届出状況や事業計画で変わるため、税理士への相談も検討するとよいでしょう。
Q. 新設法人が第1期から簡易課税を適用するには、いつまでに届出が必要ですか?
新たに事業を開始した法人は、事業開始日の属する課税期間中に「消費税簡易課税制度選択届出書」を提出すれば、第1期から簡易課税を選択できます。実務上は、第1期期末までが第1期適用の届出期限となります。第1期中に提出しなかった場合、第2期から適用するには第2期開始日の前日までに届出が必要です。
Q. 簡易課税と本則課税は、どのように比較すればよいですか?
簡易課税では、売上に係る消費税額に業種ごとのみなし仕入率を掛けて仕入控除税額を計算します。本則課税では、実際の課税仕入れ等に係る消費税額を控除します。みなし仕入率による控除額と実際の仕入税額控除額を、第1期だけでなく少なくとも第2期までの投資・仕入れ計画を含めて比較することが重要です。
Q. インボイス登録をすれば、簡易課税は自動的に適用されますか?
インボイス登録と簡易課税の選択は、別の制度・別の手続きです。インボイス登録を行っただけでは、簡易課税が自動的に適用されるわけではありません。簡易課税を適用したい場合は、対象となる課税期間に間に合うよう選択届出書の提出要否を別途確認する必要があります。
Q. 簡易課税を選択した後、すぐに本則課税へ戻せますか?
簡易課税を選択すると、事業を廃止する場合を除き、原則として少なくとも2期は継続する前提となります。本則課税へ戻すには、消費税簡易課税制度選択不適用届出書を、原則としてやめたい課税期間の初日の前日までに提出します。翌期以降に内装工事や設備導入、商品仕入れの増加を予定している場合は、届出前に税理士へ試算を依頼するとよいでしょう。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。