メニュー
2026.11.1
法人化
法人成りした年の予定納税は減額できる?11月の申請期限と手続き
読了目安時間:約 6分
法人成りした年も、前年の所得などを基に、個人の予定納税の通知が届く場合があります。予定納税とは、個人の所得税・復興特別所得税を年の途中で前払いする制度です。
個人事業を廃止し、その年の申告納税見積額が下がる場合は、予定納税の減額申請を検討できます。2026年の第2期分に係る申請期限は11月16日(月)です。この記事では、減額の条件や見積額の計算方法、手続きの流れを確認します。
目次
法人成りした年の予定納税はどうなる?
予定納税の対象者と納付額
予定納税の対象となるのは、その年の5月15日の現況で計算した予定納税基準額が15万円以上の人です。原則として基準額の3分の1ずつを、第1期と第2期に納めます。
基準額は、原則として前年の所得や税額を基に計算されます。ただし、前年の確定申告書に記載された税額と常に同じになるわけではないため、通知された基準額と納付額を確認しましょう。
なお、特別農業所得者は例外として、第2期に基準額の2分の1を納めます。制度の詳細は国税庁の予定納税の案内で確認できます。
法人を設立しても予定納税は自動でなくならない
予定納税は、会社ではなく個人が納める所得税・復興特別所得税の前払いです。法人を設立し、個人事業を廃止しただけでは、通知された予定納税額は自動的に減額・免除されません。
納付した予定納税額は確定申告で精算し、納め過ぎがあれば還付の対象となります。減額申請を検討する際は、廃業までの事業所得だけでなく、法人成り後の役員報酬による給与所得なども含めて年間の見積額を確認し、判断に迷う場合は税理士に相談しましょう。
法人成りによる予定納税の減額申請はできる?
法人成りして個人事業を廃止した場合、所得税・復興特別所得税の予定納税について、減額申請を検討できます。ただし、年間の申告納税見積額などの要件を満たす必要があり、会社を設立しただけで自動的に減額されるわけではありません。
個人事業を廃止した法人成りは申請の検討対象
個人事業を法人に引き継いで廃止した方は、廃業を理由とする減額申請の検討対象です。国税庁の令和8年分の申請書にも、事業を法人組織にして個人事業を廃止した例が記載されています。
申請にあたっては、年間の申告納税見積額が、通知された予定納税基準額より少なくなる見込みであることなどを確認します。第2期分について11月に申請する場合は、10月31日現在の状況を基に、年末までの所得や控除などを見積もります。
例えば、年の途中で個人事業を廃止した場合、廃止までの事業所得だけで判断せず、法人から受け取る役員報酬も含めて年間の税額を見積もる必要があります。
申請すれば必ず減額されるわけではない
減額申請後は税務署による審査があり、提出しただけで承認されるわけではありません。法人成り後も役員報酬などの所得があるため、事業所得の減少だけを根拠に減額されるとは限りません。
見積りにあたっては、次の事項を確認してください。
- 廃業までの個人事業の所得
- 法人成り後の役員報酬による給与所得と、ほかに該当する所得
- 所得控除や給与などからの源泉徴収税額の見積り
役員報酬は額面をそのまま所得にするのではなく、給与所得として計算します。見積りや申請要件の判断に迷う場合は、税理士または所轄税務署に相談してください。

自分は減額申請すべき?状況別に確認
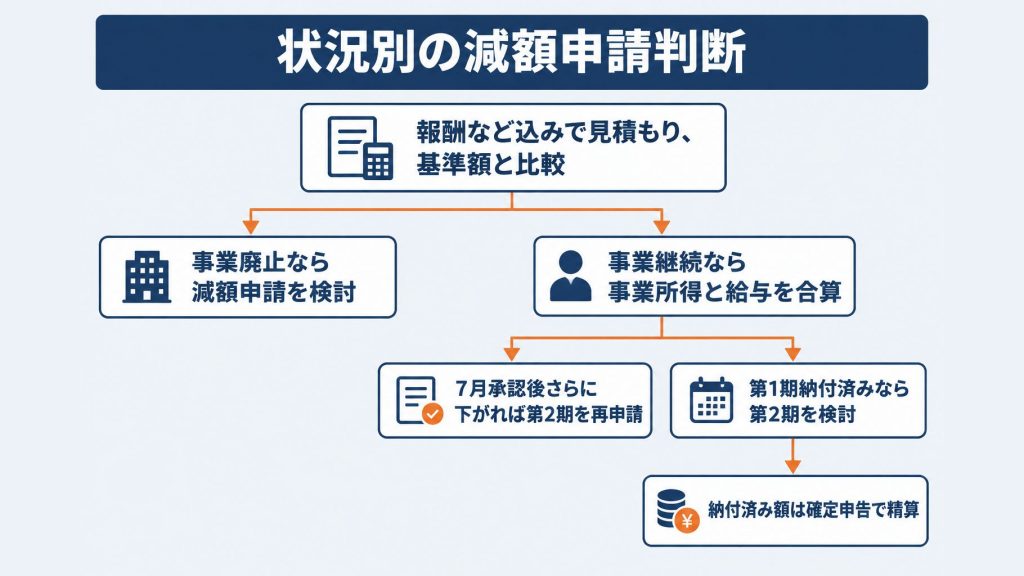
法人成りした年の予定納税は、個人の年間所得や税額が下がる見込みなら、減額申請を検討できます。まずは役員報酬を含む年間の申告納税見積額を確認し、通知された予定納税基準額と比べましょう。
| 状況 | 次の一手 |
|---|---|
| 個人事業を廃止し、年間所得が下がる見込み | 役員報酬なども含めて見積もり、減額申請を検討する |
| 法人設立後も個人事業を継続 | 事業所得と給与所得などを合算して見積もる |
| 7月の減額承認後、さらに見積額が下がった | 第2期分の再申請を検討する |
| 第1期を納付済みで、年間税額も下がる見込み | 第2期分の減額を検討し、納付済み額は確定申告で精算する |
個人事業を廃止した場合は、廃止までの事業所得だけで判断せず、法人成り後の役員報酬や、ほかに所得があればそれも含めます。役員報酬は額面をそのまま所得にするのではなく、給与所得として見積もります。
個人事業を続けている場合も、法人を設立した事実だけでは減額の可否を判断できません。個人に残る事業所得と役員報酬などを合わせ、控除や源泉徴収税額も考慮して見積額を確認します。
7月に減額が承認された後でも、年間の見積額がさらに下がる場合は、第2期分について再申請を検討できます。11月の申請は10月31日現在の状況に基づくため、その時点で把握できる収支や報酬を確認しましょう。
第1期を納付済みの場合、11月の申請で第1期分をさかのぼって減額することはできません。納付済みの予定納税額は確定申告で精算し、納め過ぎがあれば還付の対象になります。
法人成りだけで自動的に減額されるわけではなく、申請後は税務署の審査があります。見積額や申請の判断に迷う場合は、収支や役員報酬の資料を基に税理士へ相談してください。
11月の減額申請期限と手続きの進め方
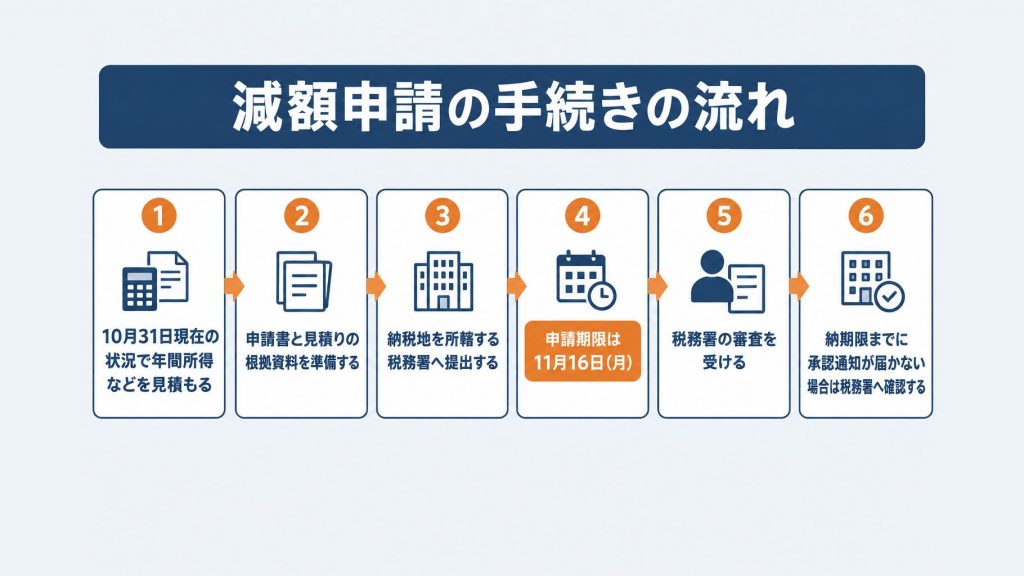
2026年分の第2期の減額申請は、10月31日現在の状況を基に年間所得などを見積もり、11月16日(月)までに行います。申請書と見積りの根拠資料を準備し、納税地を所轄する税務署へ提出してください。
2026年の申請期限は11月16日
第2期分の減額申請期限は、2026年11月16日(月)です。第2期の納期限・振替日である11月30日(月)とは異なるため、納付の準備より先に申請を進めましょう。
2026年10月29日時点で確認できる期限は、次のとおりです。11月の申請では、10月31日現在の状況を基に、その年の年間所得や控除などを見積もります。
| 手続き | 2026年の日付 |
|---|---|
| 減額申請期限 | 11月16日(月) |
| 第2期の納期限・振替日 | 11月30日(月) |
例えば、年の途中で個人事業を廃止した場合も、廃業までの事業所得だけでなく、法人成り後の役員報酬による給与所得や、ほかに該当する所得を含めて見積もります。期限は国税庁の令和8年分の申請書でも確認できます。
申請書と見積りの根拠資料を準備する
令和8年分の予定納税額の減額申請書と記載要領を使い、通知された金額や減額を申請する理由を記入します。申告納税見積額の計算の基礎となる事実を記載した書類も添付してください。
準備にあたっては、次の事項を確認します。法人成りの事実だけでなく、個人事業を廃止した日付も具体的に記載しましょう。
- 通知された予定納税基準額と第1期・第2期の金額
- 申請する金額と、法人成り・個人事業廃止の事実および日付
- 廃業までの収支や役員報酬に関する資料など、見積りの根拠
添付する資料の組合せは見積りの内容によって異なります。手元の資料で足りるか迷う場合は、提出前に所轄の税務署へ確認してください。
税務署へ提出し、審査結果を確認する
申請書は、納税地を所轄する税務署長に対し、e-Taxで送信するか、書面を持参または送付して提出します。初めてe-Taxを利用する場合は、利用者識別番号が必要です。
提出だけで減額が確定するわけではなく、税務署による審査を受けます。承認通知が納期限までに届かない場合の納付方法は、個別に税務署へ確認してください。
提出方法や添付書類は国税庁の手続案内でも確認できます。見積りや記載内容の判断に迷う場合は、税理士にも相談しましょう。
減額後の予定納税額はいくら?見積り方と計算例
減額後の第2期分は、法人成りした年の所得や控除を基に申告納税見積額を計算し、第1期分を差し引いて求めます。11月の申請では、2026年10月31日現在の状況に基づき、年末までの金額を見積もります。
事業所得と役員報酬などから年間の税額を見積もる
年間の見積りには、廃業までの事業所得に加え、法人成り後の役員報酬による給与所得や、その他の所得を含めます。所得控除や税額控除も見込んで、個人の所得税を計算します。
申請書の給与欄⑤には、役員報酬の額面ではなく、給与所得の速算表などで計算した給与所得金額を記入してください。廃業までの収支や年末までの報酬、控除の見込みを確認して計算します。
給与などの源泉徴収税額も年末までの見積額を求めます。申請書の㊱欄には、復興特別所得税を含む源泉徴収税額をそのまま書かず、「源泉徴収税額×100/102.1」で計算した所得税に係る部分を記入します。
申告納税見積額には復興特別所得税も含めます。計算した見積額が15万円未満の場合、㊴欄は0円としますが、年間の税額自体が必ず0円になるわけではありません。計算の順序や記入方法は、国税庁の令和8年分の記載要領を確認してください。
11月申請の第2期分を計算する
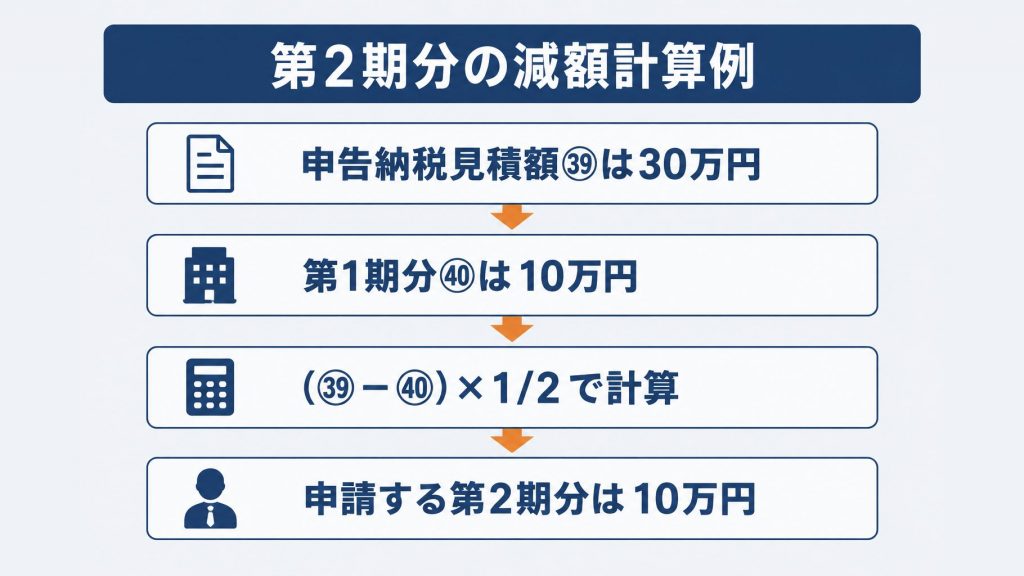
申請する第2期分は、原則として「〔申告納税見積額㊴-第1期分㊵〕×2分の1」で計算します。例えば、㊴が30万円、第1期分が10万円なら、申請する第2期分は10万円です。
| 項目 | 計算例 |
|---|---|
| 申告納税見積額㊴ | 30万円 |
| 第1期分㊵ | 10万円 |
| 申請する第2期分 | (30万円-10万円)×1/2=10万円 |
㊵には、通知された第1期額、または7月の減額申請で承認された第1期額を記入します。端数の扱いなどは記載要領を確認し、見積りや記入に迷う場合は税理士に相談してください。
申請期限を過ぎたらどうなる?納付と確定申告の注意点
減額申請の期限を過ぎた場合は、原則として通知された第2期分を納期限までに納めます。法人成りしただけでは予定納税は自動的に減額されず、納付済みの税額は個人の確定申告で精算します。
期限後の納付には延滞税がかかる場合がある
第2期分の納付が遅れると、延滞税がかかる場合があります。2026年分の第2期の納期限は11月30日(月)です。
2026年12月1日から12月31日までの延滞税率は年2.8%です。2027年以降に納付する場合は、期間に応じた税率を確認してください。
納期限を過ぎた場合や納付方法に迷う場合は、早めに税務署へ相談しましょう。減額申請をしたものの、納期限までに承認通知が届かない場合も、個別の納付方法を確認してください。
納付済みの予定納税額は確定申告で精算する
法人成りした年の所得税は、個人の所得と納付済みの予定納税額を確定申告で精算します。納め過ぎがあれば、還付の対象となります。
11月の減額申請は第2期分のみが対象で、第1期分をさかのぼって減額する手続きではありません。申告に向けて、次の内容を確認しましょう。
- 個人事業を廃止するまでの事業所得
- 法人成り後の役員報酬による給与所得や源泉徴収税額
- 第1期・第2期に納付した予定納税額
事業所得が減っても、役員報酬などを含む年間の個人所得で精算します。申告額や還付の見込みに迷う場合は、税理士に相談してください。
法人成りの際に併せて確認したいこと
法人成りした年の個人の予定納税は、自動的には減額されません。個人事業を廃止して所得が減る見込みなら、減額申請の対象になるかを確認しましょう。
見積りには、廃業までの事業所得だけでなく、役員報酬による給与所得やその他の所得も含めます。2026年の第2期分の減額申請期限は、11月16日(月)です。
会社設立費用、法人の保険、消費税も、個人の予定納税とは別に確認が必要です。設立前後の取引や手続きは個別事情によって異なるため、迷う場合は税理士や税務署に相談してください。
最後に、年間所得の見積り → 期限内の申請 → 確定申告での精算という流れを振り返りましょう。申請の要否に迷う場合は、通知書や所得を見積もる資料を用意し、早めに相談することをおすすめします。
よくある質問
Q. 法人成りしたら個人の予定納税はなくなりますか?
法人を設立して個人事業を廃止しても、通知された予定納税額は自動的に減額・免除されません。年間の申告納税見積額が下がる場合は、減額申請を検討できます。
Q. 予定納税の減額申請では役員報酬も見積もる必要がありますか?
廃業までの事業所得だけでなく、法人成り後の役員報酬による給与所得やその他の所得も含めて見積もります。役員報酬は額面をそのまま所得とせず、給与所得として計算します。
Q. 2026年の第2期分の減額申請はいつまでに、どこへ提出しますか?
申請期限は2026年11月16日(月)です。申請書と見積りの根拠資料を準備し、納税地を所轄する税務署へe-Tax、持参または送付で提出します。
Q. 第1期分を納付済みでも減額申請できますか?
年間税額が下がる見込みなら、第2期分の減額申請を検討できます。11月の申請で第1期分をさかのぼって減額することはできませんが、納付済みの税額は確定申告で精算されます。
Q. 減額申請の期限を過ぎた場合はどうすればよいですか?
原則として、通知された第2期分を納期限までに納めます。納付済みの予定納税額は確定申告で精算し、納め過ぎがあれば還付の対象となります。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。