メニュー
2026.10.22
株式会社
種類株式を設立時に発行するには?共同創業者向けの設計方法
読了目安時間:約 12分
目次
種類株式を設立時に設計する意味
株式会社を設立する段階で種類株式を定款に組み込むと、共同創業者と外部投資家の間で、経済的利益と経営への関与を分けて設計できます。種類株式とは、配当・残余財産の分配、議決権、特定事項への関与などについて、普通株式と異なる内容を定めた株式です。
たとえば、共同創業者には通常の議決権を持つ普通株式を割り当て、投資家には配当や残余財産の分配で優先内容を持つ株式を割り当てる構成が検討対象になります。特定の重要事項について、ある種類の株主の決議を必要とする設計も、会社法上の枠組みに含まれます。
設立後に種類株式を追加・変更すると、定款変更に加え、既存の種類株主の決議や全員の同意が必要になる場合があります。将来の資金調達、創業者間の役割分担、株式譲渡や事業承継の可能性を見据え、会社が成立する前に権利関係を検討する意義があります。
本記事では、株式会社の設立時に種類株式を定款へ組み込む際の考え方、共同創業者・外部投資家に向けた設計パターン、設立後に変更する場合の留意点を扱います。定款条項や投資契約は登記や将来の資金調達にも影響するため、実際の設計・手続きは弁護士、司法書士、税理士などの専門家へ確認したうえで進めてください。
種類株式を設立時に発行できるのは株式会社だけ
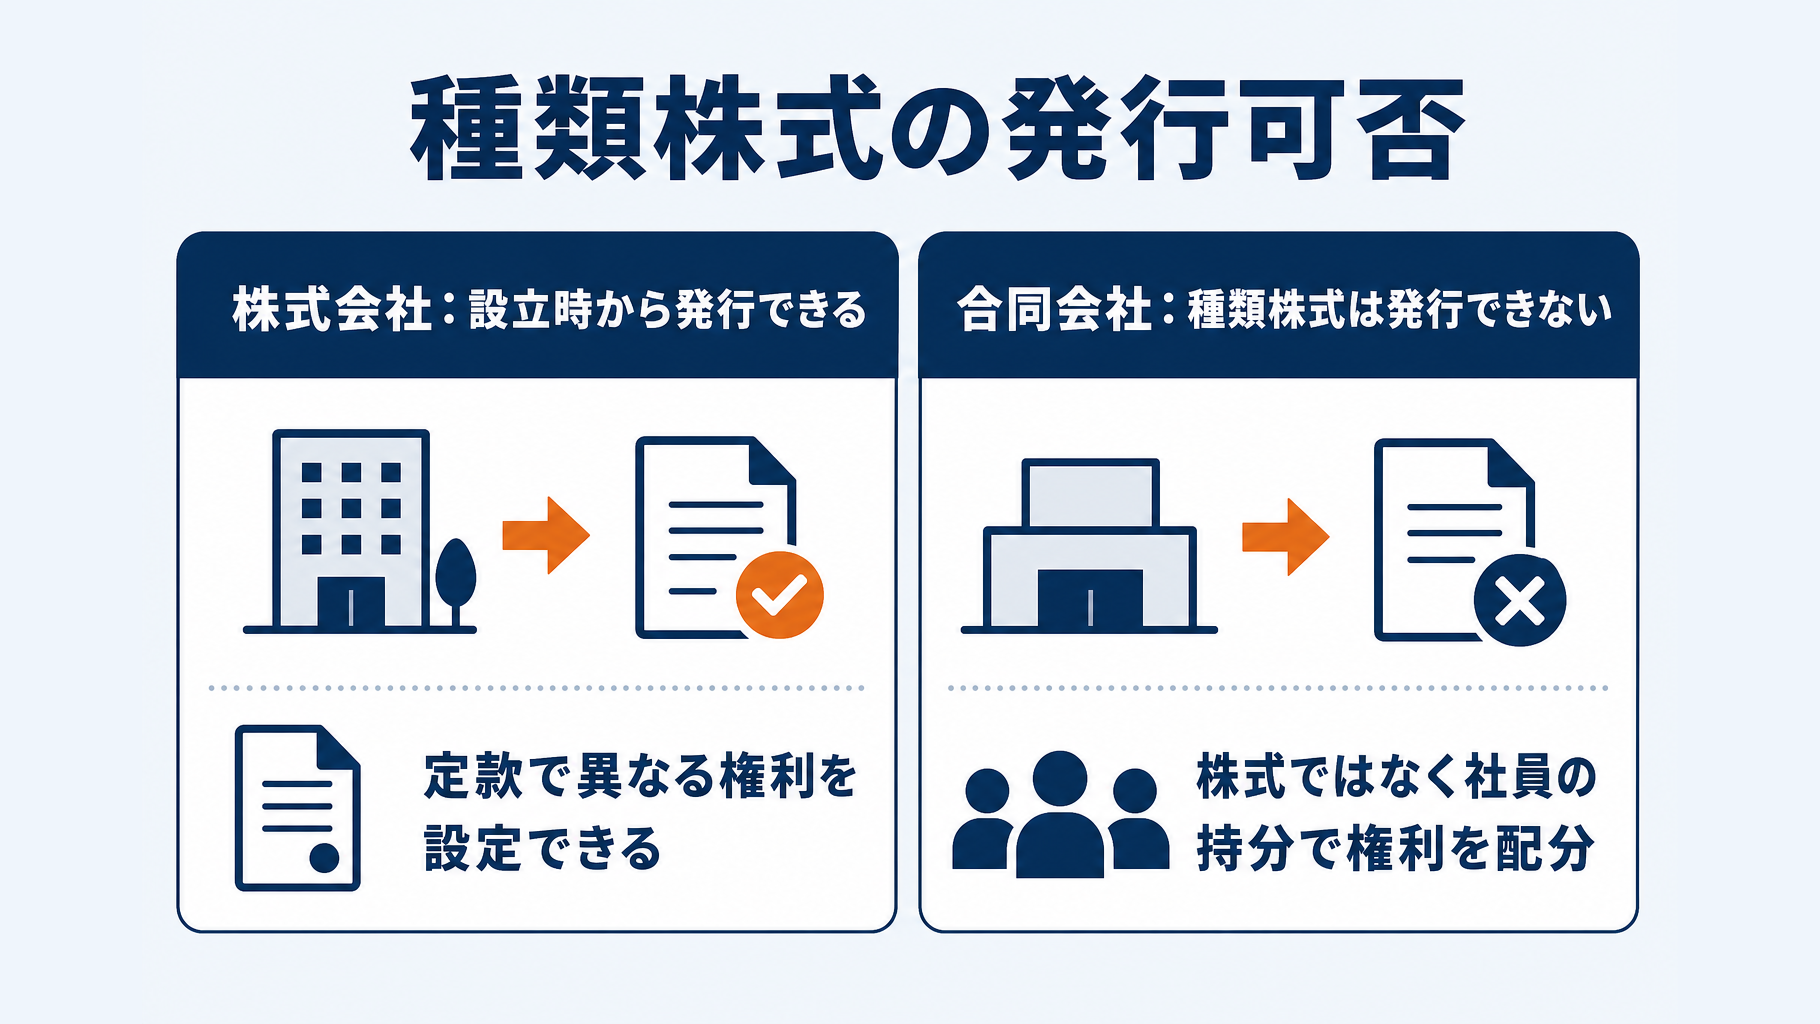
設立時から普通株式と異なる権利を組み込めるのは、株式会社です。株式会社は会社法108条1項に基づき、定款で定めることで、内容の異なる2種類以上の株式を発行できます。
一方、合同会社は株式を発行しない持分会社であるため、種類株式を設立時に発行する設計は選べません。合同会社と株式会社の比較は法人形態を選ぶ論点であり、共同創業者や投資家の株式上の権利を分ける場合は、株式会社を前提に検討します。
| 法人形態 | 種類株式の設計 | 権利配分の単位 |
|---|---|---|
| 株式会社 | 定款で設定可能 | 株式 |
| 合同会社 | 設定不可 | 社員の持分 |
種類株式で変えられる9つの権利
株式会社は、法律で定められた9項目について、種類ごとに異なる内容を定められます。配当や議決権だけでなく、譲渡、会社による取得、重要事項への拒否権、役員選任権まで設計対象となります。
- 剰余金の配当
- 残余財産の分配
- 株主総会で議決権を行使できる事項
- 譲渡に会社承認を要すること(譲渡制限)
- 株主から会社への取得請求権
- 一定事由で会社が取得できる取得条項
- 株主総会決議による全部取得条項
- 特定事項で種類株主総会決議を求める拒否権
- 種類株主総会による取締役・監査役の選任権
たとえば、投資家に配当・残余財産分配の優先内容を付け、創業者には通常の議決権を持つ株式を割り当てる構成が考えられます。拒否権付種類株式は、定款変更や組織再編など、定款で対象として定めた事項について種類株主総会の決議を必要とする仕組みです。
役員選任権付種類株式は、公開会社および指名委員会等設置会社では発行できません。将来の公開会社化や機関設計の変更を見込む場合は、設立時から専門家と整合性を確認する必要があります。
「株式の名称」だけでは権利は変わらない
「A種優先株式」や「創業者株式」と名付けただけでは、優先配当、拒否権、取得条項などの効力は生じません。種類ごとの権利内容を定款に具体的に定めて、初めて種類株式として機能します。
設立時には、各種類株式の内容に加え、発行可能種類株式総数を定款へ記載し、実際の割当内容と登記申請情報を一致させます。優先順位、取得条件、議決権の範囲が曖昧なままでは紛争や将来の資金調達に影響し得るため、定款案は弁護士・司法書士等に確認してから確定してください。
共同創業者と投資家で、どの権利を分けるべきか
株式会社の設立時に種類株式を組み込む場合は、誰に何株を渡すかに加え、誰にどの権利を持たせるかを分けて決めます。共同創業者の役割と経営関与、投資家の保護、将来の資金調達で求められる条件を並べて検討します。
経済的な取り分、経営への関与、離脱時の株式処理を別々に設計することが必要です。権利の内容は定款に具体的に定めるため、投資契約や株主間の合意とも矛盾しないよう、設立前に確認してください。
| 分ける権利 | 主な対象者 | 検討する内容 |
|---|---|---|
| 経済的権利 | 外部投資家 | 配当・残余財産の優先 |
| 経営上の権利 | 共同創業者 | 議決権・拒否権・役員選任 |
| 離脱時の処理 | 共同創業者 | 譲渡制限・取得条項 |
経済的な権利|配当・残余財産の優先順位
外部投資家には、剰余金の配当や会社清算時の残余財産の分配で優先する内容を持つ株式を割り当てる設計を検討できます。創業者が普通株式を保有し、投資家が優先株式を保有する構成は、その一例です。
優先配当の有無と算定方法、残余財産の分配順位、複数の種類株式がある場合の相互関係まで定款で定めます。会社法は、剰余金の配当と残余財産の分配について内容の異なる種類株式を認めています。会社法第108条
経営上の権利|議決権・拒否権・役員選任権
経営を担う共同創業者には、議決権のある普通株式を持たせる方法があります。特定の創業者の同意を重要事項の条件にしたい場合は、拒否権付種類株式を検討します。
拒否権付種類株式では、定款で定めた事項について種類株主総会の決議を要する仕組みを設けます。また、非公開会社では、種類株主総会で取締役・監査役を選任する役員選任権付種類株式も選択肢になります。公開会社および指名委員会等設置会社では発行できないため、将来の会社形態や機関設計との整合を確認すべきです。
離脱リスクへの備え|譲渡制限と取得条項
共同創業者の退任、離脱、死亡に備えるなら、株式の譲渡制限や会社による取得条項を設ける選択肢があります。関与しなくなった創業者が株式を保有し続ける場面を想定し、会社や他の株主が取得できる条件をあらかじめ検討します。
ただし、取得事由、取得対価、株価の算定方法、会社法上の財源規制、税務上の扱いは個別の検討が必要です。定款だけで完結させず、投資契約・株主間契約との役割分担も確認したうえで、弁護士、司法書士、税理士などの専門家に相談して設計してください。
共同創業者向けの種類株式設計パターン
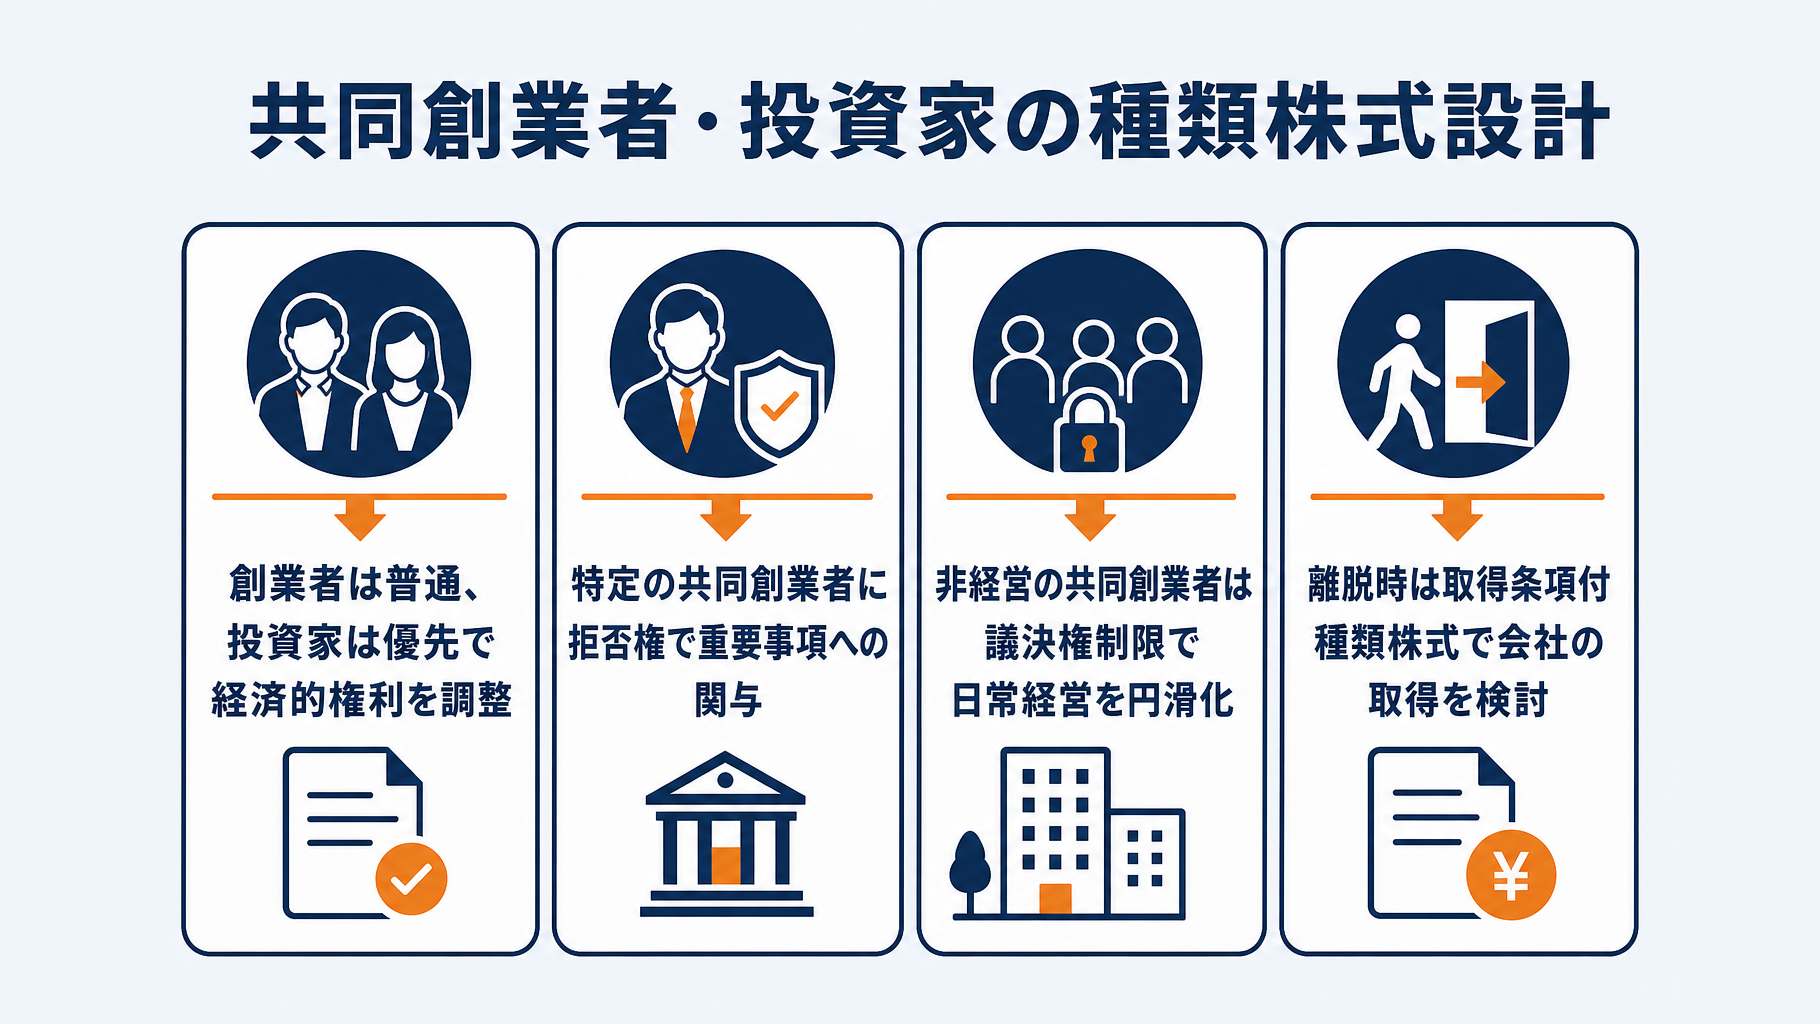
共同創業者と外部投資家がいる会社では、経済的な分配、議決権、重要事項への関与、離脱時の株式処理を分けて設計する方法が検討されます。どの構成が適するかは、事業フェーズ、出資比率、各創業者の経営関与、投資契約の内容によって異なります。
設立時に定款へ組み込む場合は、株式の名称だけでなく、各種類株式の権利・制限を具体的に定める必要があります。将来の資金調達や株主構成の変化も見据え、弁護士・司法書士・税理士に確認したうえで決定してください。
| 設計パターン | 主な対象者 | 主な目的 |
|---|---|---|
| 普通株式・優先株式 | 創業者・投資家 | 経済的権利の調整 |
| 拒否権付種類株式 | 特定の共同創業者 | 重要事項への関与 |
| 議決権制限株式 | 非経営の共同創業者 | 日常経営の円滑化 |
| 取得条項付種類株式 | 共同創業者 | 離脱時の株式回収 |
創業者は普通株式、投資家は優先株式とする
共同創業者には普通株式を割り当て、外部投資家には配当や残余財産の分配で優先内容を持つ優先株式を割り当てる構成が考えられます。投資家に一定の経済的保護を与えながら、共同創業者が通常の議決権を通じて経営に参加するための基本的な設計です。
優先内容は、剰余金の配当と会社清算時などの残余財産分配について定めます。会社法はこれらの内容が異なる株式の発行を認めているため、設立段階で資金提供者と創業者の権利を分ける選択肢になります。会社法
優先の範囲や計算方法は、投資条件と将来の追加調達に影響するため、定款と投資契約の内容をそろえる必要があります。
重要事項を守るために黄金株を持たせる
特定の共同創業者が少数株主となった後も重要事項に関与したい場合は、拒否権付種類株式、いわゆる黄金株を検討します。定款変更、組織再編、解散、重要な資産処分、新株発行などについて、その種類株主による決議を必要とする設計です。
拒否権の対象は、会社の将来を左右する事項に絞ることが重要です。対象を広げすぎると、追加の資金調達やM&Aで必要な意思決定が進まず、他の株主や投資家との交渉が難しくなるおそれがあります。
拒否権を付ける共同創業者、対象事項、拒否権が必要となる期間を事前に話し合い、定款と株主間の合意内容にずれがないか確認しましょう。少数株式でも会社の重要判断に関与できる反面、設計次第で経営の機動性を下げます。
経営を担わない共同創業者には議決権を制限する
開発、営業、資金提供などで創業に関与したものの、日常の経営判断を担わない共同創業者がいる場合は、議決権を制限した種類株式が選択肢になります。経済的な持分を維持しつつ、日常的な株主総会での議決権の範囲を調整する考え方です。
ただし、将来のIPOを視野に入れる場合は、公開会社における議決権制限株式の制約を確認する必要があります。発行済株式総数の3分の1を超えると制約があるため、設立時点の保有割合だけでなく、その後の資金調達による株数の変動も踏まえて検討します。
- 当該共同創業者が関与する経営判断の範囲
- 議決権を認める事項と制限する事項
- 将来の公開会社化を想定した株数構成
共同創業者の離脱時に会社が株式を取得できるようにする
共同創業者の退任、死亡、契約違反などの事由が生じた際に、会社が株式を取得できるようにするには、取得条項付種類株式を検討します。離脱した共同創業者が多くの株式を持ち続けることによる経営上の問題を、あらかじめ定款上で扱うための仕組みです。
定款では、会社が取得できる事由だけでなく、取得価格、取得の手続、取得する株式数を具体的に定める必要があります。取得価格が当事者間で争いになり得るほか、株式の評価や取得時の税務も関係するため、安易に一律の条件を置かないことが求められます。
取得条項付種類株式は、共同創業者の離脱リスクに備える手段になり得ますが、設立後に既発行株式へ取得条項を追加する場合には、当該種類株主全員の同意が必要となる場面があります。設立前に離脱時の扱いを協議し、定款・株主間契約・雇用または業務委託に関する契約の整合を確認してください。
とくに退任と死亡、契約違反では利害関係や税務上の扱いが異なる可能性があります。取得条項を設計する際は、会社法上の手続に加え、税理士と弁護士または司法書士へ個別に相談することをおすすめします。
あなたの会社はどの設計を検討すべき?
設立時の種類株式は、誰が経営判断を担い、誰が資金を負担し、将来どの場面で株式が移る可能性があるかを基準に選びます。権利を細かく分けるほど将来の調整は難しくなるため、現時点で必要な権利に絞って定款へ定めることが重要です。
共同創業者が対等で、全員が経営に関わる場合
共同創業者全員が継続して経営に参加する予定なら、基本は普通株式を中心とした設計を検討します。経済的利益と議決権を同じ基準で配分したほうが、日常の意思決定や説明が複雑になりにくいためです。
将来の意見対立や離脱に備える場合は、株式の譲渡制限と、重要事項をどの決議で決めるかを定款・株主間契約で明確にします。特定の創業者へ広範な拒否権を与えると、意見が対立した際に会社の意思決定が止まるおそれがあるため、拒否権の対象は慎重に絞る必要があります。
創業者の一人だけが経営の中核を担う場合
一人の創業者が事業方針や経営執行の中核を担う場合は、その人の経営継続性を守る議決権設計を検討します。重要事項に関する拒否権付種類株式や、取締役・監査役の選任に関する権利を持つ種類株式が選択肢になります。
役員選任権付種類株式は、非公開会社であれば設計を検討できますが、公開会社および指名委員会等設置会社では発行できません。将来の公開会社化や機関設計の変更を予定している場合は、会社法上の制約と資金調達への影響を弁護士・司法書士に確認してください。
設立時から外部投資家を株主にする場合
外部投資家から設立時に出資を受ける場合は、創業者に普通株式、投資家に配当や残余財産の分配で優先内容を持つ種類株式を割り当てる方法を検討します。資金提供者への経済的な条件と、創業者側の通常の経営参加を分けて定める考え方です。
会社成立前から発起人以外の投資家を株主にするには、発起人が一部を引き受け、残りを募集する募集設立を利用する方法があります。定款の種類株式条項、投資契約、株主間契約で、優先内容・議決権・新株発行時の扱いなどが矛盾しないように確認します。
投資家との合意内容を契約書だけに置かず、会社法上定款に定めるべき権利は定款にも具体的に記載します。
将来の離脱・相続・事業承継が心配な場合
共同創業者の離脱、相続、事業承継による第三者への株式流出が懸念される場合は、まず譲渡制限を設ける方法を検討します。加えて、あらかじめ定めた事由が生じた際に会社が株式を取得できる取得条項を設けることも選択肢です。
ただし、誰が取得できるのか、どの事由で取得するのか、価格をどう決めるのかは紛争になりやすい事項です。テンプレートをそのまま流用せず、創業者間の役割、資金拠出、相続時の方針を確認したうえで、専門家と条項を作成しましょう。
- 経営判断を主に担う創業者を確認する
- 外部投資家の出資時期と求める権利を確認する
- 離脱・相続時に株式を誰が保有するか決める
- 定款、投資契約、株主間契約の内容を照合する
種類株式を設立時の定款にどう書く?
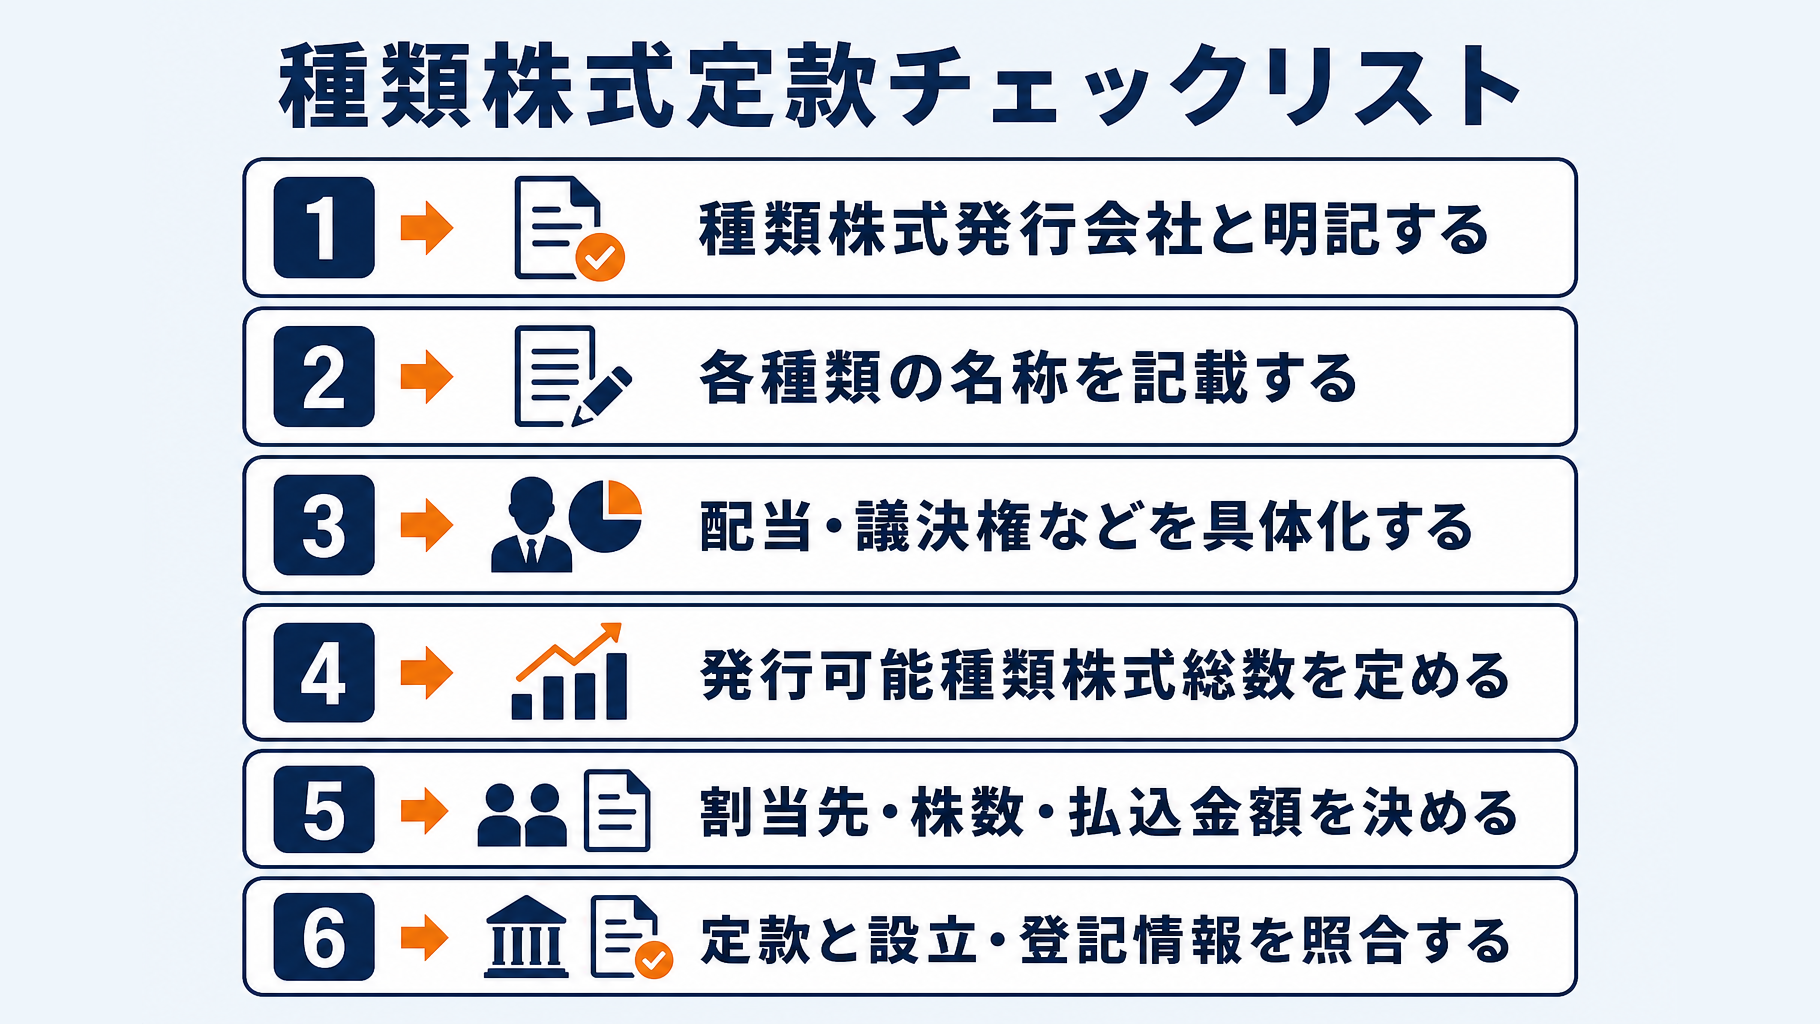
設立時から種類株式を発行する場合は、原始定款に種類ごとの権利内容と発行可能種類株式総数を定め、設立時発行事項・登記申請情報まで同じ内容で作成します。権利設計を決めるだけでなく、定款条文と設立書類に誤りなく反映させる作業が必要です。
株式の名称だけを定款に記載しても、配当優先や拒否権などの効力は生じません。共同創業者間の合意、投資契約の条件、将来の資金調達方針を確認したうえで、弁護士・司法書士等に条文と登記内容を確認してもらうとよいでしょう。
定款に定める基本事項は?
定款には、会社が種類株式発行会社であること、各種類の名称、種類ごとの具体的な権利・制限を定めます。あわせて、発行可能株式総数と、普通株式・A種優先株式など種類ごとの発行可能種類株式総数も記載します。
例えば、普通株式とA種優先株式を設けるなら、両種類の名称を明記したうえで、A種優先株式に付与する配当・残余財産分配・議決権等の内容を条文で特定します。会社法は、種類ごとに内容の異なる株式を発行する仕組みと、定款に各種類株式の内容および発行可能種類株式総数を定めることを規定しています。会社法
各種類株式で具体化する内容は?
各種類について、どの権利を誰に与え、どの条件で行使・取得・転換されるかを定款上で具体化します。共同創業者の経営関与や投資家の保護に関わるため、権利の対象や算定方法を曖昧に残さないことが必要です。
| 確認項目 | 定款で定める内容 |
|---|---|
| 配当・残余財産 | 優先の有無、順位、算定方法 |
| 議決権 | 行使できる事項、制限の範囲 |
| 譲渡制限 | 会社承認を要するか |
| 取得・転換 | 請求権、取得条項、条件 |
| 種類株主総会 | 決議を要する特定事項 |
| 役員選任権 | 取締役・監査役の選任権 |
拒否権付種類株式では、定款変更や組織再編など、定めた事項について種類株主総会の決議を求める設計が考えられます。また、役員選任権付種類株式は公開会社および指名委員会等設置会社では発行できないため、将来の公開会社化や機関設計の変更も踏まえて検討してください。
設立時発行事項・登記とはどう整合させる?
設立時には、誰に、どの種類の株式を、何株、いくらで割り当てるかを決定します。この内容は定款の発行可能枠内でなければならず、発起人の決定、出資内容、登記申請情報でも一致している必要があります。
設立登記では、発行する株式の内容、発行済株式総数、株式の種類、種類ごとの数が登記事項となります。設立登記によって株式会社は成立するため、定款の記載と登記内容が食い違うと、手続が滞るおそれがあります。法務省の会社設立案内も確認してください。
- 定款に種類株式発行会社である旨を記載する
- 種類名、権利内容、発行可能種類株式総数を定める
- 設立時の割当先、株式数、払込金額を決める
- 定款、発起人の決定、払込内容、登記申請情報を照合する
取得条項や転換条件、拒否権などは、後から追加・変更すると既存株主の権利に影響する場合があります。設立前に想定される資本政策を整理し、定款案は投資契約・株主間契約との関係も含めて、弁護士や司法書士へ確認を依頼することをおすすめします。
設立時に外部投資家を入れる場合の進め方
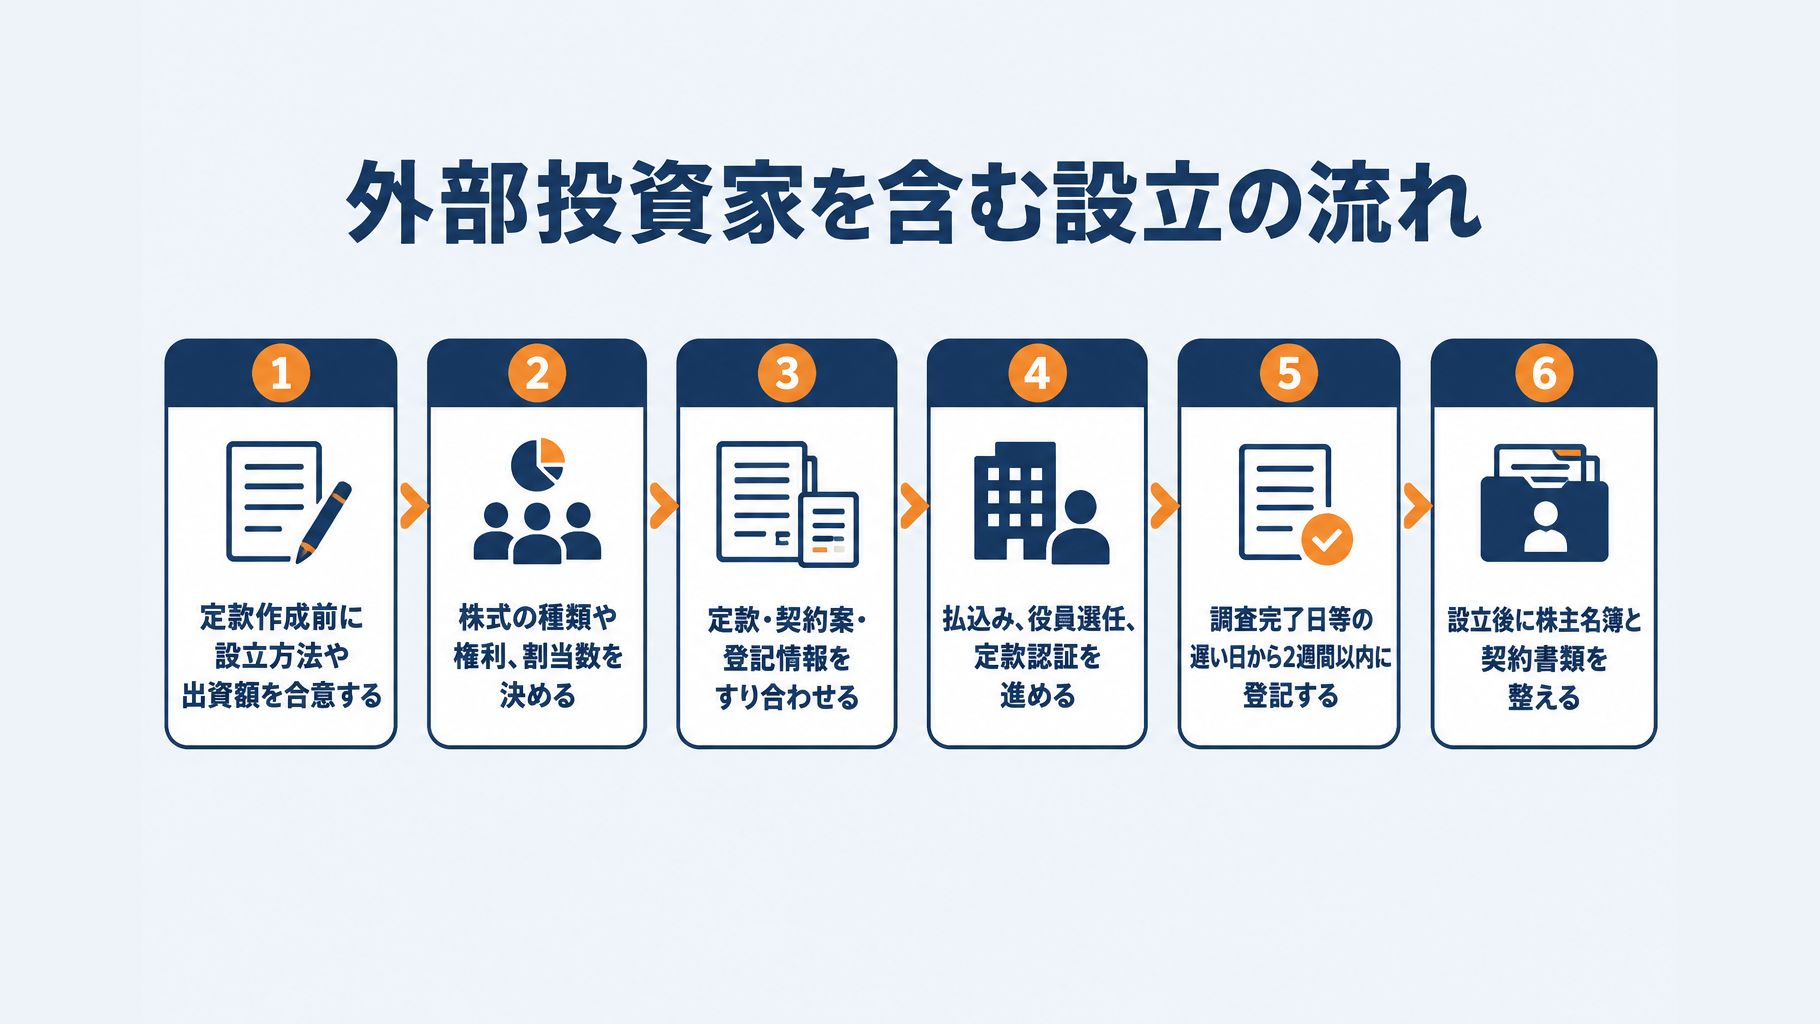
設立時から外部投資家を株主にするなら、会社の設立方法、出資額、割り当てる株式の種類を、定款作成前に合意しておく必要があります。優先株式などを発行する場合は、定款・投資契約・登記申請情報の内容を一致させて進めます。
発起設立と募集設立の違い
会社成立前から外部投資家を株主にする方法としては、募集設立を選ぶ方法があります。発起設立では発起人だけが設立時発行株式を引き受けるため、投資家を設立時株主にする段取りとは異なります。
| 方法 | 設立時発行株式の引受人 |
|---|---|
| 発起設立 | 発起人が全部を引受け |
| 募集設立 | 発起人と外部募集者が引受け |
募集設立では、発起人が一部を引き受け、残りを発起人以外から募集します。なお、いずれの方法でも発起人は少なくとも1株を引き受けなければなりません。制度の詳細は日本公証人連合会の案内も確認してください。
設立実務で内容を固める順番
共同創業者と投資家の間では、株数だけでなく、誰がどの種類の株式を保有し、どの権利を持つかを先に確定させます。特に優先配当や残余財産分配、議決権に差を設ける場合は、定款条項と契約書の整合が欠かせません。
- 共同創業者・投資家の役割と出資額を整理する
- 普通株式・種類株式ごとの権利内容を決める
- 発行可能株式総数と各種類の上限数を設計する
- 定款案、投資契約案、株主間契約案をすり合わせる
- 出資の払込み、役員選任、定款認証、設立登記を進める
- 設立後に株主名簿と契約書類を整備する
定款に定めた種類株式の内容と、実際の割当数・登記内容に食い違いがないかを確認してください。 投資条件や株主間の合意は将来の資金調達にも関わるため、条項の確定前に弁護士、司法書士、税理士などへ相談することが望まれます。
設立登記の期限
株式会社は、設立登記をすることで成立します。登記申請は、本店所在地で、設立時取締役等の調査完了日または発起人が定めた日のうち、遅い日から2週間以内に行う必要があります。
種類株式を発行する場合、発行する株式の内容、発行済株式の総数、株式の種類および種類ごとの数も登記事項です。期限だけでなく、定款・設立時発行事項・登記申請書類を照合したうえで申請することが必要です。法務省の会社・法人登記案内を確認し、手続きの最終判断は司法書士等の専門家に依頼または相談してください。
種類株式を設立後に追加・変更するとどうなる?
会社設立後でも、定款を変更して種類株式を追加したり、既存の種類株式の内容を変更したりすることは可能です。ただし、既存株主や既存の種類株主の権利に影響する変更では、株主総会に加えて種類株主側の手続が必要になる場合があります。
普通株式だけで設立し、資金調達の段階で優先株式を簡単に追加すればよい、とは限りません。将来の投資、共同創業者の離脱、M&A、公開会社化まで想定する場合は、設立時から選択肢を検討しておく必要があります。
既存種類株主の同意や種類株主総会が必要になることがある
定款変更の内容によっては、通常の株主総会決議だけでなく、影響を受ける種類株主による種類株主総会決議が必要になります。既に発行している種類株式の権利内容を変える場合、当該種類の株主の利害を直接左右し得るためです。
特に、既発行の種類株式へ後から取得条項を付すには、当該種類株主全員の同意が必要です。会社が一定の事由で株式を取得できる仕組みを後から導入すると、保有者の処分可能性に大きく関わるためです。
将来、取得条項、転換条件、拒否権付株式などを必要とする可能性があるなら、創業者のみが株主である設立時に検討する意義があります。実際に定款を変更する際は、変更内容ごとの必要決議を弁護士・司法書士へ確認してください。
発行可能種類株式総数を減らす際の注意点
種類ごとの発行可能種類株式総数を減らす場合、変更後の上限は、その種類の発行済株式総数を下回れません。すでに発行したA種優先株式があるのに、A種優先株式の発行可能数をそれ未満へ減らす定款変更はできません。
将来の資金調達で優先株式を発行する可能性があれば、設立時または変更時に、各種類の発行可能数へ一定の余地を設けるか検討します。発行可能な種類と株数の定めは定款に必要な事項であるため、資本政策と整合させる必要があります。
IPO・次回調達を見据えた設計にする
役員選任権付種類株式や議決権を制限する種類株式は、次回のVC調達、M&A、IPOの局面で見直しが必要になることがあります。とくに役員選任権付種類株式は、公開会社および指名委員会等設置会社では発行できません。
そのため、共同創業者間の経営権を守る目的で設ける場合でも、公開会社化や機関設計の変更時にどう扱うかをあらかじめ確認しておくことが大切です。投資契約・株主間契約との内容のずれも問題になり得るため、資金調達の前に定款、株主構成、将来の出口方針を専門家と照合するとよいでしょう。
種類株式の設立で失敗しないための注意点
種類株式は、共同創業者と投資家の権利を分ける有効な選択肢ですが、権利を増やしすぎると後の意思決定や資金調達を難しくします。設立時には、誰をどの場面で守るのかを決め、定款・契約書・登記の内容を一体で確認する必要があります。
将来の調達、M&A、上場準備でも説明できる範囲に権利を絞ることが、設計を硬直化させないための基準になります。
定款・投資契約・株主間契約を別々に作らない
定款、投資契約、株主間契約は、同じ資本政策を前提として同時に作成・照合してください。定款上の種類株式の内容と、契約で定める同意事項や株式譲渡の制限に矛盾があると、共同創業者や投資家の間で解釈が分かれるおそれがあります。
定款は会社法上の株式の権利内容を定め、投資契約・株主間契約は当事者間の義務を定める文書です。さらに、発行する株式の内容、種類ごとの発行済株式数などは登記事項となるため、設立時発行事項と登記申請情報も含めて整合させます。
- 定款の種類株式の権利内容
- 投資家の同意を要する事項
- 株式譲渡時の承認・制限の条件
- 設立時の割当先、株数、払込金額
- 登記申請情報に記載する株式の種類と数
権利を広げすぎず、目的から逆算する
拒否権や取得条項は、創業者保護、投資家保護、離脱時の株式処理など、守る目的を特定してから設計します。目的が曖昧なまま幅広い事項に拒否権を付けると、後の新株発行、組織再編、事業譲渡の判断に追加の同意が必要となり得ます。
たとえば、離脱した共同創業者の株式をどう扱うかを定める場合でも、会社が取得できる事由、取得対価、手続を切り分けて検討します。発動条件を広く定めすぎると、将来の投資家が資本政策上の制約と評価し、交渉が難航する可能性があります。
会社法上、既に発行した種類株式に取得条項を後から付す場合には、当該種類株主全員の同意が必要となる場面があります。将来想定する仕組みであっても、必要性と影響範囲を比較したうえで、設立時の定款に入れるかを判断することが大切です。
専門家へ確認すべき論点
設立登記の前に、弁護士、司法書士、税理士などへ条項と資本政策を確認してもらうことをおすすめします。種類株式は法務だけで完結せず、株価算定、税務、創業者の退職時の取扱い、将来の投資契約まで影響するためです。
種類株式の内容と発行可能種類株式総数は定款に定める必要があります。名称のみでは優先配当、残余財産の優先、拒否権などの効力は生じないため、条項の文言を個別に確認します。
- 定款条項の有効性と登記実務
- 取得対価、株価算定、財源規制
- 株式の取得・譲渡に関する税務
- 労働契約と退職時の株式処理
- 次回以降の投資契約との整合性
- IPO審査を見据えた権利内容
特に、創業者が役職を離れる場合の株式処理は、雇用・委任関係と株主としての地位を分けて確認する必要があります。設立前に想定し切れない事情もあるため、将来の変更手続を含め、個別案件に応じて専門家へ相談してください。
まとめ
設立時から種類株式を発行できるのは株式会社です。導入する場合は、各種類株式の具体的な権利内容と発行可能種類株式総数を定款に定め、設立時発行事項や登記内容との整合も取る必要があります。
共同創業者と外部投資家の関係では、出資比率だけで判断せず、配当・残余財産分配などの経済的利益、議決権、重要事項への拒否権、役員選任権、離脱時の取得条項を分けて検討します。誰にどの権利を持たせ、どの意思決定を守りたいのかを、設立前に関係者間で具体化することが必要です。
設立後に種類株式を追加・変更すると、既存株主の利害に影響し、株主の同意や種類株主総会の決議が必要になる場合があります。将来の資金調達やIPOを見据えるなら、設立時点で必要となり得る権利関係を整理しておくことが有効です。
定款に定める種類株式の内容は、名称だけでは足りません。配当、残余財産分配、議決権、取得・転換条件など、付与または制限する権利を具体的に記載する必要があります。
実装時は、定款の文言だけで完結させず、投資契約・株主間契約・登記・税務上の取扱いまで一体で確認しましょう。共同創業者間の合意内容や投資家との条件に応じて、弁護士、司法書士、税理士、行政書士などの専門家へ相談したうえで設計を確定することをおすすめします。
- 各株主に付与する経済的利益と議決権を整理する
- 拒否権・役員選任権の対象事項を確認する
- 離脱時の取得条項や転換条件を検討する
- 定款、契約書、登記、税務の内容を専門家と照合する
よくある質問
Q. 種類株式は合同会社でも設立時に発行できますか?
種類株式を設立時から発行できるのは株式会社です。合同会社は株式を発行しない持分会社のため、種類株式を設計する方法は選べません。共同創業者や投資家の株式上の権利を分けたい場合は、株式会社を前提に検討します。
Q. 種類株式ではどのような権利を変えられますか?
剰余金の配当、残余財産の分配、議決権、譲渡制限、会社による取得に関する事項など、法律で定められた9項目について種類ごとに異なる内容を定められます。特定事項について種類株主総会の決議を求める拒否権や、取締役・監査役の選任権も設計対象です。役員選任権付種類株式には、公開会社などで発行できない制約があるため注意が必要です。
Q. 「A種優先株式」と定款に書くだけで優先権は付きますか?
株式の名称だけでは、優先配当や拒否権などの効力は生じません。定款に、種類ごとの具体的な権利内容や制限を定める必要があります。発行可能種類株式総数、実際の割当内容、登記申請情報にも矛盾がないよう、専門家への確認が望まれます。
Q. 外部投資家を設立時から株主にするにはどうすればよいですか?
会社成立前から発起人以外の投資家を株主にする方法として、募集設立を利用する方法があります。募集設立では、発起人が一部を引き受け、残りを発起人以外から募集します。投資家に優先株式を割り当てる場合は、定款、投資契約、株主間契約、登記申請情報の内容を一致させることが重要です。
Q. 共同創業者が離脱したときに株式を回収することはできますか?
退任、死亡、契約違反などに備え、譲渡制限や取得条項付種類株式を設けることが選択肢になります。取得条項を定める場合は、取得事由、取得価格、手続、取得する株式数を定款で具体的に定める必要があります。株式評価や税務、会社法上の手続も関係するため、弁護士、司法書士、税理士などに相談して設計するとよいでしょう。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。