メニュー
2026.10.17
株式会社
第三者割当増資とは?スタートアップが資金調達する流れと注意点
読了目安時間:約 9分
目次
第三者割当増資を検討する前に押さえたいポイント
第三者割当増資とは、既存株主に持株数に応じた割当権を与えず、特定の投資家や事業会社などに新株を引き受けてもらい、会社が資金を受け入れる方法です。借入返済を伴わずに成長資金を確保できる一方、発行条件によっては創業者の持株比率や議決権に影響します。
資金調達では、調達額だけでなく、誰から、いくらを、どの条件で受け入れるかを事前に決めることが必要です。第三者への新株発行は、スタートアップが用いるエクイティファイナンス(株式による資金調達)の一つですが、出資者は新たな株主となるため、将来の経営にも関わり得ます。
株式数や払込金額の決め方によっては、既存株主の持分が薄まる株式の希薄化が生じます。また、発行価格が特に有利な金額に当たる場合や、議決権の過半数を持つ株主が生じる場合には、会社法上の決議・説明・登記に関する確認が欠かせません。
投資家からの出資を急ぐ場面でも、資本政策、株主間の合意、必要書類と手続期限を切り分けて検討することが求められます。会社の機関設計や定款、既存株主との関係によって必要な対応が異なるため、実行前に税理士や司法書士、必要に応じて弁護士へ相談することをおすすめします。
この記事では、新株を特定の相手に割り当てる資金調達の基本から、融資・株主割当との違い、実務上の進め方を整理します。あわせて、株価と発行株数の考え方、登記費用・必要書類・期限、実行時に見落としやすい注意点を確認します。
第三者割当増資とは?特定の投資家に新株を発行する資金調達
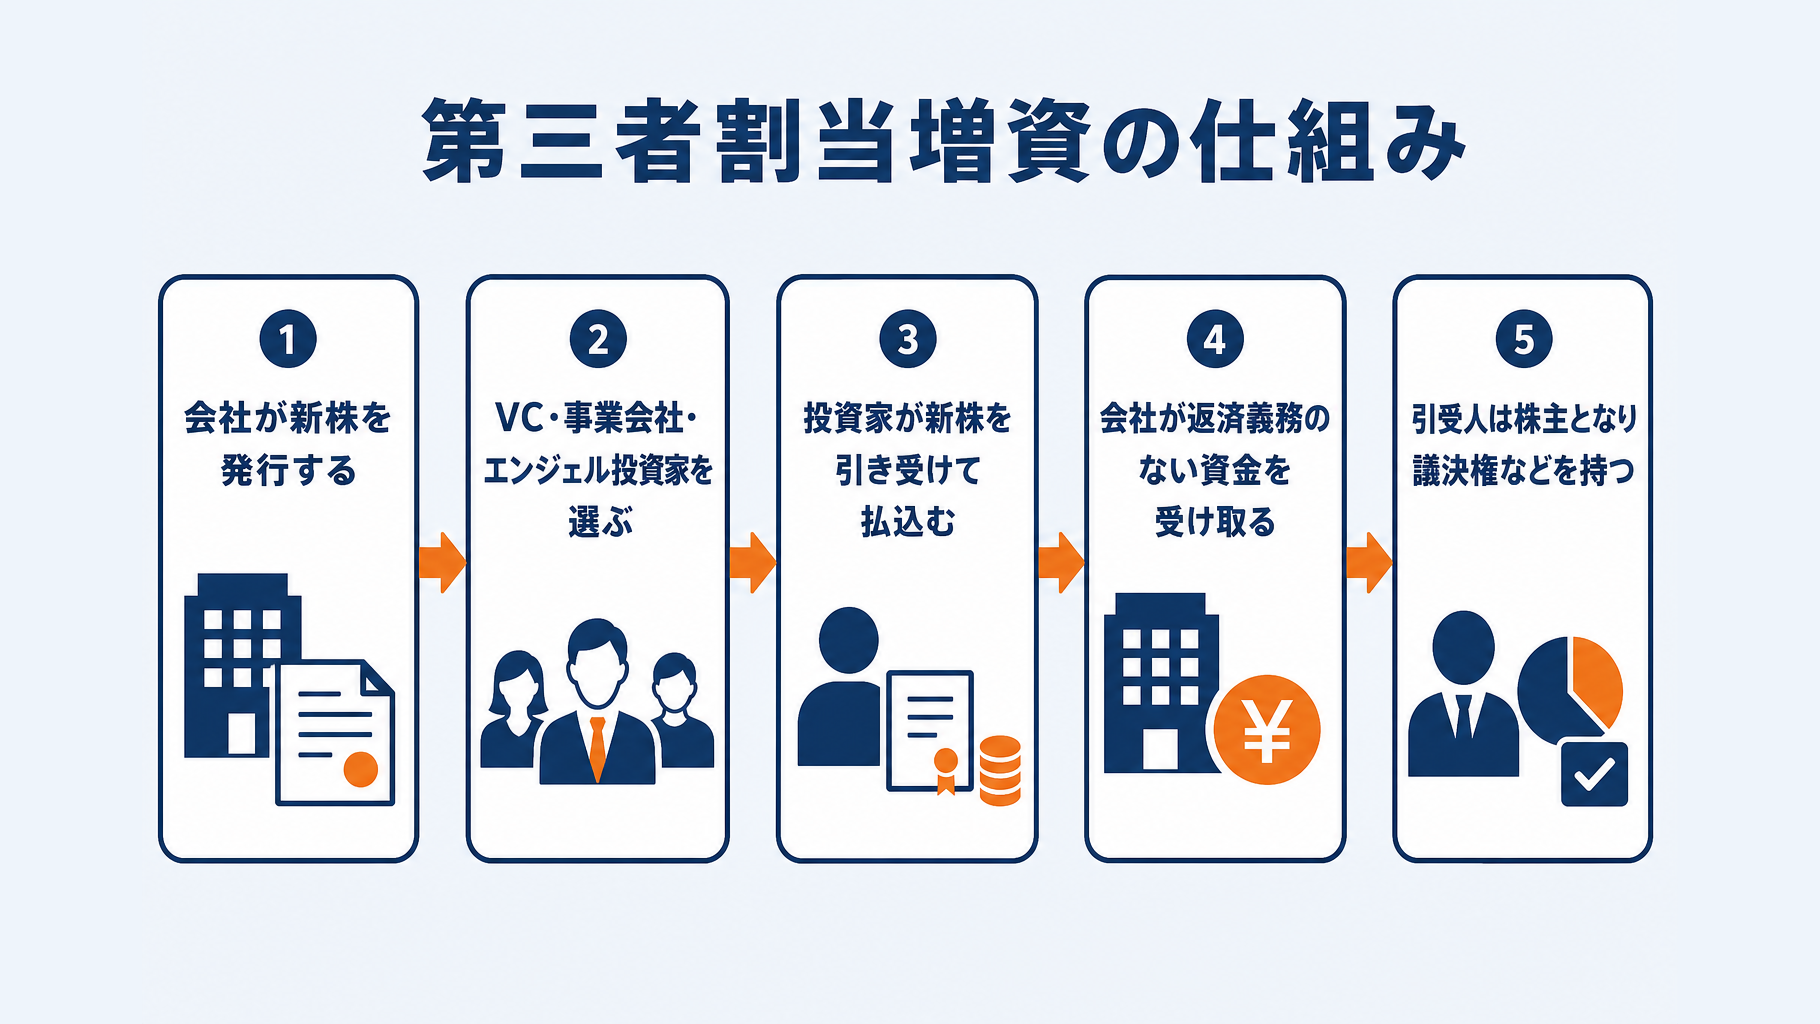
第三者割当増資とは、既存株主ではない特定の投資家などに新株を引き受けてもらい、会社が出資を受ける資金調達の方法です。借入とは異なり返済義務のない資金を得る一方、引受人は株主として会社の議決権などを持つことになります。
会社法上は、募集株式の発行等として扱われます。会社は募集株式数、払込金額または算定方法、払込期日または払込期間などの募集事項を定め、引受人から払込みを受けます。
払込みを受けて資本金・資本準備金を増やす仕組み
引受人が定められた払込期日または払込期間内に出資を履行すると、会社には資金が入り、定められた時点で引受人は株主となります。払込総額のうち、少なくとも2分の1は資本金に計上し、残額は資本準備金とすることが可能です。
つまり、資金調達と同時に株主構成が変わります。調達額だけでなく、誰に何株を持ってもらうかを経営判断として検討する必要があります。
新株の主な引受先
引受先は、資金を拠出する投資家に限られません。事業の成長支援、販路の拡大、技術連携、人材の参画などを期待して、会社が引受先を個別に選定します。
- ベンチャーキャピタル(VC)
- 事業会社またはコーポレート・ベンチャーキャピタル(CVC)
- エンジェル投資家
- 創業メンバー、役員、従業員
- 取引先や業務提携先
引受人の属性によって、会社に期待する内容や株主としての関与は異なり得ます。発行条件や株式数を決める前に、資金以外に求める協力内容と、株主になった後の関係を確認しておくことが重要です。
合同会社は第三者割当増資の対象になるか
第三者割当増資の対象は、原則として株式を発行する株式会社です。合同会社には株式がないため、外部から出資を受けても、株式会社のような第三者割当増資とは呼びません。
| 会社形態 | 外部出資を受ける際の考え方 |
|---|---|
| 株式会社 | 特定者への新株発行を検討 |
| 合同会社 | 新社員の加入や持分追加を検討 |
合同会社で外部出資を受ける場合は、新たな社員の加入や出資持分の追加など、別の手続を検討する必要があります。定款の定めや既存社員との合意にも関わるため、実行前に税理士、司法書士などの専門家へ相談するとよいでしょう。
第三者割当増資のメリット・デメリット|融資や株主割当と何が違う?
第三者割当増資は、特定の投資家や事業会社を新たな株主として迎え、返済不要の資金を受け入れる方法です。調達額だけで判断せず、持株比率の変化と、出資者が事業にもたらす価値を踏まえて選ぶ必要があります。
第三者割当増資のメリット
借入れと異なり、調達した資金に元本返済や利息の支払いはありません。売上や利益がまだ十分でなく、金融機関からの借入れが難しい創業初期でも、事業計画や成長性に賛同する投資家から資金を受けられる場合があります。
投資家が持つ業界知識、人材・顧客の紹介、販売網を事業に生かせる点も利点です。事業会社から出資を受ける場合は、出資後に共同開発や販売協力などの資本業務提携へ発展する可能性があります。自己資本が増えれば財務基盤が厚くなり、将来の融資や次回の資金調達を検討する際の材料にもなります。
第三者割当増資のデメリットとリスク
新株を発行すると、既存株主の株式数が変わらなくても、発行済株式全体に占める持株比率は下がります。創業者の議決権比率が低下すれば、株主総会での意思決定や将来の資本政策に影響するため、発行株数を事前に試算することが欠かせません。
株主が増えると、事業方針、追加調達、株式譲渡などをめぐる調整が必要になります。投資契約などの条件によっては、重要な経営判断に投資家の関与が及ぶ場合もあるため、契約内容と経営への影響を確認してください。
発行価格が企業価値に照らして低すぎる場合、既存株主とのトラブルや税務上の論点が生じるおそれがあります。株価算定、有利発行に該当するかの判断、決議手続は、税理士・弁護士・司法書士に確認することが安全です。
また、株主総会または取締役会の決議、投資契約、払込み確認、変更登記などの実務負担と費用も発生します。募集株式の発行に伴う登記事項の変更は、原則として効力発生日から2週間以内に申請します。詳細は法務省の案内も確認してください。
融資・株主割当増資との違い
融資は返済と利息負担がある一方、原則として株式を発行しないため、既存株主の持株比率は変わりません。株主割当増資は既存株主に持株数に応じた割当の機会を与える方法であり、既存の株主構成を維持しやすい手法です。
| 方法 | 返済・利息 | 持株比率への影響 | 主な特徴 |
|---|---|---|---|
| 第三者割当増資 | 原則不要 | 既存株主は低下し得る | 特定の出資者を選べる |
| 融資 | 返済・利息が必要 | 原則として希薄化なし | 株主を増やさない |
| 株主割当増資 | 原則不要 | 維持しやすい | 既存株主に割当機会 |
第三者割当増資では、資金を出す相手を株主として迎えるため、資金額と同時に出資者との関係性を検討します。投資家の事業理解、紹介可能な顧客や協業先、求める関与の範囲を確認し、自社の成長計画と合うかを見極めましょう。
実行前には、次回調達を含めた持株比率の見通し、発行価格の根拠、投資契約の条項を整理します。会社の定款、株主構成、調達条件によって必要な判断は変わるため、専門家に相談したうえで進めることをおすすめします。
第三者割当増資はどう進む?スタートアップの実務フロー
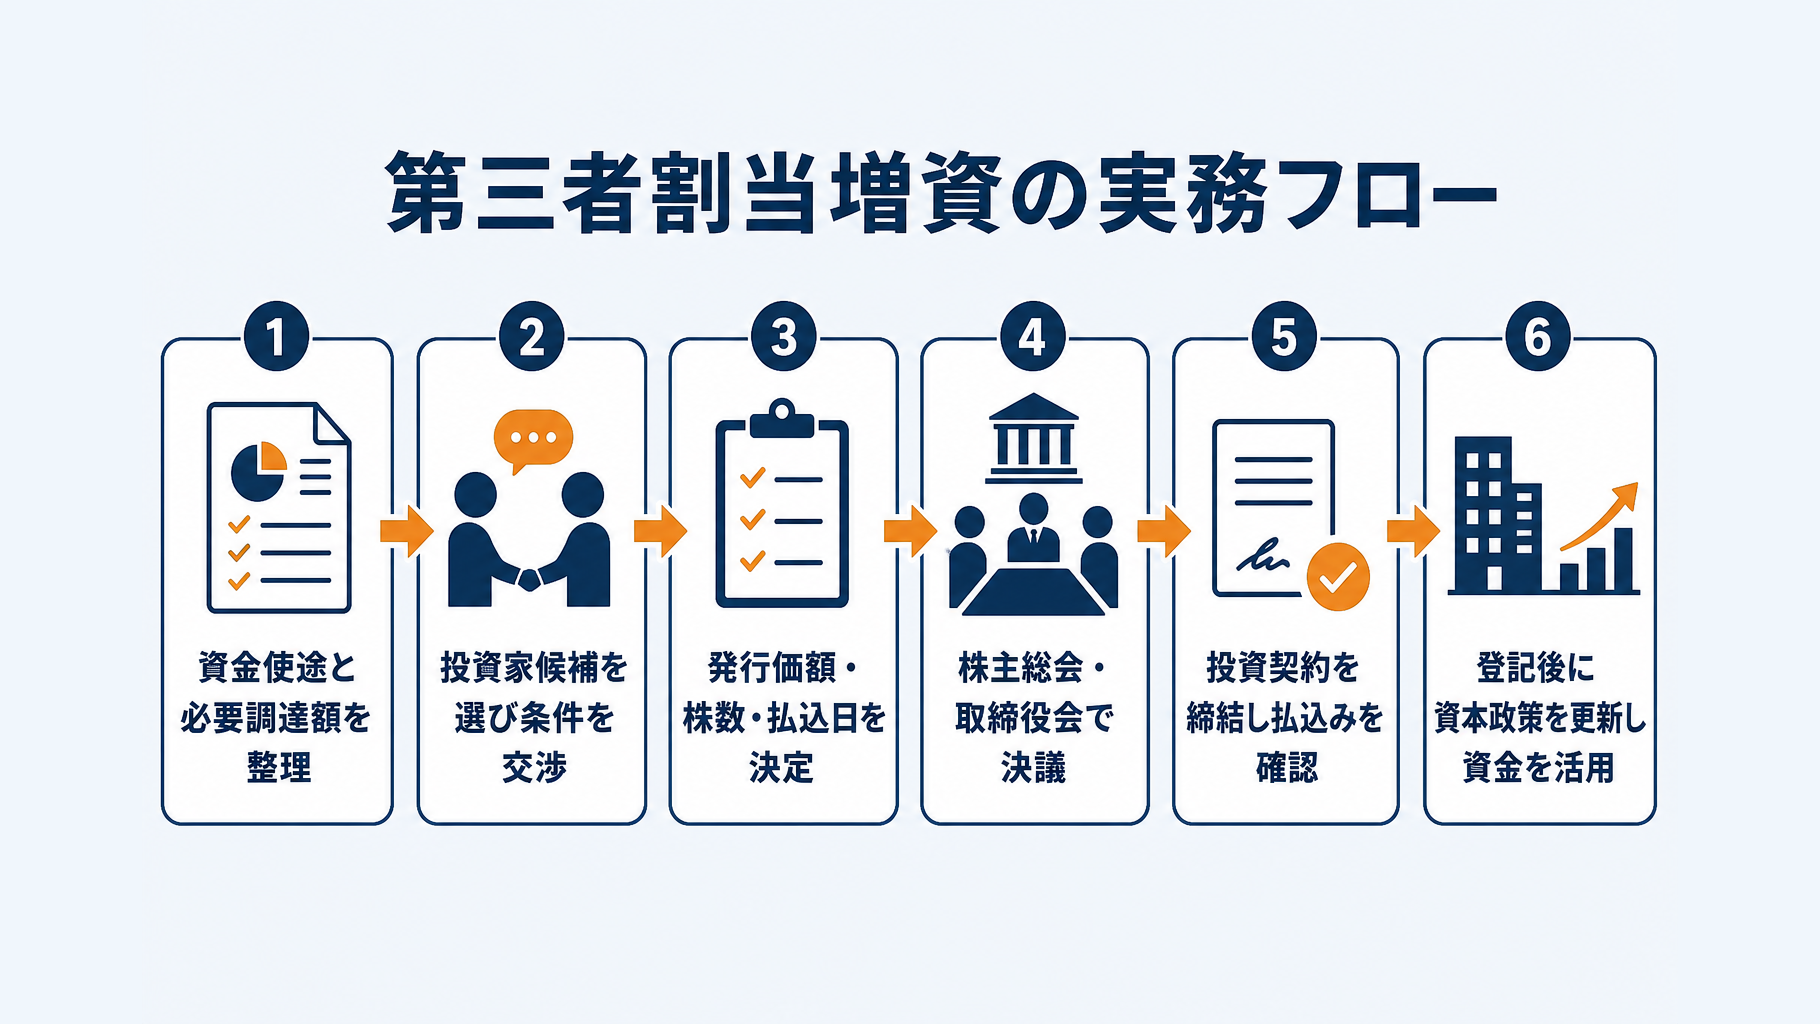
第三者への新株発行は、資金計画、投資家との条件交渉、会社機関の決議、払込み、登記の順に進めます。資金調達の条件は株主構成や将来の意思決定にも影響するため、法務・税務の専門家を交えて早期に準備することが大切です。
1.資金使途と必要調達額を明確にする
まず、調達資金を採用、開発、広告、設備投資、運転資金のどこに充てるかを項目別に整理します。次回の資金調達までに必要な期間を想定して資金繰りを試算し、調達額とあわせて許容できる希薄化率を確認します。
2.投資家候補を選定し、事業計画と条件を提示する
自社の事業領域や成長段階に合うVC、事業会社などを選び、事業計画と投資条件を提示します。バリュエーション、発行株数、投資契約の内容は、候補先との交渉を通じて決めます。
- ピッチ資料と事業計画
- 資本政策表と株主構成
- 調達後の資金使途と成長計画
3.発行価額・発行株数・払込日を決める
会社は、募集株式数、払込金額または算定方法、払込期日または払込期間、割当先を募集事項として定めます。あわせて、払込額のうち資本金と資本準備金へ計上する額を決定します。
募集株式の発行により払い込まれた金銭のうち、資本金に計上しない額は2分の1を超えられません。つまり、払込総額の少なくとも2分の1は資本金へ計上する必要があります。詳細は法務局の資料も確認してください。
4.株主総会・取締役会で必要な決議を行う
非公開会社では、原則として株主総会の特別決議により募集事項を決定します。原則として、議決権を行使できる株主の議決権の過半数を有する株主が出席し、出席株主の議決権の3分の2以上の賛成が必要です。
公開会社では取締役会決議で進める場面がありますが、株主への通知または公告が必要となる場合があります。有利発行に該当する可能性があるときは、発行の必要性と条件の相当性を説明できるよう、議案と議事録を整える必要があります。
5.投資契約を締結し、払込みを受ける
決議後は投資契約を締結し、株式申込証または総数引受契約書を取り交わします。払込期日には会社指定口座への入金を確認し、通帳写し、取引明細、払込み証明書を登記書類として保管します。
6.増資登記を申請し、資本政策を更新する
払込みによる効力発生日後は、本店所在地を管轄する法務局へ変更登記を申請します。登記申請は、原則として効力発生日から2週間以内に行います。
登記後は株主名簿と資本政策表を更新し、投資家へ登記完了を報告します。投資契約に定期報告などの義務がある場合には、その内容と期限も確認し、司法書士や税理士へ手続の妥当性を相談するとよいでしょう。
第三者割当増資で株価と発行株数はどう決める?希薄化と有利発行の考え方
発行価額と発行株数は、調達したい金額だけで決めず、会社の企業価値と調達後の株主構成から逆算します。創業者の議決権比率や次回の資金調達も見据え、投資家との条件交渉前に資本政策表を作成しておくことが必要です。
発行価額と発行株数は、企業価値からどう計算する?
発行価額は、投資を受ける直前の企業価値であるプレマネー評価を、発行済株式数で割って検討します。プレマネー評価に調達額を加えた金額がポストマネー評価であり、投資家の持株比率は原則として「調達額÷ポストマネー評価」で確認します。
たとえば、調達額と投資家に渡す持株比率を先に合意した場合は、その比率から必要な新株数を逆算します。発行価額、新株数、資本金への計上額は相互に関係するため、株主名簿と将来の発行可能株式総数も併せて確認します。
新株発行による希薄化は、既存株主にどのような影響がある?
新株を発行すると、既存株主の保有株数が同じでも、発行済株式総数が増えるため持株比率は下がります。特に創業者の議決権比率が低下すると、将来の株主総会における経営判断へ影響する可能性があります。
今回の出資後だけでなく、ストックオプション用の株式枠と次回ラウンド後の持株比率まで試算してから条件を決めます。投資家ごとの持株比率、創業者の議決権、今後確保する株式枠を資本政策表で一覧化すると、発行株数の根拠を説明しやすくなります。
- プレマネー評価と調達額からポストマネー評価を確認する
- 新株発行後の創業者・投資家の議決権比率を計算する
- ストックオプション用の株式枠を反映する
- 次回の資金調達後も想定して希薄化を試算する
有利発行となる場合、何に注意すべき?
発行価額が会社の企業価値や株式価値に照らして著しく低い場合は、有利発行に該当する可能性があります。非公開会社では募集株式の発行に株主総会特別決議が原則として必要であり、有利発行では、その必要性を株主に説明することも求められます。会社法で手続を確認してください。
創業者、役員、親族、関係会社などに低額で割り当てる場合は、会社法上の手続に加え、税務上の論点が生じることがあります。
事業計画、直近の資金調達条件、財務状況などを基に評価根拠を整理し、資金調達の必要性と発行条件を議事録等で説明できる状態にしておくことが重要です。発行価額の妥当性や税務上の扱いは個別事情で変わるため、実行前に税理士・司法書士などの専門家へ相談するとよいでしょう。
第三者割当増資の登記費用はいくら?必要書類と期限を解説
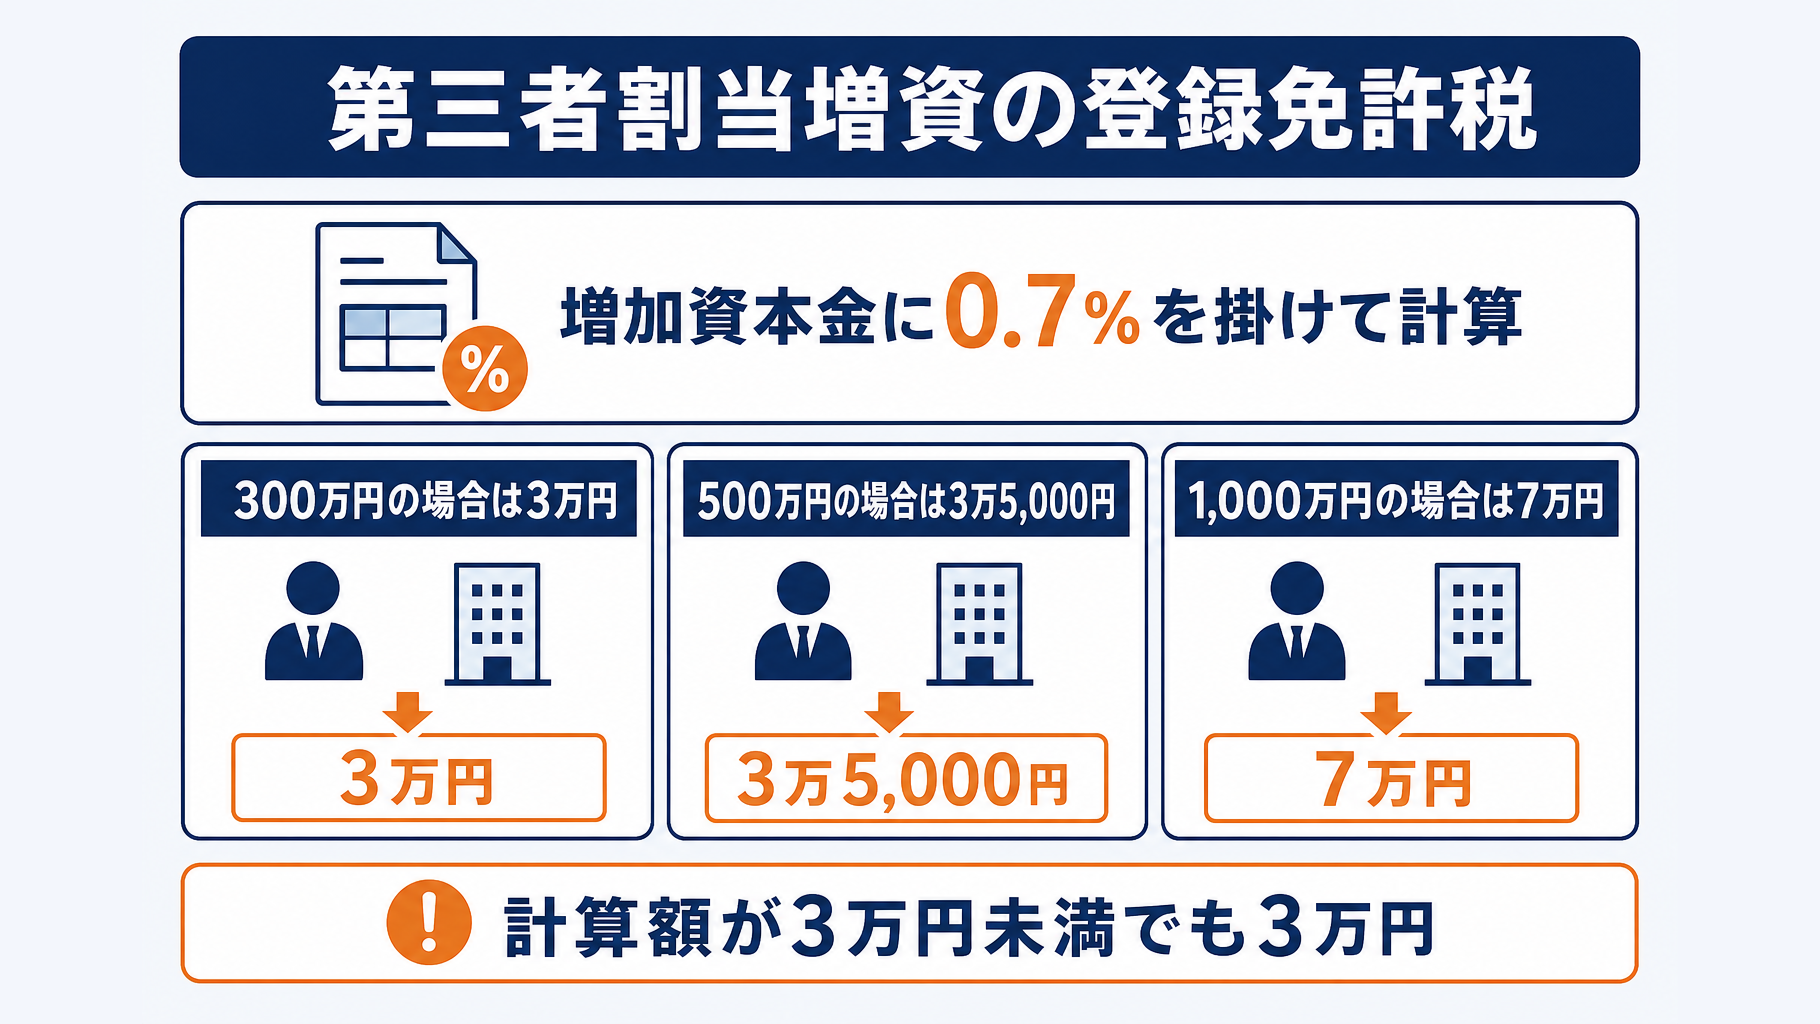
株式会社が投資家への新株発行により資本金を増やす場合、登録免許税は原則として増加した資本金の0.7%で、最低額は3万円です。払込みや社内決議の内容を示す書類をそろえ、効力発生日から2週間以内に本店所在地を管轄する法務局へ変更登記を申請します。
登録免許税は資本金の増加額で計算します
登録免許税は、増加した資本金の額に0.7%を掛けて算出します。計算額が3万円未満となる場合でも3万円が必要であり、司法書士に申請を依頼する場合は別途報酬がかかります。
| 資本金の増加額 | 登録免許税 |
|---|---|
| 300万円 | 3万円 |
| 500万円 | 3万5,000円 |
| 1,000万円 | 7万円 |
課税標準額の1,000円未満は切り捨て、税額の100円未満も切り捨てます。詳細は法務局の募集株式発行に関する記載例で確認できます。
払込総額の半分以上は資本金に計上します
払込総額のうち、最低でも2分の1は資本金として計上しなければなりません。資本金に計上しない部分は資本準備金とすることができ、その場合には資本金の額の計上に関する証明書などを添付します。
資本金額は、許認可、融資、取引先の審査に影響する場合があります。登録免許税だけで資本金額を決めず、資金調達後の事業運営や対外的な見え方も踏まえて検討してください。
登記には決議・引受け・払込みを示す書類が必要です
添付書類は会社の機関設計や決議内容によって異なりますが、通常は意思決定、株式の引受け、入金を確認できる書面を提出します。株主総会決議を添付する場合などには、株主リストも必要となります。
- 株式会社変更登記申請書
- 株主総会議事録または取締役会議事録
- 株主リスト(必要となる場合)
- 株式申込証または総数引受契約書
- 払込みがあったことを証する書面
- 資本金の額の計上に関する証明書
- 委任状(司法書士などへ委任する場合)
申請期限は効力発生日から2週間以内です
登記は、原則として払込期日または払込期間の末日など、募集株式発行の効力発生日から2週間以内に申請します。期限後でも申請は可能ですが、登記懈怠として過料の対象となる可能性があります。
投資契約で登記完了の報告期限が定められることもあるため、払込み前に議事録、引受契約書、通帳写しなどの準備を進めるとよいでしょう。決議機関や資本金計上額により必要書類が変わるため、実行前に司法書士や税理士へ確認することをおすすめします。
第三者割当増資で失敗しないための注意点
第三者への新株発行では、調達額だけで判断せず、調達後の経営権、契約条件、法務・税務手続きを同時に確認する必要があります。資金を受け入れた後に条件を変更することは難しいため、条件合意の前に専門家を交えて検討することが重要です。
株主構成と議決権への影響を事前に確認するには?
発行前後の株数を基に、創業者と既存株主、引受人それぞれの持株比率・議決権比率を必ず試算します。追加の資金調達も想定し、創業者が将来も必要な意思決定に関与できる持株比率かを確認してください。
投資家の議決権が大きくなると、役員選任や定款変更など、株主総会での重要な決議に影響する可能性があります。特に、引受人の議決権が総株主の議決権の2分の1超となる場合は、支配株主の異動に関する手続きも確認が必要です。
議決権の10分の1以上を有する株主が引受けに反対する旨を通知した場合などは、支配株主の異動に関する株主総会承認の有無を登記書類で確認する必要があります。手続きの要否は、法務局の記載例と専門家に確認してください。
投資契約・株主間契約では何を確認すべきですか?
契約書では、株価や出資額に加え、投資家が取得する株式の内容と将来の経営判断を左右する条項を確認します。優先株式を発行する場合は、普通株式と異なる権利が付くため、内容を理解した上で合意する必要があります。
- みなし清算条項と、M&A時などの分配に関する定め
- 追加発行時の希薄化防止条項
- 株式の譲渡制限、譲渡時の承諾・協議に関する定め
- 重要事項の事前承諾権・協議条項
- 表明保証、投資家への報告義務
契約条件は、将来のM&A、IPO、次回の資金調達に影響し得るため、条項ごとに事業計画との整合性を確認します。 既存の投資契約や株主間契約がある場合は、新たな契約との矛盾がないかも確認しましょう。
会社法・税務・登記をどのように一体で進めますか?
必要な決議機関や手続きは、公開会社か非公開会社か、定款にどのような定めがあるかによって異なります。非公開会社では原則として株主総会の特別決議が必要であり、有利な金額で発行する場合には、その必要性を説明することも求められます。
低額発行や役員・親族など関係者への割当では、税務上の論点が生じる場合があります。また、払込後に登記事項が変わるときは、原則として効力発生日から2週間以内に変更登記を申請します。期限や添付書類は法務省の案内も確認してください。
複数の投資家がいる場合、申込書類の不備や払込みの遅れが、発行日と登記日程の双方に影響します。決議内容、契約書、申込書、入金記録を早期に照合し、弁護士・司法書士・税理士へ相談した上で進めることをおすすめします。
まとめ|第三者割当増資は資金だけでなく株主を迎える経営判断
特定の投資家へ新株を発行する資金調達は、返済を要しない資金を受け入れられる代表的な方法です。事業会社やVCなどから、資金に加えて事業上の支援やネットワークを得られる場合もあります。
一方で、新株の発行により既存株主の持株比率は低下し、議決権や経営権のバランスも変わります。発行価額、投資契約の条件、必要な決議、払込み後の変更登記までを一連の経営判断として検討する必要があります。
スタートアップでは、今回の資金需要だけで発行条件を決めないことが重要です。次回の資金調達、将来のIPOやM&Aまでを見据え、創業者・既存株主・新たな投資家の持株比率がどのように推移するかを確認してください。
- 調達額と資金使途が、事業計画と資金繰りに照らして妥当か
- 発行価額と発行株数を踏まえた希薄化率が、既存株主に与える影響を含めて妥当か
- 増資後の株主構成と議決権により、経営判断や支配関係に問題が生じないか
- 株主総会・取締役会の決議、投資契約、株式申込書、払込み証明、登記書類の準備が整っているか
資金を受け入れる相手は、将来にわたって会社の意思決定に関わり得る株主です。条件交渉では調達金額だけでなく、投資家との関係、契約上の権利義務、将来の資本政策との整合性を確認しておくことが求められます。
必要な決議機関や添付書類は、会社の機関設計、定款、株式の譲渡制限の有無、発行条件によって異なります。募集株式の発行による変更登記は、原則として効力発生日から2週間以内に申請する必要があるため、早い段階で専門家と日程を組むとよいでしょう。登記手続の詳細は法務局の記載例でも確認できます。
実行前には、税理士に資本政策や税務面を、司法書士に会社法上の決議・登記を確認し、契約条件に迷う場合は行政書士や弁護士を含む専門家へ相談してください。自社の成長計画と株主構成に合った条件を設計してから進めることが、調達後の経営を安定させることにつながります。
よくある質問
Q. 第三者割当増資とはどのような資金調達ですか?
既存株主に持株数に応じた割当権を与えず、特定の投資家や事業会社などに新株を引き受けてもらう資金調達です。返済義務のない資金を得られる一方、引受人は株主となり、議決権などを持つことになります。
Q. 第三者割当増資をすると創業者の持株比率は下がりますか?
新株を発行すると、既存株主の保有株数が変わらなくても発行済株式総数が増えるため、持株比率は下がります。創業者の議決権比率が低下すると将来の経営判断に影響する可能性があるため、次回調達やストックオプション用の株式枠も含めて試算することが重要です。
Q. 合同会社でも第三者割当増資はできますか?
第三者割当増資は、原則として株式を発行する株式会社を対象とする方法です。合同会社には株式がないため、外部出資を受ける際は新たな社員の加入や出資持分の追加などを検討します。定款や既存社員との合意にも関わるため、税理士や司法書士などに相談するとよいでしょう。
Q. 第三者割当増資の登記はいつまでに必要ですか?
募集株式の発行に伴う変更登記は、原則として効力発生日から2週間以内に申請します。期限後も申請は可能ですが、登記懈怠として過料の対象となる可能性があります。決議機関や発行条件で必要書類が変わるため、実行前に司法書士や税理士へ確認することをおすすめします。
Q. 第三者割当増資の登録免許税はいくらですか?
株式会社が新株発行により資本金を増やす場合、登録免許税は原則として増加した資本金の0.7%で、最低額は3万円です。司法書士に登記申請を依頼する場合は、別途報酬がかかります。資本金への計上額や手続内容も踏まえ、事前に専門家へ相談するとよいでしょう。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。