メニュー
2026.11.13
会社設立
資本金を法人口座に移動しないとどうなる?設立後の移し方と記帳
読了目安時間:約 6分
資本金として払い込んだお金を法人口座に移動しない場合について、今回確認した公的資料では、登記後の一律の移動期限や、移さなかっただけで直ちに科される罰則は確認できませんでした。ただし、会社と個人の資金が混在すると記帳や説明が難しくなるため、会社に帰属する金額を確認し、法人口座に移すと管理しやすくなります。
資本金とは、出資を受けた額のうち、会社の資本として計上する金額のことです。この記事では、個人口座に残った出資金の扱いや、移動時の記帳についても確認します。
目次
資本金を法人口座に移動しないとどうなる?
個人口座にお金が残っていても、移動していないことだけを理由に、払込みが無効になるとは断定できません。一方、会社のお金と個人のお金が同じ口座にあると、残高のうち会社に帰属する金額や、出金の目的を説明しにくくなります。
残っている金額のすべてが自動的に役員貸付金になるわけでもありません。会社資金を管理しているのか、私的に使ったのか、会社の費用を支払ったのかを取引ごとに確認する必要があります。
まずは通帳や取引明細を確認し、会社に帰属する残高と出金の目的を区別しましょう。判断に迷う取引や帳簿の処理については、税理士に相談してください。
設立時の出資金はなぜ個人口座に入れる?
設立前は通常、設立後の会社名義の口座を用意できないため、個人名義の口座などを使って出資金を払い込み、登記に必要な証明書類を準備します。資本金に充てたお金が、法人口座を開いた後も個人口座に残っているのは、この流れによるものです。
個人口座を使うのは払込みを確認するためであり、会社に帰属する資金と個人の資金を区別する必要があります。払込額や入金日が分かる記録を残し、後から資金の動きを確認できるようにしておきましょう。
合同会社と株式会社では証明方法がどう違う?
合同会社では、代表社員が作成した出資金領収書でも払込みを証明できます。株式会社の発起設立では、払込金額の証明書に通帳の写しや取引明細などを合わせる方法が法務省から示されています。
| 会社の種類 | 払込みを証する書面の例 |
|---|---|
| 合同会社 | 証明書と通帳写し等、または出資金領収書 |
| 株式会社の発起設立 | 証明書と通帳写し、取引明細等 |
合同会社では通帳のコピーだけが唯一の証明方法ではありません。 法務省の案内では、代表社員が作成した出資金領収書でも差し支えないとされています。
一方、株式会社の発起設立に関する法務省の案内では、通帳の名義人は原則として設立中の会社を代表する発起人です。従前から残高があるだけで入金記録がないものは、払込みを証する書面として扱えないため、注意してください。
インターネットバンキングの画面を証明に使う場合は、金融機関名、口座名義人名、振込日、振込金額が分かるか確認します。必要書類の判断に迷う場合は、登記を依頼する司法書士などに相談しましょう。

資本金はいつ、どうやって法人口座に移す?
資本金をまだ法人口座に移動していない場合は、口座の開設後に、未使用の会社資金を個人口座から振り込むと管理しやすくなります。登記後何日以内に移さなければならないという一律の期限は、確認した公的資料では確認できていません。
登記完了から振込・記帳までの手順は?
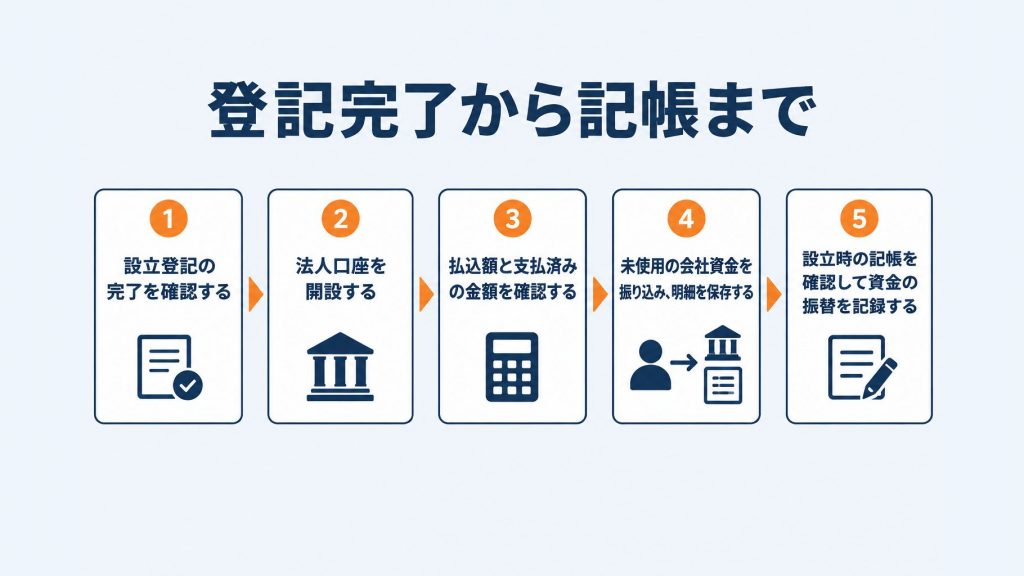
設立登記の完了を確認し、法人口座が開設されたら、移せる会社資金を確認して振り込みます。すでに口座を開いている一人社長は、払込額と支払済みの金額を確認するところから進めましょう。
- 設立登記が完了したことを確認する。
- 金融機関に法人口座を申し込み、必要書類や審査について確認する。
- 払込額と、すでに会社のために支払った金額を確認する。
- 未使用の会社資金を法人口座へ振り込み、振込明細を保存する。
- 設立時の記帳内容を確認し、資金の振替を記録する。
個人口座に私的な資金も入っている場合は、通帳の入出金と支払いの内容を照らし合わせ、会社に帰属する残額を確認します。払込時の記録と振込明細を残しておくと、資金の流れを後から確認しやすくなります。
記帳の際は、設立時に会社資金をどの勘定科目で登録したかを先に確認してください。すでに資本金を計上している場合、振込時に再び資本金として記録すると二重計上になるため注意が必要です。
払込額と法人口座への移動額は違ってもよい?
会社資金から会社負担の費用を支払っていれば、法人口座への移動額が払込額より少なくなることはあります。支払った金額と移した残額を分けて記録し、差額の理由を説明できるようにします。
例えば、100万円を払い込み、そのうち10万円を会社負担の費用に使った場合、未使用の90万円を移す方法があります。支払いの資料と振込明細を保存し、それぞれの金額を帳簿で確認できるようにしましょう。
資本金と同額の現金を常に法人口座に残しておく必要はありません。費用の区分や記帳方法に迷う場合は、支払いの実態と既存の帳簿を確認したうえで、税理士に相談してください。
資本金を移すときの仕訳は?
資本金を法人口座に移すときは、設立時に会社資金を登録した勘定科目から、普通預金へ振り替えます。設立時に「預け金」として計上していれば、移動時の仕訳は「普通預金/預け金」です。
全額を法人口座に移す場合の仕訳は?
資本金100万円を設立時に預け金として計上し、未使用のまま全額を法人口座に移す場合、次のように仕訳します。預け金は、この例では個人口座で管理している会社資金を表す科目です。
| 時点 | 借方 | 貸方 |
|---|---|---|
| 設立時 | 預け金 100万円 | 資本金 100万円 |
| 法人口座への移動時 | 普通預金 100万円 | 預け金 100万円 |
移動時は、法人口座の普通預金が増える一方で、帳簿上の預け金が減ります。資本金は設立時に計上しているため、移動時の貸方を再び「資本金」にすると二重計上になる点に注意してください。
まだ法人口座に移していない場合も、まず設立時の仕訳を確認しましょう。実際に振り替えた後は、入出金の明細を保存し、移動額と帳簿の金額を照合します。
開始残高を「現金」で登録している場合は?
開始残高を「現金」で登録している場合は、会計ソフトの設定によって「普通預金/現金」と仕訳する例があります。すでに登録した科目と実際の資金管理を確認し、預け金を使う処理と混ぜないようにしましょう。
例えば、弥生会計 Nextの案内では、初期設定で「現金/資本金」が自動作成された場合の入金処理を示しています。個人口座に残る資金の科目や記帳方法に迷うときは、帳簿と明細を税理士に確認してもらうとよいでしょう。
仕訳例の参考として、弥生の設立時の出資金・設立費用の処理例とみずほ銀行の資本金・設立費用の仕訳例も確認できます。

移す前に設立費用を支払った場合は?
法人口座へ移す前に設立費用を支払った場合は、会社資金と役員の個人資金のどちらから支払ったかを分けて記帳します。会社資金を使った場合は、支払額と残額を記録し、移動額との差を説明できるようにしておきましょう。
会社資金から支払った場合
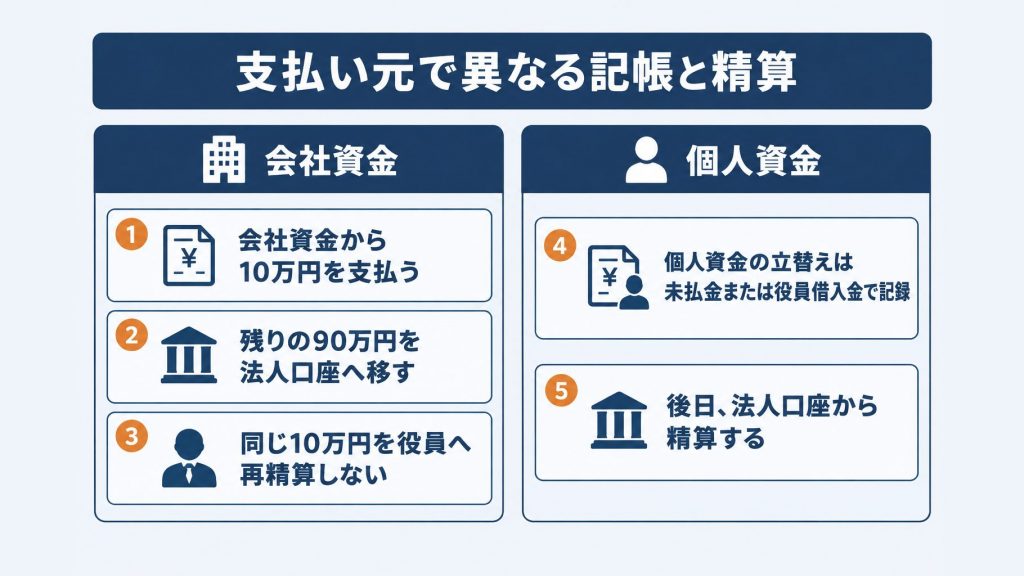
資本金100万円を預け金として計上し、そのうち10万円を会社負担と整理できる費用に使った場合は、残りの90万円を法人口座へ移します。支払った10万円を創立費とする場合の仕訳例は次のとおりです。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 費用の支払い | 創立費 10万円 | 預け金 10万円 |
| 残額の移動 | 普通預金 90万円 | 預け金 90万円 |
この例では、個人口座内の会社資金から費用を支払っているため、同じ10万円を役員への立替精算として再度支払わないよう注意してください。預け金を使った処理例は、弥生の案内でも確認できます。
役員が個人資金で立て替えた場合
役員が会社資金とは別の個人資金で費用を支払った場合は、会社が役員に返す金額を未払金または役員借入金として記録し、後日精算します。例えば、創立費に該当する10万円を立て替えた場合の仕訳は次のとおりです。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 立替額の計上 | 創立費 10万円 | 未払金 10万円 |
| 法人口座から精算 | 未払金 10万円 | 普通預金 10万円 |
支払いと精算の経緯を確認できるよう、次の資料や情報を残します。会社資金から支払った場合も、同じように記録してください。
- 領収書と、支払者・支払日が分かる記録
- 会社負担とする理由
- 立て替えた場合の精算日
設立前の支出を会社負担にできるか、また創立費などのどの費目を使うかは、支出内容ごとに確認が必要です。領収書や支払いの記録を用意し、税理士に相談しましょう。
法人口座に移せない・すでに使ったときはどうする?
法人口座に資金を移せない場合は、会社に帰属する残高と入出金を個人資金と分けて記録しましょう。すでに個人的に使った場合は、使途や金額を確認し、帳簿上の処理を税理士などに相談してください。
まだ法人口座を開設できていない場合は?
口座開設を進めながら、個人口座内の会社資金の残高と入出金を記録します。金融機関ごとに必要書類や審査を確認し、開設後は未使用の会社資金を法人口座へ移しましょう。
個人資金と混在したままだと、会社に残っている金額や出金の目的を後から確認しにくくなります。通帳や取引明細を保存し、各入出金が会社と個人のどちらに関係するかを記録しておくと、開設後の確認にも役立ちます。
会社資金を個人的に使った場合は?
個人的に使った金額・時期・使途を、通帳や帳簿と照らし合わせて確認します。会社資金を役員が私的に使った場合の処理は、役員との貸借を含め、実態に応じて税理士に相談しましょう。
たとえば、払い込んだ100万円の一部を個人的な支払いに使った場合は、支払額と残額を区別します。個人口座に残っている金額すべてが、自動的に役員への貸付金になるとは限りません。
明細や領収書が不足している場合は?
取引履歴や手元に残る資料から確認できる事実をまとめ、不明な部分はそのまま区別しておきます。金額や使途を推測で記帳せず、資料を添えて税理士に相談してください。
- 通帳や取引履歴で、入出金の日付・金額を確認する
- 残っている領収書や帳簿と照合し、支払先・使途を確認する
- 会社資金の残額と、確認できない取引を分けて書き出す
法人口座をすでに開設している場合も、残額や差額の理由を確認してから移すと、帳簿との照合がしやすくなります。記帳方法は、設立時に登録した科目や資金の管理状況を含めて確認しましょう。
資本金の移動についてよくある質問
個人口座に払い込んだ資本金を法人口座へ移す際は、会社資金の残額と支払済みの費用を確認し、帳簿に記録しましょう。全額を移す必要があるか、移動後に使えるかなどの疑問をまとめました。
資本金は全額を法人口座に移さなければなりませんか?
確認した公的資料では、設立登記後に資本金を法人口座へ移す一律の期限や、移さなかっただけで直ちに科される罰則は確認できませんでした。一方、個人口座に会社と個人の資金が混在すると、会社に帰属する金額を把握しにくくなります。
すでに会社資金から会社負担の費用を支払っている場合は、使用済みの金額と未使用の金額を分けて記録しましょう。払込額と法人口座への移動額が異なる理由を説明できるよう、通帳の明細や領収書も保管します。
移動した後の資本金は事業に使えますか?
法人口座へ移した資金は、会社の事業費用に使えます。支払いによって現預金が減れば、その残高と登記上の資本金額が一致しないこともあります。
移動したお金は売上として計上しますか?
法人口座への入金は会社資金の振替であり、売上には計上しません。設立時に資本金を計上済みなら、移動時に再び資本金を計上しないよう注意しましょう。
例えば、未使用の100万円を設立時に「借方:預け金/貸方:資本金」と計上した場合、移動時は「借方:普通預金100万円/貸方:預け金100万円」と記帳します。実際の処理は、開始時に使った科目や資金の管理状況を確認してください。
まずは払込額、会社費用として使った金額、残額を確認し、明細と帳簿を照らし合わせましょう。仕訳や費用の扱いに迷う場合は、資料を用意して税理士などの専門家に相談してください。
よくある質問
Q. 資本金を法人口座に移さないと罰則はありますか?
確認した公的資料では、登記後の一律の移動期限や、移さなかっただけで直ちに科される罰則は確認できませんでした。ただし、会社と個人の資金が混在すると管理や説明が難しくなるため、会社に帰属する残額を確認しましょう。
Q. 資本金を法人口座に移す前に設立費用を支払ってもよいですか?
会社資金から会社負担の費用を支払った場合は、支払額と残額を分けて記録します。支出を会社負担にできるか、どの費目を使うかは内容ごとに確認し、迷う場合は税理士に相談しましょう。
Q. 資本金を法人口座に移すときの仕訳はどうなりますか?
設立時に会社資金を「預け金」として計上した場合は、移動時に「普通預金/預け金」と仕訳する例があります。すでに資本金を計上している場合は、移動時に再び計上すると二重計上になるため注意しましょう。
Q. 個人口座に残った資本金は役員貸付金になりますか?
個人口座に残っている金額のすべてが、自動的に役員貸付金になるわけではありません。会社資金を管理しているのか、私的に使ったのかなどを取引ごとに確認し、処理に迷う場合は税理士に相談しましょう。
Q. 法人口座に移した資本金は事業に使えますか?
法人口座へ移した資金は、会社の事業費用に使えます。支払いによって現預金が減ると、その残高と登記上の資本金額が一致しないこともあります。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。