メニュー
2026.10.11
株式会社
NPO法人と株式会社、起業するならどちら?設立要件と違い
読了目安時間:約 10分
目次
NPO法人と株式会社の違いは「利益を出せるか」ではない
NPO法人と株式会社の違いは、利益を得られるかどうかではなく、利益の使い道と資金を集める仕組みにあります。NPO法人とは、特定非営利活動を主な目的とし、構成員への利益分配を行わない法人です。
NPO法人も事業で利益を得られますが、その利益を社員・役員・寄付者へ分配することはできず、活動へ充てる必要があります。一方、株式会社は株式を発行して出資を受け、株主への配当を行う仕組みを採れます。
社会課題の解決を目指しながら事業収入も得たい、寄付や補助金を活用したい、将来は出資を受けて事業規模を広げたいと考える場合、法人形態によって選べる資金調達の方法や運営の前提が変わります。非営利の考え方やNPO法人の基本的な仕組みは、内閣府NPOホームページでも確認できます。
両者には、設立時に必要な人数、認証・登記までにかかる期間、法定費用、設立後に守る継続的な運営ルールにも差があります。この記事では、利益・給与・税金の扱い、資金調達、設立要件を比較し、自社の目的に合う形を判断する材料を整理します。
社会的な目的と収益性を両立させること自体は、どちらの法人形態でも検討できます。ただし、出資を受ける計画、利益を誰にどう還元するか、設立・運営に関わる人員を事前に明確にしたうえで、税理士、司法書士、行政書士などへ相談して選ぶことが重要です。
NPO法人と株式会社の違いを比較|設立目的・人数・利益・資金調達
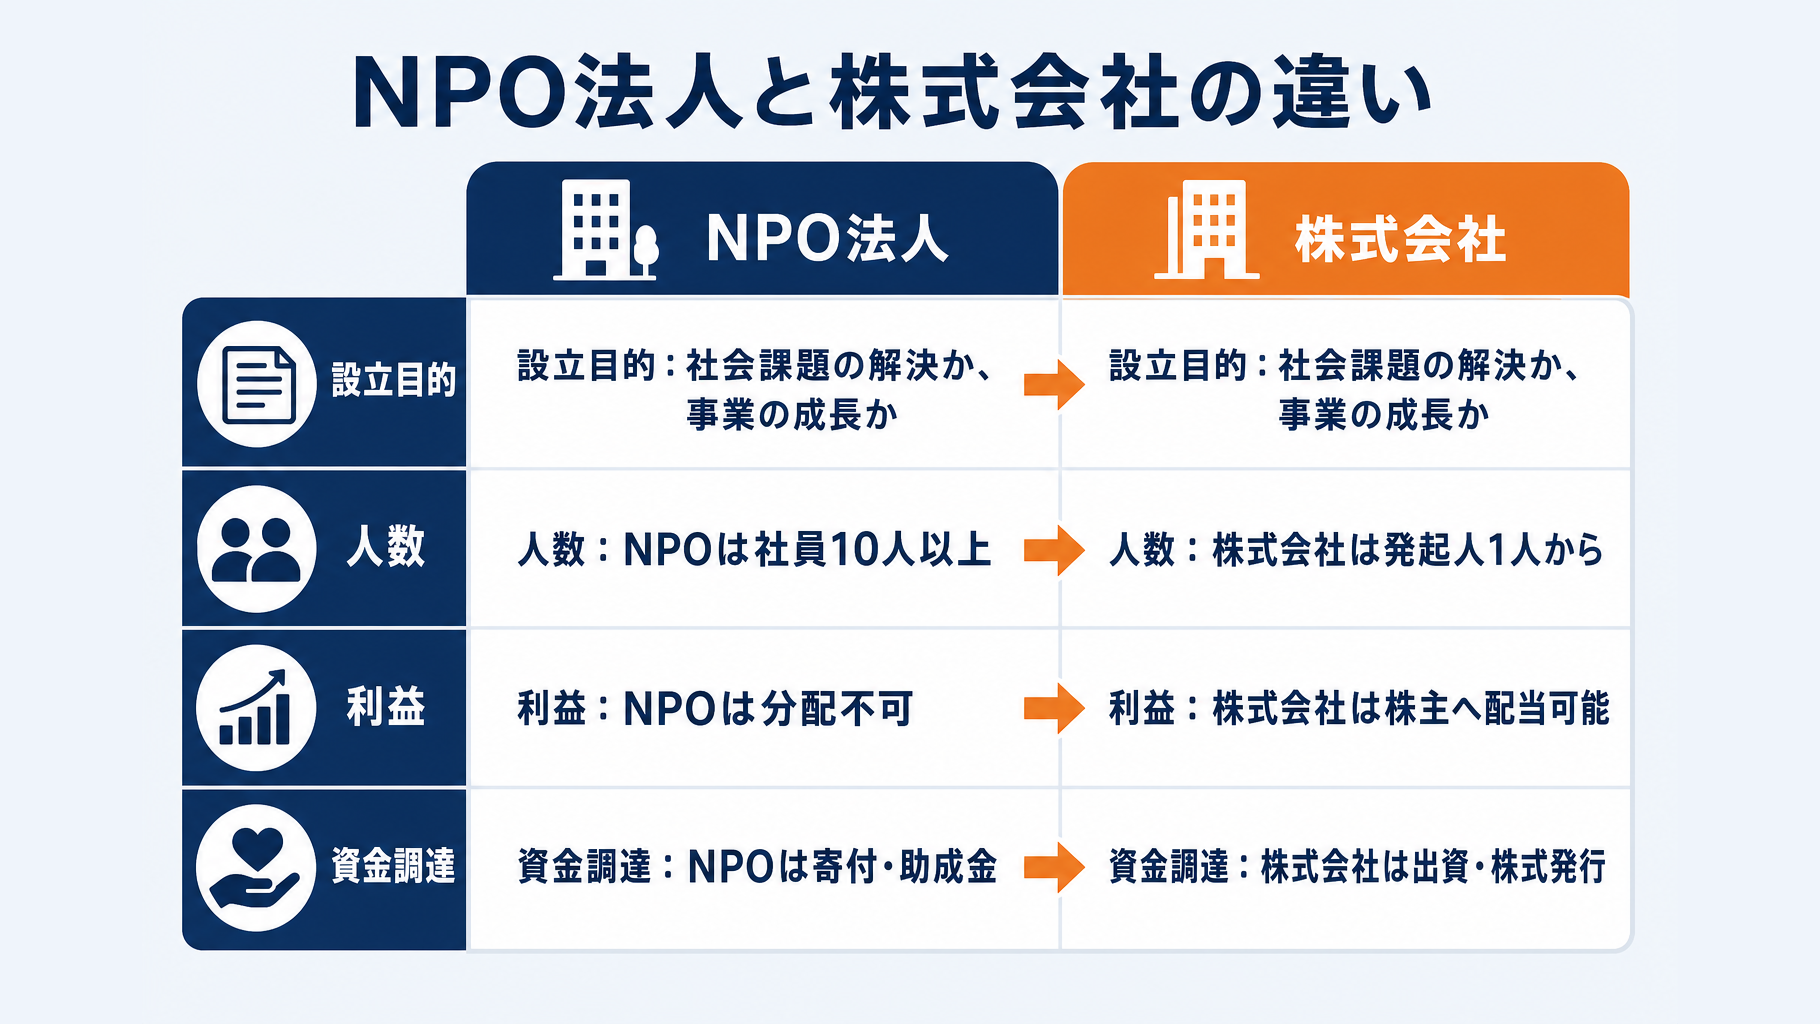
NPO法人と株式会社は、設立目的、必要な人数、利益の扱い、資金の集め方に大きな違いがあります。社会課題の解決を継続するための組織を目指すのか、出資を受けて事業を成長させ株主へ利益を還元するのかにより、選ぶ法人形態は変わります。
NPO法人と株式会社の基本比較表
NPO法人は特定非営利活動促進法に基づき、特定非営利活動を主目的として設立します。株式会社は会社法に基づく法人であり、原則としてNPO法人のような事業分野の制限はありません。
| 項目 | NPO法人 | 株式会社 |
|---|---|---|
| 根拠法 | 特定非営利活動促進法 | 会社法 |
| 設立目的 | 特定非営利活動が主目的 | 原則として分野制限なし |
| 設立時の人数 | 社員10人以上 | 発起人1人から |
| 役員 | 理事3人、監事1人以上 | 取締役1人から |
| 利益分配 | 構成員へ分配不可 | 株主への配当が可能 |
| 主な資金調達 | 会費・寄付・助成金・融資 | 出資・株式発行・融資 |
NPO法人の社員は従業員ではなく、総会で議決権を持つ構成員を指します。また、NPO法人は理事3人以上・監事1人以上が必要であるため、少人数の創業チームでは人員確保が設立前の課題になります。
NPO法人の「非営利」とはどういう意味?
非営利とは、利益を得てはいけないという意味ではなく、社員・役員・寄付者などへ利益を分配しないという意味です。事業による収入を得たり、職員や役員へ給与・報酬を支払ったりすることは認められています。
得られた利益は、事業の継続や活動の拡大に充てる必要があります。したがって、福祉、子どもの健全育成、地域づくりなど、社会的な目的を軸に会費・寄付・事業収入を組み合わせて運営する場合に、NPO法人の仕組みが検討対象になります。
株式会社は「事業の成長と株主への利益還元」を前提にしやすい
株式会社では、出資者である株主が会社の所有者となり、剰余金を配当として受け取れます。株式の譲渡も可能であるため、外部投資を受けながら事業を拡大する設計を取りやすい法人形態です。
資金調達では、出資、株式発行、融資、事業収入などを選択できます。一方、NPO法人は株式を発行して出資を受ける仕組みを採れないため、寄付や助成金を見込むのか、投資による成長資金を求めるのかを設立前に確認してください。目的や資金計画に迷う場合は、税理士・司法書士・行政書士などへの相談が安心です。
NPO法人の設立要件は?社員10人・役員4人以上が必要
NPO法人は、社員10人以上に加え、理事3人以上・監事1人以上を置かなければ設立できません。少人数で始められる株式会社とは設立時の組織要件が異なるため、社会課題に取り組む仲間と継続的な運営体制を組めるかを先に確認する必要があります。
NPO法人を設立するための主な要件
NPO法人の設立認証を受けるには、総会で議決権を持つ社員が10人以上必要です。ここでいう社員は雇用される従業員ではなく、法人の意思決定に参加する構成員を指します。
役員は理事3人以上、監事1人以上を置きます。報酬を受ける役員は役員総数の3分の1以下とされ、監事は職員または理事を兼任できません。設立段階で人数だけをそろえるのではなく、総会・理事・監事の役割を担える人を確保することが求められます。
- 社員が10人以上いるか
- 理事を3人以上選任できるか
- 監事を1人選任できるか
- 報酬を受ける役員が役員総数の3分の1以下か
- 監事が職員・理事を兼任していないか
役員の構成や兼任制限は、内閣府NPOホームページの役員に関する案内でも確認できます。定款や役員名簿を作成する前に、候補者本人の就任意思と役割分担を確認しておくとよいでしょう。
活動分野には制限がある
NPO法人は、NPO法で定める20分野の特定非営利活動を主たる目的とする必要があります。福祉、子どもの健全育成、まちづくり、環境保全、国際協力、地域安全、職業能力開発や雇用機会の拡充などが対象です。
事業収入を得る活動を行う場合でも、法人の主目的が対象分野に沿っていなければなりません。事業内容と社会課題の解決とのつながりを、定款の目的や事業計画で説明できる形にすることが必要です。
対象となる20分野の詳細は、内閣府NPOホームページで確認できます。自社サービスの内容が複数分野にまたがる場合や、主目的の整理に迷う場合は、申請先の所轄庁や行政書士へ事前に相談する方法があります。
株式会社の設立要件との違い
株式会社は発起人1人、取締役1人から設立できます。最低資本金制度も廃止されているため、制度上は資本金1円での設立が可能です。
| 項目 | NPO法人 | 株式会社 |
|---|---|---|
| 構成員 | 社員10人以上 | 発起人1人から |
| 役員 | 理事3人・監事1人以上 | 取締役1人から |
| 主目的 | 20分野の特定非営利活動 | 分野の法定制限なし |
| 資本金 | 設立要件ではない | 制度上1円から |
ただし、資本金を低額に設定すればよいとは限りません。運転資金、取引先からの信用、融資審査を踏まえて資本金額を検討する必要があります。株式会社の設立要件を含む制度は、法務省の案内で確認できます。
設立形態は、必要な人員を確保できるかだけでなく、事業目的に合う組織運営が可能かを踏まえて選ぶことが大切です。定款の目的や役員構成は設立後の運営にも関わるため、判断に迷う場合は税理士、司法書士、行政書士などの専門家に相談してください。
設立までの期間と費用はいくら?NPO法人・株式会社の手続きを比較
NPO法人は所轄庁の認証を経てから登記するため、設立までに時間を要します。一方、株式会社は定款認証、資本金の払込み、登記を順に進めればよく、早期に法人格を取得したい場合に進めやすい手続きです。
法定費用はNPO法人が原則0円であるのに対し、株式会社は登録免許税だけで最低15万円かかります。社会課題に取り組む事業でも、事業開始日や契約予定日から逆算して法人形態を検討してください。
NPO法人の設立にはどれくらいかかる?
NPO法人は、申請書類の準備に加え、所轄庁による縦覧と認証の手続きがあるため、株式会社より余裕を持った設立スケジュールが必要です。書類を整えた後も、認証前に登記へ進むことはできません。
まず定款を作成し、設立総会を開いたうえで、役員関係書類、社員名簿、事業計画書・活動予算書などを準備して所轄庁へ設立認証を申請します。申請書類の一部は2週間、公衆の縦覧に供され、縦覧期間の終了後、所轄庁は原則2か月以内に認証・不認証を決定します。
- 定款の作成と設立総会の開催
- 必要書類をそろえて所轄庁へ認証申請
- 2週間の縦覧と認証・不認証の決定
- 認証通知後2週間以内に設立登記
認証通知を受けた後は2週間以内に設立登記を行います。活動開始時期が決まっている場合は、書類作成の期間も見込み、所轄庁の案内を確認しながら行政書士などへ早めに相談する方法があります。
株式会社の設立期間はどれくらい?
株式会社は、書類に不備がなければ、準備開始から比較的短期間で設立しやすい形態です。定款作成、公証人による定款認証、資本金の払込み、法務局への設立登記を順に行います。
登記によって法人格を取得するため、早く契約、採用、口座開設を進めたい場合には株式会社が有利です。ただし、定款の内容や登記書類に不備があると手続きが止まるため、法務局の案内や司法書士への確認を踏まえて提出してください。
設立費用の内訳
法定費用だけを比べると、NPO法人は原則0円、株式会社は電子定款を使っても登録免許税などが必要です。専門家へ依頼する場合は、これらとは別に行政書士・司法書士などへの報酬が発生します。
| 項目 | NPO法人 | 株式会社 |
|---|---|---|
| 定款認証手数料 | 不要 | 資本金額等で変動 |
| 登録免許税 | 不要 | 最低15万円 |
| 定款印紙税 | 不要 | 紙定款は4万円 |
| 法定費用の目安 | 原則0円 | 電子定款で18万円程度~ |
株式会社の紙定款には収入印紙4万円が必要ですが、電子定款なら不要です。設立費用だけでなく、希望する設立時期に手続きが間に合うかを併せて確認することが重要です。
利益・給与・税金はどうなる?NPO法人でも収益事業はできる
NPO法人は、活動によって利益を得られます。ただし、利益を社員や役員などの構成員へ分配するのではなく、定款に定めた活動目的のために使う必要があります。
NPO法人は利益を出してもよい
NPO法人は、受講料、施設やサービスの利用料、物販、行政や企業からの受託事業などで収益を得られます。非営利とは「収益を得ない」という意味ではなく、構成員への利益分配を目的にしないという考え方です。
事業で生じた利益は、職員の給与、家賃などの事業運営費、活動に必要な設備への投資、次年度以降の活動資金に充てられます。社会課題の解決に向けて、収益を継続的な活動へ再投入する運営が求められます。
一方、株式会社は、事業で得た利益を内部に留保するほか、株主へ剰余金を配当する仕組みを選べます。利益の使い道に関する設計は、両者を選ぶ際の差になります。
役員報酬や職員給与は支払える?
NPO法人でも、役員報酬や職員給与を支払えます。無報酬のボランティアだけで活動する必要はなく、事業に従事する人へ対価を支給することは可能です。
ただし、報酬を受ける役員の人数は役員総数の3分の1以下でなければなりません。役員報酬の水準が社会通念上不相当に高額である場合は、団体への信頼を損ねるおそれがあり、税務上も確認が必要になります。
報酬を決める際は、担当業務、責任、勤務実態を記録し、定款や総会等で定めた手続との整合性を確認してください。役員と職員の立場を兼ねる場合を含め、設立前に行政書士や税理士へ相談すると安全です。
税金は「NPO法人ならすべて非課税」ではない
NPO法人であっても、税金がすべて免除されるわけではありません。法人住民税の均等割は原則として発生し、法人税は収益事業を行う場合に課税対象となります。
| 項目 | NPO法人 | 株式会社 |
|---|---|---|
| 法人住民税の均等割 | 原則として発生 | 原則として発生 |
| 法人税 | 収益事業に課税 | 原則として課税 |
| 利益の分配 | 構成員へ分配不可 | 株主への配当が可能 |
収益事業の範囲や申告の要否は、実際の取引内容によって判断します。税負担だけで法人形態を決めず、提供するサービス、収益構造、将来の資金計画を含めて税理士に確認してください。
認定NPO法人になると寄付集めで有利になる場合がある
一定の要件を満たして認定を受けた認定NPO法人等への寄付には、寄付者側の税制優遇があります。寄付者にとっての税負担が軽くなるため、寄付を募る際の説明材料になる場合があります。
すべてのNPO法人が、設立と同時に認定NPO法人になれるわけではありません。認定には別途の要件と手続があるため、寄付を主な財源にする場合は早期に確認が必要です。
寄付・会費・事業収入のどれを中心に運営するかによって、適した法人形態や資金計画は変わります。認定の可能性も含め、事業計画と税務処理を専門家と検討するとよいでしょう。
資金調達の方法と、運営で負担になる手続きの違い
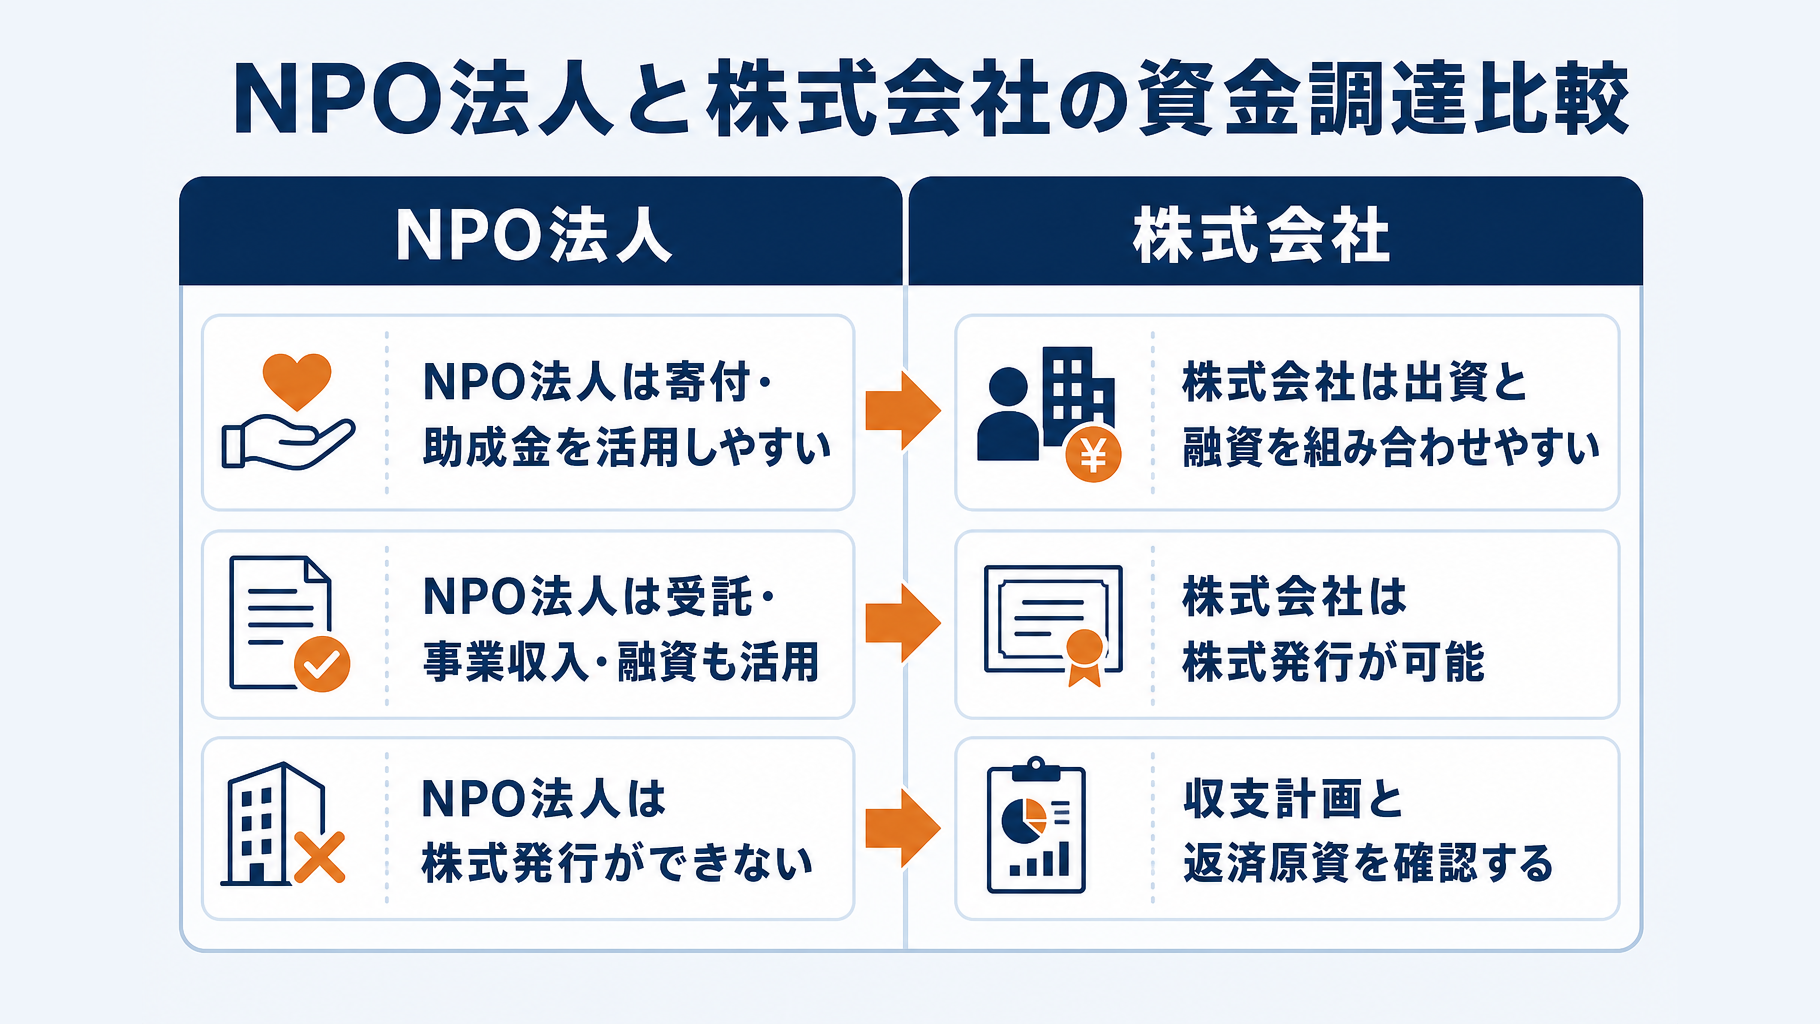
NPO法人と株式会社では、集めやすい資金の種類と、設立後に継続して必要となる事務手続きが異なります。社会課題の解決を優先する事業では、必要資金の規模と資金提供者に説明できる収支計画を踏まえて選ぶ必要があります。
NPO法人が活用しやすい資金調達
NPO法人は、会費・寄付・助成金や補助金を軸に、行政や企業からの受託事業、サービス提供や物販による事業収入を組み合わせる方法が考えられます。融資も利用でき、日本政策金融公庫はNPO法人を含むソーシャルビジネス向けの融資制度を案内しています。
寄付や助成金に依存すると、募集時期や採択結果によって収入が変動する場合があります。会費、継続寄付、受託収入、事業収入のうち、どの収入を毎月の人件費や家賃に充てるかを資金計画で分けておくとよいでしょう。
- 会費・寄付を募る対象と継続的な案内方法を決める
- 助成金・補助金は対象経費と実施期間を確認する
- 行政・企業との受託事業は契約条件と入金時期を確認する
- 融資を申し込む場合は返済原資を事業計画に示す
NPO法人は出資・株式発行による資金調達ができない
NPO法人は株式を発行できず、出資者へ配当する仕組みも設けられません。このため、株式の値上がりや配当を期待するベンチャーキャピタル、エンジェル投資家からの出資とは相性がよくありません。
大型の出資を受けて短期間で事業を拡大する計画なら、NPO法人では資金面の制約が生じます。事業規模の拡大に多額の資金が必要か、寄付・受託・事業収入の積み上げで活動を継続できるかを、法人形態を決める前に検討してください。
株式会社は投資・融資を組み合わせやすい
株式会社は株式を発行して出資を受けられるため、融資に加えて投資資金を受け入れる選択肢があります。成長に必要な資金を調達しやすい一方、出資を受ける際は株主構成と議決権を確認する必要があります。
新株発行によって既存株主の持株比率が下がることを、株式の希薄化といいます。経営判断への影響、投資家への説明内容、借入金の返済負担を見通したうえで、出資と融資の割合を検討することが求められます。
| 法人形態 | 主な資金源 | 出資の受入れ |
|---|---|---|
| NPO法人 | 会費・寄付・助成金・受託・融資 | 株式発行は不可 |
| 株式会社 | 出資・融資・事業収入 | 株式発行が可能 |
NPO法人は設立後の情報公開・事務負担も確認する
NPO法人は毎事業年度、事業報告書等を所轄庁へ提出し、提出書類は閲覧・公開の対象になります。内閣府のNPO法人制度に関する案内では、所轄庁への書類提出など、設立後にも継続的な手続きが必要とされています。
情報公開は、寄付者、行政、地域から活動内容や資金の使途について信頼を得る基盤になり得ます。その反面、事業報告や会計書類を期限内に作成・提出する担当者や体制を確保しなければなりません。
寄付や助成金を主な財源にする場合は、資金を集める計画とあわせて、事業報告書等を作成・提出する事務体制も設立前に見積もることが大切です。
提出書類の内容や所轄庁ごとの実務は事前に確認し、判断に迷う場合は行政書士、税理士などの専門家へ相談してください。
自分はNPO法人と株式会社のどちらを選ぶべき?目的別の判断基準
法人形態は、解決したい社会課題と、利益を誰にどのように還元したいか、必要な資金をどう集めるかで選びます。活動内容だけで決めず、設立後の意思決定や資金調達の方針まで具体化して判断してください。
社会課題の解決を最優先し、寄付や会費を集めたい場合
地域福祉、子育て支援、環境保全、教育支援、災害支援などで、活動の公益性や運営の透明性を対外的に示したい場合は、NPO法人が候補になります。構成員への利益分配を目的とせず、寄付、会費、助成金、事業収入を活動へ充てる運営方針と相性があります。
NPO法人は、特定非営利活動促進法の定める20分野の活動を主目的とする必要があります。また、社員10人以上、理事3人以上、監事1人以上が必要なため、設立前から継続して運営に関わる人を確保できるか確認が必要です。
- 社員・理事・監事の候補者を集める
- 活動が対象となる特定非営利活動分野に当たるか確認する
- 活動目的、事業内容、役員構成を定款案に反映する
少人数で早く起業し、自由度高く事業を始めたい場合
創業者が主導して意思決定し、事業内容を変更・拡大しながら進めたい場合は、株式会社が向いています。発起人1人でも設立でき、取締役会を置かない会社であれば取締役1人で設立できるため、立ち上げ時の人数面で選びやすい形態です。
株式会社でも、福祉、教育、環境などの社会課題に取り組む事業は行えます。将来の事業展開を見据え、定款の事業目的には現在のサービスだけでなく、実施を予定する周辺事業も整理して記載する必要があります。
- 開業後の運転資金を踏まえて資本金額を決める
- 議決権と利益配分を考慮して株主構成を設計する
- 予定する事業を定款の事業目的に記載する
外部投資を受けて事業を急成長させたい場合
投資家から出資を受け、事業の成長に応じて資本を増やす構想がある場合は、株式会社が基本的に有力です。株式を発行し、株主への配当を含む利益還元を前提とした資本政策を設計できます。
NPO法人は株式を発行できず、構成員へ利益を分配できません。投資資金を軸に人材採用や事業拡大を進める計画なら、設立前に調達希望額、株式の持分、創業者が維持したい議決権を検討しておく必要があります。
- 必要資金と調達時期を資金調達計画に落とし込む
- 出資後の創業者持分と議決権を試算する
- 配当方針を含む資本政策を早期に検討する
社会課題と事業成長の両方を目指す場合
社会課題の解決と収益事業の成長を両立したい場合は、株式会社で社会的事業を行う方法があります。寄付や非営利活動を中心に担うNPO法人と、収益事業を担う株式会社を分けて運営する選択肢も考えられます。
ただし、法人を分けると、会計、契約、人員配置、両法人間の取引、利益相反の管理が複雑になります。どの事業をどちらの法人で行うかを事前に整理し、定款や契約の設計は税理士、司法書士、行政書士などの専門家へ相談して判断してください。
まとめ|NPO法人と株式会社は「利益の使い道」と「資金調達」で選ぶ
NPO法人と株式会社は、社会課題に取り組む事業を法人化する際の有力な選択肢です。どちらを選ぶかは、事業で得た利益を誰のために使うか、どの方法で事業資金を集めるかから判断すると整理しやすくなります。
| 比較する観点 | NPO法人 | 株式会社 |
|---|---|---|
| 利益の使い道 | 活動・事業へ再投資 | 配当も視野に入れられる |
| 主な資金調達 | 会費・寄付・助成金・事業収入 | 出資・事業収入など |
| 設立時の人数 | 社員10人以上、役員4人以上 | 原則1人から設立可能 |
| 設立までの流れ | 認証後に登記 | 定款認証後に登記 |
NPO法人は、社会課題の解決を主目的とし、事業で生じた利益を構成員へ分配せず、活動の継続や拡大に充てる法人形態です。収益事業そのものは可能ですが、株式発行や出資による資金調達、株主への配当という仕組みは採れません。
株式会社は、出資を受けて事業を始め、利益を事業成長に充てながら、将来的に株主への利益還元も検討できる形態です。外部からの出資を受けて事業規模の拡大を目指す場合は、株式会社の仕組みが事業計画に合う可能性があります。
設立費用の安さだけで決めず、立ち上げ後に必要となる人員、資金調達、情報公開や事務手続きの負担まで見通して選ぶことが大切です。 NPO法人では社員10人以上、理事3人以上・監事1人以上が必要であり、認証手続きも経るため、設立までの体制づくりと時間をあらかじめ確保する必要があります。
- 利益を構成員へ分配せず、社会課題の解決に再投資する方針か
- 寄付・会費・助成金・事業収入を中心に資金を集める計画か
- 出資を受け、株主への配当も選択肢に入れて事業を拡大するか
- 設立時の人数、設立期間、設立後の届出や運営事務を担えるか
定款は設立後の運営や資金調達の前提となるため、法人形態を決める前に事業目的、収支計画、必要な人員を具体化しておくとよいでしょう。判断に迷う場合は、定款を作成する前に行政書士・司法書士・税理士へ相談し、認証・登記・税務の各面から確認することをおすすめします。
よくある質問
Q. NPO法人は利益を出してもよいですか?
NPO法人でも、受講料、利用料、物販、受託事業などを通じて収益を得ることはできます。ただし、得た利益を社員・役員・寄付者などへ分配することはできず、活動の継続や拡大に充てる必要があります。
Q. NPO法人でも役員報酬や職員給与を支払えますか?
NPO法人でも、役員報酬や職員給与を支払うことは可能です。ただし、報酬を受ける役員は役員総数の3分の1以下とされており、報酬水準や手続きについては税理士や行政書士への相談も検討するとよいでしょう。
Q. NPO法人の設立には何人必要ですか?
NPO法人の設立には、議決権を持つ社員が10人以上、理事が3人以上、監事が1人以上必要です。社員は従業員ではなく法人の意思決定に参加する構成員を指し、監事は職員または理事を兼任できません。
Q. NPO法人は出資や株式発行で資金調達できますか?
NPO法人は株式を発行できず、出資者へ配当する仕組みも設けられません。会費、寄付、助成金・補助金、受託事業、事業収入、融資などを組み合わせた資金調達を検討することになります。
Q. NPO法人なら税金はすべて非課税ですか?
NPO法人であっても、税金がすべて免除されるわけではありません。法人住民税の均等割は原則として発生し、法人税は収益事業を行う場合に課税対象となるため、実際の取引内容は税理士に確認することが大切です。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。