メニュー
2026.11.3
創業融資
フランチャイズ開業の銀行融資|公庫・銀行の選び方と加盟契約前の準備
読了目安時間:約 7分
フランチャイズ開業の資金は、銀行や信用金庫の融資に加え、日本政策金融公庫の創業融資なども候補になります。加盟金や内装費の支払日に資金を間に合わせるため、加盟契約や支払いの前に融資先へ相談することが大切です。
フランチャイズとは、本部の商標や経営ノウハウなどを利用し、加盟店が事業を営む仕組みです。融資先の選び方と契約前からの準備を知ることで、いつ、何を用意して相談するかが見えてきます。
目次
フランチャイズ開業ではどこから融資を受けられる?
主な相談先は、日本政策金融公庫、銀行・信用金庫、自治体の制度融資を扱う金融機関です。本部から提携ローンを紹介される場合もあるため、借入条件だけでなく、資金を受け取る時期も確認しましょう。
日本政策金融公庫の創業融資
公庫の新規開業・スタートアップ支援資金は、新たに事業を始める方、または事業開始後おおむね7年以内の方が対象です。開業や事業開始後に必要な設備資金・運転資金に利用でき、融資限度額は7,200万円です。
返済期間は設備資金が20年以内、運転資金が原則10年以内で、いずれも5年以内の据置期間を含みます。限度額は借入額を保証するものではなく、融資には審査があります。
制度の対象期間と、原則無担保・無保証人となる対象は同じではありません。公庫は創業予定者、または事業開始後に税務申告を2期終えていない方について、原則無担保・無保証人で利用できると案内しています。公庫の創業の手引を参照し、個別の条件は相談先に確認してください。
銀行・信用金庫と自治体の制度融資
銀行や信用金庫の融資には、信用保証協会の保証を利用しないプロパー融資と、保証を利用する融資があります。保証付きの場合は、金利だけでなく信用保証料も含めた負担を確認しましょう。
自治体の制度融資には、自治体・金融機関・信用保証協会が連携する仕組みがあります。ただし、保証付き融資のすべてが自治体の制度融資ではありません。対象地域や利用条件は自治体ごとに確認が必要です。
例えば東京都の2026年4月1日付の案内では、創業期の制度融資に融資限度額3,500万円以内、創業後5年未満などの条件があります。申込時には、利率や返済期間、保証人などの現行条件を確認してください。
本部の提携ローン
本部の提携ローンを検討するときは、契約先と、金融機関からの融資なのか、費用の立替・分割払いなのかを確認します。実質的な費用や使途、返済開始時期、繰上返済の条件も契約書で確かめましょう。
融資が成立しなかった場合の加盟契約や支払済み費用の扱いは、個別の契約によります。判断に迷う場合は、金融機関や税理士などの専門家にも相談してください。
公庫と銀行はどう選ぶ?比較したい条件
フランチャイズの開業資金を公庫と銀行のどちらから借りるかは、金利に加え、保証料や返済時期を比較して選びます。加盟金や内装費の支払い後も無理なく返済できるかを確認し、地域の制度融資も候補に入れましょう。
| 比較項目 | 確認する内容 |
|---|---|
| 適用金利・費用 | 適用金利、信用保証料の有無と負担額 |
| 担保・保証人 | 必要かどうか、求められる条件 |
| 返済条件 | 返済期間、据置期間、返済開始時期 |
| 融資額・使途 | 希望額と加盟金・内装費などの対象可否 |
銀行融資には、信用保証協会の保証を利用する融資と、利用しないプロパー融資があります。保証付きの場合は利息だけでなく信用保証料も含めて負担を比べ、自治体による補助の有無も確認してください。
据置期間は、元金の返済を先に延ばせる期間です。開業直後の負担を考える際は、据置中の利息や、元金返済が始まった後の月々の返済額も確認しましょう。
公庫の新規開業・スタートアップ支援資金は、融資限度額が7,200万円です。ただし、制度上の限度額は借入可能額を保証するものではなく、実際の融資額や条件は審査によって決まります。
地域の制度融資も、対象地域と条件を確認しましょう。例えば東京都の創業期の制度融資には限度額3,500万円以内の案内がありますが、条件は自治体ごとに異なります。
比較にあたっては、本部の見積額や支払予定を踏まえ、各窓口で適用条件を確認してください。返済計画の判断に迷う場合は、税理士などの専門家にも相談しましょう。

加盟契約前から融資実行まで、どの順番で進める?
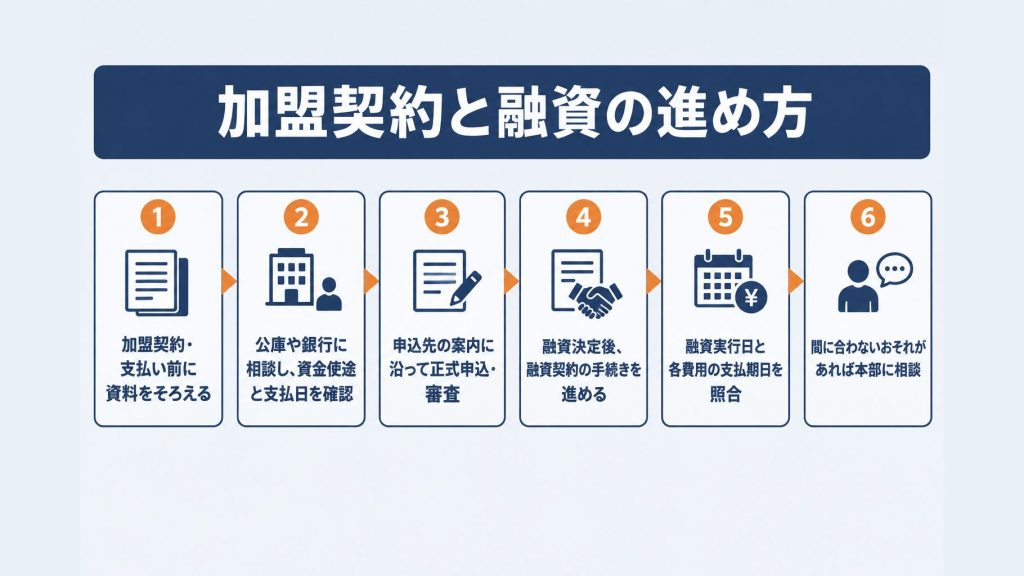
フランチャイズ開業に向けて銀行融資を検討する際は、加盟契約や費用の支払い前に資料をそろえ、日本政策金融公庫や銀行に相談します。その後、申込先の案内に沿って正式申込と審査を進め、融資実行日が支払期日に間に合うか確認しましょう。
加盟契約前に何をそろえる?
本部から、費用の内訳と支払期日が分かる見積書、契約書案、収益モデルを受け取りましょう。すでに加盟金と内装費の見積もりが届いている場合も、費用や期日に不足がないか確認します。
- 加盟金・保証金・研修費と、内装・設備費の内訳
- 各費用の支払期日
- 本部が示す収益モデルと、その売上・費用の前提
- 契約期間、更新・解除、費用の返還条件
融資が成立しなかった場合に加盟契約を解除できるか、支払済みの費用が返還されるかは、個別契約によって異なります。契約前に本部へ確認し、条件が分かりにくい場合は専門家にも相談してください。
公庫や銀行にはいつ相談する?
創業計画を作り、加盟金や工事代を支払う前に相談しましょう。自己資金、借入希望額、資金使途と支払日をまとめ、見積書や契約書案とともに持参します。
例えば、加盟金と内装費をそれぞれいつ支払う必要があるかを示し、各費用が融資対象になるか確認します。加盟金が必ず対象になるとは限らないため、支払い済みの場合の扱いも含め、申込先に尋ねておくとよいでしょう。
相談時には、本部の収益モデルをそのまま使うだけでなく、予定する立地や営業時間、家賃などを反映した計画を示します。事前相談の段階では融資は決定していないため、資金の不足や支払期日の調整が必要になった場合も本部と協議しましょう。
正式申込から入金まではどう進む?
正式申込後は、面談・審査、融資決定、融資契約の手続きを経て、融資が実行されます。加盟契約の時期や正式申込に必要な条件は、事前に申込先へ確認してください。
法人名義で申し込む場合は、登記資料のほか、加盟契約書や確定した見積書などの提出が必要か確認します。公庫の必要書類と手続きの流れは、日本政策金融公庫「創業予定の方」でも確認できます。
融資決定後も、契約手続きが済むまで入金されません。加盟金や内装費の支払期日と融資実行予定日を照らし合わせ、間に合わないおそれがあれば、支払時期を本部に相談しましょう。
融資の申込書類と創業計画書はどう準備する?
公庫への申込みでは、創業計画書に加え、設備資金の見積書や、法人の場合は登記資料を準備します。創業計画書には本部の収益モデルをそのまま転記せず、予定店舗の条件に合わせた売上と費用を記載しましょう。
申込みに向けて何をそろえる?
まずは本部から届いた加盟金と内装費の見積書を確認し、自己資金と借入希望額、費用の支払日を創業計画書に記載します。設備資金と運転資金を分け、使い道を説明できるようにしておきましょう。
公庫への正式申込みに向けた主な書類と確認事項は、次のとおりです。銀行に相談する場合も、提出書類や使途の対象可否を申込先に確認してください。
- 創業計画書:必要な資金、調達方法、売上や費用の見込みを記載する
- 見積書:設備資金を申し込む場合は、内装・設備費などの内訳を示す
- 登記資料:法人の場合は、履歴事項全部証明書または登記簿謄本を用意する
- 追加書類:担保や業種に応じた書類、契約書や許認可関係資料の提出要否を確認する
担保を希望する場合は不動産の登記資料など、生活衛生関係の事業では条件に応じて推薦書などが必要です。必要書類は個別の事情によって異なるため、日本政策金融公庫「創業予定の方」も確認しましょう。
本部の収益モデルを計画書にどう反映する?
売上は客数と客単価などに分解し、予定立地や営業時間を踏まえて見積もります。本部モデルの前提と自店舗の条件が異なる場合は、客数や人員、家賃などを自分の計画に合わせて見直しましょう。
費用にはロイヤリティ、仕入、人件費、社会保険料、家賃に加え、廃棄や広告も織り込みます。返済額も含めて月ごとの資金繰りを確認し、売上が見込みを下回った場合にも支払いを続けられるか試算してください。
- 客数・客単価の見込みに、予定立地と営業時間を反映したか
- ロイヤリティや人員配置、社会保険料などを計上したか
- 自己資金、借入希望額、費用の支払日を照合したか
- 売上未達の場合も、仕入や家賃、借入金の返済に必要な資金を確認したか
計画の前提に迷う場合は、本部に収益モデルの算定根拠を確認し、税理士などの専門家にも相談するとよいでしょう。

加盟契約書と本部の説明で何を確認すべき?
加盟契約前に、初期費用の内訳と支払期日、ロイヤリティ、契約の更新・解除条件を確認しましょう。本部の収益モデルの前提も確かめ、契約期間中の負担を創業計画に反映することが大切です。
費用と解除条件はどこを確認する?
本部から契約書案と説明書面を受け取り、届いた加盟金・内装費の見積もりと照合してください。特に、次の項目は金額だけでなく、支払いや返還の条件まで確認します。
- 加盟金・保証金・研修費・内装設備費の内訳と支払期日
- 加盟金や保証金が返還される条件
- ロイヤリティの計算方法と支払時期
- 契約期間、更新・解除の条件、違約金
融資が不成立の場合の扱いも確認しましょう。加盟契約を解除できるか、支払済みの費用が戻るかは個別の契約によるため、本部に確認し、契約書案で確かめてください。
本部の収益モデルは、想定する客数や客単価、営業時間などの前提を尋ね、予定地の家賃や人員と照らし合わせます。ロイヤリティや人件費などを含め、売上が想定を下回った場合も試算しておくと、銀行への相談時に資金繰りを説明しやすくなります。
本部には契約前の書面交付・説明義務がある?
中小小売商業振興法に基づく書面交付・説明義務の対象は、特定連鎖化事業に該当する本部です。フランチャイズ本部のすべてに一律で適用されるわけではありません。
対象となる小売業には飲食業も含まれますが、コンビニや飲食店という業種名だけでは判断できません。継続的な商品販売・あっせんや経営指導、商標等の使用、加盟時の金銭徴収など、法令上の要件を確認します。
同法の対象外でも、費用や解除条件などの事前説明を本部に求めましょう。判断に迷う条項は、契約前に弁護士などの専門家へ相談してください。

法人で開業する場合、融資計画に何を含める?
法人でフランチャイズを開業する際は、加盟金や内装費に加え、法人の設立費用と開業後の固定費を融資計画に含めます。設立登記の時期と必要書類も、資金の支払予定に合わせて金融機関へ確認しましょう。
設立費用と登記の時期はどう見込む?
設立費用は、株式会社と合同会社で異なります。主な費用を比較し、加盟金や内装費とは別に計上してください。
| 費用 | 株式会社 | 合同会社 |
|---|---|---|
| 登録免許税 | 資本金の0.7%、最低15万円 | 資本金の0.7%、最低6万円 |
| 定款認証手数料 | 原則3万〜5万円 | 認証不要 |
株式会社の定款認証手数料は資本金などにより異なり、一定の要件を満たす場合は軽減されます。費用の詳細は法務省と日本公証人連合会の案内をご確認ください。
法人名義の正式申込に向け、設立登記をいつまでに行う必要があるか、銀行や日本政策金融公庫に確認します。公庫では法人の申込書類として履歴事項全部証明書または登記簿謄本を案内しており、追加書類の要否も申込先に確認しましょう。
開業後の費用と届出はどう考える?
資金繰りには、家賃や人件費に加え、会社が負担する社会保険料も見込みます。売上が計画を下回る場合も試算し、返済と固定費の支払いに必要な運転資金を検討してください。
設立後は税務や社会保険などの届出も確認します。設立手続きの詳細は別記事を参照し、費用や届出の判断に迷う場合は税理士・社会保険労務士などに相談しましょう。
フランチャイズの銀行融資でよくある質問
フランチャイズの開業資金は、銀行と日本政策金融公庫などの条件を比較し、加盟契約前から相談を進めましょう。融資の使途や入金時期について、よくある疑問をまとめます。
加盟金も融資対象になりますか?
加盟金が必ず融資対象になるとは限りません。支払う前に、加盟金や内装費の見積書を示し、使途ごとの対象可否と必要書類を相談先に確認しましょう。
融資の相談をすれば借りられますか?
相談しただけでは融資は決まりません。申込後に審査があるため、自己資金や借入希望額、売上の見通しを記載した創業計画書を早めに準備しましょう。
融資決定後、すぐに入金されますか?
融資決定後にも契約手続きがあります。加盟金や工事代の支払期日を伝え、入金が間に合うか申込先に確認してください。日本政策金融公庫の手続き案内でも、融資決定後に契約手続きが案内されています。
まずは本部の見積書と創業計画書を用意し、銀行や公庫へ相談しましょう。金利や制度融資の条件は、記事の掲載時と申込時に再確認が必要です。
法人設立や資金計画の判断に迷う場合は、税理士や司法書士、行政書士などの専門家にも相談してください。
よくある質問
Q. フランチャイズの開業資金はどこに相談できますか?
日本政策金融公庫、銀行・信用金庫、自治体の制度融資を扱う金融機関などが主な相談先です。本部から提携ローンを紹介される場合もあるため、借入条件と資金を受け取る時期を確認しましょう。
Q. 加盟金を支払う前に融資へ申し込む必要がありますか?
加盟金や工事代を支払う前に、創業計画を作って公庫や銀行へ相談することが大切です。加盟金が融資対象になるとは限らないため、見積書を示して対象可否を確認しましょう。
Q. 融資が受けられなかった場合、加盟契約を解除できますか?
融資が不成立になった場合に契約を解除できるか、支払済みの費用が返還されるかは、個別の契約によって異なります。契約前に本部へ確認し、条件が分かりにくい場合は専門家にも相談しましょう。
Q. フランチャイズの創業計画書には何を書けばよいですか?
必要な資金や調達方法、売上・費用の見込みを記載します。本部の収益モデルをそのまま転記せず、予定する立地や営業時間、家賃などを反映しましょう。
Q. 法人でフランチャイズを開業する場合、何を資金計画に含めますか?
加盟金や内装費に加え、法人の設立費用と開業後の固定費を含めます。家賃や人件費、会社が負担する社会保険料も見込み、売上が計画を下回る場合の資金繰りも試算しましょう。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。