メニュー
2026.11.10
会社設立
赤字法人の割合はどのくらい?国税庁の最新の申告事績と設立初期の備え
読了目安時間:約 6分
国税庁の最新の申告事績では、法人税の申告件数のうち黒字申告以外が占める割合は62.7%です。ただし、この数字をそのまま営業赤字の法人の割合とは捉えられません。
この記事では、統計の読み方に加え、赤字の決算を迎える際に必要な申告や資金面の備えを確認します。
目次
赤字法人の割合はどのくらい?国税庁の最新データ
法人税の申告件数のうち、黒字申告は37.3%
国税庁の令和7事務年度の申告事績によると、法人税の申告326万7千件のうち、黒字申告は122万件で、申告件数の37.3%でした。令和6事務年度の36.5%と比べると、0.8ポイント上昇しています。
この集計は、原則として2025年4月から2026年3月までに終了した事業年度のうち、2026年7月末までに申告されたものを対象としています。確認基準日は2026年11月5日です。
「黒字申告以外」の62.7%と営業赤字は同じではない
62.7%は、黒字申告割合の37.3%を100%から差し引いた数値です。税務上の申告状況と会計上の営業損益は異なるため、62.7%が営業赤字だったことを示す数字ではありません。
また、集計には全業種と設立年数の異なる法人の申告が含まれます。全法人を分母とした割合でも、設立1期目の飲食店に限った割合でもない点に注意が必要です。
設立初期に赤字になりやすい理由は?
設立初期は、開業に必要な支出が先行する一方、売上が安定するまでに時間がかかるため、赤字になりやすい傾向があります。法人全体の赤字に関する割合を見る際も、設立直後の会社と、それ以外の会社では事情が異なる点に注意が必要です。
開業前後の費用が先にかかり、売上はすぐに安定しない
設立直後は、設備投資や広告費などが売上に先立って発生します。開業後も、売上の状況にかかわらず家賃や人件費などの支払いが続くため、売上が費用を下回る月が生じやすくなります。
たとえば飲食店では、開店に向けて設備を整え、営業開始後は店舗の認知や来店客の定着を待ちながら事業を続けます。初年度の損益を見る際は、開業準備に伴う支出と、営業開始後も継続する費用を分けて確認すると、赤字の要因を把握しやすくなります。
飲食店では内装・設備費や食材費も資金繰りに影響する
飲食店では、内装や厨房設備への支払いに加え、営業に必要な食材の仕入れが手元資金に影響します。会計上の利益と現金の残高は一致しないため、決算書の赤字額だけでは支払い余力を判断できません。
設備などは、支払った全額がその期の費用になるとは限らず、複数の期間に分けて費用計上する場合があります。また、売上の計上と入金、仕入れの計上と支払いの時期がずれる場合もあるため、帳簿上の損益とは別に現金の動きを確認しましょう。
決算を待たず、次の項目を月ごとに記録すると、今後の支払いに備えやすくなります。
- 現金と預金の月初・月末の残高
- 売上の入金予定日と金額
- 食材費、家賃、人件費などの支払予定日と金額
- 内装・設備に関する支払いの残額と予定日
記録した入出金予定から月末の残高を見込み、資金が減る時期を確認しましょう。設備費などの会計処理に迷う場合は、契約書や請求書を用意して税理士に相談してください。

赤字でも確定申告は必要?欠損金の繰越控除
赤字の法人がどのくらいの割合を占めるかにかかわらず、会社は赤字の年度も確定申告が必要です。税務上の赤字である欠損金は、一定の条件を満たすと翌期以降の所得から控除できます。
赤字の年度も確定申告と帳簿書類の保存を行う
赤字で法人税が生じない年度も、確定申告を行い、帳簿や書類を保存します。法人税の申告期限は、原則として事業年度終了日の翌日から2か月以内です。
決算に向けて売上や仕入れの記録を確認し、現金出納帳、請求書、領収書などを保管しましょう。青色欠損金が生じた年度の帳簿書類は、原則10年間の保存が必要です。
赤字でも、法人住民税の均等割がかかる場合があります。詳しくは既存記事4669をご参照ください。掲載前にリンク先の確認が必要です。
青色欠損金は一定条件の下で翌期以降10年繰り越せる
平成30年4月1日以後に開始した事業年度の青色欠損金は、一定の条件の下で翌期以降10年にわたり繰り越せます。将来の所得から控除できるため、欠損が出た年度から次の要件を確認しましょう。
- 欠損が生じた年度に青色申告書で確定申告する
- その後の各年度も連続して確定申告する
- 欠損が生じた年度の一定の帳簿書類を保存する
まず、設立時に青色申告承認申請書を期限内に提出したか確認してください。その後の年度が白色申告でも、発生年度の青色欠損金は、条件を満たせば繰越控除の対象になり得ます。
例えば、1期目の欠損金が100万円、翌期の控除前所得が60万円の場合を考えます。控除制限の例外に該当し、ほかの調整がなければ、翌期に60万円を控除し、残る40万円を繰り越します。
繰越控除は所得から差し引く制度で、現金が給付されるわけではありません。法人によっては控除額に制限があるため、適用条件や申告書の記載について税理士に相談しましょう。

設立後の届出はいつまでに何を出す?
会社設立後は、税務署へ法人設立届出書を提出し、1期目から青色申告を希望する場合は承認申請書も期限内に提出します。給与を支払う場合は、給与に関する届出も確認しましょう。
法人設立届出書と青色申告の承認申請書
法人設立届出書は設立登記の日以後2か月以内に提出します。1期目から青色申告を希望する場合は、設立の日と第1期終了日を基に申請期限を確認してください。
| 書類 | 対象者 | 提出期限 |
|---|---|---|
| 法人設立届出書 | 設立した法人 | 設立登記の日以後2か月以内 |
| 青色申告の承認申請書 | 1期目から青色申告を希望する法人 | 設立の日以後3か月経過日と第1期終了日のうち、早い日の前日まで |
| 給与支払事務所等の開設届出書 | 給与の支払事務所等を開設した法人 | 開設の日から1か月以内 |
| 源泉所得税の納期の特例の承認に関する申請書 | 要件を満たし特例を希望する法人 | 特例の適用を受けようとするとき |
初年度が赤字になりそうな飲食店では、青色申告の承認申請書を期限内に提出したか、控えなどで確認しましょう。青色申告は、要件を満たす欠損金を翌期以降に繰り越すための条件の一つです。
第1期が短い場合は、設立から3か月を待たずに申請期限が来ることがあります。提出状況や期限に不安がある場合は、決算前に税理士へ相談してください。
給与を支払う場合に確認したい届出
社長への役員報酬や従業員への給与を支払う場合は、給与支払事務所等の開設届出書を確認します。法人設立届出書に開設の事実を記載して提出した場合は、別途の開設届出書は不要です。
給与の支給人員が常時10人未満などの要件を満たす場合は、源泉所得税の納期の特例を申請できます。承認を受けると、給与などから源泉徴収した所得税を原則として年2回にまとめて納付できます。
提出書類の詳細は、国税庁「No.5100 法人を設立したとき」で確認し、自社への適用は税理士に相談しましょう。

開業後の赤字に備える資金はいくら必要?
必要な資金は、開業前の支払いとは別に、開業後の入金と支出を月ごとに見積もり、手元資金が最も少なくなる時点を基準に考えます。赤字法人の割合は自社の必要額を示すものではないため、売上の立ち上がりが遅れる場合も試算し、予備資金を加えましょう。
開業前に必要な費用と開業後の運転資金を分ける
店舗の内装や設備など、開業前に支払う費用と、開業後の仕入れや人件費などに充てる運転資金は分けて計算します。開業時の手元資金は、準備した総額から開業前の支払いを差し引いた残額です。
開業済みの会社では、現在の預金残高を出発点に、決算期以降も含めた入出金を見通します。売上を計上する月と実際の入金月が異なる場合は、入金予定月で資金繰り表に記入してください。
売上の立ち上がりが遅れた場合の手元資金を試算する
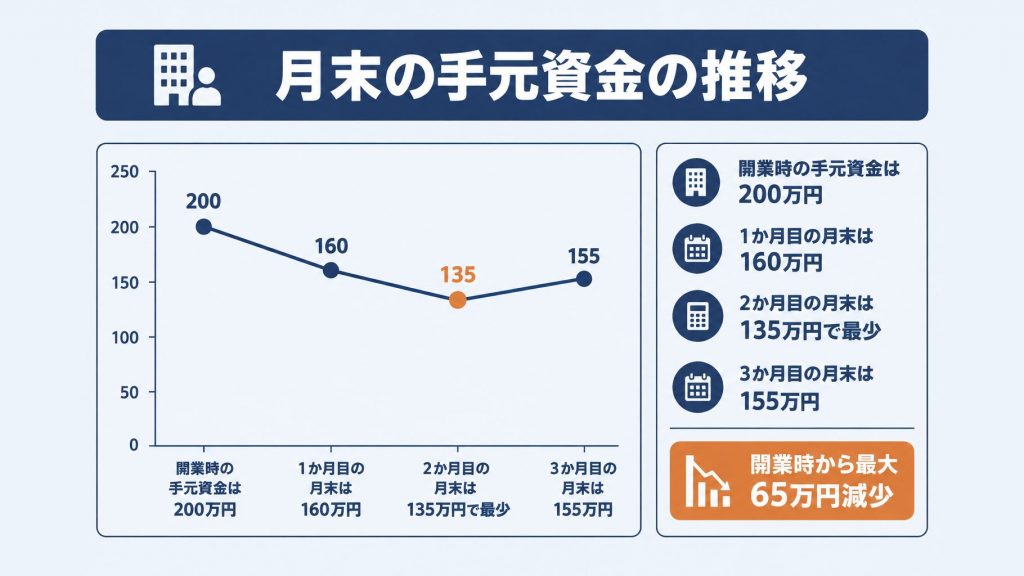
入金を控えめに見積もり、毎月の支払額を差し引くと、資金が最も減る時点を確認できます。次は、開業時の手元資金を200万円とした架空の飲食店の例です。
金額は万円単位で、各支出はその月に支払うと仮定しています。表にない支出や追加の入金はないものとした、簡略化した試算です。
| 項目 | 1か月目 | 2か月目 | 3か月目 |
|---|---|---|---|
| 売上入金 | 80 | 100 | 150 |
| 仕入れ | 30 | 35 | 40 |
| 人件費 | 60 | 60 | 60 |
| 家賃 | 20 | 20 | 20 |
| 借入返済 | 10 | 10 | 10 |
| 月末の手元資金 | 160 | 135 | 155 |
月末残高は2か月目の135万円が最少です。この例では開業時資金から最大65万円が減るため、最低限その減少分に加え、予想外の支出に備える余裕が必要になります。
実際には、光熱費や税金、役員報酬なども支払予定に加え、月内の入金日と支払日の前後も確認しましょう。試算は一例であり、業態や支払条件によって必要額は変わります。
税務上の欠損金と資金不足は別に確認してください。借入元金の返済などは手元資金を減らすため、決算の見込みと資金繰り表をそれぞれ確認し、不明点は税理士に相談しましょう。
開業資金を融資で補うには?
開業資金を融資で補うには、必要な資金と返済の見通しをまとめ、金融機関に相談します。設立1期目の決算前でも、現在の売上や費用を踏まえて、今後の資金の使い道を説明できるよう準備しましょう。
国税庁の集計では黒字申告以外も多くありますが、その割合だけで個別の会社の融資判断はできません。赤字の見込みとあわせて、手元資金や今後の収支を示すことが大切です。
自己資金・借入希望額・返済計画を整理する
まず、事業に使える自己資金と必要な支出を確認し、不足分を借入希望額の目安にします。開業時の設備費用だけでなく、売上が安定するまでの運転資金も含めて検討しましょう。
すでに営業している飲食店なら、家賃や食材費、人件費などを月ごとに見積もり、売上の入金と支払いの時期も確認します。手元資金をすべて支払いに充てる前提ではなく、余裕を残せるかも検討してください。
返済計画では、借入後の元金と利息の支払いを月々の資金繰りに加えます。売上が見込みを下回る月にも返済を続けられるか、既存の借入があればその返済額も含めて確認しましょう。
創業計画書に売上見込みと費用の根拠をまとめる
創業計画書には、売上と費用の見込みだけでなく、その数字を置いた根拠も記載します。営業中の店舗であれば、実績と今後の見込みを区別して示しましょう。
飲食店の売上見込みは、客数、客単価、営業日数などに分けて考えます。費用は食材の仕入れや家賃などの見積もりを添え、赤字が見込まれる場合は、その状況と今後の見通しを説明できるようにします。
- 自己資金と借入希望額、資金の使い道をまとめる
- 売上・費用の実績と見込み、その根拠をまとめる
- 借入後の返済額を含む月ごとの資金繰りを確認する
融資の可否や条件は審査と個別事情によります。決算前に資金不足が見込まれる場合は、計画書や手元の資料を持って早めに金融機関へ相談し、数字の見通しは税理士にも確認しましょう。
赤字が出たときに見直したいこと
初年度に赤字が見込まれるときは、損益の原因を確認し、資金繰りと決算・申告の準備を進めましょう。設立初期の支出も踏まえ、次期に向けて見直せる項目を探します。
国税庁の令和7事務年度の集計では、法人税の申告のうち黒字申告以外が62.7%を占めました。ただし、全業種・設立年数を含む数字であり、設立1期目の飲食店に限った割合ではありません。
売上・原価・固定費を分けて原因を確認する
まずは売上・原価・固定費を分け、どこに見直しの余地があるか確認します。売上と仕入れの関係を見たうえで、家賃や給与などの支出も確認し、次期の売上や支出を検討しましょう。
飲食店では、決算に向けて次の資料をそろえ、記録の漏れや数字の食い違いがないか確かめます。期末に残った食材なども棚卸しし、仕入れの記録とあわせて確認してください。
- 売上の記録と現金出納帳
- 仕入れの記録と期末の棚卸表
- 給与の記録と領収書
資金繰りと申告準備を並行して進める
先に手元資金と今後の支払いを確認し、仕入れや家賃、給与などを支払えるか見通しを立てましょう。資金が不足しそうなら、必要な額を整理し、融資も含めて金融機関に早めに相談します。
赤字でも確定申告の準備は必要です。設立時に青色申告承認申請書を期限内に提出したかを確認し、帳簿や領収書をそろえましょう。青色欠損金は、一定の要件を満たせば翌期以降に繰り越せます。
まずは手元の帳簿と支払い予定を確認し、不明な資料や届出を書き出してみてください。申告や欠損金の扱いに迷う場合は、決算前から税理士に相談しましょう。
よくある質問
Q. 赤字法人の割合はどのくらいですか?
国税庁の令和7事務年度の集計では、法人税の申告件数のうち黒字申告以外が62.7%でした。ただし、税務上の申告状況と会計上の営業損益は異なるため、この数字を営業赤字の法人の割合とは捉えられません。
Q. 会社が赤字でも確定申告や税金の支払いは必要ですか?
赤字で法人税が生じない年度も、確定申告と帳簿書類の保存が必要です。また、赤字でも法人住民税の均等割がかかる場合があります。申告期限は原則として事業年度終了日の翌日から2か月以内です。
Q. 赤字を翌期以降の黒字と相殺できますか?
平成30年4月1日以後に開始した事業年度の青色欠損金は、一定の条件の下で翌期以降10年にわたり繰り越し、将来の所得から控除できます。欠損が生じた年度の青色申告や、その後の連続した確定申告などが要件です。適用条件や申告書の記載は税理士に相談しましょう。
Q. 設立1期目から青色申告をするにはいつまでに申請が必要ですか?
青色申告の承認申請書は、設立の日以後3か月経過日と第1期終了日のうち、早い日の前日までに提出します。第1期が短い場合は、設立から3か月を待たずに期限が来ることがあるため、注意が必要です。
Q. 開業後の赤字に備える資金はどう計算しますか?
開業前の支払いと開業後の運転資金を分け、開業後の入金と支出を月ごとに見積もります。売上の立ち上がりが遅れる場合も試算し、手元資金が最も少なくなる時点を基準に予備資金を加えて考えましょう。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。