メニュー
2026.11.5
法人化
FXの法人化は意味ない?個人の申告分離課税と法人税率で比べる判断基準
読了目安時間:約 6分
目次
FXの法人化は意味ない?結論と判断のポイント
FXで毎年利益が出ていても、法人化が必ずしも有利になるわけではありません。FXの法人化とは、会社を設立し、その法人名義でFX取引を行うことです。
判断する際は、会社と役員個人の負担を合計し、手元に残る資金を比べることが大切です。利益額だけで一律に決めず、生活費として引き出す金額や、会社に残せる資金も考慮しましょう。
個人が行う国内FXの所得は、対象となる取引であれば原則として申告分離課税となり、給与所得とは区分して課税されます。一方、法人では法人税だけでなく、法人住民税などや、役員報酬を受け取る個人の税金・社会保険料も比較に含める必要があります。
法人化を検討する価値があるのは、利益が継続し、生活費を超える資金を法人内に残せる場合です。会社に資金を残して運用を続けたい方は、設立費用や毎年の維持費を踏まえ、個人で続けた場合と比べてみましょう。
損失の繰越や他の事業との関係を含め、長期で比較したい場合にも検討の余地があります。ただし、損失を繰り越せる期間が長いだけで有利になるとは限らず、将来の利益や維持費も考慮が必要です。
この記事では、利益額に応じて何を比較すべきか、税金や社会保険、法人の維持費を含めて確認します。実際の負担は条件によって変わるため、設立前に税理士などの専門家へ相談し、試算してもらうことをおすすめします。
個人の国内FXと法人では税金がどう違う?
個人の対象となる国内FXは、原則として一律20.315%の税率が適用されます。法人は所得に法人税などがかかり、役員報酬への課税もあるため、法人化が必ずしも節税につながるとは限りません。
| 比較項目 | 個人の対象FX | 一定の中小法人 |
|---|---|---|
| 税率 | 20.315% | 国税法人税は15%・23.2% |
| 損失の繰越期間 | 翌年以後3年 | 原則10年 |
個人の国内FXは給与と合算して税率が上がる?
対象となるFXは申告分離課税のため、給与所得と合算してFXの税率が累進的に上がるわけではありません。2026年分の税率の内訳は、所得税15%、住民税5%、復興特別所得税0.315%です。
対象FXの損失は、他の「先物取引に係る雑所得等」と損益通算できますが、給与所得とは通算できません。対象外の取引の差益は通常、雑所得として総合課税され、対象FXとの損益通算もできないため、取引内容を確認してください(国税庁 No.1521)。
法人税率が15%なら法人の方が得?
15%は国税の法人税率であり、個人の20.315%と直接比較できません。資本金1億円以下などの一定の普通法人では、所得の年800万円以下の部分に原則15%、超える部分に23.2%が適用されます。
ただし、除外要件があり、所得が年10億円を超える事業年度は、800万円以下の部分も17%です。比較時には法人住民税・法人事業税などに加え、役員報酬への個人課税と社会保険料も考慮します(国税庁 No.5759)。
損失の繰越期間はどのくらい違う?
個人の対象FXの損失は、一定要件を満たせば翌年以後3年、法人の青色欠損金は原則10年繰り越せます。法人では欠損年度の青色申告と、その後の連続した確定申告などが必要です(国税庁 No.5762)。
繰越期間の長さだけで法人化の有利・不利は決まりません。将来の所得や維持費も含め、自身の取引状況を税理士に相談して比較しましょう。

FXの利益がいくらなら法人化を検討すべき?
FXの法人化は、利益額だけで有利か、意味がないかを決められません。年間利益が500万円の場合でも、役員報酬の額や会社員としての給与、法人の維持費などを含め、個人と法人の手残りを比べて判断します。
同じ利益でも手元に残る金額を比べるには?
まず、個人の国内FXの税引き後利益を基準にし、法人では法人と役員個人の負担を合算して比べます。役員報酬を多く取る場合と、法人内に利益を残す場合の両方を試算しましょう。
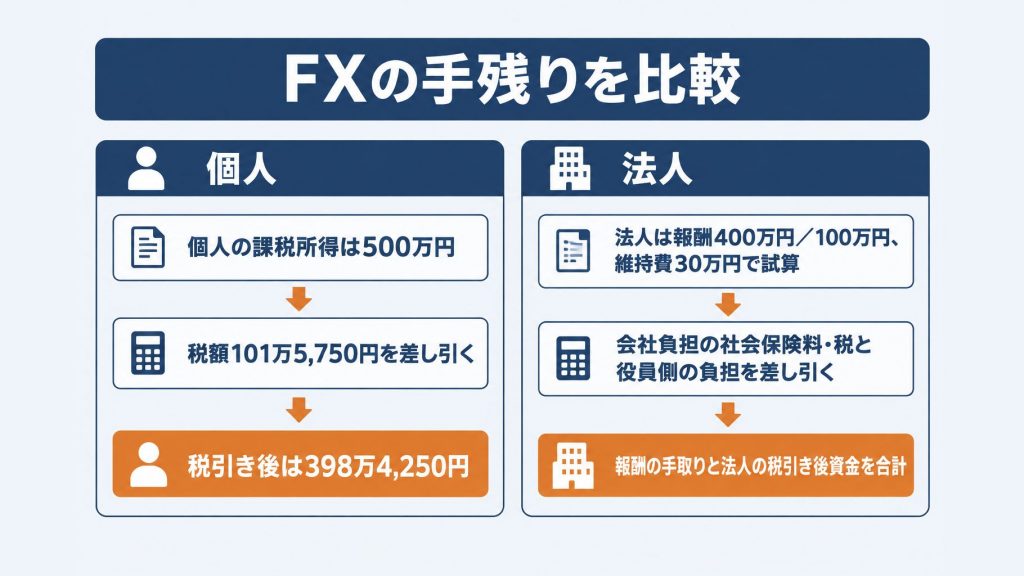
2026年分の例として、必要経費や損失繰越の控除後の課税所得を500万円とすると、個人側の税額は500万円×20.315%=101万5,750円、税引き後は398万4,250円です。勤務先の給与は別にあるものとします。
法人側は、東京都所在、2026年度の12か月事業年度、FX利益500万円、維持費30万円という仮定を置き、報酬額を次のように比べます。維持費は比較用の仮定であり、実際の費用を示すものではありません。
| 比較項目 | 報酬を多く取る | 法人に利益を残す |
|---|---|---|
| 年間役員報酬 | 400万円 | 100万円 |
| 維持費 | 30万円 | 30万円 |
| 報酬・維持費控除後 | 70万円 | 370万円 |
表の70万円と370万円は、社会保険料や税金を引く前の金額です。会社負担の社会保険料を差し引いて法人税等を算出し、役員側では勤務先の給与と報酬を合わせた税・社会保険料の増加分を求めます。
そのうえで、報酬の手取りと法人に残る税引き後資金を合計します。勤務先の給与や保険料、法人の税額を確定していないため、上の表だけでは個人より有利かは判断できません。
自分の状況に合う次の一手は?
利益が不安定なら、赤字の年にも維持費がかかることを踏まえ、まず複数年の損益を確認します。利益の大半を生活費に使う人は、役員個人の税・社会保険料まで含めた手取りを比較してください。
利益を法人内に残せる人は、将来の再投資に使う金額と、個人へ引き出す際の負担も含めて試算します。勤務先での加入状況などによって結果が変わるため、実際の給与と費用を用意し、税理士や社会保険の専門家に相談しましょう。
FXの法人化には設立費用と維持費がいくらかかる?
設立時の登録免許税は、株式会社で最低15万円、合同会社で最低6万円です。設立後も赤字で発生し得る税金や申告費用があるため、FXの利益が毎年出ていても、継続費用を含めて比較する必要があります。
株式会社と合同会社の設立費用はいくら?
両社の設立費用は、登録免許税と定款にかかる費用が中心です。株式会社は定款の認証も必要ですが、合同会社は公証人による認証が不要です。
| 費用項目 | 株式会社 | 合同会社 |
|---|---|---|
| 登録免許税 | 資本金の0.7%、最低15万円 | 資本金の0.7%、最低6万円 |
| 定款認証 | 必要。資本金などで異なる | 不要 |
| 紙の定款の印紙税 | 原則1通4万円 | 原則1通4万円 |
登録免許税の計算方法は株式会社と合同会社の設立手続、印紙税は国税庁の案内で確認できます。株式会社の定款認証費用は条件によって異なるため、交付費用なども含めて公証役場に確認してください。
資本金は会社への出資であり、税金や手数料そのものではありません。設立時に用意する資金として、設立費用とは分けて考えます。
赤字の年にも維持費はかかる?
赤字でも、法人住民税の均等割や会計・申告にかかる費用が発生し得ます。均等割は所在地など、会計・申告費用は委託先や依頼内容によって異なります。
比較するときは、設立費用を想定運用年数で割り、年間維持費に加える方法が参考になります。たとえば設立費用を3年に分けて年間費用を見積もり、個人で続ける場合との手取りの差に見合うか検討します。
FXの利益が毎年あっても、維持費を含めると法人化の効果が小さくなる場合があります。所在地や依頼内容に応じた費用を確認し、最終的な試算は税理士などに相談しましょう。

一人法人の社会保険と役員報酬はどうなる?
一人法人でも、健康保険・厚生年金への加入が原則必要で、役員報酬は税務上、自由に変更できるとは限りません。FXの法人化を判断する際は、法人の税金だけでなく、役員個人の税金と社会保険料も合わせて試算しましょう。
社会保険料は会社負担分も含めて考える
日本年金機構によると、事業主のみの法人も社会保険の適用対象となるのが原則です。ただし、無報酬役員しかいないなど、被保険者となる人がいない場合は取り扱いが異なります。
保険料を試算するときは、役員の給与から差し引かれる分だけでなく、法人が負担する分も考慮します。会社負担分は法人から支払うため、法人と個人を合わせた手取りに影響します。
会社員が副業として法人化する場合は、勤務先での加入状況も確認してください。両方の事業所で加入要件を満たす場合の手続きや保険料の扱いは、日本年金機構の案内を参照し、年金事務所に確認しましょう。
役員報酬は自由に変更できるとは限らない
役員報酬を法人の損金として算入するには、定期同額給与などの要件を満たす必要があります。毎月の報酬を利益に合わせて変更すると、変更分が損金に算入されない場合があるため、事前の設計が必要です。
例えば、FXの利益が増えた月に役員報酬を増額しても、その全額が法人の経費になるとは限りません。また、法人で損金に算入できても、受け取る役員には給与所得への課税や社会保険料が生じ得ます。詳しくは国税庁 No.5211をご確認ください。
報酬額を決める前に、次の事項を確認し、税理士や年金事務所に相談しましょう。
- 勤務先と法人それぞれの社会保険の加入要件
- 役員報酬の額と、変更時の損金算入要件
- 法人・役員双方の税金と社会保険料を差し引いた手取り

法人化する前に確認したいFX口座と税務上の注意点
法人化を判断する前に、法人口座の取引条件と税務上の要件、法人に残る資金の使い道を確認しましょう。利益が続く場合だけでなく、取引をやめる場合の負担も見込む必要があります。
個人口座と法人口座はどう扱う?
個人と法人は別の取引主体として考え、口座や資金を分けて管理します。法人口座の開設条件、必要書類、取引条件はFX会社ごとに確認してください。
例えば、個人口座に繰越損失が残っていても、法人の利益からそのまま差し引けるとは考えないようにしましょう。個人の損失は、一定の要件の下、翌年以後3年内の対象となる先物取引の所得から控除する制度です(国税庁 No.1521)。
青色申告と消費税は何を確認する?
法人の欠損金を将来に繰り越すには、青色申告などの要件を満たす必要があります。欠損年度に青色申告書を提出し、その後も各事業年度の確定申告書を連続して提出することなどが必要です。
2018年4月1日以後に開始した事業年度の欠損金は、原則10年間繰り越せますが、期間の長さだけで法人化の有利不利は決まりません(国税庁 No.5762)。
消費税も、法人化すれば常に免税になるわけではありません。資本金などが免税判定に関係するため、設立時の条件を確認しましょう(国税庁 No.6531)。
利益の使い道と撤退時には何を確認する?
法人内の資金は個人の生活費として自由に使えないため、生活費に必要な額と法人に残す運用資金を分けて考えます。利益が出なくなった場合に備え、申告や維持、解散にかかる負担も確認してください。
- FX会社に法人口座の開設条件・必要書類・取引条件を確認する
- 個人の繰越損失と、法人で行う取引を区別する
- 青色申告の要件と消費税の免税判定を確認する
- 生活費と法人に残す資金、撤退時の負担を見積もる
勤務先からの給与や今後の取引計画も踏まえ、自分の場合に法人化が有利かを税理士に相談しましょう。
まとめ|法人化は税率だけでなく手取りと維持費で判断
FXの法人化に意味があるかは、利益額だけで決めず、個人と法人の税・社会保険料・費用を合わせて比較しましょう。法人税の税率だけを見ると、役員個人の負担や会社の維持費を見落とすおそれがあります。
基準となる個人の国内FXは、対象取引であれば申告分離課税です。2026年分の税率は復興特別所得税を含めて20.315%で、給与所得とは区分して課税されます。
法人の場合は、法人税などに加え、役員報酬にかかる個人の税金、法人と個人が負担する社会保険料、設立費用や維持費を考慮します。会社員の方は、勤務先での給与や社会保険の状況も踏まえ、個人のまま取引する場合と手取りを比べることが大切です。
試算に向けて、年間のFX利益、生活費、法人内に残す資金、法人の所在地、予定する役員報酬を確認しましょう。利益が毎年変動する場合は、その変動も踏まえて比較する必要があります。
条件をまとめたら、税金は税理士に、社会保険料は社会保険労務士などに相談し、自分の状況に合った個別試算を依頼してください。その結果を基に、法人化するか、個人で取引を続けるかを検討しましょう。
よくある質問
Q. FXの利益がいくらになったら法人化すべきですか?
法人化が有利かどうかは、利益額だけでは決められません。生活費として引き出す金額や法人に残せる資金、税金・社会保険料・維持費を含めて比較し、税理士に試算を相談しましょう。
Q. FXを法人化すると税率が下がって節税できますか?
法人税の税率だけを個人の対象FXの税率と直接比較することはできません。法人住民税などに加え、役員個人の税金や社会保険料、維持費も含めて手残りを比べる必要があります。
Q. FXを法人化すると損失は何年間繰り越せますか?
個人の対象FXの損失は一定の要件を満たせば翌年以後3年、法人の青色欠損金は原則10年繰り越せます。繰越期間の長さだけで有利とは限らないため、将来の利益や維持費も含めて比較しましょう。
Q. FXの法人化にはどのくらい費用がかかりますか?
設立時の登録免許税は、株式会社で最低15万円、合同会社で最低6万円です。定款にかかる費用のほか、設立後は赤字でも法人住民税の均等割や会計・申告費用が発生し得ます。
Q. 個人のFX口座の繰越損失を法人の利益から差し引けますか?
個人と法人は別の取引主体として扱うため、個人の繰越損失を法人の利益からそのまま差し引けるとは考えないようにしましょう。個人の損失は、一定の要件の下で翌年以後3年内の対象となる先物取引の所得から控除する制度です。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。