メニュー
2026.10.9
- 融資
融資の借り換えで返済負担を軽くするには|中小企業の進め方と注意点
融資の借り換えとは、新しい融資で既存の借入金を返済し、金利や返済期間、借入先などを見直すことです。中小企業が毎月の返済負担を軽くし、資金繰りを改善するための選択肢になります。ただし、月々の返済額が下がっても利息や保証料を含めた総負担が減るとは限らず、新たな融資の審査も必要です。
基本的な流れは、新規融資の実行後に既存の借入れを返済し、新しい条件で返済を続けるというものです。複数の借入れを一本化する方法もありますが、すべての借入れをまとめられるわけではありません。一方、新たに借りるのではなく、既存契約の元金返済を猶予したり、返済額を減らしたりする方法は返済条件の変更に当たります。
借り換えを検討する際は、月額だけでなく、金利・完済時期・総返済額を合わせて比較する必要があります。この記事では、返済負担の比較計算から、利用できる融資、費用や審査、金融機関への相談方法、実行後の資金繰り管理まで確認します。自社に合う方法は、取引金融機関や税理士などの専門家と相談しながら判断しましょう。

目次
借り換えで返済負担はどう軽くなる?メリットと向いているケース
中小企業の融資の借り換えは、金利や返済期間の見直しによる資金繰りの改善と、返済管理の簡素化につながります。毎月の返済が重い場合や、複数の借入れを管理している場合に検討する余地があります。
金利の引き下げ・返済期間の延長で資金繰りを改善
低金利への変更は利息負担の軽減につながり、返済期間の延長は月々の返済額を抑える方法になります。ただし、月々の返済額の減少と総負担の減少は別です。
- 金利の引き下げ:借入残高に対して支払う利息を減らせます。
- 返済期間の延長:月々の返済額を抑えられる一方、総支払利息が増える場合があります。
借入れの一本化で返済管理を簡素化
複数の借入れを一本化すると、返済日や返済額を把握しやすくなります。信用保証協会の借換保証では、制度の条件や審査によって、追加の運転資金を上乗せできる場合もあります。
借り換えを検討したい中小企業の状況
返済負担や管理の複雑さに課題があり、条件の見直しで改善が見込める企業は検討対象になります。次の状況に当てはまるか確認してください。
- 毎月の返済額が、営業活動から得られる資金に対して重い。
- 複数の借入れがあり、返済管理が複雑になっている。
- 金利や返済期間の見直しにより、改善効果が期待できる。
借り換えだけでは恒常的な赤字を解消できません。価格設定・販路・固定費の見直しも併せて検討し、税理士などの専門家に相談して判断してください。
月々の返済額と総負担はいくら変わる?借り換え前後の比較
中小企業が融資を借り換えると、毎月の返済額が減っても、完済までの総負担は増える場合があります。金利だけでなく、返済期間と諸費用を含めて比較しましょう。
金利が下がっても総返済額が増える計算例
残高1,000万円の借入れでは、次の条件なら月々の返済は約6.5万円減る一方、総返済額は約26万円増えます。金利が下がっても、返済期間を5年から8年に延ばすと、利息を支払う期間が長くなるためです。
| 比較項目 | 借り換え前 | 借り換え後 |
|---|---|---|
| 借入残高・借入額 | 1,000万円 | 1,000万円 |
| 金利(年利) | 3.0% | 2.5% |
| 残りの返済期間・完済時期 | 5年・5年後 | 8年・8年後 |
| 毎月返済額 | 約18.0万円 | 約11.5万円 |
| 今後の総返済額 | 約1,078万円 | 約1,104万円 |
| 諸費用 | 概算には含めない | 概算には含めない |
| 保証料返戻額 | 概算には含めない | 概算には含めない |
この表は、元利均等返済・毎月返済・金利一定・諸費用を除く条件で試算した概算です。実際の返済方式や融資条件によって金額は変わるため、比較には金融機関の返済予定表を使ってください。
保証料や手数料を含めて比較する
借り換えに伴う費用も、今後の負担に加えて比較します。新たな保証料、融資手数料、既存融資の繰上返済手数料、契約に伴う費用の有無と金額を確認してください。
既存融資を繰り上げて完済すると、保証料が一部返戻される場合もあります。返戻の条件や手続きは保証協会ごとに異なるため、返戻額を確認してから計算に反映しましょう。
借り換えの判断に使う比較項目
判断には、上表の金利・毎月返済額・完済時期・総返済額・諸費用・保証料返戻額を使います。基本となる計算は、今後の総負担=今後の返済額合計+諸費用-返戻額です。
上乗せ融資がある場合は、借入額の増加分を分けて比較してください。月々の返済軽減と総負担の増加をどこまで許容するかは、自社の資金繰りに照らし、税理士などの専門家と検討しましょう。
借り換えはどこに相談する?銀行・保証協会・日本政策金融公庫の違い
中小企業が融資の借り換えを検討する際は、借入先と保証の有無に応じて相談先を選びます。銀行融資は取引金融機関や信用保証協会、公庫の既存融資は日本政策金融公庫に相談してください。
まずは取引金融機関と信用保証協会に相談
銀行融資には、既存の借入先で借り換える方法と、別の金融機関から融資を受けて返済する方法があります。保証付き融資は、取引金融機関と信用保証協会に借換保証などを利用できるか確認しましょう。
対象となる借入れ、融資条件、追加資金の可否は制度ごとに異なります。相談時には「毎月の返済額をいくらまで下げたいか」「運転資金も必要か」を伝えると、希望に沿った制度を検討しやすくなります。
日本政策金融公庫で借り換えできる借入れは?
他の金融機関からの借入金の借り換えには、原則として公庫融資を利用できません。公庫自身の既存融資には、国民生活事業の「おまとめ融資」と、中小企業事業の「公庫融資借換特例制度」があります。
利用条件や対象は、公庫の最新の案内で確認してください。どの方法を選ぶかは、税理士などの専門家にも相談して判断しましょう。
| 相談先 | 対象となる借入れ | 確認事項 |
|---|---|---|
| 取引先・別の金融機関 | 既存の銀行融資など | 借換可否・金利・返済期間 |
| 信用保証協会・金融機関 | 制度対象の保証付き融資 | 借換保証の対象・追加資金の可否 |
| 日本政策金融公庫 | 公庫自身の既存融資 | 事業区分・制度の利用条件 |
中小企業が融資の借り換えを進める5つの手順
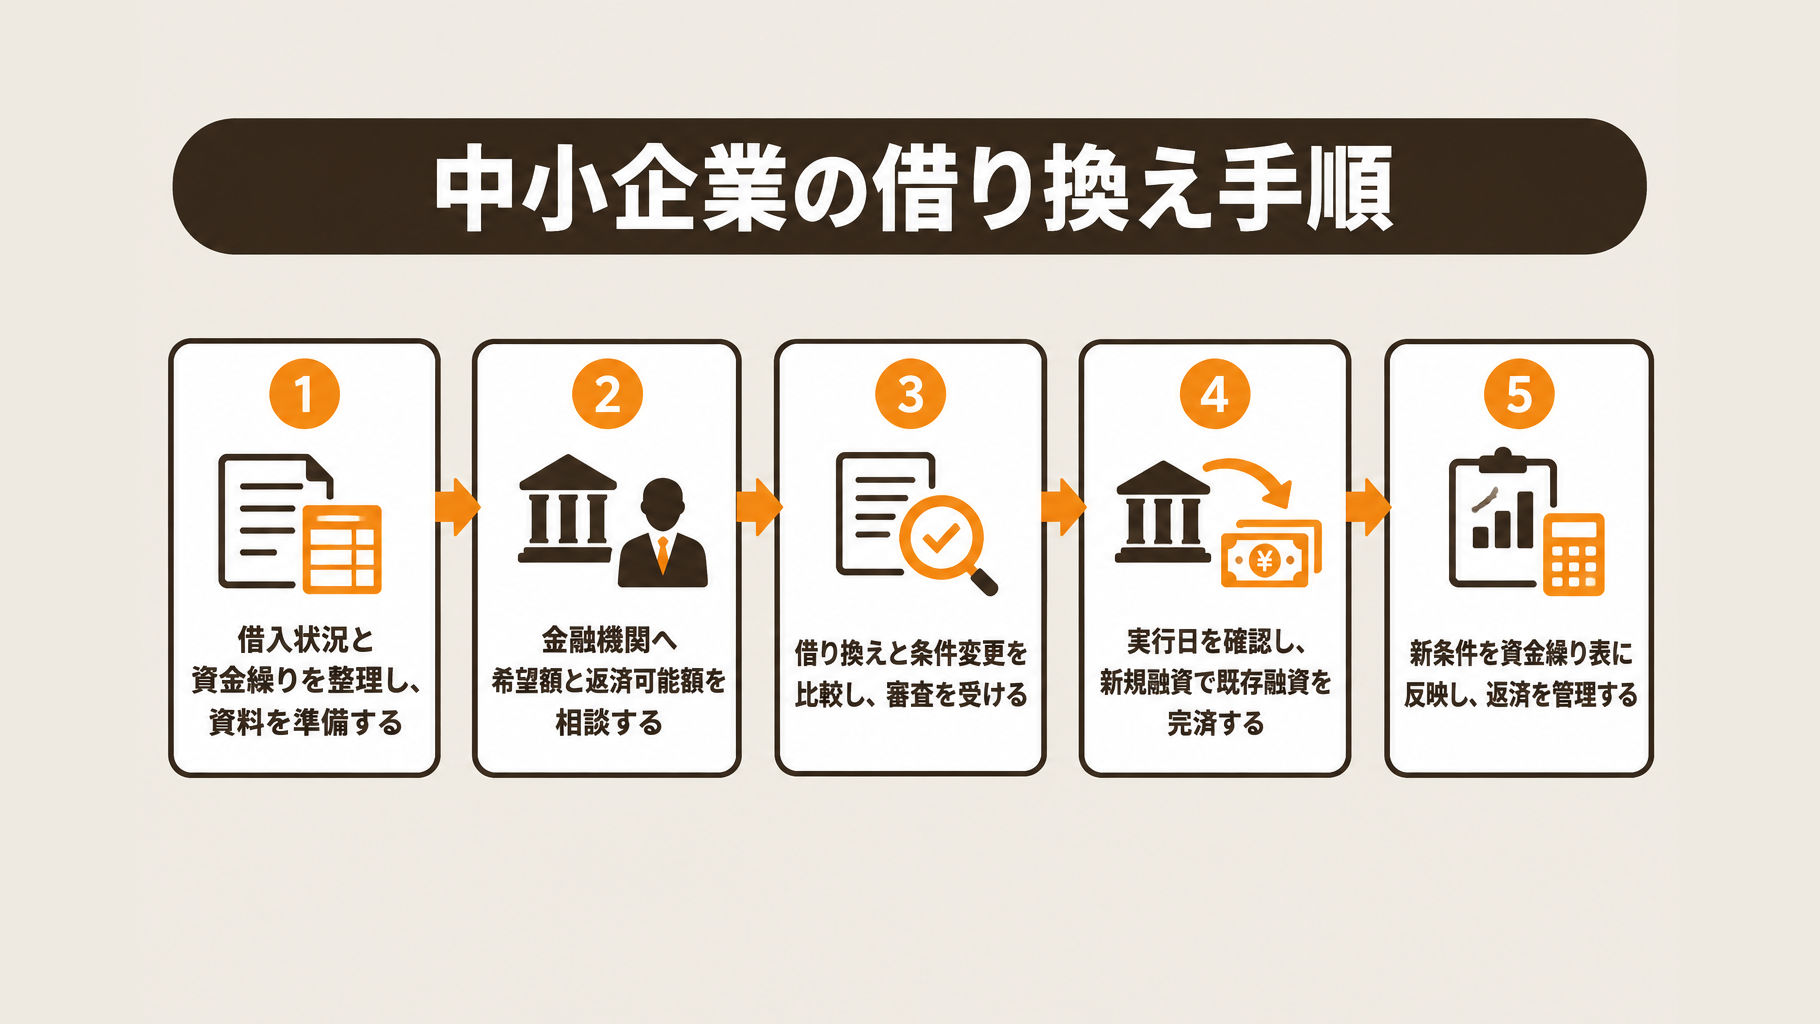
中小企業が融資の借り換えを進める際は、借入状況の把握、資料の準備、早めの相談、条件比較、実行後の確認という5つの手順で進めます。金融機関には、現在の返済負担と今後返済に回せる金額を、資料に基づいて伝えましょう。
相談前に借入状況と資金繰りを整理する
相談前には、借入条件をまとめた一覧と、今後6〜12か月程度の資金繰り表を用意します。借入残高だけでなく、いつ、いくら支払うのかを確認し、資金不足が見込まれる時期を把握してください。
手順1は、借入状況の一覧化です。返済予定表や契約書を参照し、借入れごとに次の項目を整理しましょう。
- 借入先、借入残高、金利
- 残存期間、毎月の返済額、返済日
- 保証の有無
手順2は、資金繰り表と必要資料の準備です。決算書・申告書、直近試算表、事業計画をそろえ、返済可能額の根拠を説明できるようにします。
日本政策金融公庫の中小企業事業では、最新3期分の決算書・税務申告書、納税証明書などが案内されています。必要資料は金融機関や制度によって異なるため、相談先に確認してください。
希望条件を伝え、借り換えと条件変更を比較する
金融機関には希望する月返済額と追加資金の必要額を伝え、借り換えと既存融資の条件変更を比較します。月々の返済額だけで判断せず、総負担と完済時期も確認することが大切です。
手順3は、資金が尽きる前の相談です。取引金融機関や信用保証協会に、現在の月返済額、返済可能な月額、追加資金の必要額、業績改善策を具体的に伝えます。
希望条件は、例えば「現在の月返済30万円を20万円程度に抑えたい」と示すと明確です。資金繰り表や事業計画を使い、その月額なら返済を続けられると考える根拠も説明しましょう。
手順4は、提示条件の比較です。借り換えと、元金返済の猶予・返済額の減額などの条件変更について、月額、利息・手数料等を含む総負担、完済時期、追加資金の有無を確認します。
審査中や借り換え実行前も、自己判断で既存の返済を止めないでください。返済が難しい見込みがある場合は、期日前に金融機関へ相談しましょう。
実行日と実行後の資金繰りを確認する
手順5は、新規融資の実行と既存融資の完済の段取りを確認し、借り換え後の返済条件を資金繰り表に反映することです。実行日、完済日、手数料、初回返済日を金融機関と確認してください。
借り換え後は、売上が下振れした場合や経費が上昇した場合も試算し、資金不足が再発しないか確認します。返済計画に無理がないか、最終判断の前に税理士などの専門家にも相談しましょう。
借り換えの審査と注意点|返済を先送りするだけにしないために
中小企業が融資を借り換える際は、審査への備えと、完済まで返済を続けられるかの確認が必要です。月々の負担軽減と並行して、収益や資金繰りを見直しましょう。
借り換えにも審査があり、希望どおりになるとは限らない
借り換えでは、現在の業績、資金繰り、事業見通し、返済計画などが確認され、希望する条件で実行されるとは限りません。赤字だけで可否を決めつけず、改善策と返済の見通しを示すことが大切です。
赤字の原因を説明し、価格設定や固定費をどう見直すか、その効果を返済計画にどう反映するかを示しましょう。計画は決算書や直近の試算表、資金繰り表と整合させてください。
返済期間の延長と追加借入れのリスク
返済期間を延ばすと総支払利息が増える場合があり、上乗せ融資を受ければ借入残高も増えます。目先の月額だけで判断せず、完済までの返済負担を確認しましょう。
- 金利・完済時期・総返済額を確認する
- 追加資金を含めた借入残高を確認する
- 売上が下振れし、経費が上昇しても返済できるか試算する
借り換えと並行して収益・資金繰りを改善する
借り換えだけでは赤字体質は解消しないため、価格設定、販路、固定費、売掛金の回収、在庫管理も見直しましょう。借り換え後も資金繰り表を更新し、計画と実績の差を確認してください。
借り換えが難しい場合は、資金が尽きる前に金融機関へ返済額の減額や元金返済の猶予などの条件変更を相談しましょう。返済計画の妥当性は、税理士などの専門家にも確認してください。
よくある質問
Q. 赤字の中小企業でも融資の借り換えはできますか?
赤字だけで一律に決まるわけではなく、業績改善の見通しや返済計画などを踏まえて審査されます。希望どおりに借り換えられるとは限らないため、税理士などに相談し、今後の収支や返済に充てられる資金を確認しましょう。
Q. 借り換えと同時に運転資金を借りられますか?
信用保証協会の借換保証などでは、新たな運転資金を上乗せできる場合があります。利用できるかは制度の対象条件や保証限度額、審査によるため、必要額を金融機関に伝えて確認してください。
Q. 日本政策金融公庫で銀行融資を借り換えできますか?
日本政策金融公庫の融資は、銀行など他の金融機関の借入金の借り換えには原則利用できません。公庫自身の既存融資を対象とする「おまとめ融資」などとは別ですので、公庫の案内で取り扱いを確認してください。
Q. 借り換えの審査にはどれくらい時間がかかりますか?
審査期間は金融機関・制度・資料の準備状況によって異なり、一律には示せません。資金が必要な時期を金融機関に伝え、必要書類と実行までの見通しを早めに相談しましょう。
まとめ
融資の借り換えは、中小企業が返済負担や返済管理を見直す手段です。毎月の返済額だけでなく、総返済額・完済時期・保証料も比較し、資金繰りに合う返済計画を検討しましょう。
借入一覧と資金繰り表を準備し、取引金融機関や信用保証協会へ早めに相談してください。制度の対象・名称・必要資料は、各機関の最新の公式情報で確認しましょう。会社の状況によって選べる方法や手続きは異なるため、判断に迷う場合は資金調達の支援内容も参考に、税理士などの専門家にも相談することをおすすめします。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。
税理士法人松本は 国税OB・元税務署長 が所属し、 確定申告・相続・会社設立・融資サポート・労務手続きなど 幅広いサービスを提供する税理士法人です。
全国からの 税務・労務相談実績 年間1,000件以上
税理士法人松本の強み
- 税務署目線、税理士目線、お客様目線の三方良しの考え方でアドバイス
- 過去の無申告分から税務調査、相続、会社設立まで幅広く対応可能
- 融資や助成金、補助金の申請など資金調達サポートにも豊富な実績
- 顧問税理士が対応に困った案件も途中からサポートできます
30秒で完了かんたん融資診断