メニュー
2026.11.20
- 融資
融資の金利は交渉できる?公庫の利率を目安に借入条件を見直す
既存融資の金利引き上げを求められた場合、金融機関に理由の説明や条件の見直しを相談し、交渉することは可能です。ただし、交渉しても金利の引き下げや据え置きが認められるとは限りません。
まずは契約の金利見直しに関する条項と、銀行が提示した理由を確認しましょう。返済負担がどの程度増えるかを確かめ、公庫や他行の条件とも比較したうえで、提示条件の受諾、再協議、借換えを検討します。
公庫の利率は比較の目安になりますが、銀行とは融資制度や条件が異なります。金利だけでなく、返済期間や担保、手数料なども含めて比較することが大切です。法人融資の金利相場や金利を下げるための考え方も参考になります。
この記事では、利上げの提示を受けたときに何を確認し、銀行にどう伝えるかを解説します。資金繰りへの影響や借換えの判断に迷う場合は、決算書や返済予定表をもとに税理士などの専門家にも相談してください。

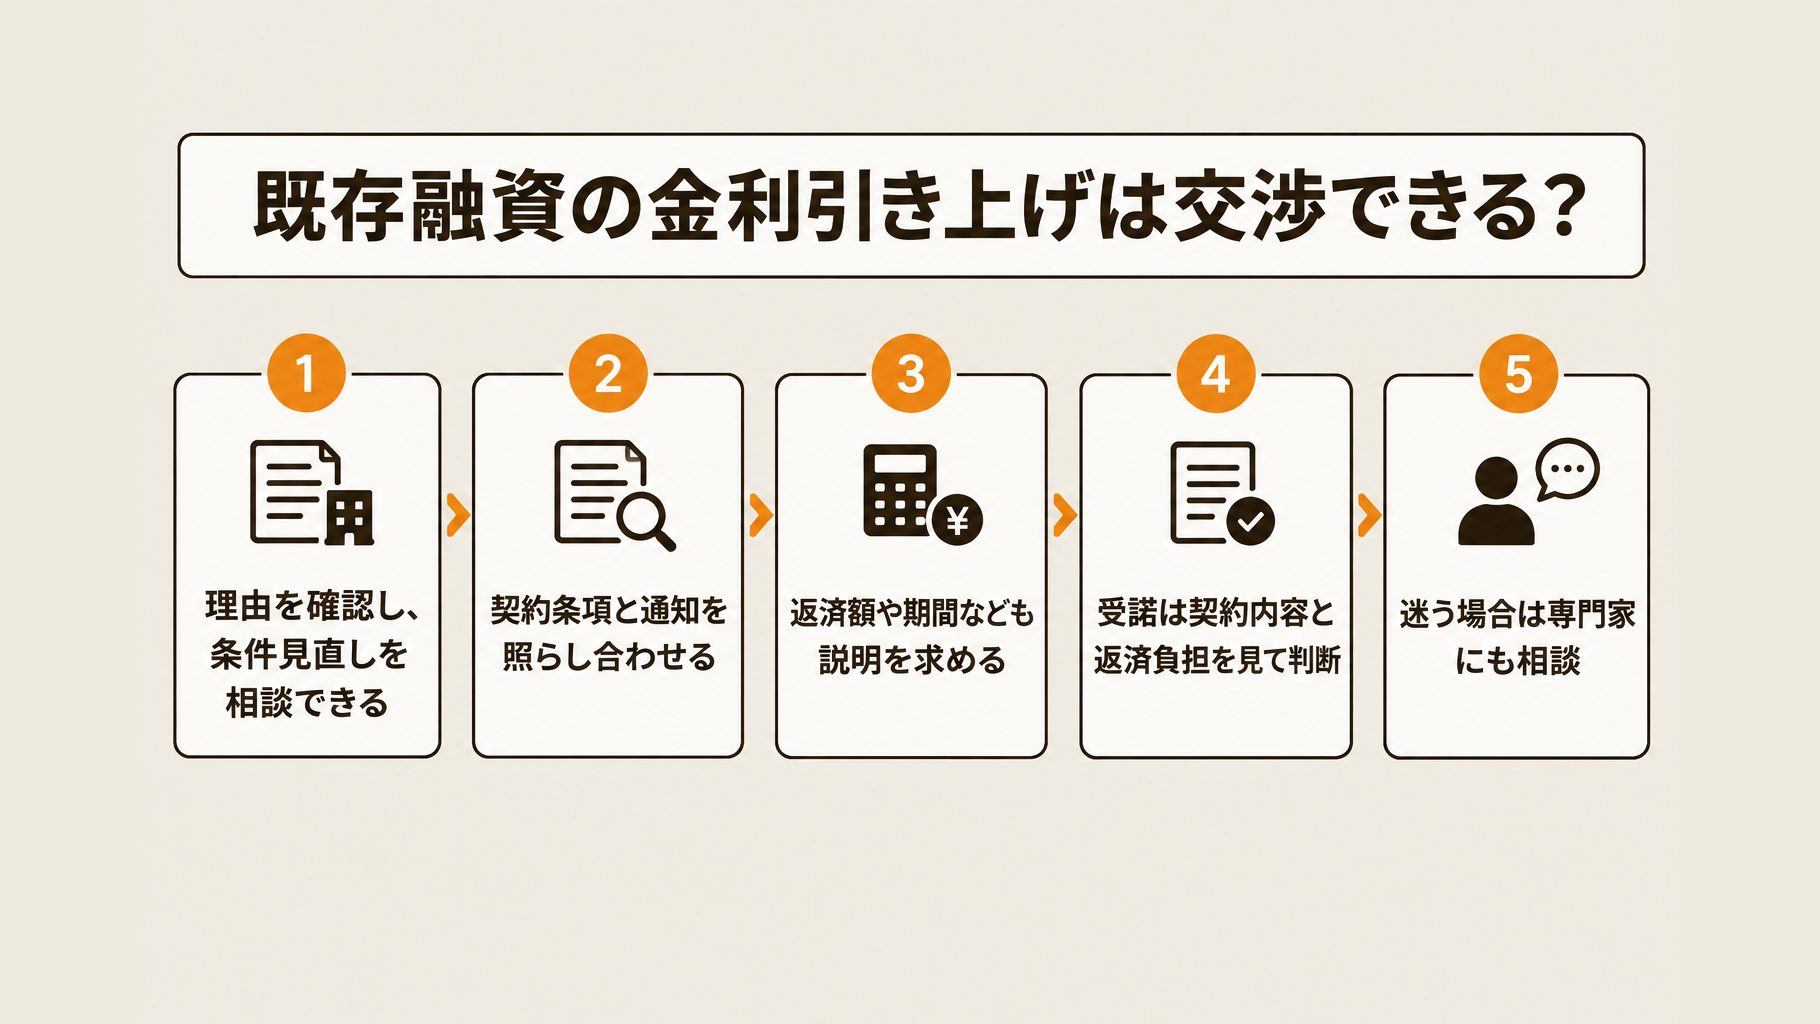
既存融資の金利引き上げは交渉できる?
既存融資の金利引き上げを求められた場合、金融機関に理由を確認し、条件の見直しを交渉できます。ただし、希望する条件が認められるとは限らず、受諾すべきかどうかは契約内容や通知内容を踏まえた判断が必要です。
まず、契約が変動金利か固定金利かを確認し、金利見直しに関する条項と金融機関からの通知を照らし合わせましょう。固定・変動の別だけでは、提示された引き上げを受け入れる必要があるか、一律には判断できません。
金融機関には、金利の数字だけでなく、次の条件についても説明を求めます。変更後の返済予定を確認し、不明な点は契約書や通知と照合してください。
- 金利を引き上げる理由と適用開始日
- 変更後の返済額と返済期間
- 担保や保証など、ほかの条件変更の有無
例えば、変更後の返済額が今後の仕入れや支払いに影響しそうな場合は、資金繰りの見通しを伝え、返済条件も含めて相談しましょう。その場で受諾を即断せず、契約内容と返済負担を確認したうえで協議することが大切です。
金融庁の要請でも、金利見直しの協議にあたり、金融機関による十分な説明や、必要に応じた返済計画への助言が求められています。判断に迷う場合は、税理士などの専門家にも相談してください。
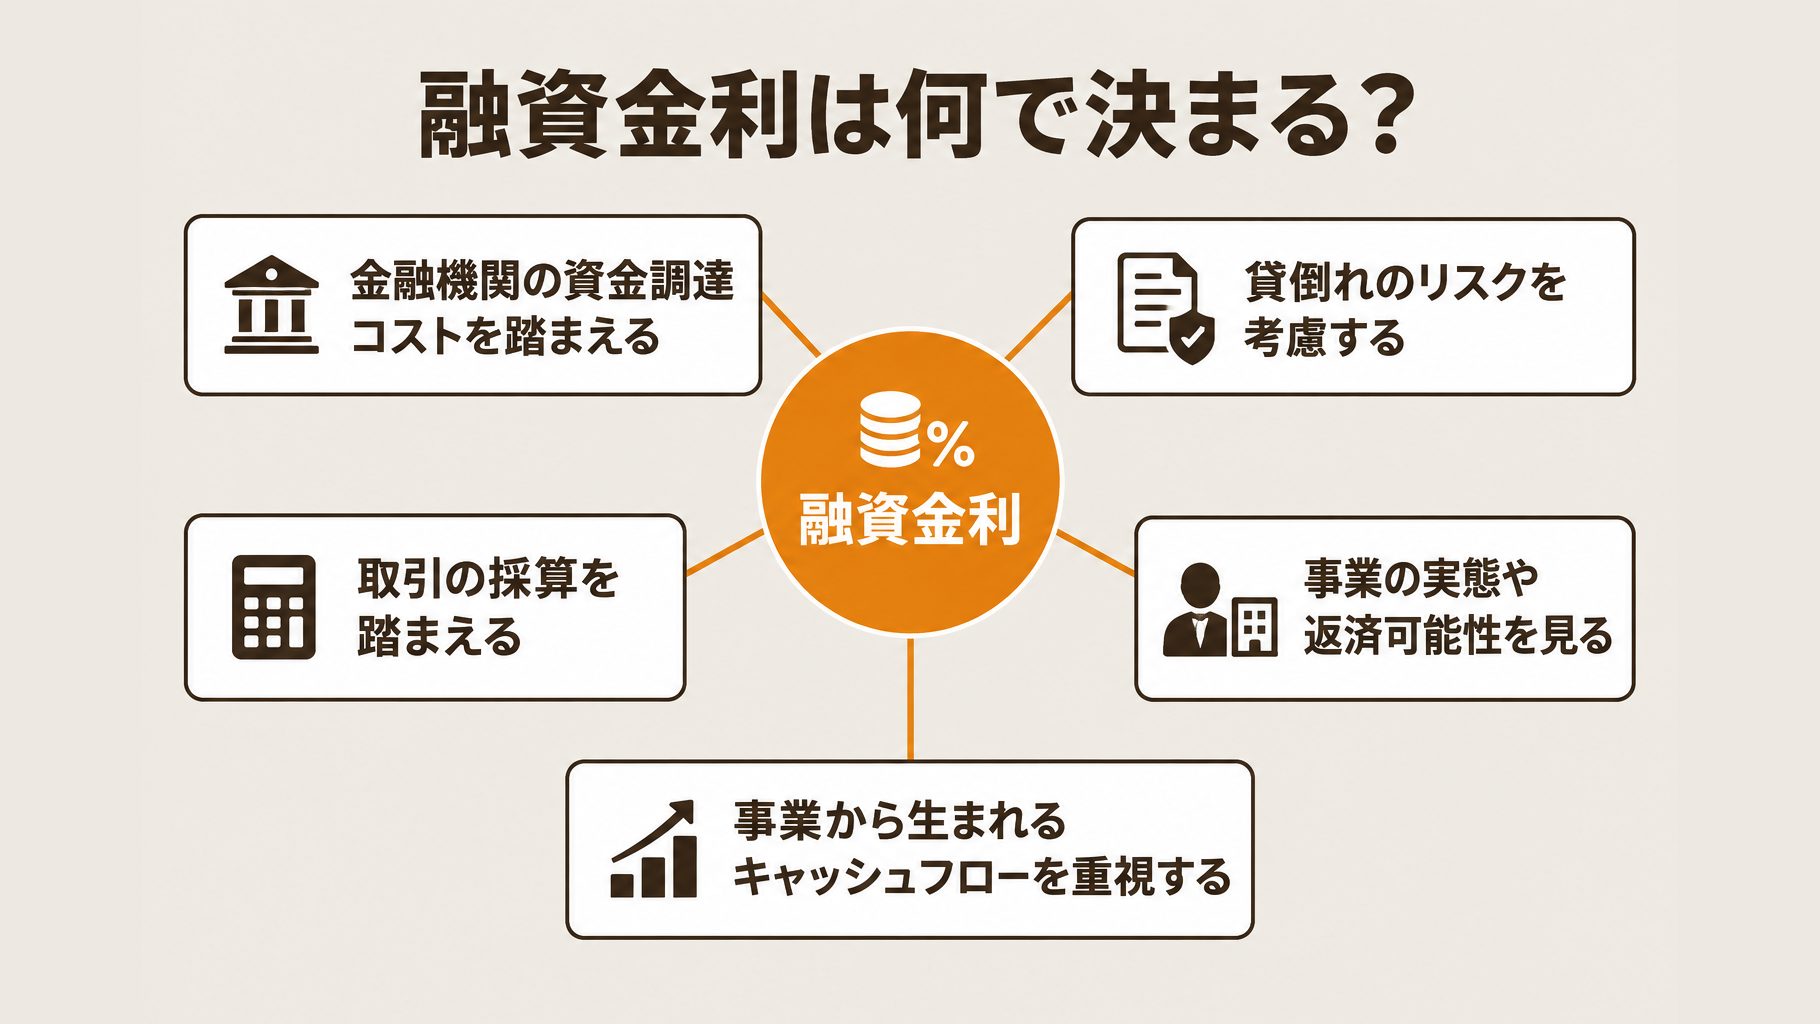
融資金利は何をもとに決まる?
融資の金利は、金融機関の資金調達コストや貸倒れのリスク、取引の採算などを踏まえて決まります。金利の引き上げを提示された際は、銀行側の判断材料を確認し、自社の返済可能性を伝えることが交渉の出発点です。
銀行は事業のどこを見る?
銀行は、借り手の経営状況や資金使途、回収可能性に加え、事業の実態や将来性を踏まえて判断します。金融庁の監督指針では、事業から生まれるキャッシュフローを重視する考え方が示されています。
また、金融庁の資料でも、事業の実態や返済可能性を見て、リスクとリターンを考慮する考え方が確認できます。個別銀行の金利算定式まで示すものではないため、自社への提示理由は取引銀行に確認しましょう。
業績や返済実績をどう伝える?
交渉では、業績・財務の変化と返済実績を、今後の事業計画と合わせて説明します。例えば卸売業なら、売上や利益の複数期の推移を示し、事業から返済資金を確保できる見通しを伝える方法があります。
- 複数期の決算を比較し、売上・利益や財務状況の変化を示す
- これまでの返済実績を説明する
- 今後の事業計画と返済の見通しを伝える
材料を示しても、金利の引き下げが必ず認められるわけではありません。法人融資の金利を見直す際の考え方も参考にしながら、説明内容は税理士などの専門家に相談するとよいでしょう。
公庫の利率はいくら?銀行との比較で確認する条件
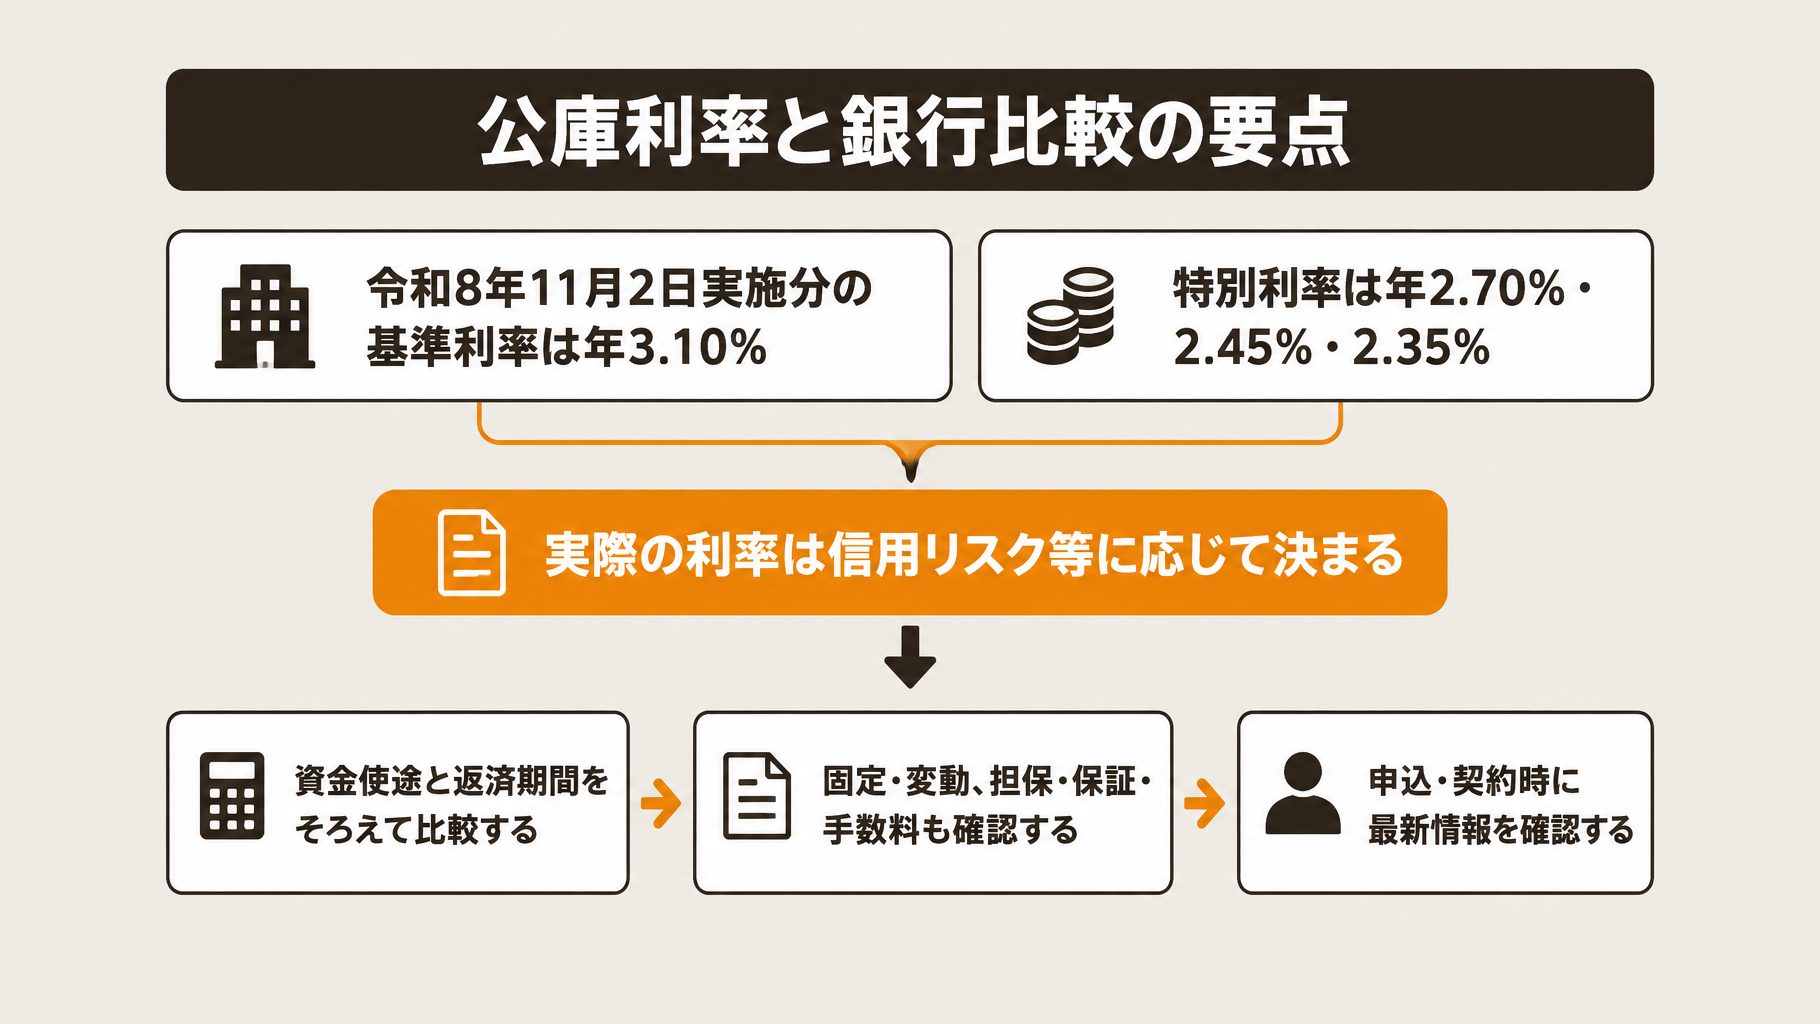
日本政策金融公庫の中小企業事業では、令和8年11月2日実施の貸付期間5年以内の標準的な基準利率は、年3.10%とされています。銀行との金利交渉では、公庫の利率を参考値とし、資金使途や返済期間などの条件をそろえて比較しましょう。
| 利率の区分 | 年利 |
|---|---|
| 基準利率 | 3.10% |
| 特別利率① | 2.70% |
| 特別利率② | 2.45% |
| 特別利率③ | 2.35% |
上表は標準的な利率で、実際の適用利率は担保の有無を含む信用リスク等に応じて決まります。特別利率を利用するには、対象制度と要件の確認が必要です。
例えば、設備資金貸付利率特例制度では、対象の特別貸付制度による設備資金で、5年間で付加価値額が2%以上伸びる見込みなどを求めています。対象制度の利率から融資後2年間、年0.5%を控除し、下限は年0.3%ですが、一部対象外の制度や資金使途があります。
銀行融資と比べる際は、固定・変動の違いも確認してください。公庫の中小企業事業は長期固定金利の事業資金を供給しているため、銀行の変動金利融資とは条件が異なります。
- 資金使途と返済期間
- 固定金利か変動金利か
- 担保・保証の条件や手数料
利率表は国民生活事業と中小企業事業で区別し、申込・契約時に最新情報を確認しましょう。表の令和8年11月2日実施分は原表を独立に再確認できていないため、掲載前に公庫の金利情報で確認が必要です。比較や判断に迷う場合は、税理士などの専門家に相談してください。
金利が上がると返済負担はいくら増える?
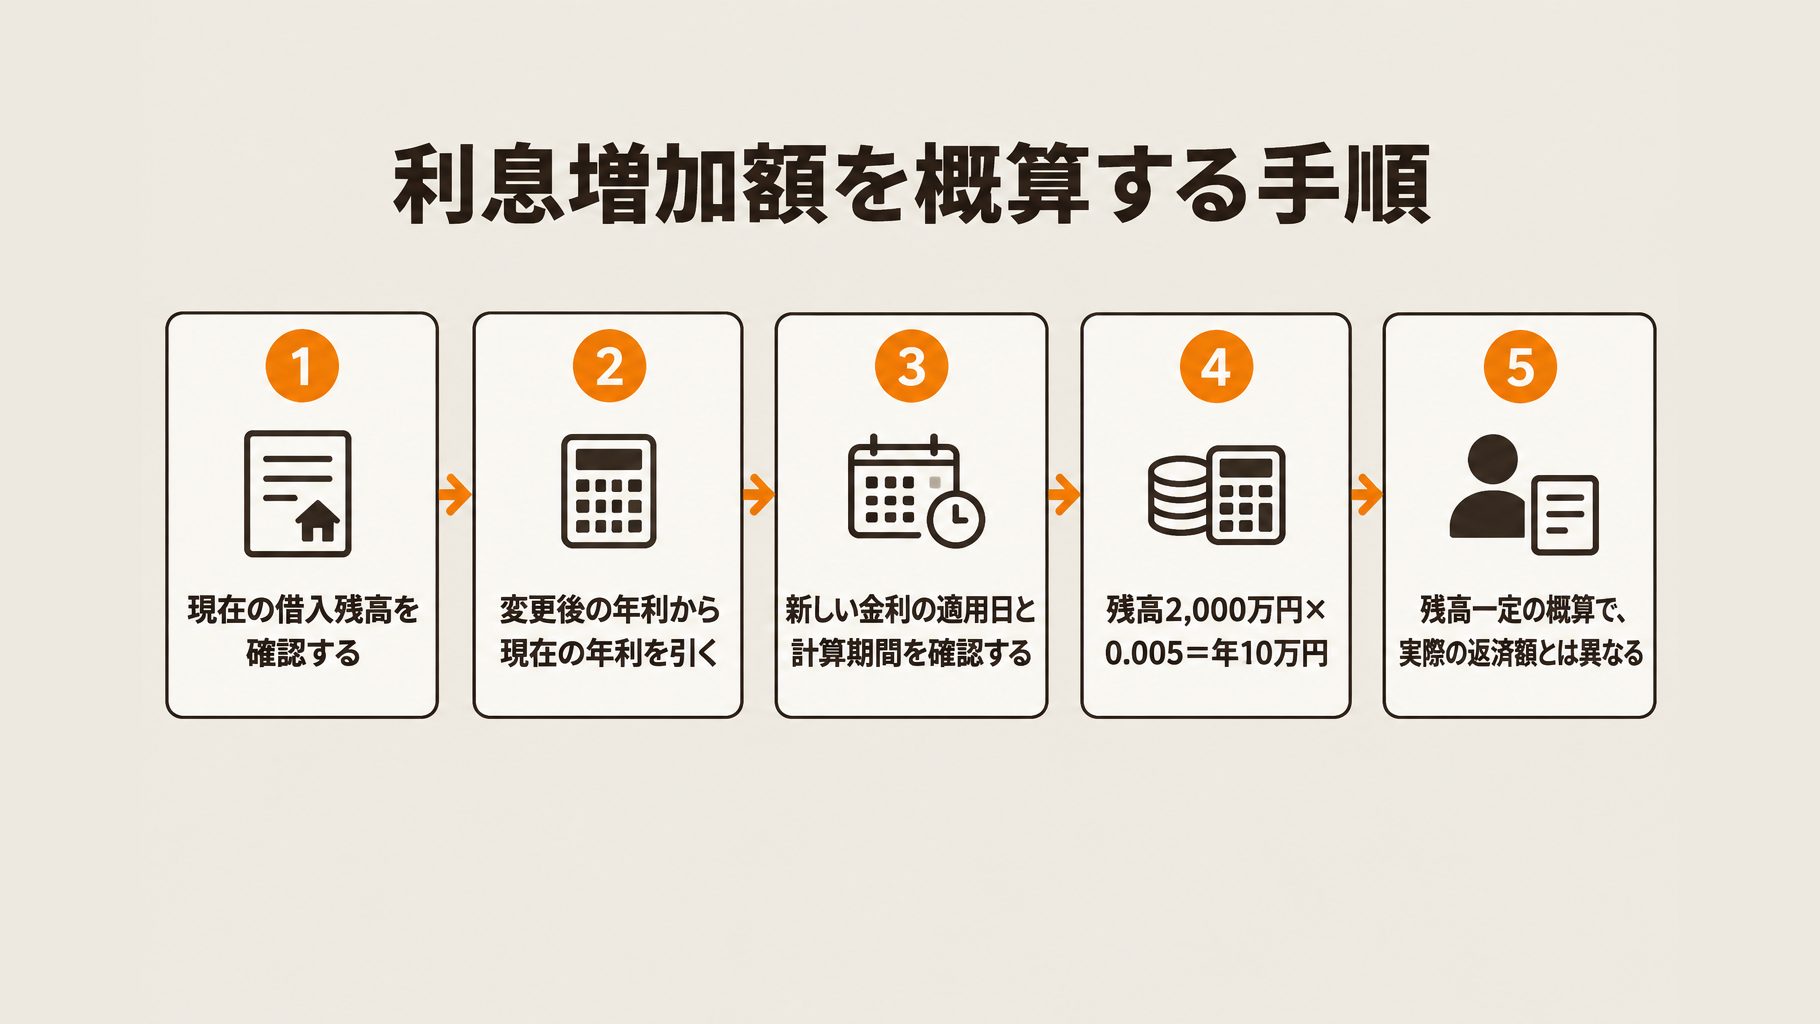
金利引き上げによる利息の増加額は、借入残高と上昇幅、適用期間から概算できます。たとえば残高2,000万円が1年間変わらず、年利が0.5ポイント上がる場合、利息の増加額は年10万円です。
銀行から提示された金利を判断するため、まず次の項目を確認しましょう。金利の上昇幅は、変更後の年利から現在の年利を引いて求めます。
- 現在の借入残高
- 年利の上昇幅
- 新しい金利の適用日と、計算する期間
上の例では、2,000万円×0.005=年10万円と計算します。12か月で均等に割ると約月8,333円ですが、これは残高を一定とした概算であり、実際の毎月の返済額ではありません。
元金の返済に伴って残高が減ると、実際の利息増加額も変わります。利率の適用日や利息の計算方法、返済方法によっても異なるため、変更後の返済予定を銀行に確認してください。
月々の負担を判断する際は、返済予定表の支払額を資金繰り表に反映し、利息の増加が資金不足の時期と重ならないかを確認します。売上や利益が出ていても、入金と仕入れなどの支払いの時期は別に確認する必要があります。
日本政策金融公庫の資金繰り表記入例も参考に、各月の入出金と返済額を見比べましょう。金利引き上げを受け入れるか迷う場合は、資金繰りへの影響を税理士などの専門家に相談してください。
金利交渉の前に何を準備する?
融資の金利交渉に備え、業績と返済の見通しを説明する資料を用意しましょう。他行の具体的な提示条件も確認し、金利以外の条件を含めて比較できるようにします。
業績と返済の見通しを示す資料は?
決算書や直近の試算表に加え、資金繰り表と借入の返済予定表、事業計画を準備します。卸売業であれば、売上や利益の変化と、今後の入出金・借入返済を説明できるようにしておきましょう。
- 決算書・税務申告書や確定申告書:過去の売上、利益、財務状況を示す
- 直近の試算表:決算後の業績の変化を確認する
- 資金繰り表・借入の返済予定表:入出金と返済予定、資金不足の時期を確認する
- 事業計画:今後の事業の見通しを示す
日本政策金融公庫の中小企業事業では、直接貸付の申込書類として最新3期分の決算書・税務申告書・納税証明書を挙げています。決算月から時間が経過している場合は最近の試算表も例示していますが、銀行への提出が一律に義務付けられるわけではありません。
他行の条件と相談時期はどう確認する?
他行から条件が提示されている場合は、金利に加え、返済期間・返済方法、担保・保証、手数料を並べて確認します。固定金利か変動金利かも含め、条件をそろえて比較しましょう。
相談時期は、決算報告や新規借入の相談など、業績の変化を説明しやすい機会を検討します。特定の時期が必ず有利になるとは限らないため、資料の見方や準備は税理士などの専門家にも相談してください。
銀行にどう伝える?受諾・再協議・借換えの判断
銀行から金利の引き上げを打診されたら、まず理由と適用開始日を確認し、受諾・再協議・借換えを比較しましょう。返済負担だけでなく、取引全体や今後の資金調達も踏まえて判断します。
担当者には「見直しの理由と適用開始日を教えてください」「決算や返済の状況を踏まえ、条件を再検討できますか」と伝えるとよいでしょう。一方的に値下げを求めるのではなく、業績や返済実績を示しながら話し合います。
選択肢ごとの確認事項は、次のとおりです。金利以外の条件も含め、現在の借入と比較してください。
| 選択肢 | 確認する内容 |
|---|---|
| 受諾 | 変更後の支払額・支払時期 |
| 再協議 | 金利、返済期間、担保・保証 |
| 借換え | 利息、手数料、手続き |
受諾する場合は、変更後の返済予定を資金繰り表に反映し、支払いに支障がないか確認します。再協議では、返済期間や担保・保証の条件も変更されるか尋ねましょう。
借換えは、利息と費用を合わせた総負担で比べます。既存借入の繰上返済費用や新規借入・担保設定の費用を確認し、将来の融資枠への影響は各金融機関に尋ねてください。
例えば公庫の中小企業事業の直接貸付は、相談、申込、審査、契約・抵当権設定等を経て送金されます。借換え先を検討する際は手続きに時間が必要な点も踏まえ、判断に迷う場合は税理士などの専門家に相談しましょう。
よくある質問
Q. 変動金利なら銀行の提示を必ず受け入れる必要がある?
変動金利という理由だけで、提示された引き上げを必ず受け入れなければならないとは一律にいえません。契約の金利見直し条項と通知内容を確認し、提示理由や返済負担について不明な点があれば金融機関に相談しましょう。
Q. 担保を入れれば必ず得になる?
担保を入れても、総負担が必ず減るとは限りません。提示金利だけでなく担保の条件や関連費用も確認し、返済期間を通じた負担を比較して判断しましょう。
Q. 金利交渉で銀行との関係が悪くならない?
交渉が取引関係に及ぼす影響は、個別の事情があるため一律には判断できません。決算書や直近の試算表、資金繰り表などの根拠資料を示し、引き上げの理由や選択肢を確認する姿勢で話し合いましょう。
Q. 公庫の特別利率は誰でも使える?
特別利率は誰でも選べるものではなく、融資制度や要件に応じて適用されます。銀行の提示と比較するときも、対象となる条件を確認したうえで参考にし、判断に迷う場合は税理士などの専門家に相談しましょう。
まとめ
取引銀行から既存融資の金利引き上げを求められたら、まず契約内容と利上げの理由を確認し、返済負担への影響を試算しましょう。金利の見直しは相談できますが、交渉によって引き下げが認められるとは限りません。
日本政策金融公庫の利率や他行の融資条件は、交渉を考える際の参考になります。ただし、融資制度や返済期間、担保の有無などが異なるため、金利の数字だけで比較しないことが大切です。
銀行との協議に向けて、決算書や直近の試算表、資金繰り表、借入の返済予定表などをそろえ、業績や返済の見通しを説明できるようにしておきましょう。提示された条件を受け入れるか、再協議するか、借換えを検討するかは、手数料や返済期間も含めた総負担を踏まえて判断します。
会社の状況によって取れる方法や必要な手続きは変わります。判断に迷う場合は、資金調達の支援内容も参考に、税理士などの専門家へ相談してみてください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。
税理士法人松本は 国税OB・元税務署長 が所属し、 確定申告・相続・会社設立・融資サポート・労務手続きなど 幅広いサービスを提供する税理士法人です。
全国からの 税務・労務相談実績 年間1,000件以上
税理士法人松本の強み
- 税務署目線、税理士目線、お客様目線の三方良しの考え方でアドバイス
- 過去の無申告分から税務調査、相続、会社設立まで幅広く対応可能
- 融資や助成金、補助金の申請など資金調達サポートにも豊富な実績
- 顧問税理士が対応に困った案件も途中からサポートできます
30秒で完了かんたん融資診断