メニュー
2026.11.19
- M&A
事業譲受けで生じるのれんの税務は?資産調整勘定と60か月の損金算入
法人が事業を譲り受けた際、対価が引き継ぐ資産・負債の時価純資産を上回る部分は、一定の要件と調整を経て、税務上は原則として資産調整勘定となります。資産調整勘定とは、事業譲受けなどで生じる対価と時価純資産の差額を、税務上調整するための勘定です。
この金額は、のれんに関する税務上の処理として、原則60か月にわたり損金に算入します。譲受け初年度は、譲受けの日から事業年度末までの月数に応じて計算するため、買収後の税負担を見積もる際には譲受けの時期も確認が必要です。
同業の事業を買う際、支払額のどの部分がいつ損金になるのかは、利益計画を立てるうえで気になるところです。譲受対価の全額が資産調整勘定になるわけではなく、引き継ぐ個々の資産は別に取り扱います。
この記事では、資産調整勘定の計算や初年度の損金算入額、会計上ののれんとの違いを確認します。買収前に対象資産・負債と対価の根拠を整理し、具体的な処理方法を税理士に相談しましょう。
事業譲受けののれんはいつ損金にできる?
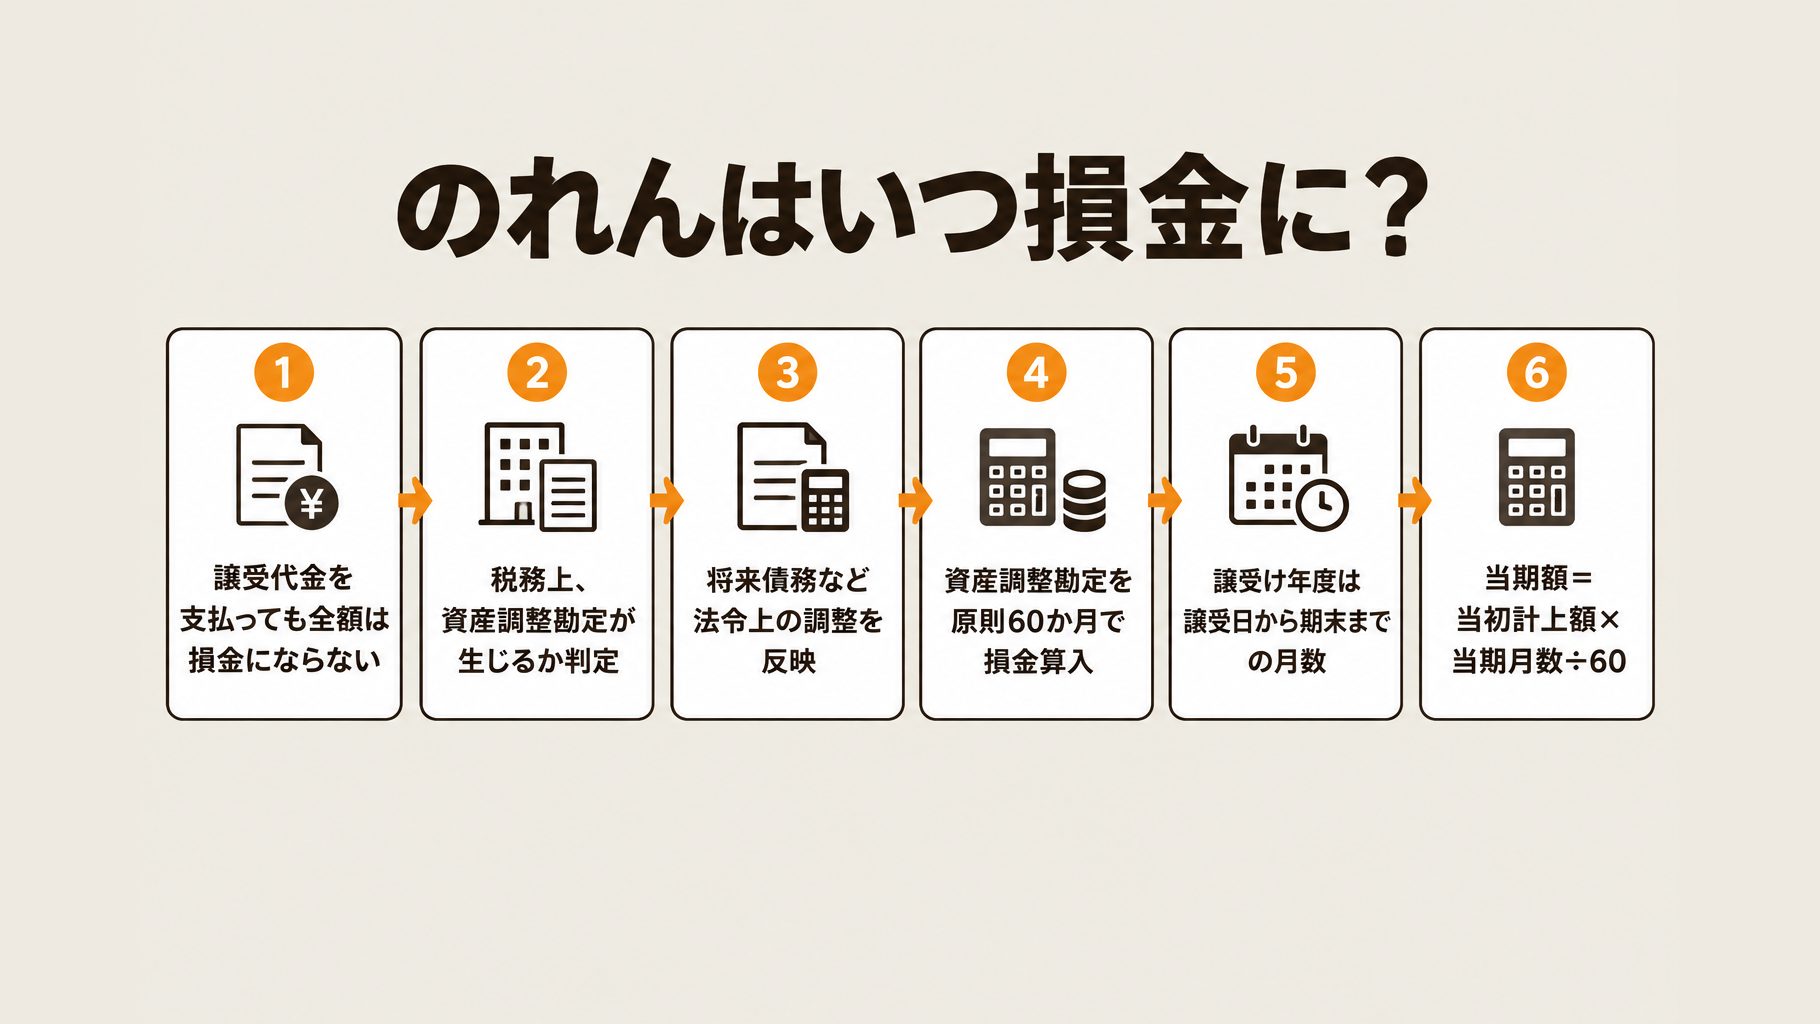
事業譲受けで生じるのれんは、税務上、譲受代金を支払った年に全額を損金にするのではありません。資産調整勘定に該当する部分を、原則として60か月にわたり損金算入します。
設備工事会社が同業者の事業を譲り受ける際は、設備などのほか、従業員の技術やノウハウ、経営者の信用、顧客基盤にも価値を見込んで対価を支払うことがあります。その結果、譲受代金が受け入れる資産・負債の時価純資産を上回る場合があります。
会計上は、識別可能な資産・負債に取得原価を配分し、その差額をのれん等として扱います。一方、税務上は、法令に定める事業の譲受け等について法定の計算を行い、資産調整勘定が生じるかを判定します。
譲受代金の全額や、時価純資産を上回る金額がそのまま60か月の損金算入の対象になるとは限りません。資産調整勘定の計算には、引き受けた一定の将来債務など、法令上の調整も必要です。
各事業年度の損金算入額は、原則として資産調整勘定の当初計上額に当期の月数を掛け、60で割って求めます。譲受けの事業年度は、譲受けの日から期末までの月数を使うため、対象となる金額や月数は税理士に確認しましょう。
資産調整勘定はいくらになる?
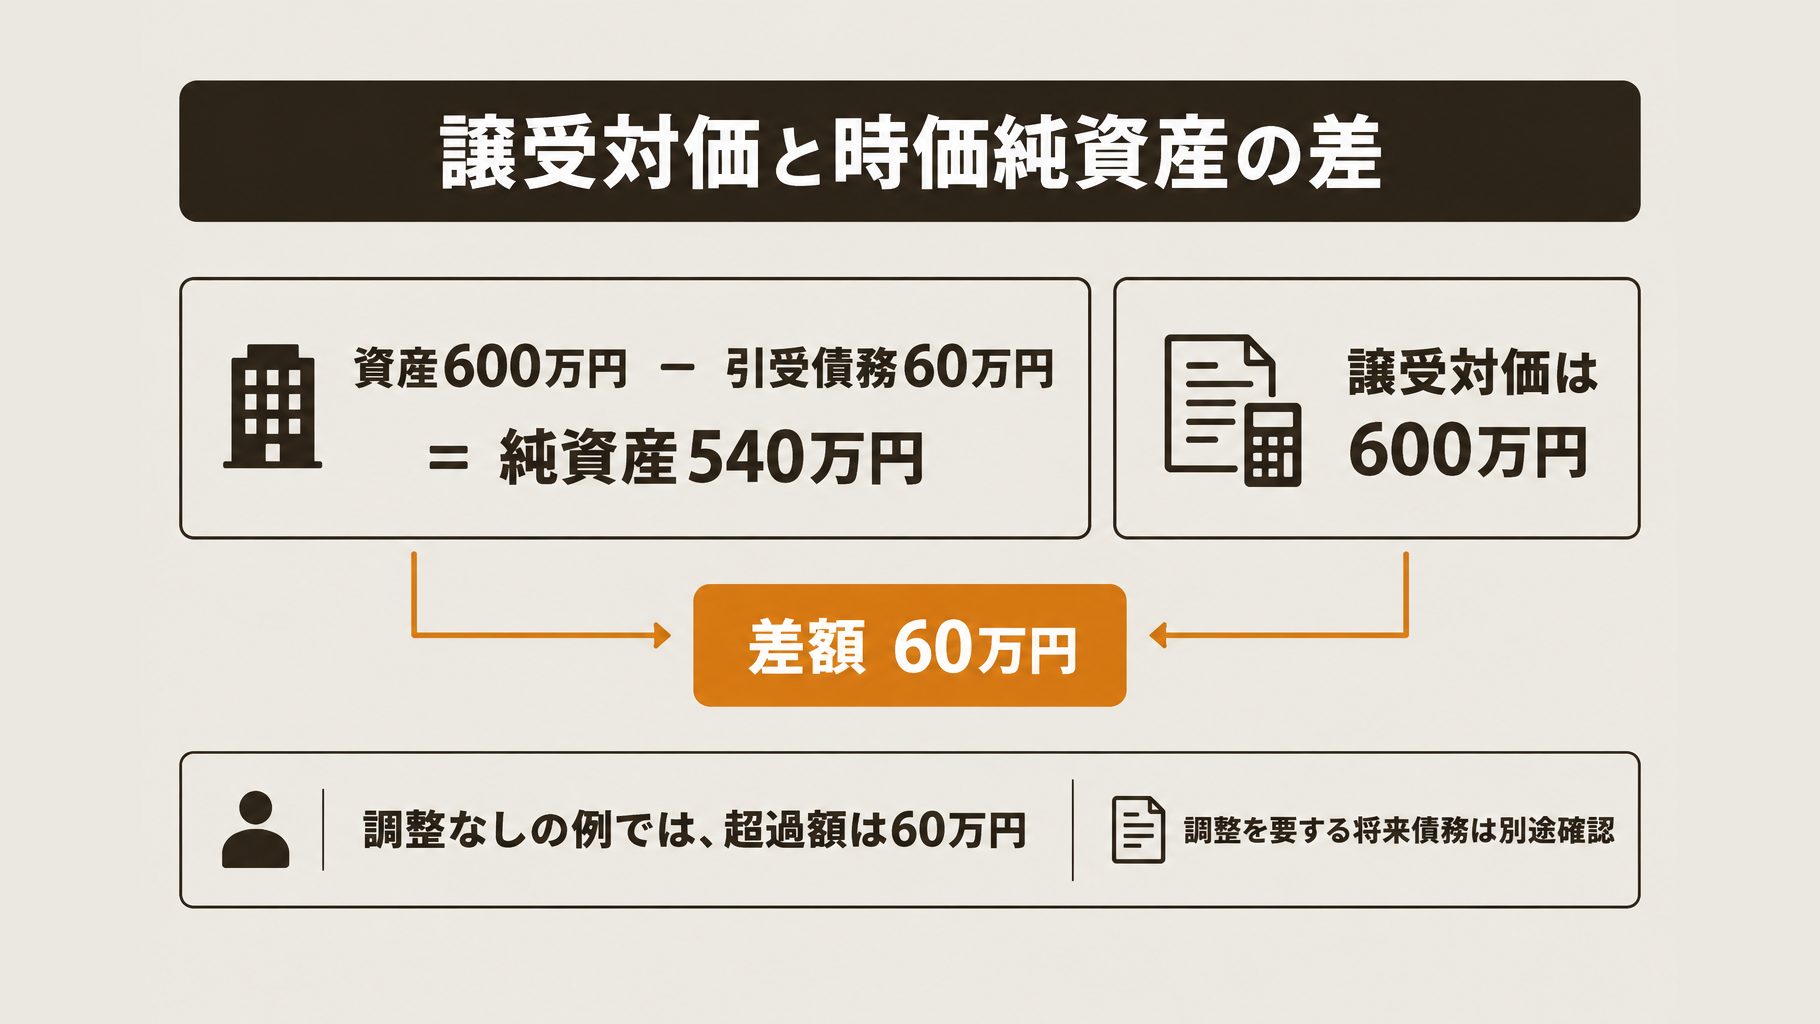
事業譲受けで生じるのれんについて、税務上の資産調整勘定は、原則として譲受対価が引き継ぐ資産・負債の時価純資産を上回る部分を基礎に計算します。ただし、実際の計上額は、引き受ける債務などについて法令上の調整を確認する必要があります。
計算の出発点は、移転を受けた資産の取得価額の合計から、引き受けた負債の額を差し引くことです。例えば、調整を要する将来債務がなく、資産の取得価額が600万円、引受債務が60万円、譲受対価が600万円と仮定すると、純資産は540万円、その超過額は60万円になります。
経理担当者は、契約内容と照らし合わせ、移転する事業の範囲と次の事項を確認しておきましょう。
- 設備、仕掛工事、売掛金など、引き継ぐ資産とその時価
- 引き受ける債務の内容と金額
- 譲受対価の内訳と、各資産への配分根拠
事業の一部だけを譲り受ける場合も、対象外の資産や負債を混ぜず、契約上の承継対象を確認します。土地と建物を一括して取得する場合は、消費税の計算に向けて代金を合理的に区分し、事業譲渡に伴う消費税も確認してください。
将来債務の調整には、一定の退職給与債務や短期重要債務に係る負債調整勘定が含まれます。ただし、将来の支払見込みをすべて算入するわけではなく、移転事業の利益に重大な影響を与えるものなどに限定されるため、財務省の税制改正の解説も参照し、対象となる債務や計上額を税理士に相談しましょう。
初年度の損金算入額はいくら?60か月の計算例
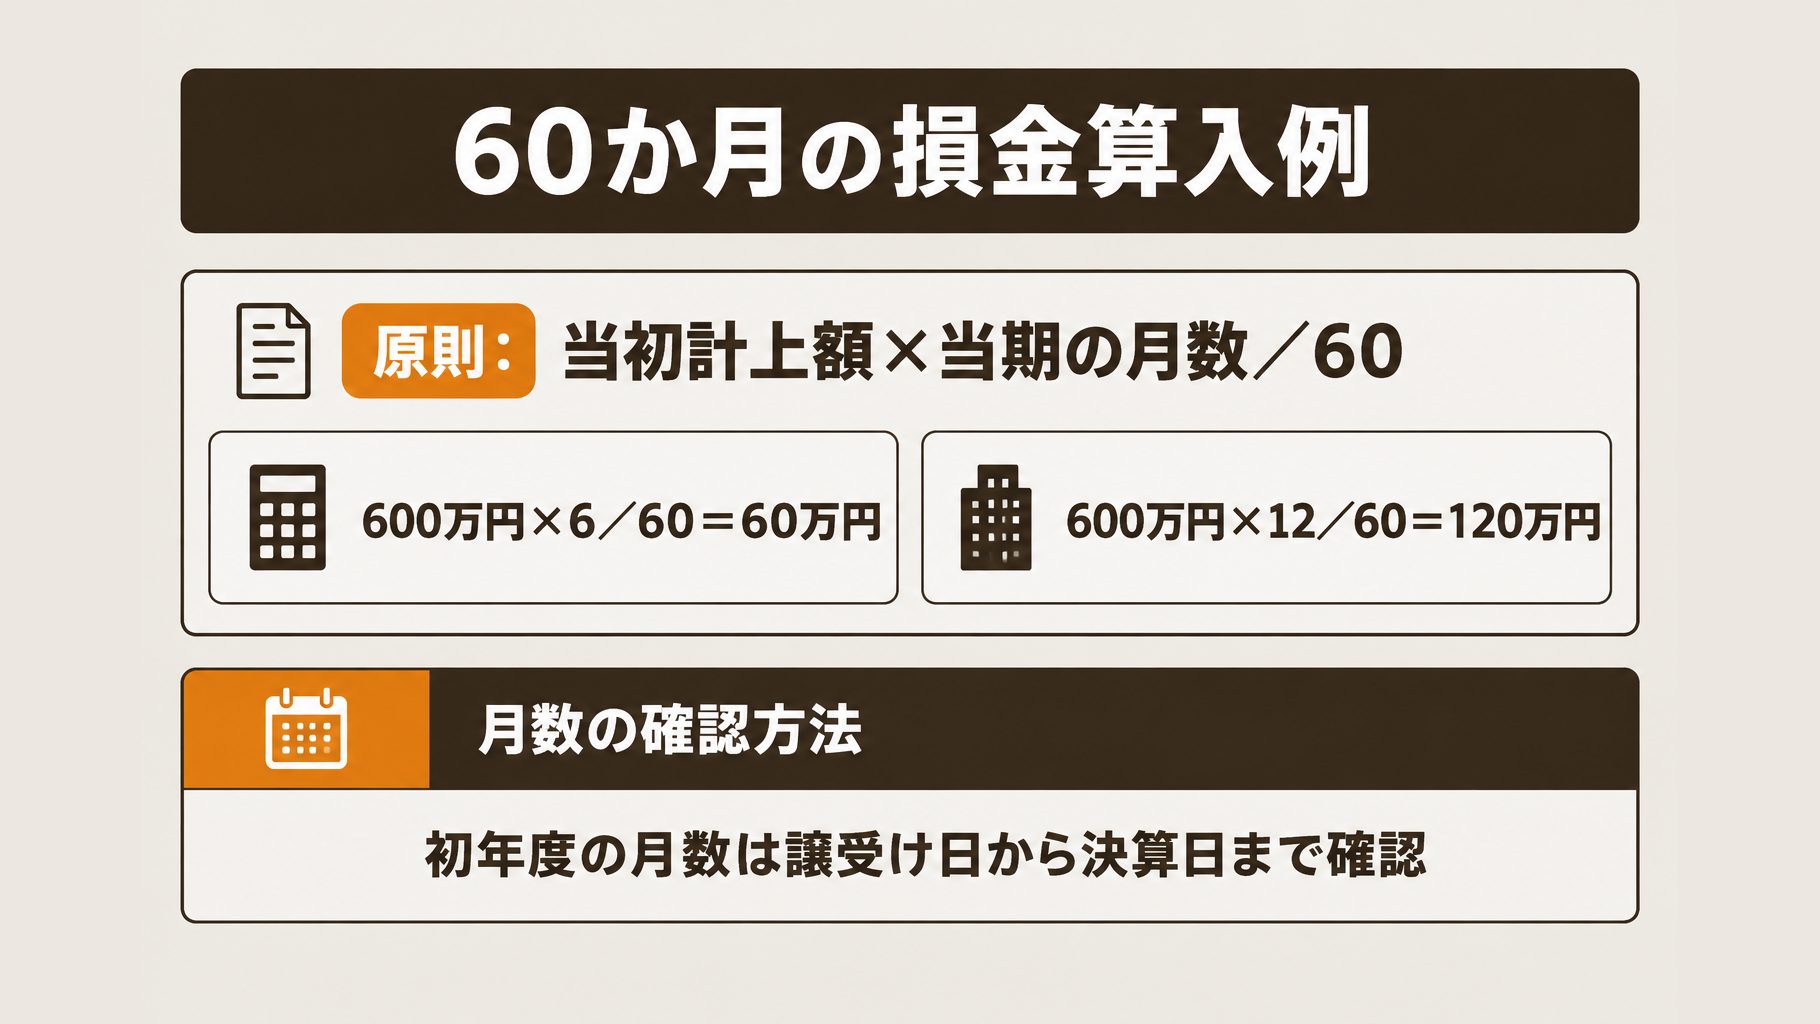
事業譲受けに伴う資産調整勘定の初年度の損金算入額は、原則として当初計上額に当期の月数を掛け、60で割って計算します。当初計上額が600万円、初年度が6か月の場合、損金算入額は60万円です。
| 条件 | 計算式 | 損金算入額 |
|---|---|---|
| 原則の計算式 | 当初計上額×当期の月数/60 | 計算式による |
| 600万円・初年度6か月 | 600万円×6/60 | 60万円 |
| 600万円・当期12か月 | 600万円×12/60 | 120万円 |
初年度の月数は、国税庁の別表十六(十一)の記載要領に沿って、非適格合併等の日から事業年度終了の日までの期間で確認します。決算期の途中で事業を譲り受けた場合は、12か月として計算せず、譲受けの日と決算日を確認しましょう。
暦月の途中から期間が始まる場合の1か月未満の端数処理は、税理士に確認してください。また、最終年度などは単純な計算式だけで判断しないことも必要です。別表の記載要領では、当期損金算入額に別の欄の金額を用いる場合もあるため、当初計上額と各期の計算を税理士と確認しましょう。
会計上ののれんと税務上の資産調整勘定はどう違う?
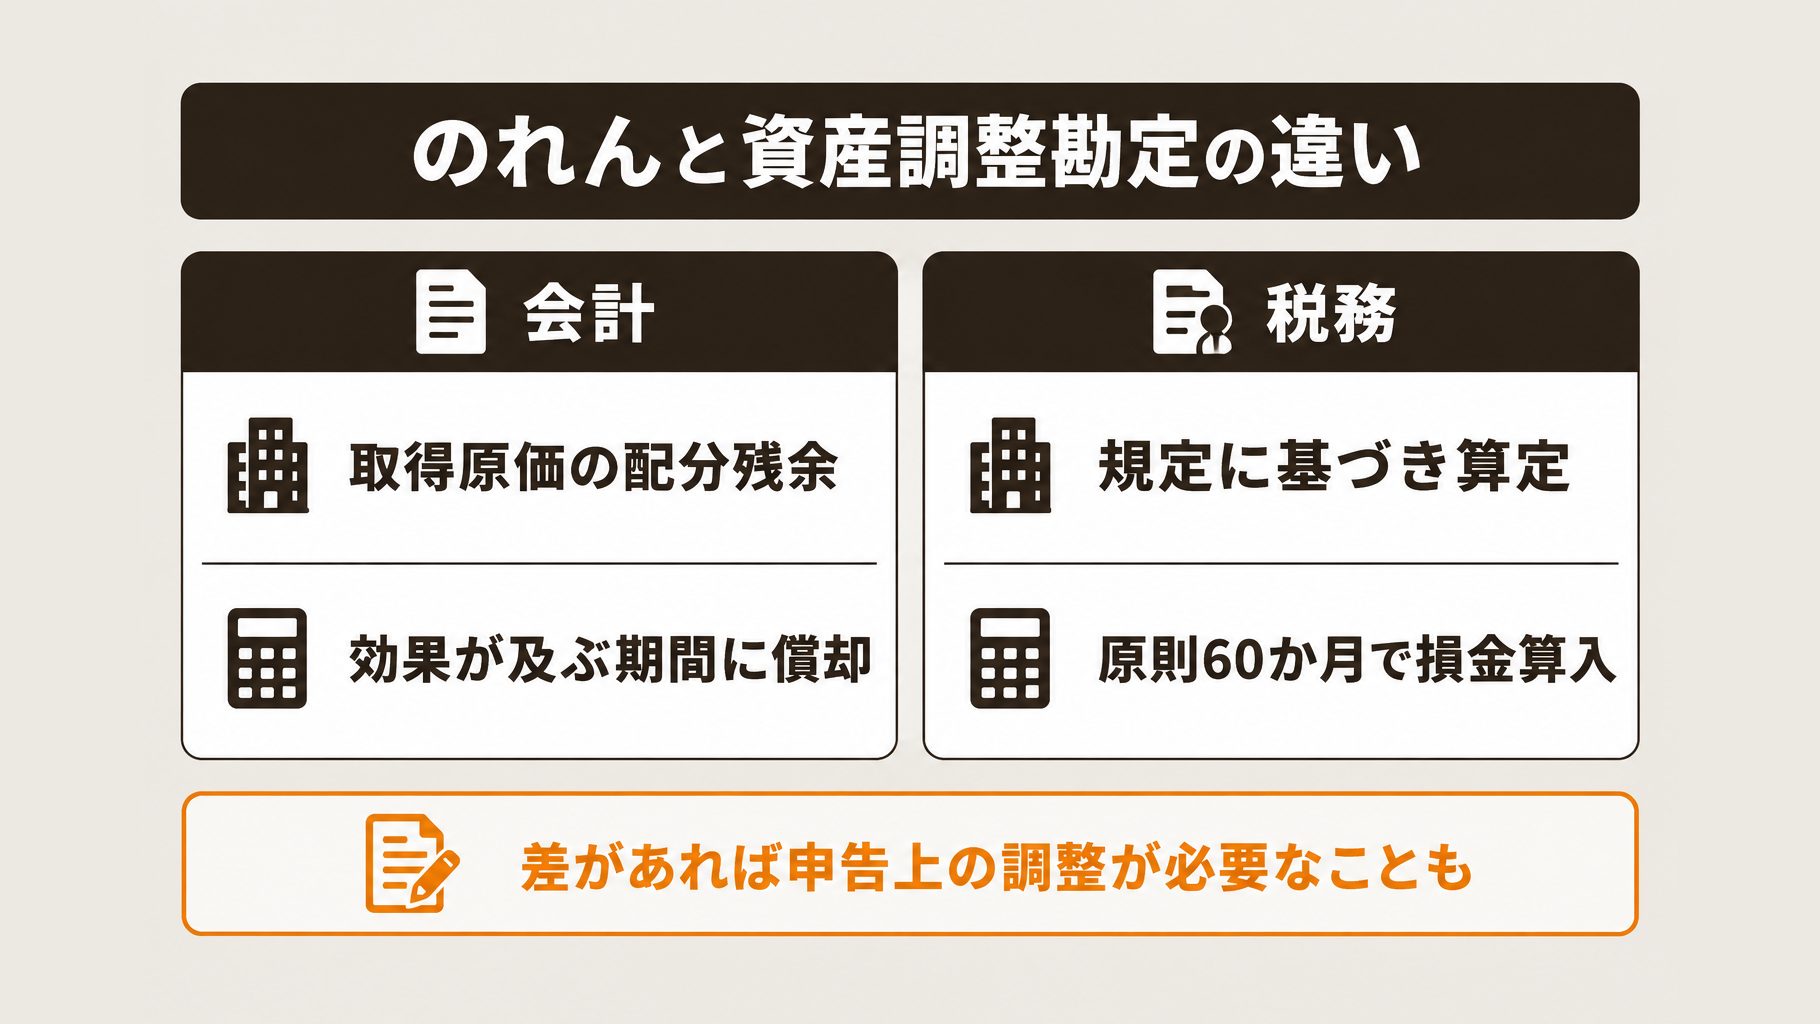
事業譲受けで生じる会計上ののれんと、税務上の資産調整勘定は、当初の金額も償却期間も一致するとは限りません。会計上の費用と税務上の損金算入額をそれぞれ計算し、差がある場合は申告上の調整が必要になることがあります。
| 比較項目 | 会計上ののれん | 税務上の資産調整勘定 |
|---|---|---|
| 当初の金額 | 取得原価の配分残余 | 税務上の規定に基づき算定 |
| 償却期間 | 原則20年以内 | 原則60か月 |
| 期間の考え方 | 効果が及ぶ期間に規則的に償却 | 当期の月数に応じて損金算入 |
会計上は、譲渡側が結合前に認識していなかったものも含め、識別できる資産・負債に取得原価を配分します。税務上の資産調整勘定等を一時差異として税効果を計上したうえで、配分残余からのれんを算定するため、当初の金額にも差が生じ得ます。
例えば、会計上の償却期間を10年とした場合も、税務上の資産調整勘定は原則60か月で計算します。経理担当者は各期の会計上の償却額と税務上の損金算入額を比較し、差額の申告調整を税理士に確認してください。
法人税法第62条の8の規定の適用を受ける場合は、別表十六(十一)を記載します。国税庁の法人税申告書等の様式で、適用する事業年度に合う様式を確認しましょう。
事業譲受けと株式取得では税務処理がどう違う?
事業譲受けでは事業用の資産・負債を直接引き継ぎ、対価が時価純資産を上回る場合、原則として超過部分が資産調整勘定になります。一方、株式を取得するだけでは、通常、買い手に税務上の資産調整勘定は生じません。
| 比較項目 | 事業譲受け | 株式取得 |
|---|---|---|
| 取得するもの | 対象となる事業用資産・負債 | 対象会社の株式 |
| 資産調整勘定 | 条件により生じる | 取得時には通常生じない |
| のれんの取扱い | 税務上の調整勘定を判定 | 連結会計上は生じる場合がある |
例えば、設備工事会社の一部門を譲り受ける場合、対象とする資産・負債を選び、その内容に応じて税務処理を判定します。資産調整勘定が生じる場合の損金算入期間は、原則として60か月です。
株式取得の場合は、資産・負債が買い手に直接移るわけではありません。連結会計上ののれんが生じても、買い手の税務上の資産調整勘定とは区別して確認します。
その後に合併を行う場合は、合併の区分に応じて資産調整勘定の引継ぎなどを別途判定します。契約で何を取得するかを確認し、事業譲受けと株式譲渡による取引の違いを踏まえて、税理士に相談しましょう。
譲渡側・譲受側の税金と消費税の注意点
事業譲渡では、譲受側ののれんの損金算入だけでなく、譲渡側にも税負担が生じ得ます。消費税は引き継ぐ資産や対価の内訳ごとに取り扱いが異なるため、双方の立場で確認しましょう。
譲渡側が内国法人の場合、資産を有償で譲渡した収益は、別段の定めがある場合を除き、その事業年度の所得計算上、益金に算入されます。譲渡収益の全額がそのまま税額になるわけではなく、費用なども含めた所得の計算が必要です。
消費税については、引き継ぐ資産を区分して確認します。例えば、設備工事会社が建物や機械とともに売掛金を引き継ぐ場合は、次のように取り扱いを分けます。
| 資産 | 消費税の取扱い |
|---|---|
| 事業用の建物・機械 | 原則として課税対象 |
| 土地・株式・売掛金 | 原則として非課税 |
参照:国税庁「事業用建物等の譲渡と消費税」「非課税となる取引」
ノウハウなどの無体財産権も、消費税上の資産に含まれます。譲受側は契約前に、建物・機械、売掛金、ノウハウなどの対価の内訳を確認し、課税仕入れに該当するか税理士に相談してください。
事業譲渡に伴う消費税と買い手の資金計画も参考に、支払額を検討しましょう。
買収前から申告までに何を準備する?
契約前に引き継ぐ対象と価格の根拠を確認し、譲受後は譲受日や会計上の償却額を基に税務申告を確認します。契約書案と評価資料を早めに税理士へ渡し、事業譲受けに伴うのれんの税務処理を相談しましょう。
契約前に何を確認する?
経営者や経理担当者は、引き継ぐ資産・負債と譲渡対価の内訳を整理し、価格の根拠となる評価資料を確認します。基本合意には、取引手法や調査前の譲渡対価予定額、従業員の処遇、最終契約までの予定と条件の調整方法を盛り込みます。
譲受側は財務・法務・事業・税務などの調査を通じて対価を精査し、発見事項や留保事項を最終契約前に再交渉します。特に、次の事項の処理が契約書案で明確になっているか確認しましょう。
- 譲渡側企業と経営者の間の役員借入・貸付
- 経営者保証の扱い
- 経営者の自宅など非事業用資産の扱い
譲受後から申告までに何を確認する?
経理担当者は譲受日、期末までの月数、会計上の償却額を整理し、資産調整勘定の計算と申告明細を確認します。会計と税務で金額が異なる場合の申告調整も、税理士に確認しましょう。
法人税申告では、事業年度に合う別表十六(十一)の様式を選びます。当期の月数は譲受日から事業年度末までの期間を基に確認し、当期の損金算入額を計算します。
よくある質問
Q. 事業の一部だけ買った場合も60か月で損金にできますか?
事業の一部を譲り受けた場合も、要件を満たして資産調整勘定が生じれば、原則60か月で損金に算入します。対象となる事業や移転する資産・負債を確認し、法令上の要件を満たすか税理士に相談してください。
Q. 会計上ののれんを10年で償却したら、税務上も10年ですか?
会計上の償却期間を10年とした場合も、資産調整勘定の税務計算は原則60か月です。会計上の償却額と税務上の損金算入額が異なるときは、申告上の調整が必要になります。
Q. 譲受対価が時価純資産を下回るときはどうなりますか?
一定の調整を経て、差額負債調整勘定が生じ、原則60か月で益金に算入する場合があります。会計上の負ののれんとは処理を区別し、該当するかどうかは税理士に確認してください。
まとめ
事業譲受けで支払った対価のうち、税務上の資産調整勘定に該当する部分は、原則として60か月にわたり損金に算入します。支払額の全額ではなく、引き継ぐ資産・負債の時価純資産を上回る部分について、法令上の調整を踏まえて判定します。
初年度の損金算入額は、譲受けの日から期末までの月数を使って計算します。計算方法は、国税庁の別表十六(十一)の記載の仕方も確認してください。
会計上ののれんの償却期間と税務上の60か月は一致しない場合があり、申告上の調整が必要になることもあります。また、株式取得では、通常、取得時に買い手の資産調整勘定は生じません。
契約前には、引き継ぐ資産・負債の範囲と時価、支払対価の根拠を整理し、税理士に税務処理を確認しましょう。申告時には、適用事業年度に合う法人税の別表を選ぶことも必要です。
取れる方法や必要な手続きは会社の状況によって変わります。判断に迷う場合は、事業承継・M&Aの支援内容も確認のうえ、税理士などの専門家に相談してください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。