メニュー
2026.10.6
- M&A
- 融資
事業譲渡の消費税で資金不足に?買い手の支払額と資金計画
事業譲渡による買収では、課税対象資産に係る消費税も支払資金に含める必要があります。仕入税額控除を受けられる場合でも、決済時に売り手へ支払う金額が減るわけではないため、買収価格と必要資金を分けて見積もることが資金繰りの基本です。
「買収価格5,000万円なら、5,000万円を用意すれば足りる」と考えると、税別の契約では消費税や付随費用によって資金不足になる可能性があります。買い手は契約に基づく税込み代金を売り手に支払い、売り手は消費税の申告・納付を行います。ただし、消費税の課税対象は譲り受ける資産によって異なり、譲渡価格の全額に同じ税率を掛けるわけではありません。
資金計画では、決済時の支出と、後日の納税額減少・還付を分けて考えます。本記事では、資産別の税区分、消費税・諸費用を含む必要資金の計算、控除・還付までの資金繰り対策を確認します。控除の可否や支払額は、契約前に税理士などの専門家へ相談してください。

目次
事業譲渡で消費税がかかる資産・かからない資産
事業譲渡では、建物・設備・のれんなどは原則として消費税の課税対象となり、土地や売掛金などは原則非課税です。買収後の資金繰りを見据え、資産ごとの税区分と譲渡対価を確認して支払資金を見積もります。
建物・設備・在庫・のれんの税率はどうなる?
2026年10月7日時点では、建物・機械設備・車両・備品・通常の商品在庫は原則10%です。飲食料品の在庫は軽減税率の対象なら8%ですが、酒類などは対象外となります。
営業権・のれんも、国内で対価を得て譲渡する場合は原則課税で、税率は10%です。住宅用建物も売却は原則課税となり、住宅家賃の非課税とは扱いが異なります。
土地・借地権・売掛金などは原則非課税
土地・借地権など土地上の権利、株式・有価証券、金銭債権は原則非課税です。売掛金も金銭債権に含まれるため、設備や商品在庫とは分けて記載します。
資産明細は、次の区分を使って作成します。譲渡対価欄には、各資産に配分した金額を記入してください。
| 資産名 | 譲渡対価 | 税区分 | 税率 |
|---|---|---|---|
| 建物・機械設備・車両・備品 | 資産別の配分額 | 原則課税 | 10% |
| 通常の商品在庫・酒類 | 資産別の配分額 | 原則課税 | 10% |
| 軽減税率対象の飲食料品在庫 | 対象在庫の配分額 | 課税 | 8% |
| 営業権・のれん | 営業権等の配分額 | 原則課税 | 10% |
| 土地・借地権など | 資産別の配分額 | 原則非課税 | 適用なし |
| 株式・有価証券・売掛金など | 資産別の配分額 | 原則非課税 | 適用なし |
一括価格でも資産ごとの対価配分が必要
一括価格で合意する場合も、課税・非課税資産ごとの対価配分が必要です。土地・建物は、時価比率や固定資産税評価額等による合理的な区分を検討します。
買い手は、契約書・資産明細・請求書の金額と税区分をそろえてください。配分方法や個別資産の税務上の扱いは、税理士に確認して進めましょう。
買収価格5,000万円なら必要資金はいくら?消費税を含めた計算例
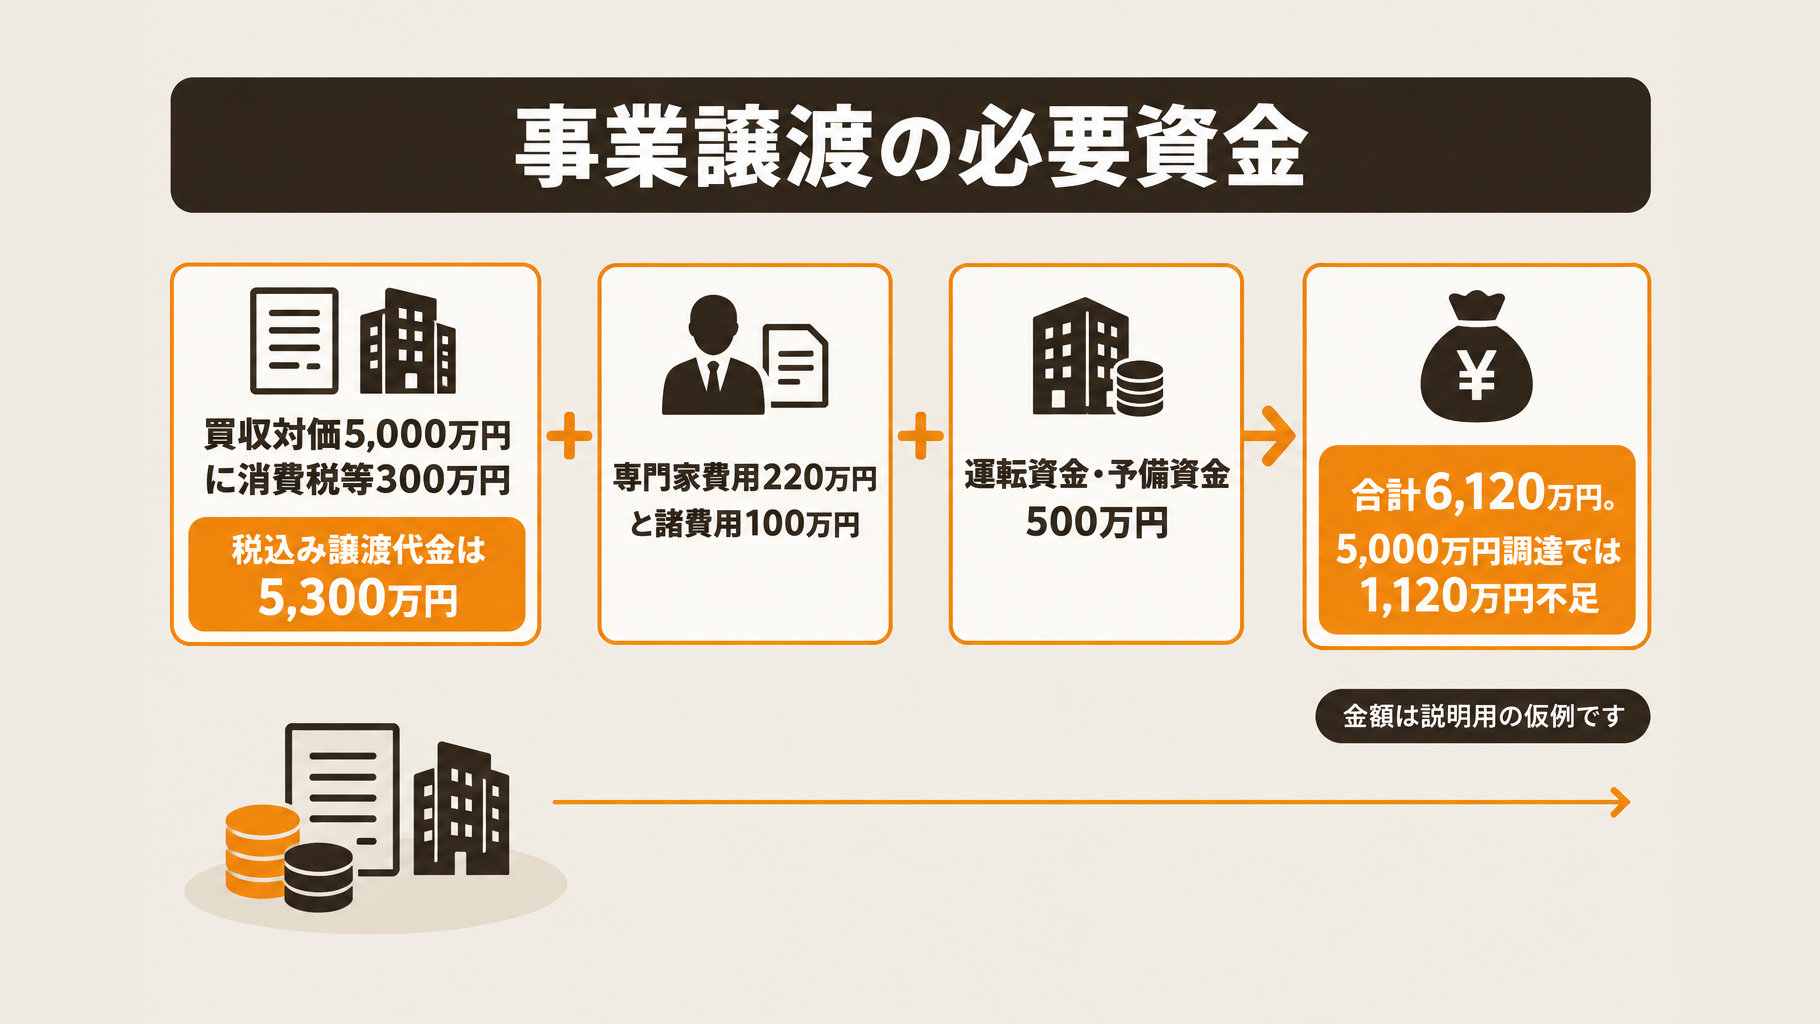
事業譲渡で買収価格が5,000万円の場合、以下の仮例では消費税や諸費用、運転資金を含めて6,120万円の確保が必要です。買収後の資金繰りまで見据え、売り手への支払額と、それ以外の支出を分けて計算します。
資産別の税率から税込み譲渡代金を計算する
債務引受なし、消費税等を加える前の譲渡対価合計5,000万円とすると、売り手への税込み支払額は5,300万円です。2026年10月7日時点の税率・区分に基づき、資産別に次の順で計算します。
- 土地2,000万円は非課税として、消費税を加算しません。
- 建物1,000万円、設備800万円、食品以外の商品在庫400万円、営業権800万円は、課税対象資産として消費税・地方消費税の合計10%を適用します。
- 課税対象の合計は3,000万円で、3,000万円×10%=消費税等300万円となります。
- 譲渡対価5,000万円に消費税等300万円を加え、税込み支払額は5,300万円となります。
諸費用と運転資金を加えると、確保する資金は6,120万円
税込み譲渡代金に、専門家費用、決済時諸費用、引継ぎ後の運転資金・予備資金を加えると、合計は6,120万円です。内訳は次のように仮置きします。
| 項目 | 金額 |
|---|---|
| 税込み譲渡代金 | 5,300万円 |
| 仲介・DD・契約支援費用 | 税抜200万円+税20万円=220万円 |
| 登記・印紙等の決済時諸費用 | 100万円 |
| 運転資金・予備資金 | 500万円 |
| 必要資金合計 | 6,120万円 |
計算は5,300万円+220万円+100万円+500万円=6,120万円となり、買収対価5,000万円だけの調達では1,120万円不足します。各金額は説明用の仮置きであり、費用相場を示すものではありません。
自社案件に置き換えるための計算式
自社の必要資金は、資産別の対価と税額を合計し、税込みの費用や運転資金を加えて算出します。軽減税率8%の対象資産が含まれる場合は、10%対象資産と分けて計算してください。
税込み譲渡代金=資産別対価合計+10%対象資産の税額+8%対象資産の税額
必要資金=税込み譲渡代金+税込み専門家費用+決済時諸費用+運転資金・予備資金
将来の控除・還付見込額は、決済時の必要資金から差し引きません。実際の資産別対価と見積額に置き換え、税区分や税額の最終確認は税理士などの専門家に相談してください。
仕入税額控除・還付はいつ資金繰りに反映できる?
仕入税額控除は申告で反映され、資金繰りへの効果は、その後の納税額の減少または還付金の入金として現れます。事業譲渡の決済時には税込み代金を支払うため、将来の控除・還付見込額を決済資金から差し引かないようにしてください。
買収時に払った消費税は全額控除できる?
全額控除できるとは限らず、買い手の課税・免税の区分や、原則課税・簡易課税の適用状況で扱いが異なります。免税事業者は、購入時に負担した消費税の還付申告ができません。
原則課税では、帳簿と適格請求書等の保存に加え、取得資産の用途や課税売上割合などの確認が必要です。簡易課税は、実際に取得時に払った消費税額をそのまま控除する計算ではありません。買収前に自社の適用方式を税理士に確認しましょう。
決済から納付・還付まで、資金はどう動く?
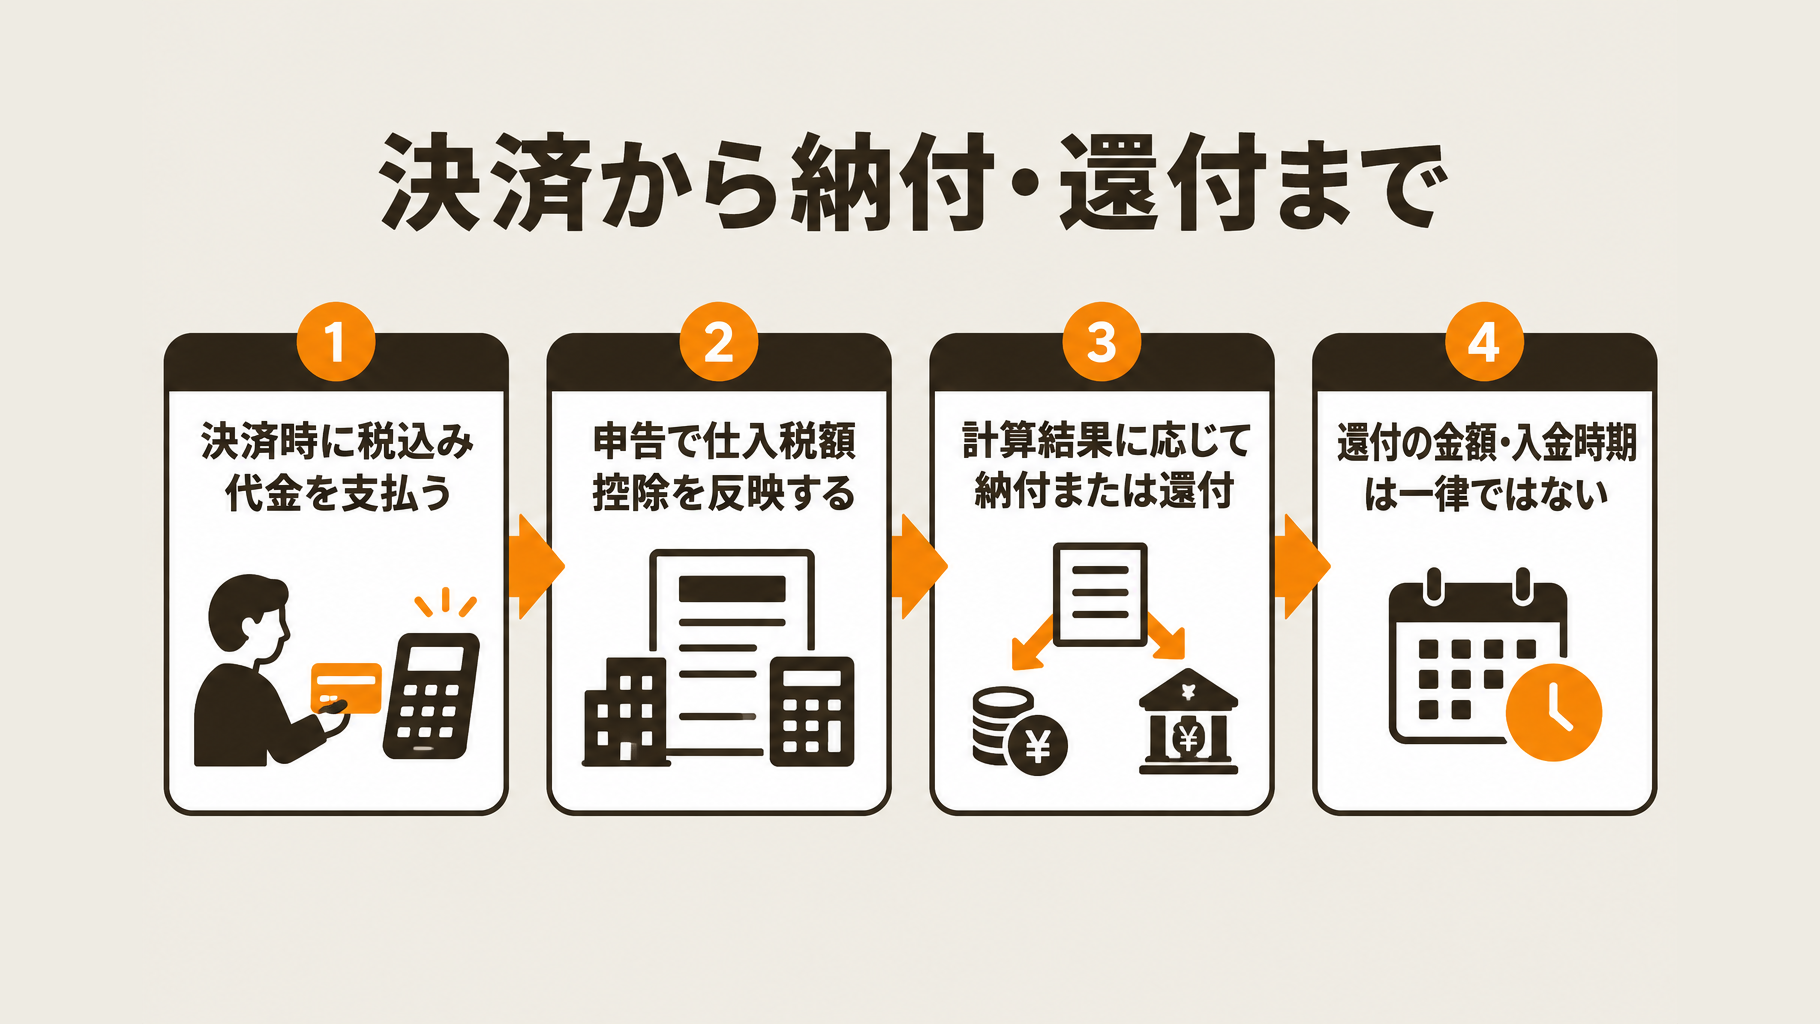
決済時に支払い、申告で控除を反映し、計算結果に応じて納付または還付となります。控除できても、支払った税額がそのまま現金で戻るとは限りません。
| 時点 | 資金への影響 |
|---|---|
| 決済 | 税込み代金を支払う |
| 申告 | 控除を反映し、納付・還付額を計算 |
| 納付または還付 | 納税額が減少、または還付金が入金 |
還付の有無・金額・入金時期は一律ではないため、確定した入金として扱わないでください。控除できない消費税と、控除まで一時的な立替負担となる消費税を分け、申告時期と資金への反映見込みを税理士に確認しましょう。
税込・税別で支払額は変わる?契約前に確認するポイント
同じ提示金額でも、税込か税別かで事業譲渡の支払額は変わります。買い手は契約前に消費税の扱いを明確にし、決済に必要な金額を確認してください。
税込価格に消費税を二重で上乗せしない
税込で合意した金額に、さらに10%を加える必要はありません。税別の場合は、課税対象資産の対価に税率に応じた消費税を加えて支払額を確認します。
2026年10月7日時点の参考情報に基づくと、10%対象部分の内税額は「税込金額×10/110」、8%対象部分は「税込金額×8/108」で計算します。非課税資産を含む一括価格全体には適用せず、資産別に配分した税込金額から税額を求めます。
契約書・資産明細・請求書を照合する
契約前には、契約書案・資産明細・請求書の発行予定内容を照合し、金額と税区分をそろえてください。買い手が確認する事項は次のとおりです。
- 総額が税込か税別か、消費税別途の記載があるか。
- 資産ごとの対価配分、税率、消費税額が一致しているか。
- 決済までの在庫変動などに伴う価格調整があるか。
- 請求書の記載内容と、仕入税額控除に必要な書類の受領予定を確認したか。
価格調整がある場合は、調整後の消費税を含む支払額も確認し、資金繰りの見積もりに反映します。対価配分や税額に不明点があれば、契約締結前に税理士などへ相談してください。
事業譲渡の消費税で資金不足を防ぐ資金計画
買い手は、消費税を含む決済資金と、引継ぎ後の運転資金・予備資金を確保する計画を立てます。将来の控除・還付見込額は決済時の必要資金から差し引かず、支出と入金を時系列で管理してください。
決済までに資金調達と支払い予定をそろえる
決済前には、必要な支払額を見積もり、自己資金と借入で支払日までに賄えるか確認します。融資は承認の有無だけでなく、実行日と対象となる費用まで金融機関に確認してください。
- 譲受資産の明細と税区分を確認します。
- 税込み譲渡代金、税込み専門家費用、諸費用を見積もります。
- 引継ぎ後の売上回収と支払い予定から、運転資金を試算します。
- 自己資金を使える日・借入等の入金日を、決済日と照合します。
- 決済後は実際の入出金を反映し、資金繰り表を更新します。
月別資金繰り表には、以下の項目を記入します。既存事業の入出金も含め、会社全体の現金残高を確認してください。
| 記入項目 | 確認する内容 |
|---|---|
| 月初残高 | 前月から繰り越す現金・預金 |
| 入金予定 | 売上回収、借入、還付の予定額・日付 |
| 買収関連支出 | 税込み代金、専門家費用、諸費用 |
| 継続支出 | 給与、仕入代金、家賃、税金など |
| 月末残高 | 月初残高+入金-支出 |
控除・還付が遅れても資金が尽きないか確認する
通常の見通しに加え、売上回収や還付が遅れる場合も試算します。決済後も給与、仕入代金、家賃などの支払いは続くため、控除・還付の効果を見込む前の現金残高で支払えるか確認してください。
不足が見込まれる場合は、決済前に追加調達や支払条件を協議します。税理士には税区分・控除要件を、金融機関には融資額・実行時期を確認し、資金計画を固めましょう。
よくある質問
Q. 事業譲渡の代金全体に消費税10%がかかりますか?
全額一律ではなく、資産別に税率・非課税を区分します。2026年10月7日時点では、建物・設備は原則10%、軽減税率対象の飲食料品在庫は8%、土地などは非課税です。
Q. のれんにも消費税はかかりますか?
国内で対価を得て譲渡される営業権・のれんは、原則として課税対象です。買い手は、のれんに係る消費税も支払資金に含めて見積もります。
Q. 仕入税額控除を受けられるなら、消費税分の調達は不要ですか?
不要にはならず、決済時には消費税を含む支払資金が必要です。後日の納税額減少・還付とは分けて資金繰りを考え、控除の可否や金額は税理士に確認してください。
Q. 株式譲渡でも同じ資金計算になりますか?
株式の譲渡は原則非課税で、事業譲渡とは消費税の扱いが異なります。ただし、専門家費用などは別途、消費税を含めた支払額を確認してください。
まとめ
事業譲渡による買収では、買収価格に消費税・諸費用・運転資金を加えて必要資金を見積もります。資産ごとの税区分と、税込・税別の契約条件を確認しましょう。将来の控除・還付見込額は決済資金から差し引かず、入出金の時期を踏まえて資金繰りを管理してください。
まず資産明細を取得し、税込み支払額を試算したうえで、税理士・金融機関に確認しましょう。会社の状況によって取れる方法や必要な手続きは変わるため、判断に迷う場合は事業承継・M&Aの支援内容も参考に、税理士など専門家へ相談してください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。