メニュー
2026.10.5
- M&A
中小企業M&Aで表明保証保険は使える?補償範囲と導入判断
中小企業のM&Aでも、表明保証保険は利用できます。小規模案件向けの商品や仲介サービスに付帯する保険もあり、大企業の買収だけに使われるものではありません。表明保証保険とは、M&A契約で売り手が保証した事実に違反があった場合に、保険契約の範囲内で損害や補償責任をカバーする保険のことです。
利用できる商品や加入条件は、案件規模・取引内容・利用する仲介サービスなどで異なります。買収後に発覚するリスクへの備えとして、まずは自社の案件で利用できる保険があるかを確認しましょう。
表明保証とは、売り手が財務・税務・労務などについて一定の事実を保証することです。買主用では、対象となる表明保証違反による損害を買い手が保険会社へ直接請求できます。一方、売主用は、売り手が負う補償責任を保険でカバーする仕組みです。
買収後の損失がすべて補償されるわけではないため、契約条件の確認が欠かせません。この記事では、補償される範囲や対象外となる損失、費用、加入の流れを確認し、自社で導入を検討する際の疑問を解消します。最終的な判断は、税理士などの専門家に相談してください。
目次
表明保証保険はどこまで補償される?
中小企業のM&Aで使う表明保証保険は、買収前の事実に関する表明保証違反と、その違反による損害を保険契約の範囲で補償します。買収後に発生した損失がすべて対象になるわけではありません。
財務・税務・労務など、補償対象となる主な項目
財務諸表・会計帳簿、公租公課、人事労務のほか、株式の権利や訴訟なども対象となり得ます。ただし、商品・プランによって補償項目は異なります。
たとえば「未払賃金はない」と保証されていたのに、買収後に買収前の未払残業代が発覚した場合、その違反による損害が補償対象となり得ます。未払残業代の存在だけでなく、保険対象の表明保証に違反しているかを確認します。
| 項目 | 対象となり得る内容 | 確認事項 |
|---|---|---|
| 財務 | 財務諸表・会計帳簿の正確性 | 対象となる書類・期間 |
| 税務 | 公租公課に関する表明保証 | 対象税目・期間 |
| 労務 | 人事労務に関する表明保証 | 未払賃金などの扱い |
| 株式 | 株式の権利に関する表明保証 | 対象となる権利 |
| 訴訟 | 訴訟に関する表明保証 | 対象範囲・除外事項 |
| 資産 | 資産に関する表明保証 | 対象資産・権利 |
| 重要契約 | 重要契約に関する表明保証 | 対象となる契約 |
上表は中小企業庁の資料にある補償項目をもとにした確認用の一覧です。実際の対象範囲は保険契約で確認してください。
契約書の表明保証がすべて保険対象になるわけではない
M&A契約と保険契約では、対象範囲が一致しない場合があります。買い手は両契約を照合し、個別の除外事項・支払限度額・補償期間を確認する必要があります。
知的財産の扱いも商品によって異なり、一律に対象外とはいえません。補償範囲の最終判断は、税理士や弁護士、保険会社などに相談してください。
補償されない損失と、買収前に確認したい注意点
中小企業のM&Aで表明保証保険を使う場合も、既知の問題や買収後の経営失敗による損失は原則として補償されません。買い手は、対象外の事項と自己負担額、補償の上限・期間を買収前に確認する必要があります。
すでに把握している問題は原則として対象外
クロージング(取引実行)前に知っていた違反や、既知の事情から合理的に予期できる違反は、原則として対象外です。DD(買収前の調査)で発見した未払残業代などは、価格調整・是正・個別補償での対応を検討します(経済産業省の報告書)。
業績予測の未達や買収後の経営失敗は別のリスク
将来の売上・利益予測が外れただけでは、通常は補償対象になりません。買収後の損失は、表明保証違反による損害か、事業上の損失かを区別して検討します。
| 対象となり得る損失 | 原則対象外の損失 |
|---|---|
| 買収前に知らなかった労務上の違反による損害 | DDで把握した未払残業代 |
| 財務の表明保証違反による損害 | 業績予測の未達や経営失敗による損失 |
免責金額・補償上限・補償期間にも制限がある
免責金額は自己負担部分、補償上限は保険金の最大支払額です。買収代金全額が当然に補償されるわけではなく、補償期間にも制限があります。
売り手の契約上の補償上限と、保険の補償上限は別に設計できる場合があります。買収前に両者の条件を照合し、対象外の損失や免責部分を誰が負担するか、税理士・弁護士などの専門家に相談して決めてください。
表明保証保険の費用はいくら?見積もりで確認する条件
表明保証保険の費用は、案件ごとの見積もりで確認します。中小企業の買い手は、保険料に加え、DD費用や自己負担額も含めて予算を検討してください。
保険料は案件規模や補償条件によって変わる
保険料は、案件規模、補償上限・範囲、対象会社の事業・リスク、DD(買収前の調査)の内容などによって変わります。中小企業向けの一律相場として金額や料率を示すことはできず、自社の案件条件を伝えて見積もりを依頼する必要があります。
見積もりでは、保険料以外の費用も確認してください。DD費用に加え、その他の費用が提示された場合は、内訳と支払条件を確認し、必要な総額を把握します。
保険料だけでなく、自己負担と補償の広さを比較する
複数の見積もりは、自己負担と補償条件をそろえて比較してください。保険料が低くても、免責金額が大きい場合や除外事項が多い場合は、買い手に残る負担が異なります。
| 比較項目 | 確認する条件 | 見積もりA | 見積もりB |
|---|---|---|---|
| 保険料 | 金額・支払条件 | 記入 | 記入 |
| 免責金額 | 自己負担額・累計方式か | 記入 | 記入 |
| 個別請求の最低金額 | 設定の有無・金額 | 記入 | 記入 |
| 補償上限 | 支払限度額 | 記入 | 記入 |
| 補償期間 | 対象事項ごとの期間 | 記入 | 記入 |
| 除外事項 | 補償されない事項 | 記入 | 記入 |
Marshが示す免責の目安は企業価値の1~2%相当の累計額ですが、中小案件の統一基準ではありません。実際の自己負担は、各商品の最新資料と見積条件で確認してください。
仲介付帯型も、別途保険料の有無だけでなく、サービス料金と補償条件を確認します。費用と買収後に残る負担を比較し、最終判断は税理士や保険の専門家に相談してください。
自社のM&Aで表明保証保険を導入すべきか
中小企業のM&Aで表明保証保険を導入するかは、売り手から補償を回収できる見込みと、保険の費用・自己負担を比べて判断します。自社案件が次のどの状況に当てはまるかを確認し、契約条件と併せて検討してください。
| 状況 | 確認事項 | 次の一手 |
|---|---|---|
| 売り手の補償能力に不安がある | 売却後の資力、必要な補償額 | 買主用保険の見積もりを取る |
| 売り手が補償責任を抑えたい | 責任範囲、契約上の補償上限 | 保険と併せて残る責任を明確にする |
| DDで具体的な問題が見つかった | 問題の内容、損失額、是正の可否 | 価格調整・是正・個別補償を検討する |
| 小規模案件で費用負担が重い | 保険費用と補償の回収可能性 | 小規模向け商品や代金留保を比較する |
売り手の補償能力に不安がある場合
売却後に十分な補償を受けられるか不安がある場合は、買主用保険が検討候補になります。買い手が保険会社へ直接請求できるため、見積もりを取り、必要な補償上限と自己負担を確認してください。
売り手が売却後の補償責任を抑えたい場合
責任範囲や補償上限が交渉の争点なら、保険の利用と売り手の契約上の責任を併せて検討します。加入だけで売り手の責任が消えるわけではないため、保険対象外や免責部分を誰が負担するか、契約で明確にしましょう。
DDで具体的な問題が見つかっている場合
既知の問題を保険で解決しようとせず、価格調整、クロージング前の是正、個別補償を先に検討してください。DDで判明した未払残業代などは原則として保険対象外となるため、既知の問題への手当てを別途決める必要があります。
案件が小さく、費用負担が重い場合
小規模案件向け商品や仲介付帯型を含め、保険を使わない場合とも比較してください。補償条項や代金の一部留保で補償原資を確保する案も並べ、費用と実際の回収可能性を確認します。
複数の状況に当てはまる案件もあります。税理士や弁護士、保険の専門家に相談し、保険・売り手の責任・代金留保でどの損失に備えるかを決めましょう。
加入には何が必要?DDから保険契約までの進め方
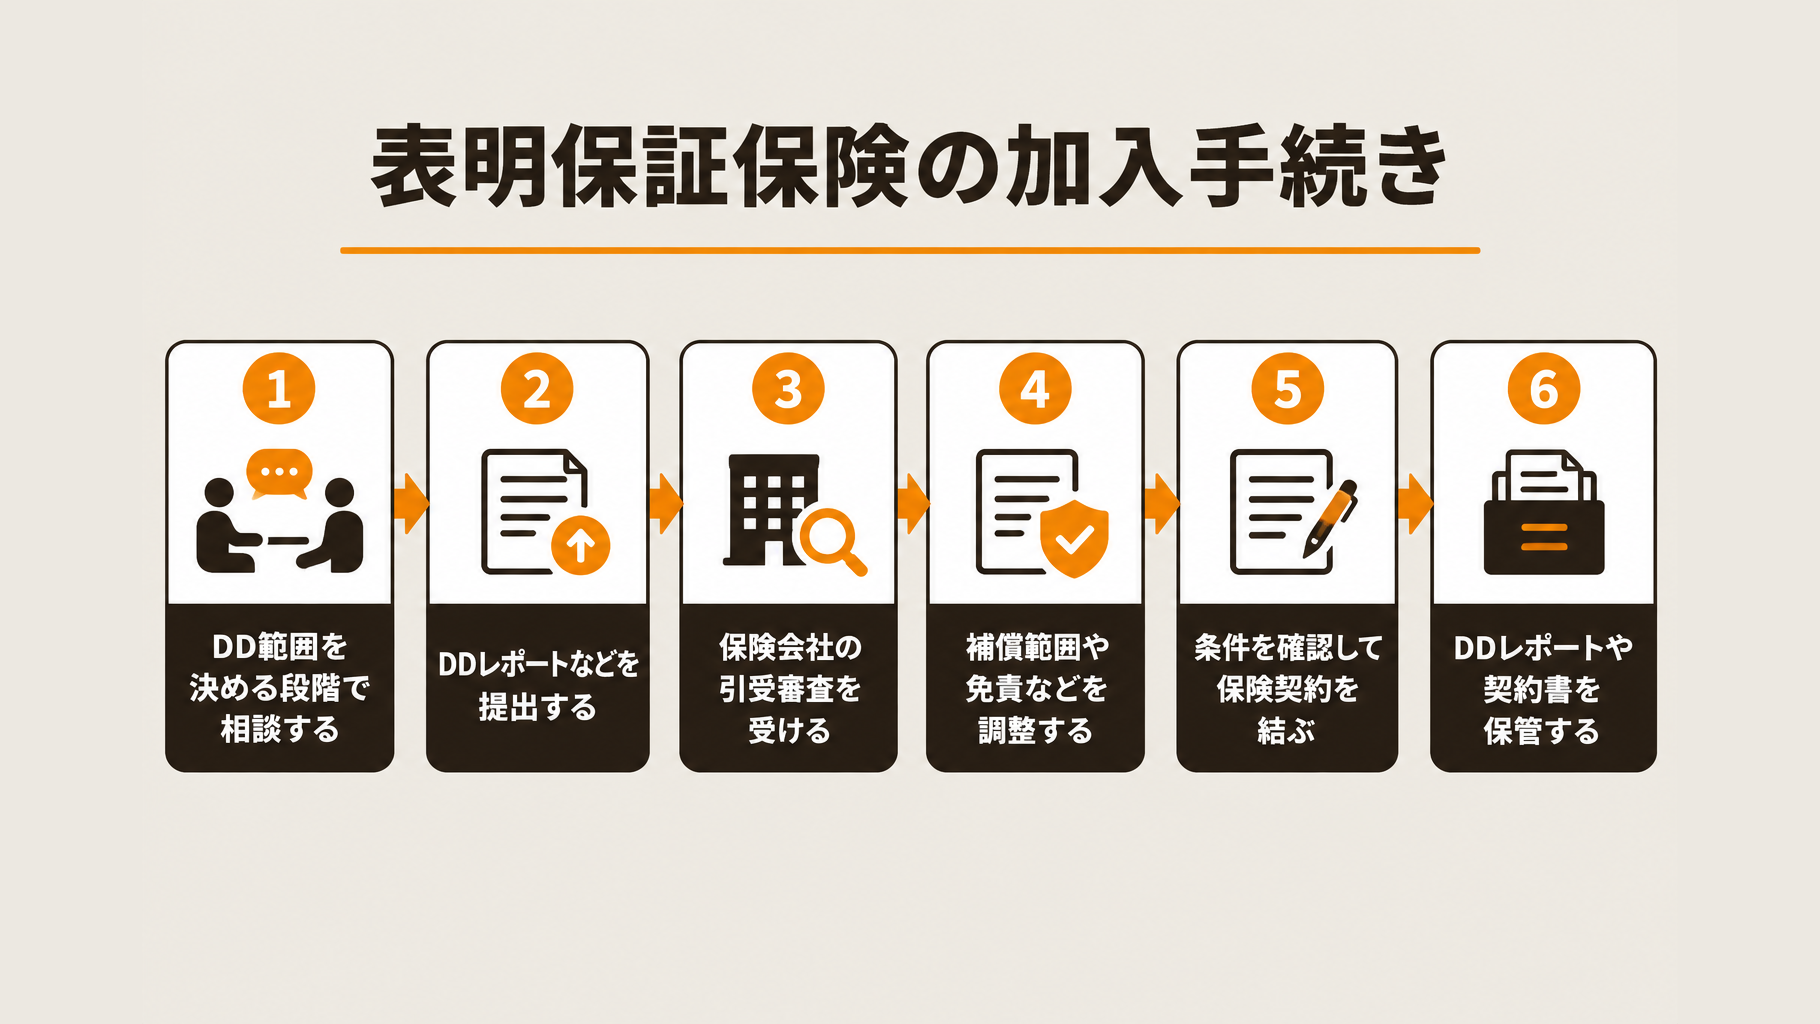
表明保証保険の加入は、DD(買収前の調査)と並行して相談を始め、資料の提出、引受条件の確認、保険契約へと進めます。中小企業の買い手も、買収の日程に合わせて必要資料と審査の進め方を確認しましょう。
DDと並行して、早めに保険の相談を始める
M&Aの検討初期に保険会社などへ案件概要を共有し、利用可能性・必要資料・所要期間を確認します。DDが終わってからではなく、調査範囲を決める段階で希望する補償範囲とのずれを確かめましょう。
例えば、税務や労務の補償を希望する場合は、その分野をDDでどこまで調べる予定かを伝えます。相談時には、次の事項を確認してください。
- 自社の買収案件で利用できる商品があるか
- 提出資料と、引受審査・契約までに必要な期間
- 希望する補償に対してDDの範囲が不足していないか
DDレポートや契約書案を提出し、引受条件を確認する
通常は、DDレポート等を提出して保険会社の引受審査を受けます。M&A契約書案も共有し、追加質問への回答を通じて、補償対象・除外事項・免責金額・支払上限・補償期間を詰めていきます。
契約前には、M&A契約の補償条項と保険条件を照合してください。売り手が保証する事項でも保険対象とは限らないため、どちらでも補償されない損失が残らないか、税理士や弁護士などと確認しましょう。
仲介付帯型でも、DDが不要になるわけではない
仲介サービスに保険が付く場合も、DDは必要です。経済産業省の中小M&A関連資料では、案件ごとの引受審査がなくても、保険金請求時に外部専門家のDDレポートを求める商品例が示されています。
DDは買収可否・価格・契約条件を判断する調査であり、保険では代替できません。契約後もDDレポートや契約書などを保管し、請求に必要な資料、通知先・期限・方法を保険条件で確認しておきましょう。
よくある質問
Q. 赤字の中小企業でも表明保証保険に加入できますか?
赤字であることだけで、加入の可否を一律には判断できません。中小企業のM&A向けの商品もありますが、商品条件や案件ごとの審査の有無を確認し、自社の案件が対象になるか保険会社などに相談してください。
Q. 保険料は買い手と売り手のどちらが負担しますか?
保険の契約者と費用負担の取り決めは分けて確認してください。買主用・売主用では請求や補償の仕組みが異なるため、どちらの保険を契約するかと併せて、誰が保険料を負担するかを当事者間で確認しましょう。
Q. DDで見つかった未払残業代は補償されますか?
DD(買収前の調査)で見つかった未払残業代など、買収前に把握していた問題は原則として補償対象外です。保険での補償を前提にせず、価格調整や売り手による個別補償を検討し、契約への反映は弁護士などの専門家に相談してください。
Q. 仲介サービスに保険が付いていれば、別途確認は不要ですか?
保険が付帯していても、被保険者、補償範囲、支払上限、免責、DD要件、請求条件の確認が必要です。案件ごとの審査がない商品でも、請求時に外部専門家のDDレポートを求める例があるため、買収前に必要な調査と書類を確認してください。
まとめ
中小企業のM&Aでも表明保証保険は利用できますが、加入条件は商品・案件ごとに異なります。導入を判断する際は、補償範囲・対象外事項・免責金額・支払限度額・補償期間・費用を確認しましょう。
買収前に把握した問題は、価格調整や個別補償などで別途対処する必要があります。保険はDDの代わりにはならないため、買収可否や契約条件を判断するための調査は欠かせません。
検討を進める際は、案件概要、DDの実施状況、希望する補償条件を整理し、保険会社・保険仲介会社やM&Aの専門家へ相談しましょう。会社の状況によって取れる方法や必要な手続きは変わるため、判断に迷う場合は、事業承継・M&Aの支援内容も参考に、税理士など専門家へ相談してください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。