メニュー
2026.10.12
- M&A
- 事業承継
従業員承継の株式譲渡はどう進める?価格と支払いの注意点
従業員承継で株式を譲渡する際は、売却価格・購入資金・株式を移す時期を調整します。後継者が払える金額と、税務上問題のない価格は分けて検討する必要があります。
本記事では、非上場株式会社の現経営者個人から後継者個人への株式売買を対象に、価格・資金計画・契約・譲渡手続き・税務を順に確認します。持株会社による購入や発行会社の自己株式取得は、手続き・税務が異なります。
目次
株式を渡すことと、社長を交代することは別の手続き
株式譲渡は株主としての権利を移す手続きであり、代表取締役の交代とは区別します。株式取得と役員・代表者変更の時期を調整し、経営を引き継ぐ日程を決めましょう。
誰が何株持っているか、後継者に何株渡すか
まず次の書類で、株主構成と株式の条件を確認します。親族などへの株式の分散も確認してください。
- 株主名簿:株主ごとの保有株式数を確認します。
- 定款:譲渡制限、種類株式、株券発行の定めを確認します。
- 株式に関する資料:発行済株式数と、実際の株券発行の有無を確認します。
後継者に渡す株数は、経営に必要な議決権から検討します。普通決議の過半数と、特別決議の原則として出席株主の議決権の3分の2以上では要件が異なるため、会社法と定款を踏まえ、税理士や弁護士などに確認しましょう。
従業員に売る株式の価格はいくらにする?
従業員への事業承継で株式を譲渡する価格は、会社の資産や収益力を評価し、税務上の問題も確認したうえで交渉して決めます。後継者の購入予算だけで決めず、株式価値の算定根拠を用意しましょう。
純資産・収益力・将来の利益から株式価値を検討する
株式価値は、純資産や収益力、将来のキャッシュフローから検討します。会社の状況や評価目的に応じて方法を選び、単一の算定結果だけで価格を決めないことが大切です。
| 評価方法 | 考え方 |
|---|---|
| 時価純資産価値法 | 資産・負債を時価で評価し、差額を見る |
| DCF法 | 将来のキャッシュフローを現在価値に換算する |
| 類似企業比較法 | 類似する企業の株価や財務指標と比較する |
各方法の考え方は、中小企業庁の企業価値評価資料も参考になります。価格の根拠を説明できるよう、評価基準日、使用した決算資料、算定方法、交渉経緯を残してください。
「後継者が払える額」と「税務上の適正な価格」を分ける
支払能力と税務上の適正な価格は別々に検討します。資金不足を理由に安易に値下げすると、低額譲渡による課税問題が生じる可能性があります。まず株価を検討し、その後に融資や支払条件で購入可能性を調整しましょう。
売買価格と相続・贈与税の評価額は同じとは限らない
交渉で決める売買価格と、相続・贈与税の評価額は同じとは限りません。非上場株式の税務評価では、会社規模や取得者の支配力に応じ、類似業種比準方式・純資産価額方式・配当還元方式などを使い分けます。
経営支配権を取得する後継者が、少数株主向けの配当還元方式を当然に利用できるわけではありません。価格を合意する前に、税理士へ評価方法と税務上の価格の妥当性を確認してください。
後継者は株式購入資金をどう用意する?返済額の計算例
従業員に株式を譲渡して経営を引き継ぐ際は、後継者の自己資金と融資で購入資金を用意する計画を立てます。オーナー経営者と後継者は、購入時の資金だけでなく、承継後の収入から返済を続けられるかも確認しましょう。
自己資金と融資で、購入時に必要な資金を整理する
必要な資金は、株式代金と専門家報酬などの諸費用の合計で把握します。後継者が用意できる自己資金を差し引き、融資で補う金額を算出してください。
日本政策金融公庫の事業承継向け融資などに加え、個人で株式を取得する後継者は、経営承継円滑化法の認定による金融支援も確認対象です。制度を利用できる場合でも審査があり、融資が確約されるわけではありません。
株価3,000万円の場合、毎年いくら返せばよい?
次の仮定では、年間の元金返済額は250万円、初年度の利息は50万円で、初年度の返済額は合計300万円です。毎年同額の元金を返す「元金均等返済」を想定しています。
| 項目 | 仮定・計算結果 |
|---|---|
| 株式購入代金 | 3,000万円 |
| 自己資金 | 500万円 |
| 借入額 | 3,000万円-500万円=2,500万円 |
| 返済条件 | 10年・年2%・元金均等・年1回返済 |
| 年間元金返済額 | 2,500万円÷10年=250万円 |
| 初年度利息 | 2,500万円×2%=50万円 |
| 初年度返済額 | 250万円+50万円=300万円 |
金利年2%などは計算用の仮定で、実際の返済額は返済方式・頻度・融資条件によって変わります。専門家報酬などの諸費用は、この購入資金とは別途必要です。
役員報酬や配当で無理なく返済できるか
返済に回せる額は、税引後の役員報酬から生活費などを差し引いて確認します。配当は会社の業績・資金繰り・分配可能額に左右されるため、毎年確実に受け取れる前提にしないでください。
資金が足りなければ、借入条件・譲渡時期・取得株数・分割払いの可否を再検討しましょう。最終的な資金計画は、税理士や金融機関に相談して判断してください。
株式代金を分割払いにするときの契約上の注意点
従業員に株式を分割払いで譲渡する場合は、支払条件と株式を移す時期、未払い時の扱いを契約書に明記します。中小企業庁の公表事例でも、株式譲渡代金の分割払いが履行されなかったトラブルが示されています。
支払時期と株式を移す時期を明確にする
代金の分割払いと株式の段階的な譲渡は別です。売主と後継者で、支払いと経営権の移転をどう組み合わせるか決め、次の項目を確認しましょう。
- 総額、頭金、各回の支払額・期日、利息の有無・条件、振込先を定めます。
- 株式移転日、株主名簿の書換日、議決権・配当が誰に帰属するかを明記します。
| 株式の移し方 | 未回収リスク・経営権への影響 |
|---|---|
| 先に全株式を移す | 経営権を渡した後も未収代金が残ります。 |
| 段階的に移す | 売主に株式・議決権が残ります。 |
未払い・退任・死亡が起きた場合に備える
支払いが滞った場合の請求方法と、契約を解除する場合の精算方法を決めておきます。死亡や退任などで予定どおりに承継が進まない場合も、代金と株式の扱いを確認してください。
- 遅延損害金、残額を一括請求する条件、担保・保証を検討します。
- 解除条件と、解除時の株式返還・既払金の精算方法を定めます。
- 売主・買主の死亡、後継者の退任、倒産時の支払い・株式の扱いを確認します。
「信頼できる従業員だから」という理由で回収対策を省略しないことが大切です。担保や解除条項の有効性・実行可能性は、契約締結前に弁護士へ個別に確認してください。
株式譲渡の契約から名義変更まで、どう進める?
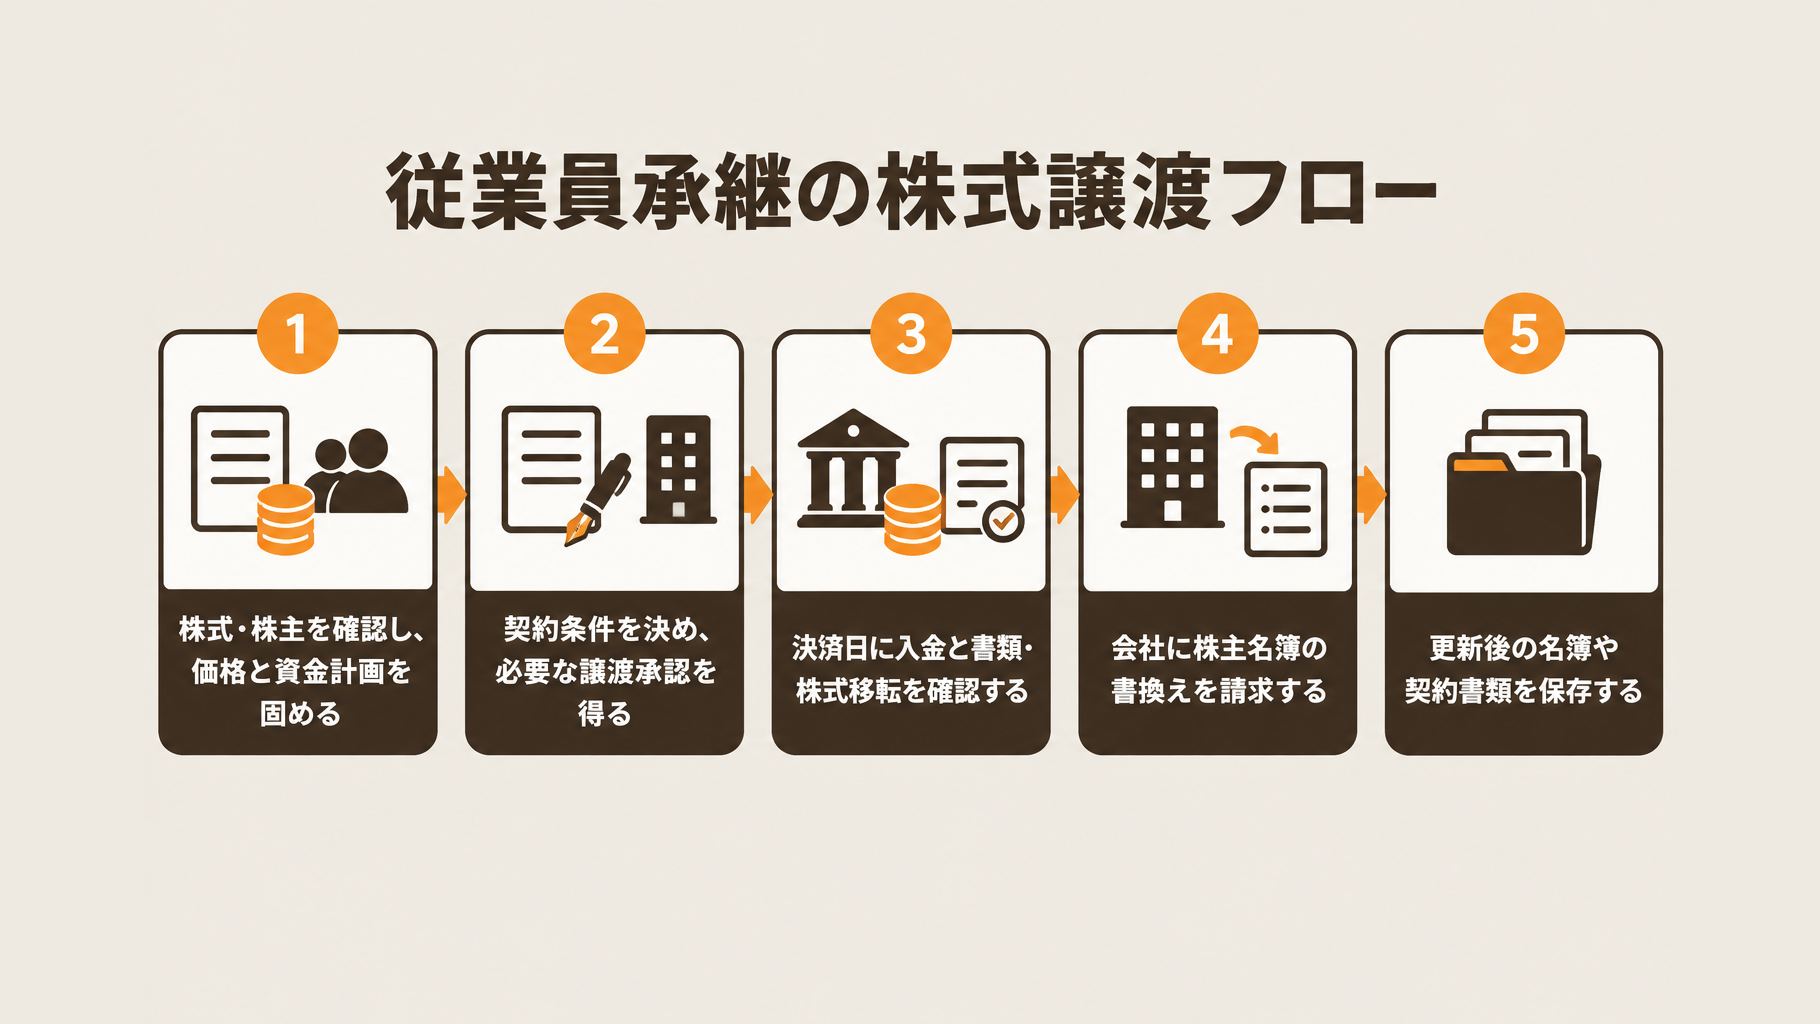
後継者となる従業員への株式譲渡は、契約条件を確定し、必要な譲渡承認を得て、決済・株式移転、株主名簿の書換えへ進めます。代金の入金確認だけで終わらせず、会社側の手続きまで予定に組み込みましょう。
契約締結と譲渡承認の段取りを決める
株式・株主の確認、価格と資金計画を固めた後に、譲渡する株数や決済日などの契約条件を確定します。譲渡制限株式では、定款等に従った会社の承認が必要です。
会社法では、承認機関は原則として株主総会、取締役会設置会社では取締役会ですが、定款に別段の定めがある場合もあります。契約締結と承認取得の前後関係を決め、例えば契約後に承認を得る場合は、承認取得を決済の条件とすることを検討します。
決済日に代金支払いと株式移転を確認する
決済日には、契約で定めた支払額の入金と、必要書類の受渡し、株券の取扱いを確認します。株券発行会社かどうかで移転手続きが異なるため、事前確認が必要です。
融資実行や承認取得が決済日までに間に合うよう、売主・後継者・会社・金融機関の予定を調整します。入金確認と書類の受渡しを誰が担当するかも、事前に決めておきましょう。
株主名簿を書き換え、関係書類を保存する
株式移転後は、会社に株主名簿の書換えを請求し、更新内容を確認します。書換えは、後継者が会社に対して株主としての権利を主張するために重要です。
- 株式譲渡契約書
- 承認請求・決議・承認通知などの承認関係書類
- 代金の振込記録
- 更新後の株主名簿
株式譲渡だけなら通常は商業登記の変更は不要ですが、役員・代表者の変更には別途登記が必要です。契約や会社法上の手続きは弁護士、登記は司法書士などに確認してください。
従業員への株式譲渡で税金はどうなる?
経営者個人から後継者となる従業員個人へ株式を売る場合、売主には譲渡益への課税が生じます。買主も、購入価格が著しく低い場合は贈与税に注意が必要です。
| 当事者 | 税務上の確認事項 |
|---|---|
| 売主(現経営者) | 譲渡益・取得費・納税資金 |
| 買主(後継者) | 低額譲渡による贈与税・評価資料 |
売主には株式の譲渡益に対する税金がかかる
個人による非上場株式の売却益は、原則として一般株式等の譲渡所得等として申告分離課税の対象です。2026年時点の公表資料では、税率は原則20.315%です。
譲渡益の基本式は「売却代金-取得費-譲渡費用」です。売却代金の全額に課税されるわけではないため、取得費を確認できる資料を準備してください。
安く売りすぎると、後継者に贈与税がかかる場合がある
個人間で著しく低い価額で譲渡すると、時価との差額が贈与とみなされる場合があります。「時価の半額以上なら必ず安全」という一律の基準では判断できません。
価格の妥当性と評価資料は、契約前に税理士へ確認しましょう。非上場株式の税務上の評価は、会社規模や取得者の支配力などによって異なります。
分割払いでも、納税を分割できるとは限らない
代金の受領時期と、所得の計上・申告時期は必ずしも一致しません。所得の計上は原則として株式の引渡し時点なので、全額回収前に納税資金が必要になる場合があります。
契約前に申告時期と納税資金を税理士に確認してください。贈与・相続を対象とする事業承継税制の納税猶予は、通常の売買にそのまま適用されるわけではありません。
よくある質問
Q. 従業員に株式を譲れば、すぐに社長を交代できますか?
株式譲渡と代表取締役の交代は別の手続きです。社長を交代するには、会社の機関設計に応じた選任手続きと変更登記が必要になるため、会社法や定款に沿って専門家と進め方を確認してください。
Q. 後継者に資金がない場合、株式を安く売ってもよいですか?
資金不足だけを理由に値下げせず、まず株式価値と低額譲渡の税務を確認してください。そのうえで、後継者の返済能力を踏まえて融資や支払条件を検討します。
Q. 株式を少しずつ売って承継することはできますか?
段階的な譲渡も選択肢ですが、譲渡していない株式の議決権は旧経営者に残ります。各段階の価格、議決権の割合、支払条件、税務上の扱いを税理士や弁護士と確認してください。
Q. 株式の売却代金を分割で受け取れば、税金も分割になりますか?
税金も自動的に分割されるわけではありません。譲渡所得は原則として資産の引渡し時点で計上するため、契約前に所得の計上時期と納税資金を税理士に確認してください。
まとめ
従業員への株式譲渡は、株式・株主の確認から始め、価格と資金計画を別々に検討します。分割払いでは、未回収リスクと納税資金に備えましょう。契約・譲渡承認・決済・株主名簿更新も確実に進める必要があります。
次の行動として、定款・株主名簿・決算書・株式の取得資料をそろえましょう。会社の状況によって方法や手続きが変わるため、迷う場合は事業承継・M&Aの支援内容も参考に、税理士・弁護士・金融機関へ相談してください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。