メニュー
2026.10.11
- 事業承継
事業承継の自社株評価はどう決まる?評価方法と準備を解説
事業承継における自社株評価とは、贈与税・相続税の計算に使う自社の非上場株式の価額を求めることです。親族へ株式を引き継ぐ際の税負担を考える出発点になりますが、評価額がそのままM&Aの売却価格になるわけではありません。
評価額は資本金や決算書の純資産だけでは決まらず、取得する株主の立場・会社規模・資産構成によって変わります。本記事では、評価方法の決まり方と、試算に向けて準備する資料を確認します。
目次
事業承継の自社株評価とは?M&Aの売却価格との違い
贈与税・相続税の計算に使う非上場株式の評価
本記事で扱うのは、国税庁の財産評価基本通達に基づく非上場株式の評価です。親族への贈与・相続を検討する際は、この税務上の評価額を確認します。
評価額は税額そのものではありません。1株当たりの評価額と取得株数などをもとに、贈与税・相続税を計算する基礎となる株式の価額を求めます。
税務上の評価額が、そのまま売却価格になるわけではない
M&Aの売却価格は、企業価値評価などを参考に、売り手と買い手が譲渡額を交渉して決めます。同じ事業承継でも、贈与・相続の税務評価と第三者への売却価格は区別して考える必要があります。
| 比較項目 | 贈与・相続の税務評価 | M&Aの売却価格 |
|---|---|---|
| 目的 | 贈与税・相続税の計算 | 売買する株式の譲渡額の決定 |
| 決まり方 | 財産評価基本通達に基づき算定 | 企業価値評価などを参考に交渉 |
親族への承継に向けた試算を依頼する際は、贈与・相続の税負担を把握したい旨を税理士に伝えましょう。具体的な評価額や税額は、自社の状況に応じて確認してください。
自社株の評価方法はどう決まる?株主の立場と会社規模を確認
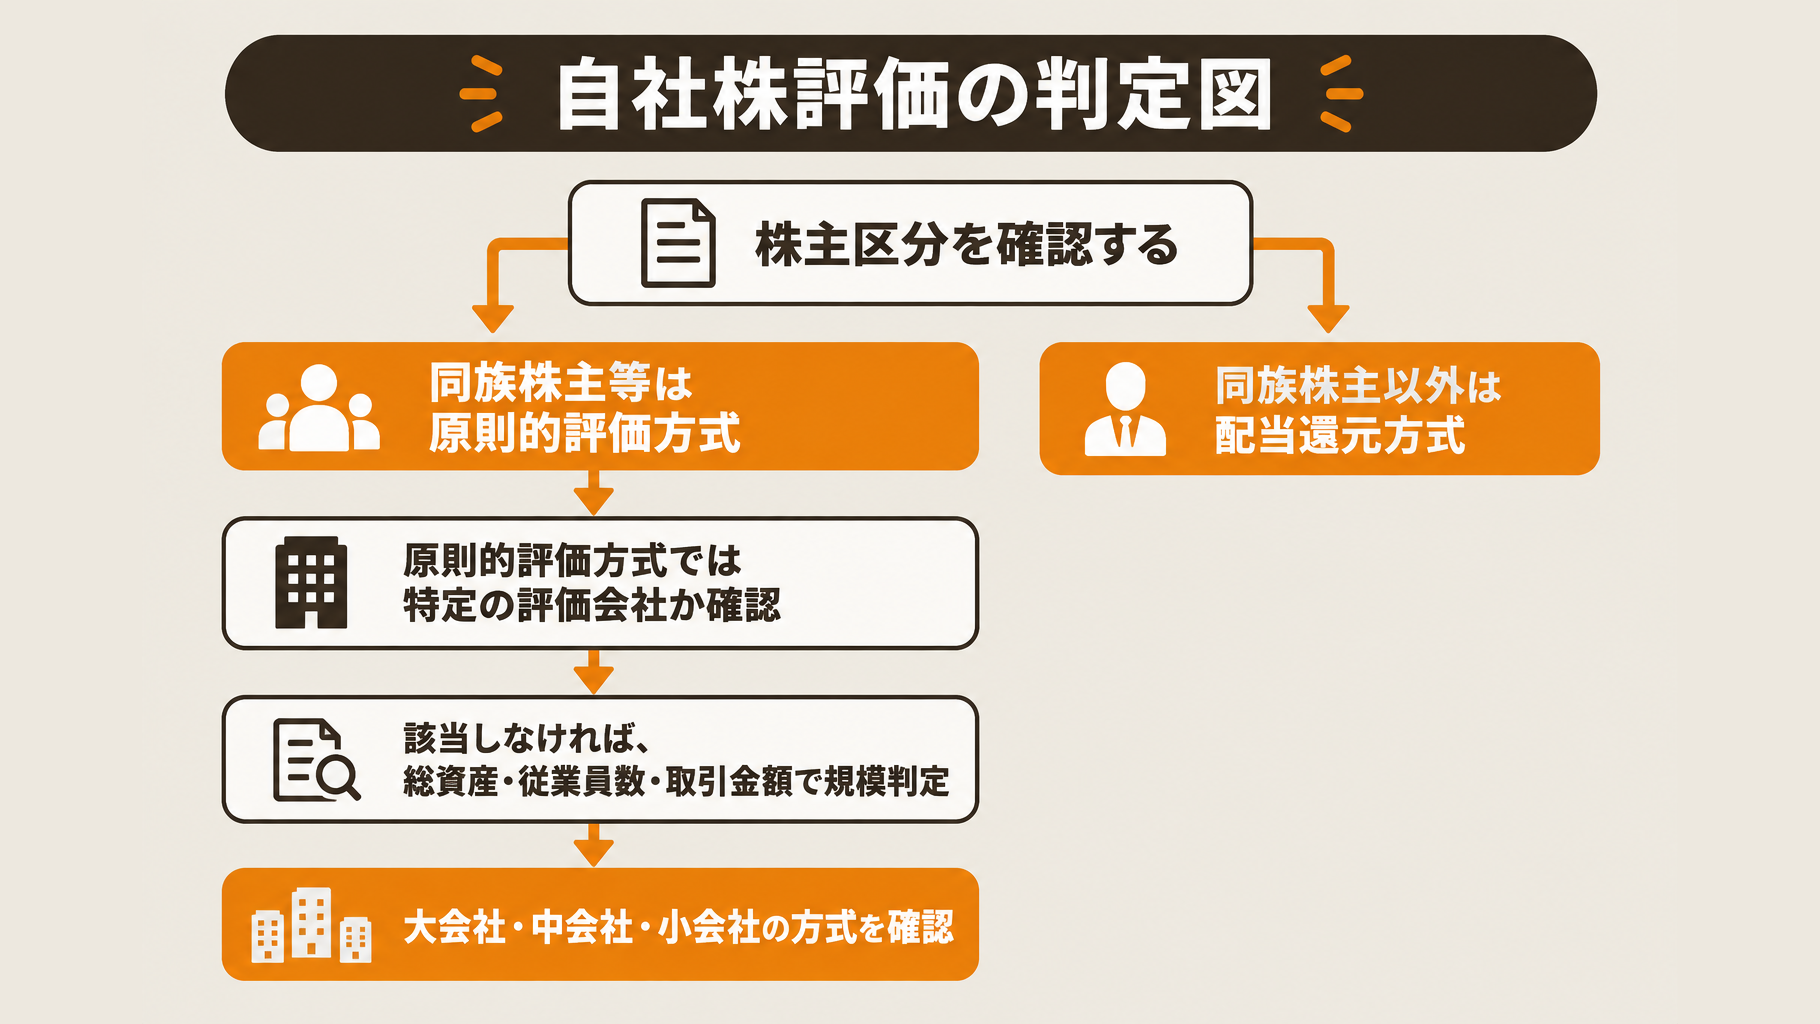
事業承継で贈与・相続する自社株の評価方法は、取得する株主の立場と会社規模などに応じて決まります。まず株式を受け取る人の区分を確認し、原則的評価方式を使う場合は会社規模を判定します。
取得する株主の立場で、原則的評価方式か配当還元方式かが分かれる
国税庁の評価ルールでは、同族株主等には原則的評価方式、同族株主以外の株主等には配当還元方式が適用されます。判定は取得者本人の保有割合だけではできず、次の事項も確認します。
- 親族・関係会社を含む議決権割合
- 贈与・相続による取得後の持分
- 取得者が役員に該当するか
少数株主だから配当還元方式とは限りません。親族への承継では、受け取る株数が少なくても、親族等を含めた議決権割合や役員該当性などによって原則的評価方式の対象となる場合があります。
大会社・中会社・小会社は資本金だけでは決まらない
会社規模は資本金だけでなく、業種別に、直前期末の帳簿上の総資産、従業員数、直前1年間の取引金額で判定します。財産評価基本通達上の従業員数が70人以上なら大会社となり、70人未満でも総資産や取引金額などの基準で大会社に該当する場合があります。
通常の規模別評価を行う前提として、「特定の評価会社」に該当しないかも確認が必要です。株主区分と会社規模の判定を自己判断で済ませず、承継後の株式配分を踏まえて税理士に確認してください。
自社株評価の3つの方法と会社規模ごとの使い分け
事業承継で贈与・相続する自社株の評価には、主に類似業種比準方式・純資産価額方式・配当還元方式を用います。株式を取得する人に適用される方式を確認し、原則的評価方式の場合は会社規模に応じて使い分けます。
類似業種比準方式|類似業種の株価と自社の業績を比較する
類似業種比準方式は、類似業種の株価を基に、自社の配当・利益・簿価純資産を比較して株価を求める方法です。大会社では原則としてこの方式を用いますが、純資産価額方式も選択できます。
簿価純資産とは、帳簿上の資産から負債を差し引いた金額です。会社が保有する財産だけでなく、配当や利益の状況も評価に反映されます。
純資産価額方式|資産と負債を評価して株価を求める
純資産価額方式は、原則として評価日時点の資産・負債を基に株価を求める方法です。帳簿上の純資産を株数で割るだけではなく、不動産や有価証券などを税務上の評価額に置き換え、所定の調整を行います。
例えば、不動産の評価額が帳簿価額を上回る場合、その差額が株価に影響します。決算書の純資産額だけで、贈与・相続時の評価額を判断しないよう注意が必要です。
配当還元方式|一定の年配当額を10%で還元する
配当還元方式は、一定の年配当額を10%で割り戻して評価する方法です。2026年時点では、同族株主以外の株主等、適用対象となる株主に限って用いる方式であり、自由には選べません。
配当がゼロでも、所定の計算ルールにより評価額が必ずゼロになるわけではありません。配当額だけで判断せず、適用対象と計算方法は国税庁の評価方法の説明を踏まえて確認します。
会社規模ごとの原則と選択できる方式
原則的評価方式では、大会社は類似業種比準方式、中会社は併用方式、小会社は純資産価額方式が基本です。以下は、2026年時点の国税庁の財産評価基本通達に基づく、原則的評価方式を適用する通常の評価会社の整理です。
| 会社規模 | 原則の方式 | 選択できる方式 |
|---|---|---|
| 大会社 | 類似業種比準方式 | 純資産価額方式 |
| 中会社 | 併用方式(類似業種比準価額は90%・75%・60%) | 純資産価額方式 |
| 小会社 | 純資産価額方式 | 類似業種比準価額と純資産価額を各50% |
中会社の併用割合は規模に応じて決まり、残りを純資産価額で計算します。選択可能な方式がある場合は、税理士に双方の試算を依頼し、適用条件と評価額を確認してください。
土地や株式が多い会社は評価方法が変わる?
土地や株式の保有状況によっては、贈与・相続時の自社株の評価方法が変わります。親族への株式承継では、会社規模だけでなく、資産構成や開業時期も確認する必要があります。
特定の評価会社に該当する場合は別の判定が必要
特定の評価会社に該当すると、通常の会社規模による評価とは異なり、原則として純資産価額方式などで評価します。国税庁の財産評価基本通達では、株式等保有特定会社、土地保有特定会社、開業後3年未満の会社などが対象です。
会社の資産構成や設立時期を先に確認する
該当するかどうかは、「土地や株式を多く持っている」という印象ではなく、通達上の要件に照らして判定します。不動産管理会社や持株会社などでは、規模別の評価方式を当てはめる前に、次の項目を確認してください。
- 総資産に占める土地や株式等の割合
- 土地保有特定会社の判定に関わる会社規模
- 設立日と実際の開業日、開業後の経過期間
設立時期だけで判断せず、実際の開業時期も確認しましょう。各項目を税理士に伝え、該当の有無と適用する評価方式の判断を依頼してください。
自社株評価に必要な資料は?決算書以外の準備も確認
親族への事業承継に向けた自社株評価では、決算・申告資料に加え、株主関係や資産・負債を確認する資料を準備します。以下は評価試算を依頼する際の準備リストであり、一律の法定提出書類一覧ではありません。
まず準備したい決算・申告・株主関係の資料
決算書、勘定科目内訳明細書、法人税申告書は、まず直近3期分をそろえ、必要期間を税理士に確認してください。株主名簿などに加え、贈与・相続後の株式配分案も用意し、誰が何株を取得する予定かを伝えます。
| 資料 | 確認する内容 | 準備状況 |
|---|---|---|
| 決算書・内訳明細書・法人税申告書 | 直近3期の財務・申告内容 | 未準備/準備済 |
| 株主名簿・定款・登記事項証明書 | 株主構成・株式・会社の情報 | 未準備/準備済 |
| 親族・関係会社の関係図 | 親族や会社間の関係 | 未準備/準備済 |
| 贈与・相続後の株式配分案 | 取得後の株数・持分 | 未準備/準備済 |
| 配当履歴 | 配当の実績 | 未準備/準備済 |
| 従業員数・勤務時間、事業別売上の資料 | 会社規模・業種の判定情報 | 未準備/準備済 |
不動産・有価証券・保険などの評価資料
固定資産台帳、不動産の登記・固定資産税評価資料・賃貸借契約をそろえ、有価証券明細、保険証券・解約返戻金証明も準備します。帳簿の金額だけでは評価に必要な情報が足りないため、保有資産ごとの資料が必要です。
評価日時点の試算表と、借入金・未払税金・死亡退職金等の資料も確認してください。決算後に資産や負債が変動している場合は、その内容が分かる資料を税理士に渡します。
決算日と評価日が違うときはどうする?
評価の基準日は、原則として相続は死亡日、贈与は財産を取得した日です。決算書だけで完結させず、その時点の株主構成や資産・負債の状況を確認します。
純資産価額方式では原則として評価日時点の資産・負債を使いますが、仮決算がなく、直前期末から著しい増減がないなど一定の場合には、直前期末の資料を利用する取扱いがあります。利用できるかは、税理士に確認してください。
事業承継に向けて、自社株評価は何から始める?
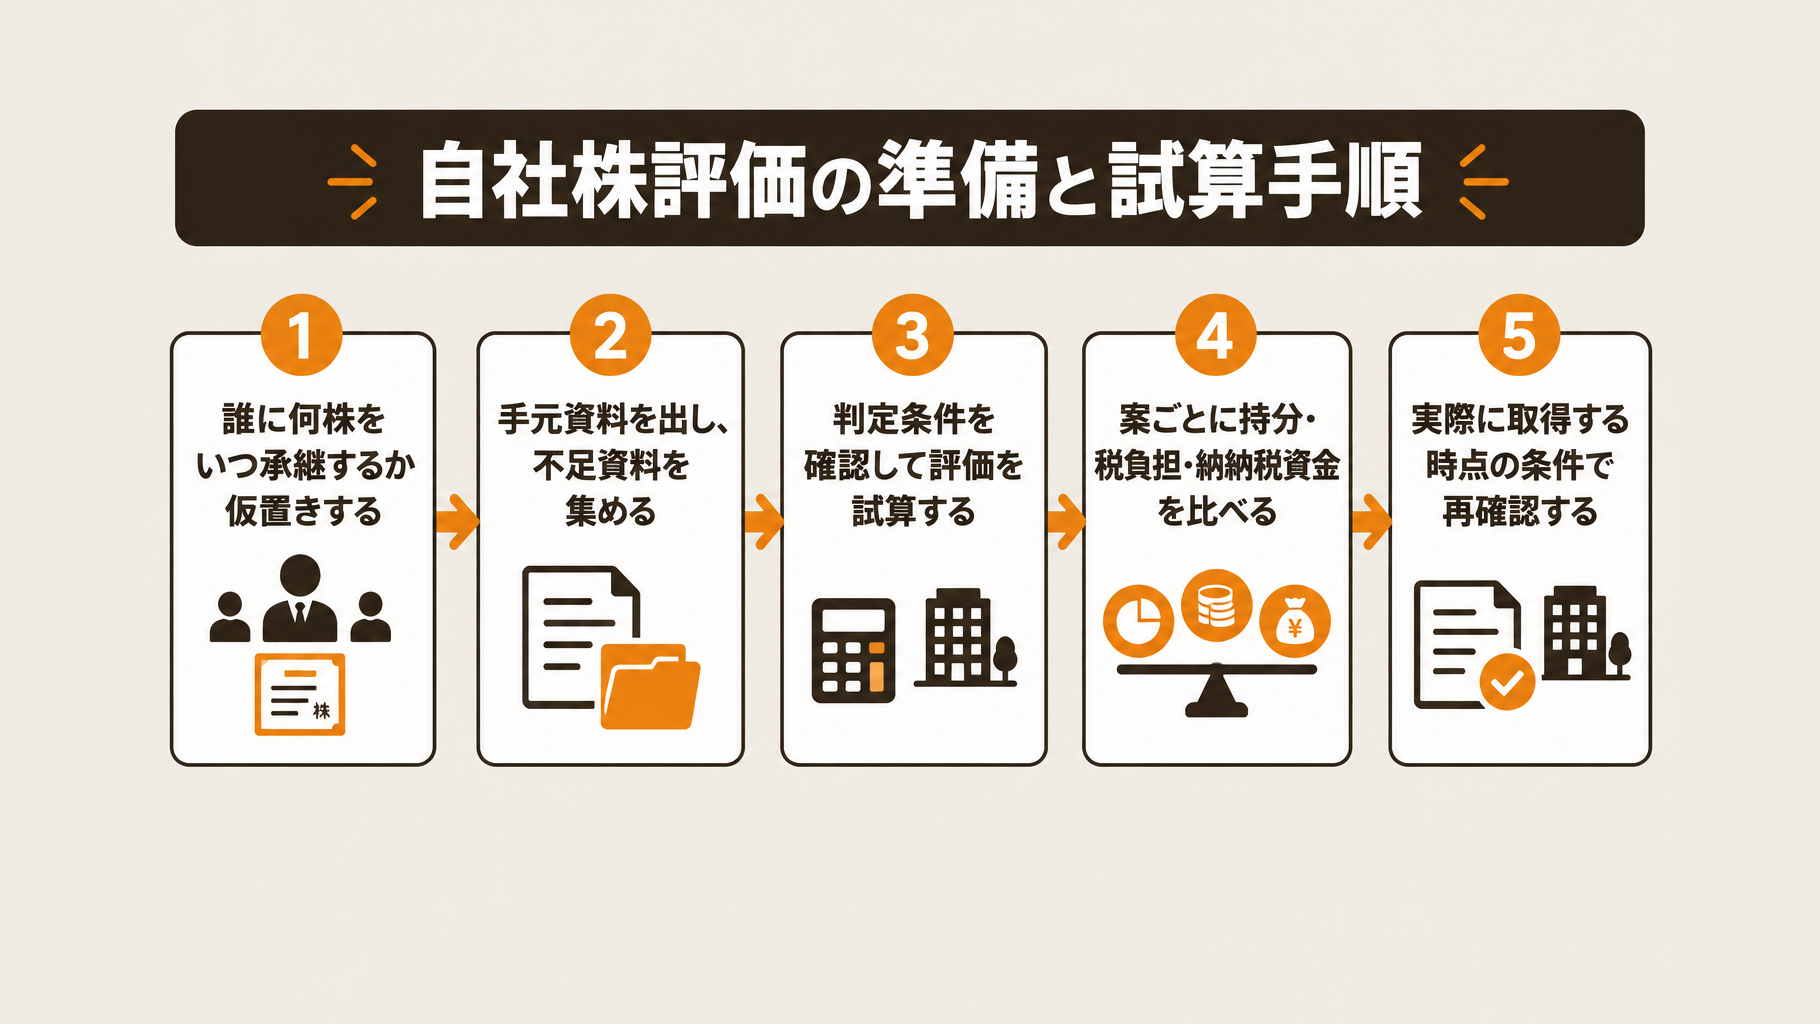
まずは、誰に・何株を・いつ承継するかを仮置きし、税理士へ評価試算を依頼する準備を進めます。承継案をもとに評価の判定条件を確認し、試算後に税負担と納税資金を検討する流れです。
相談前に、誰へ・何株・いつ承継するかを整理する
贈与を予定している場合は、後継者、移す株数、予定時期を仮置きします。相続が発生した場合は、死亡日時点の資料と、株式の取得者・配分に関する情報を整理してください。
- 贈与予定:承継先、移す株数、予定時期を書き出す
- 相続発生後:死亡日時点の株主構成や資産・負債の資料、取得者・配分案をまとめる
- 未確定事項:後継者に集約する案、複数人に配分する案などを伝える
承継先や配分は、相談前に確定させる必要はありません。複数の案があれば、比較したい案として税理士に提示しましょう。
税理士と判定条件を確認し、不足資料を集める
税理士と株主区分、特定の評価会社への該当、会社規模を確認してから試算を進めます。取得する株主の立場や会社の状況によって、適用する評価方式が変わるためです。
- 手元資料を税理士へ提出する
- 判定・計算に不足する資料を確認する
- 担当者と取得先を決め、追加資料を取得する
- 資料をそろえて評価試算を進める
銀行・保険会社への照会や不動産資料の取得が必要な場合は、誰がどこへ依頼するかを決めます。経営者・経理担当者・税理士で分担を確認し、資料の取り漏れを防ぎましょう。
評価額だけでなく、承継案ごとの違いを確認する
試算結果は、1株当たりの評価額・移す株数・株式の評価総額に分けて確認します。複数案がある場合は、取得後の持分、税負担、納税資金の見通しを比較してください。
評価方法の判定と、税額・納税資金の検討は区別して税理士と進めます。将来の贈与に向けた試算は準備段階の見積もりなので、実際に株式を取得する日時点の条件で再確認が必要です。
よくある質問
Q. 赤字の会社なら、自社株評価はゼロになりますか?
赤字だけで評価額がゼロになるとは判断できません。贈与・相続時の自社株評価は、適用する評価方式や資産・負債の状況で決まり、不動産や有価証券の含み益が評価額に影響する場合もあります。
Q. 持株比率が低ければ、配当還元方式を使えますか?
持株比率が低いだけでは、配当還元方式を使えるとは限りません。国税庁の評価ルールに沿って、親族・関係会社を含む議決権割合、取得後の持分、役員に該当するかなどを確認する必要があります。
Q. 自社株評価は自分で計算できますか?
必要な資料をそろえれば概算の検討は可能ですが、株主区分の判定や資産評価には専門的な判断が伴います。親族への事業承継で贈与・相続時の株価を把握したい場合も、申告や株式承継の実行前には税理士に確認することをおすすめします。
まとめ
事業承継に向けた自社株評価では、国税庁の評価ルールに沿って、取得する株主の立場・会社規模・資産構成から評価方式を決めます。贈与・相続の税務上の評価額は、M&Aの売却価格とは別物です。
決算書に加え、株主関係資料と評価日時点の資産・負債資料を準備しましょう。「誰へ・何株・いつ承継するか」を整理し、税理士に株価や税額の試算を依頼すると、必要資金を把握できます。会社の状況で選べる方法や必要な手続きが変わるため、判断に迷う場合は事業承継・M&Aの支援内容も参考に、専門家に相談してください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。