メニュー
2026.11.14
- 事業承継
個人事業の承継に使える個人版事業承継税制とは?対象の資産と期限
個人版事業承継税制とは、個人事業の後継者が事業用資産を贈与や相続等で引き継ぐ際、要件を満たすと、その資産に対応する贈与税・相続税の納税が猶予される制度です。後継者の死亡など一定の場合には、猶予された税額の全部または一部が免除されます。
税金が最初から免除されるわけではなく、免除前に対象資産を事業に使わなくなるなどした場合は、猶予税額の全部または一部と利子税の納付が必要になります。整備工場を息子に引き継ぐ際も、税負担と承継後の事業継続をあわせて考えておきたいところです。
2026年時点で、対象となる贈与・相続等の期間は平成31年1月1日から令和10年12月31日までの10年間です。詳しくは国税庁の案内もご確認ください。
この記事では、対象となる事業や資産、申請期限、猶予が打ち切られる場合などを確認できます。制度を利用できるかどうかは、承継の予定や資産の状況を踏まえ、税理士などの専門家にご相談ください。
どんな事業や後継者が対象になる?
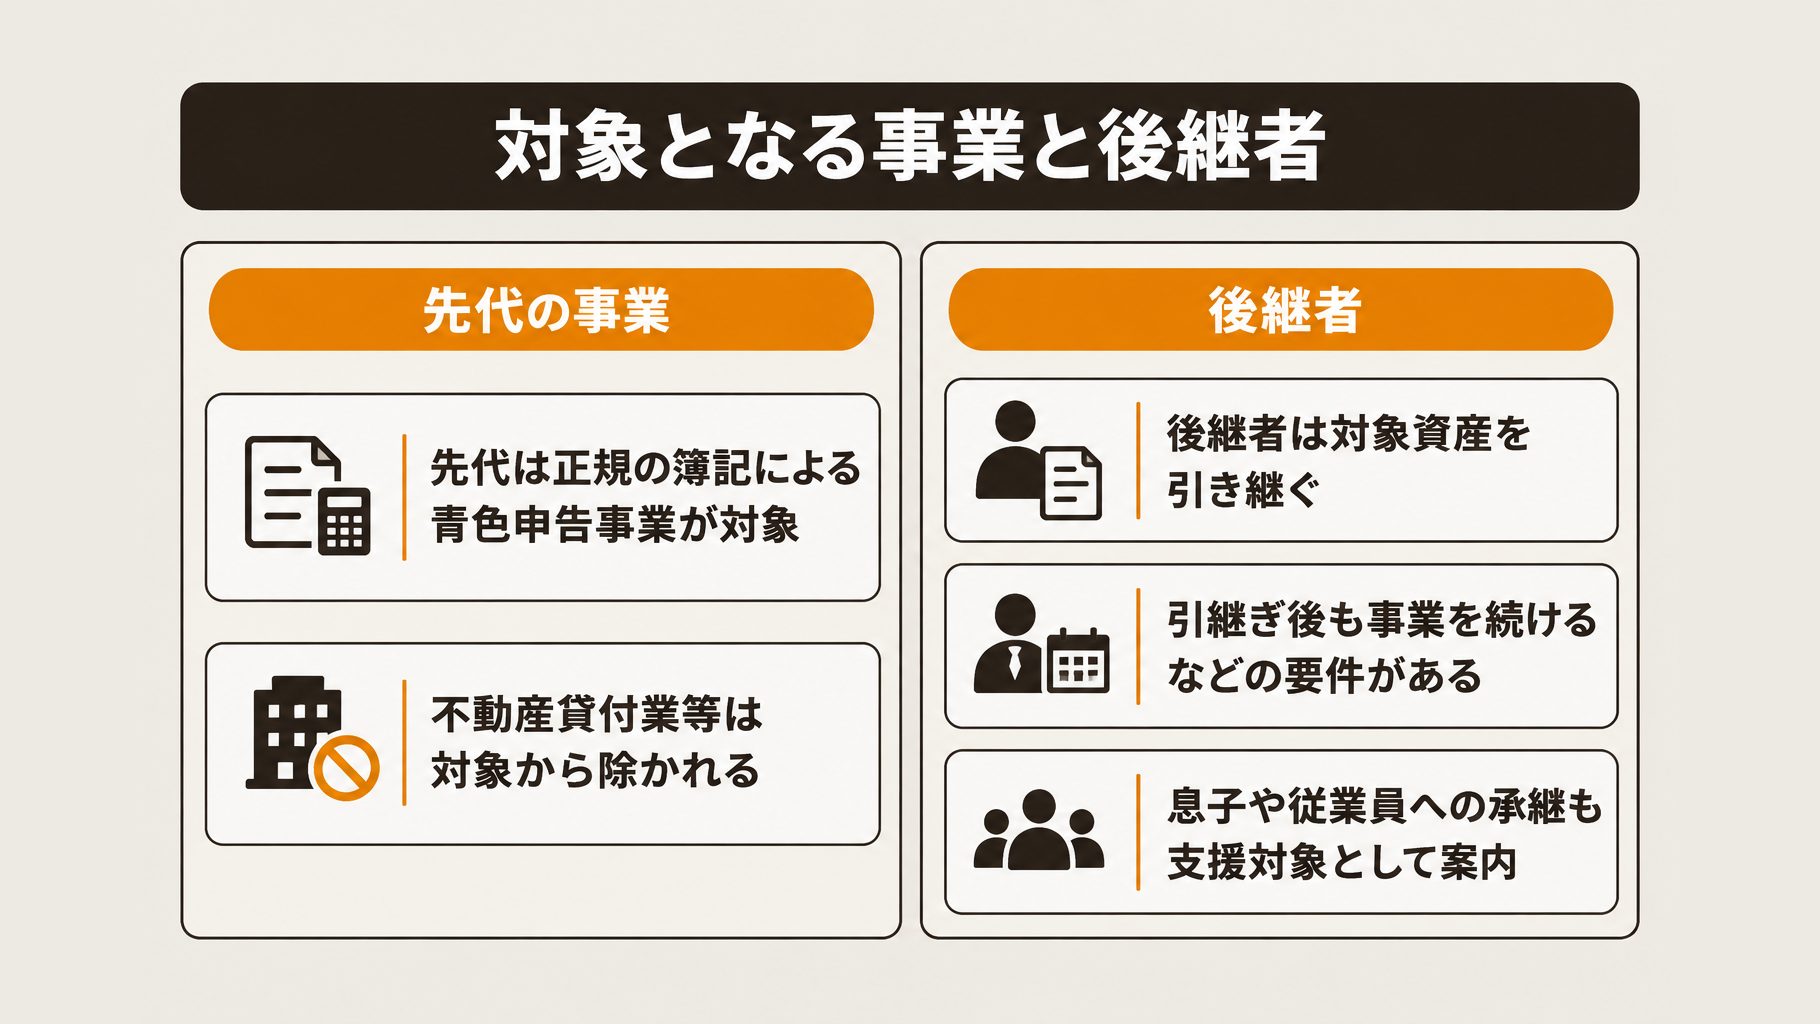
2026年時点で、個人版事業承継税制の対象となるのは、先代が正規の簿記の原則による青色申告をしていた事業です。不動産貸付業等は除かれます。後継者は、対象資産を引き継いで事業を続けるなどの要件を満たす必要があります。
先代の事業には何が求められる?
先代の事業が対象かどうかは、青色申告をしていたかに加え、正規の簿記の原則による記帳を行っていたかが判断の基礎になります。長年青色申告をしている整備工場でも、申告書や帳簿を確認しておきましょう。
整備業に加えて不動産貸付業等を営んでいる場合は、貸付事業が対象から除かれる点に注意が必要です。対象となる事業と資産の判定は、国税庁の案内を確認し、税理士に相談してください。
後継者には何が求められる?
後継者は、事業用資産を引き継ぎ、事業を継続するなどの要件を満たす必要があります。息子への承継のほか、従業員などへの承継も支援対象として案内されていますが、税制の適用には個別の要件を確認しなければなりません。
| 確認する人 | 主な確認事項 |
|---|---|
| 先代 | 対象となる青色申告事業か |
| 後継者 | 対象資産を引き継ぎ、事業を継続するか |
| 後継者 | 都道府県知事の認定を受けるか |
計画の確認だけで納税猶予が自動的に認められるわけではありません。知事の認定や税務申告、一定の担保提供なども必要なため、息子への承継を考え始めた段階で、帳簿や申告書を基に税理士へ相談するとよいでしょう。
対象となる事業用資産と面積の上限
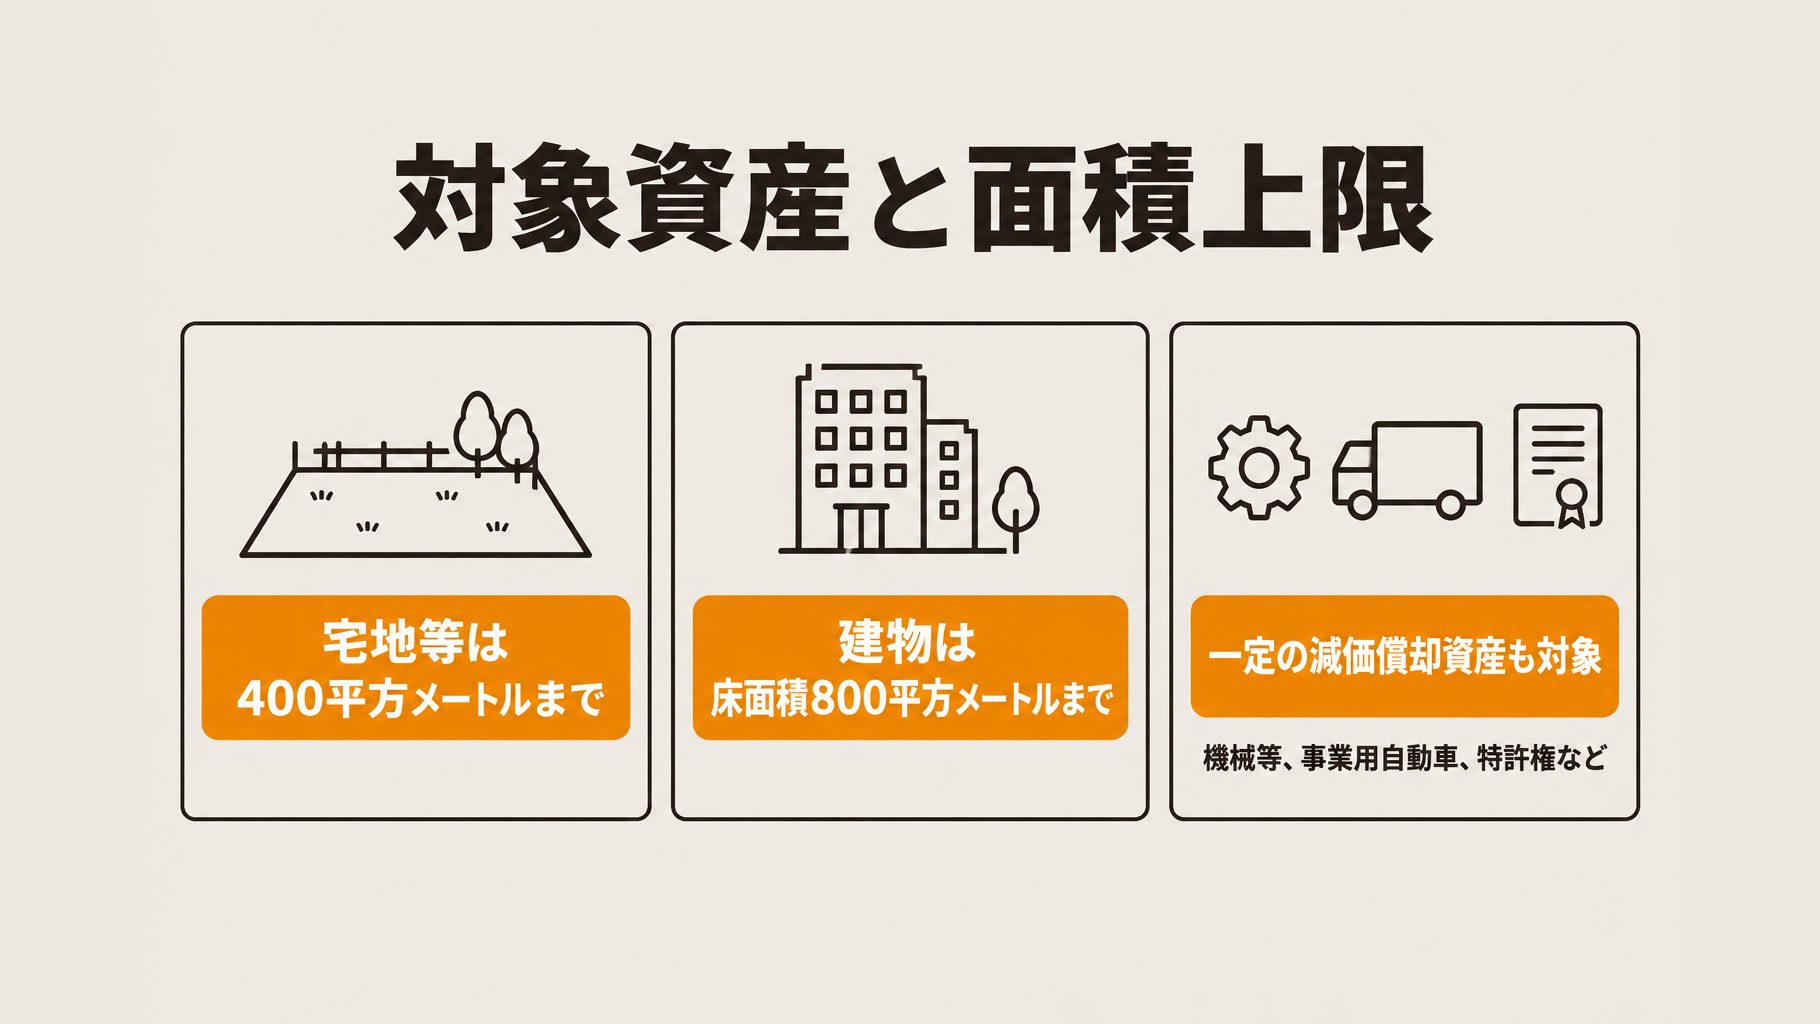
個人版事業承継税制では、先代の事業に使われていた土地や建物、一定の減価償却資産が納税猶予の対象になります。2026年時点の面積上限は、宅地等が400平方メートル、建物が床面積800平方メートルです。
| 資産の種類 | 対象となる範囲・上限 |
|---|---|
| 宅地等 | 400平方メートルまで |
| 建物 | 床面積800平方メートルまで |
| 一定の減価償却資産 | 機械等、事業用自動車、特許権など |
減価償却資産は、固定資産税の課税対象となる機械等や、一定の事業用自動車などが対象です。整備工場を引き継ぐ場合は、工場の敷地と建物に加え、事業に使う機械や自動車が条件を満たすか確認しましょう。
対象となるのは、先代が事業に使い、原則として贈与・相続の前年分の青色申告書の貸借対照表に計上していた資産です。後継者が対象となる特定事業用資産のすべてを取得することや、承継後に事業を継続することなども要件になります。
準備の際は、貸借対照表と照らし合わせ、敷地や建物の面積、機械等の計上状況を確認します。青色申告を続けている場合でも資産ごとの確認が必要なため、贈与や相続の前に税理士へ相談するとよいでしょう。
出典:国税庁「個人の事業用資産についての贈与税の納税猶予及び免除」、国税庁「個人の事業用資産についての相続税の納税猶予及び免除」
個人事業承継計画の提出期限と申請の進め方
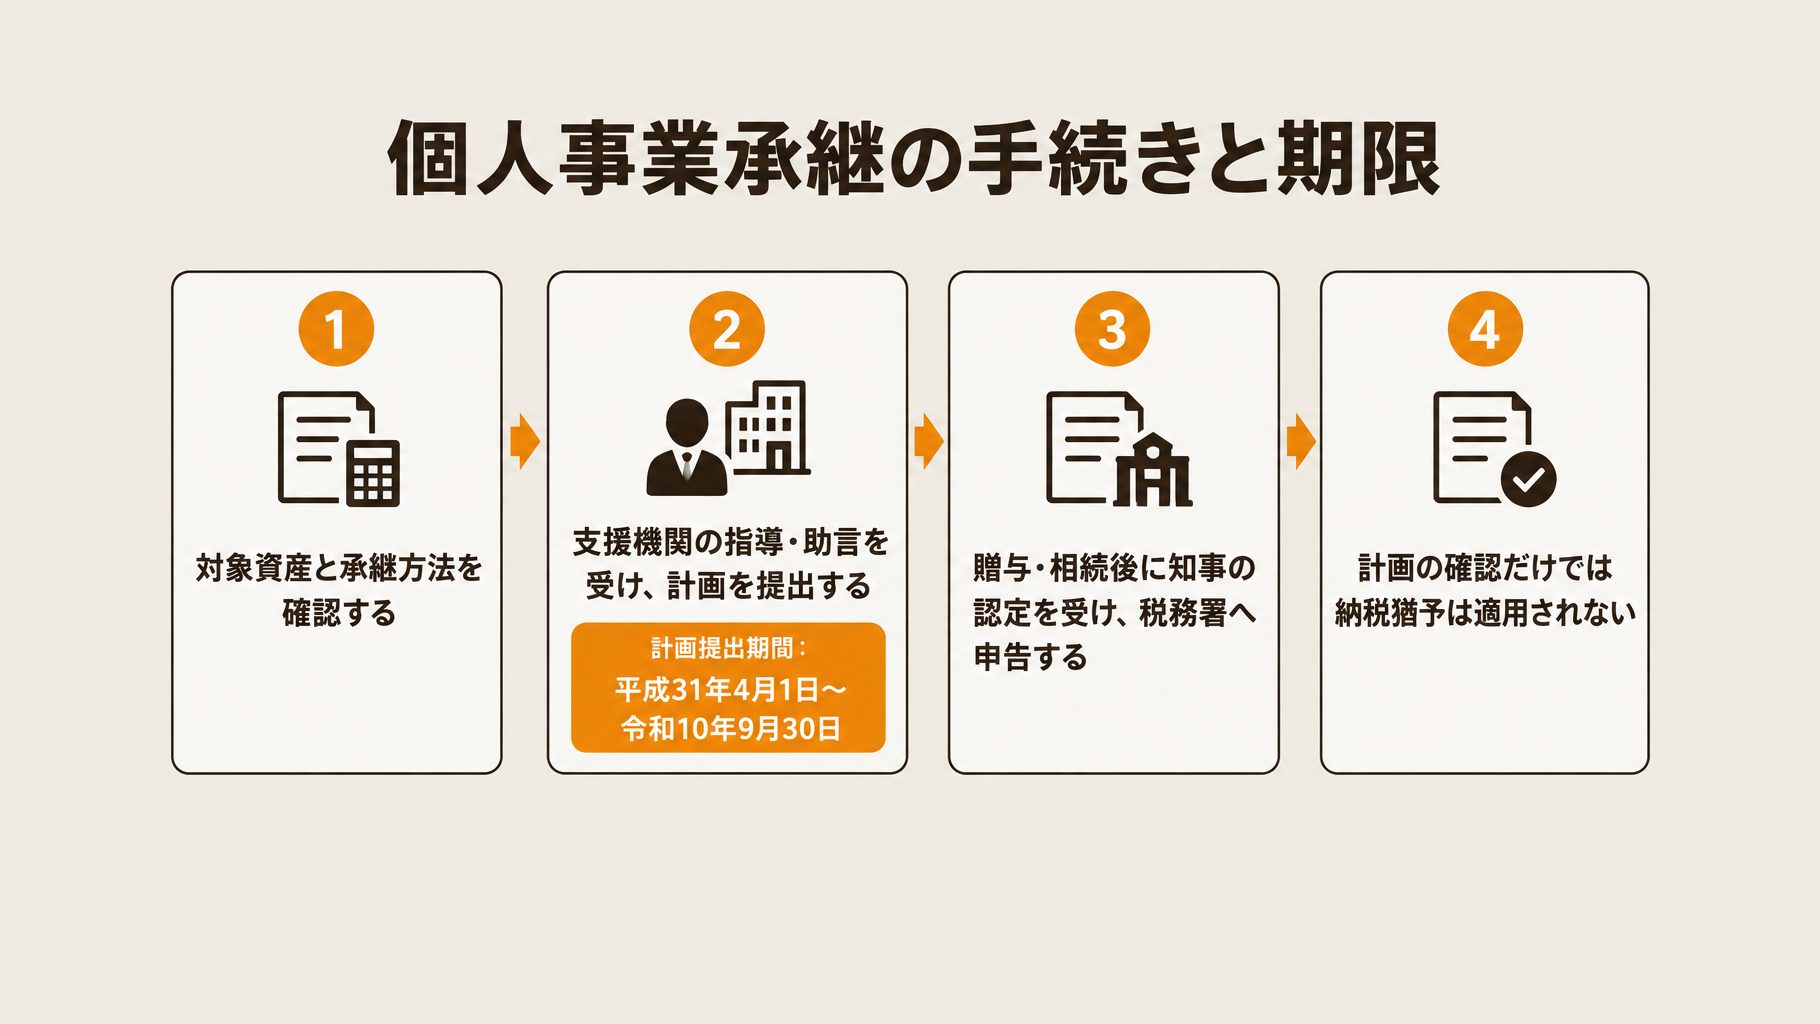
納税猶予を受けるには、対象資産と承継方法を確認したうえで計画を提出し、贈与・相続後に知事の認定と税務申告を行います。2026年時点では、個人事業承継計画を平成31年4月1日から令和10年9月30日までに都道府県知事へ提出し、確認を受ける必要があります。
手続きは、次の順に進めます。計画の確認を受けただけでは、自動的に納税猶予が適用されるわけではありません。
- 対象資産と贈与・相続のどちらで承継するかを確認する
- 認定経営革新等支援機関の指導・助言を受け、計画を提出する
- 贈与・相続後に都道府県知事の認定を受け、税務申告する
例えば整備工場を息子に引き継ぐ場合は、工場の土地・建物や機械などを確認し、生前贈与と相続のどちらを考えるか、税理士に相談します。対象資産は原則として、贈与・相続の前年分の青色申告書の貸借対照表に計上されていた資産であるため、申告書も確認しましょう。
計画には、認定経営革新等支援機関の指導・助言を受けた旨を記載します。提出方法は中小企業庁の案内を確認し、期限に余裕を持って都道府県に相談してください。
贈与・相続後は知事の認定を受け、税務署への申告で納税猶予を求めます。一定の担保提供も必要となるため、必要書類や手続きを税理士に確認したうえで進めましょう。
納税猶予が打ち切られるのはどんなとき?
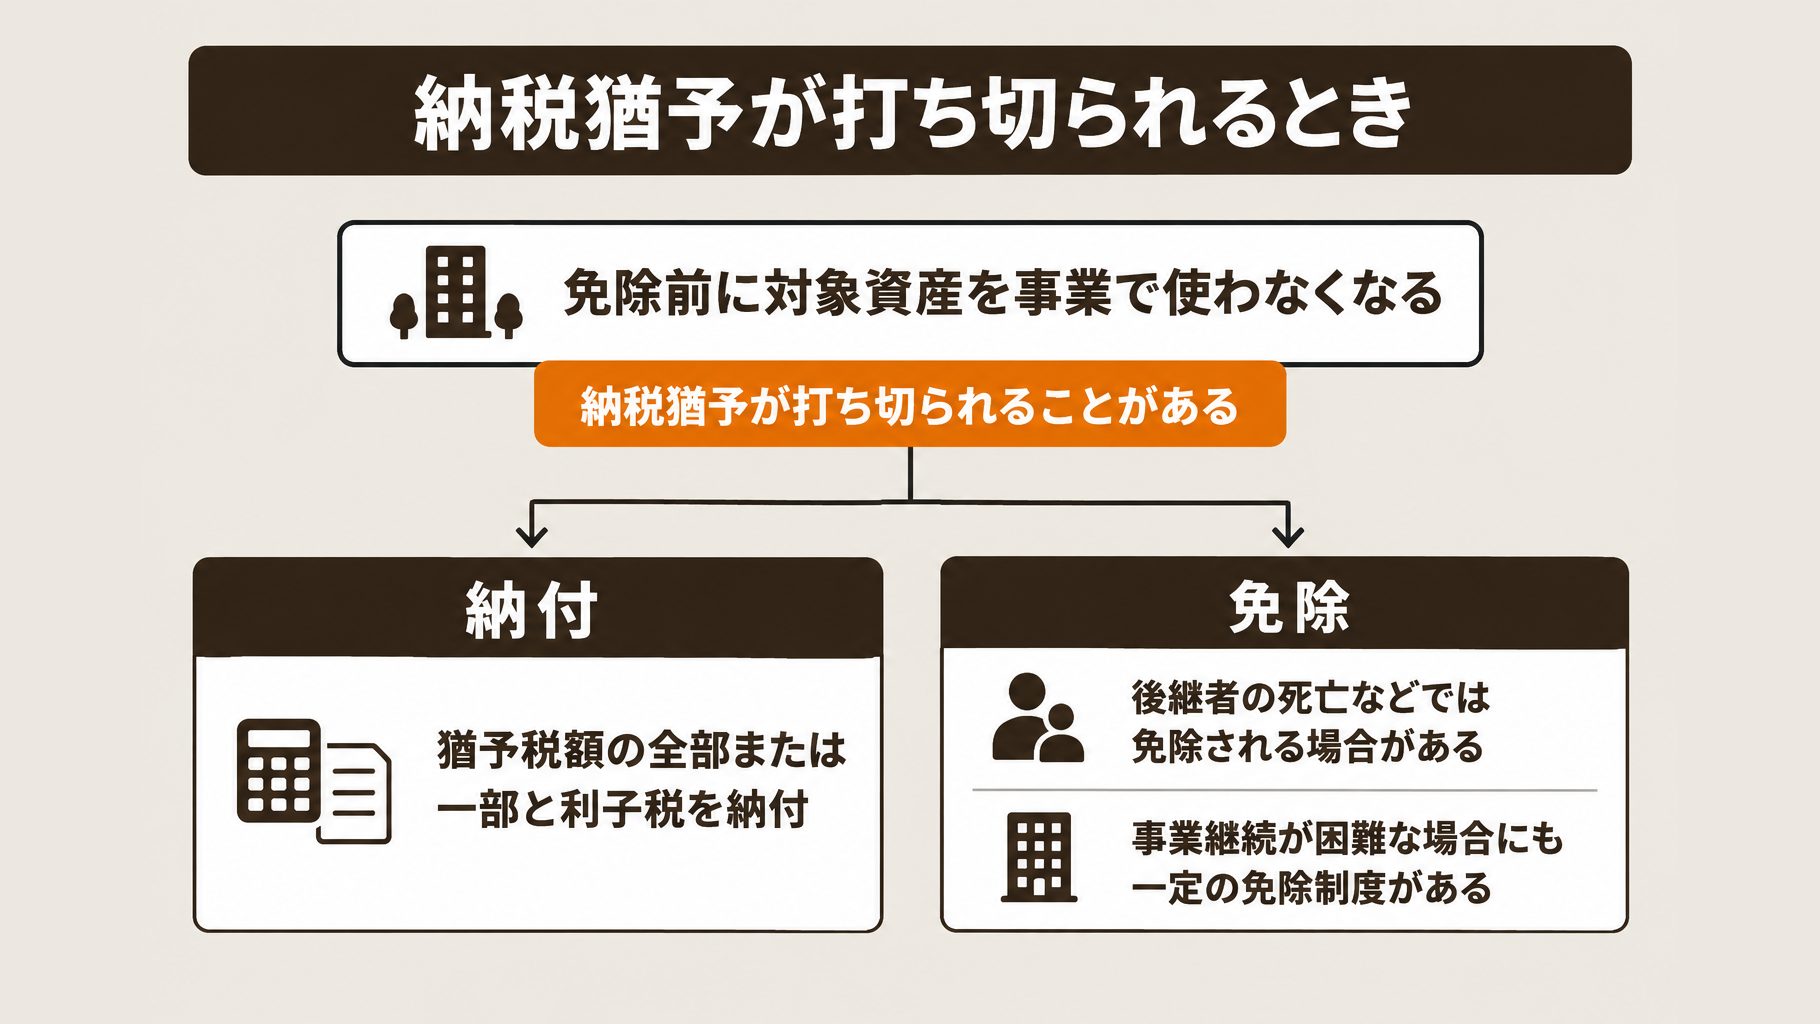
個人事業の承継後、免除を受ける前に対象資産を事業に使わなくなるなどした場合は、納税猶予が打ち切られることがあります。その際は、猶予されていた税額の全部または一部と利子税の納付が必要です。
例えば、息子が引き継いだ整備工場の対象資産を、後に事業に使わなくなる場合は、税負担を確認する必要があります。納付額は資産や状況によって異なるため、使用をやめる前に税理士へ相談してください。
一方、後継者の死亡など一定の場合には、猶予税額の全部または一部が免除されます。事業の継続が困難になった場合にも一定の免除制度があるため、継続できなくなったときに必ず全額を納めるとは限りません。
2026年時点では、猶予の継続中、原則として3年ごとに税務署へ継続届出書を提出します。対象資産の使い方を変える予定や、事業継続が難しくなる見通しがある場合は、次の内容を確認したうえで税理士に相談しましょう。
- 引き継いだ対象資産と、現在の事業での使用状況
- 使用をやめる予定の資産と、その時期
- 猶予中の税額と、継続届出書の提出状況
免除を受けられるかは事情や要件によって異なります。制度の詳細は、国税庁の相続税に関する案内も確認してください。
小規模宅地等の特例とは併用できる?
小規模宅地等の特例との併用は、適用する宅地の区分によって扱いが異なります。事業用宅地について特例を選ぶと、個人事業の承継に伴う相続税の納税猶予を使えませんが、居住用などの区分では併用できる場合があります。
2026年時点では、同じ方から相続した特定事業用宅地等に小規模宅地等の特例を誰か一人でも適用すると、ほかの相続人も個人版事業承継税制による相続税の納税猶予を受けられません。同じ土地について後継者自身が両制度を使う場合だけでなく、別の相続人が特例を選ぶ場合にも注意が必要です。
例えば、整備工場を息子に引き継ぐ際、相続人の誰かが事業用宅地に小規模宅地等の特例を適用すると、息子は事業用資産に係る相続税の納税猶予を選べません。国税庁の案内も確認し、相続人間で選択を検討しましょう。
一方、居住用など事業用以外の区分で小規模宅地等の特例を使う場合は、納税猶予と併用できることがあります。ただし、適用する区分によっては、猶予対象となる事業用宅地の面積が制限されます。
比較にあたっては、次の事項を確認したうえで、各制度を選んだ場合の相続税を税理士に試算してもらうとよいでしょう。
- 工場の土地と建物、機械などの事業用資産
- 居住用宅地を含む、相続人ごとの取得予定資産
- 小規模宅地等の特例を適用する宅地の区分
- 息子が事業を継続する見込み
小規模宅地等の特例は対象宅地の評価額を減額する制度です。一方、納税猶予は土地だけでなく建物や一定の減価償却資産も対象になるため、資産構成と事業の継続見込みを踏まえて選択を相談してください。
よくある質問
Q. 親族以外の従業員も後継者になれますか?
はい、親族以外の従業員への承継も支援対象として案内されています。2026年時点では、納税猶予を受けるには、都道府県知事の認定や税制上の要件を満たす必要があります。
Q. 相続で整備工場を引き継ぐ場合も使えますか?
はい、相続で事業用資産を引き継ぐ場合も、要件を満たせば相続税の納税猶予を受けられます。2026年時点では、知事の認定を受けた相続人などが対象資産を取得し、事業を継続することなどが必要です。
Q. 計画を提出すれば、自動的に納税猶予を受けられますか?
いいえ、計画の提出だけでは自動的に猶予されません。2026年時点では、計画の確認に加え、知事の認定や税務申告、一定の担保提供などが必要なため、息子さんへの引継ぎを考える際は税理士に要件と手続きを確認しましょう。
まとめ
個人版事業承継税制は、事業用資産の贈与や相続に伴う税金の納税を猶予し、一定の場合に免除する制度です。対象は、正規の簿記の原則による青色申告に係る事業で、不動産貸付業等は除かれます。
2026年時点では、対象資産は宅地等400平方メートルまで、建物の床面積800平方メートルまでと、一定の減価償却資産です。整備工場を息子に引き継ぐ場合も、土地や建物、機械などについて、青色申告書の貸借対照表を確認し、対象となる資産を調べておきましょう。
制度の対象となる贈与・相続等は2028年12月31日までです。後継者は2028年9月30日までに個人事業承継計画を都道府県知事に提出し、確認を受ける必要があります。計画の提出だけで納税が猶予されるわけではなく、認定や税務申告なども必要です。
承継後に対象資産を事業に使わなくなるなどした場合は、猶予税額の全部または一部と利子税の納付が必要になることがあります。相続では小規模宅地等の特例との関係にも注意し、資産構成や事業の継続見込みを踏まえて検討しましょう。
制度の詳細は、国税庁の贈与税・相続税の案内と、中小企業庁の認定に関する案内で確認できます。
承継を検討している方は、対象資産と計画の提出期限を早めに確認し、認定経営革新等支援機関や税理士に相談しましょう。事業や資産の状況によって選べる方法や手続きは変わるため、判断に迷う場合は税理士法人松本の事業承継・M&Aの支援内容もご確認ください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。