メニュー
2026.11.13
- M&A
会社を売却した翌年の確定申告|株式譲渡の税率と申告の進め方
個人が保有する非上場株式を売却して会社を譲渡した場合、原則として譲渡益は確定申告の対象になります。株式譲渡とは、保有する株式を他者に譲り渡すことです。非上場株式の譲渡所得は、原則として「一般株式等」に係る申告分離課税の対象となり、給与などの所得とは分けて税額を計算します。
所得は売却額そのものではなく、売却額から株式の取得費と譲渡に要した費用を差し引いて計算します。今年の夏に株式を売却した方は、売買契約書や取得費の記録、手数料の請求書などを確認しておきましょう。
一方、会社自身が事業や資産を売却した場合は、個人株主が株式を売却した場合と申告する主体や税務上の取り扱いが異なります。誰が何を売ったかは、株式譲渡と事業譲渡の税金の違いを確認する際の出発点です。
この記事では、主に個人が保有する非上場株式を売却したケースについて、税金の計算や申告の進め方、損失が出た場合の疑問を解説します。ご自身の取引の扱いが分からない場合は、契約内容や費用の資料を持参し、税理士に相談してください。
株式譲渡の税率はいくら?
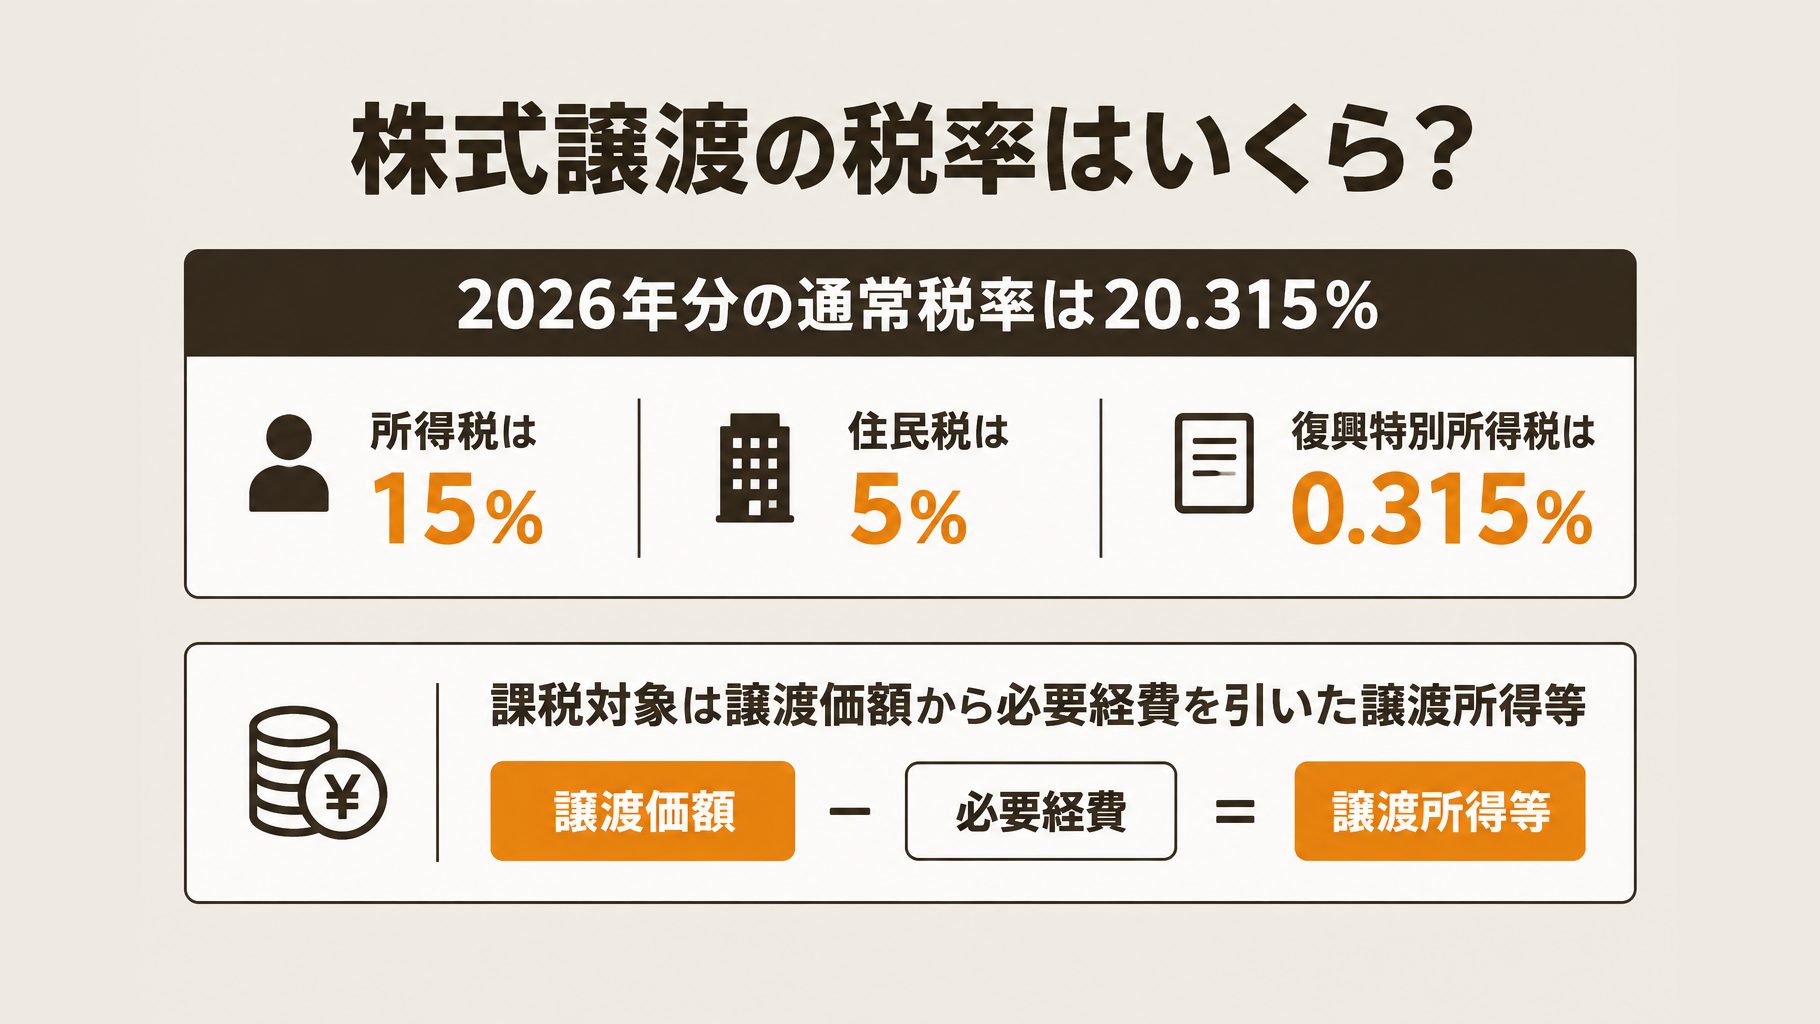
個人が株式譲渡で会社を売却した場合、確定申告の対象となる一般株式等の譲渡益には、所得税15%・住民税5%の計20%がかかります。2026年分は復興特別所得税も加わり、通常の合計税率は20.315%です。
税率をかける対象は売却額そのものではなく、譲渡価額から取得費や委託手数料等の必要経費を差し引いた譲渡所得等の金額です。売却額がそのまま課税対象になるわけではないため、翌年の申告に向けて取得費や売却に要した費用を確認しましょう。
2026年分の通常の税率の内訳は、次のとおりです。
| 税金 | 税率 |
|---|---|
| 所得税 | 15% |
| 住民税 | 5% |
| 復興特別所得税 | 0.315% |
| 合計 | 20.315% |
国税庁の案内では、平成25年から令和29年までの各年分は、基準所得税額の2.1%に当たる復興特別所得税を所得税と併せて申告・納付するとしています。2026年分の一般株式等の譲渡益では、所得税率15%に対する2.1%が0.315%となります。
一定の極めて高い所得がある場合は、通常の税率に加えて別途所得税が加算される仕組みがあります。売却益が大きい場合などは、他の所得も含めて税理士に確認してください。
株式譲渡以外の方法も含めた税負担の違いは、会社売却の方法による税金と手取りの違いも参考になります。
会社売却の税金はどう計算する?
個人が株式譲渡で会社を売却した場合、確定申告に向けて、まず売却額から取得費と対象となる手数料を差し引き、利益を計算します。非上場株式の売却益には、原則として通常の合計税率20.315%をかけて税額を求めます。
譲渡所得と税額を求める手順
譲渡所得等の金額は、株式の譲渡価額から必要経費を差し引いて求めます。計算式は次のとおりです。
譲渡所得等の金額=譲渡価額-必要経費(取得費+委託手数料等)
2026年分の非上場株式の売却益は、原則として一般株式等の譲渡所得に区分され、他の所得と分けて課税されます。利益に通常の合計税率20.315%をかけると、所得税・復興特別所得税・住民税の概算額を求められます。
計算に使う金額は、株式の売買契約書や取得費の記録、手数料の請求書を確認してください。課税方法は国税庁の案内でも確認できます。
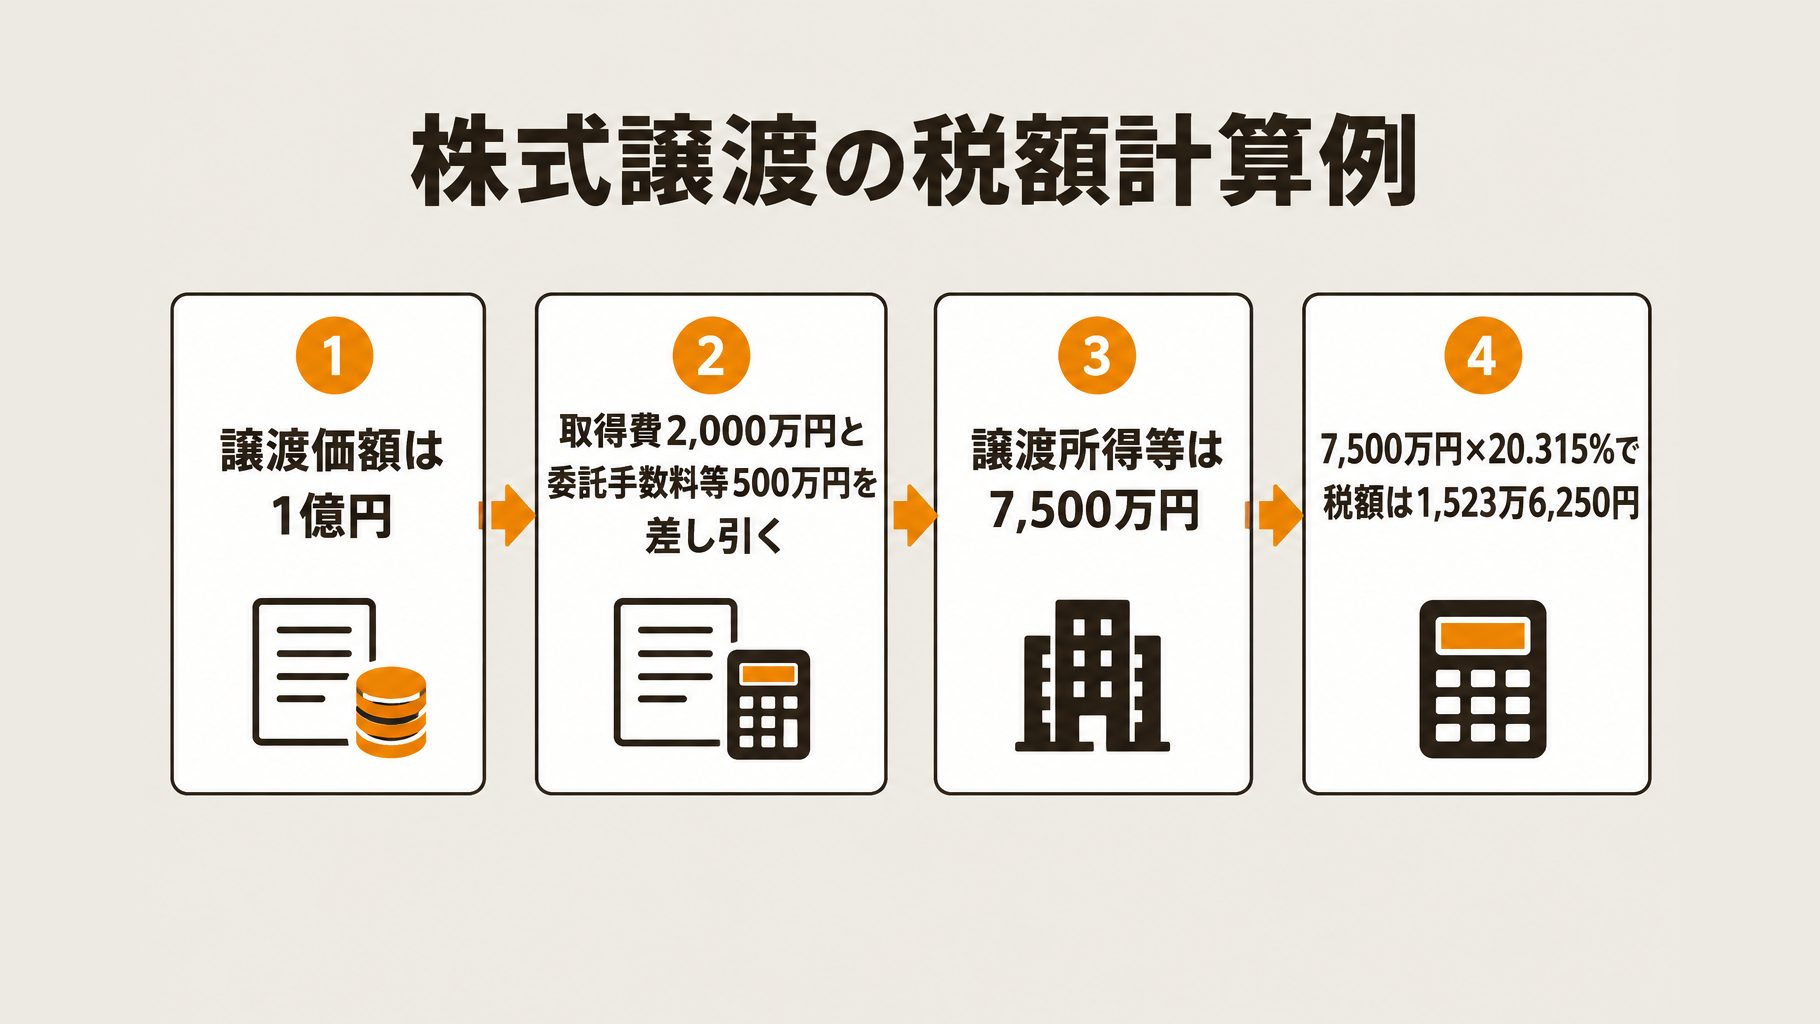
譲渡価額1億円の場合の計算例
譲渡価額が1億円、取得費が2,000万円、対象となる委託手数料等が500万円の場合、譲渡所得等の金額は7,500万円です。この利益に通常の合計税率をかけると、税額は1,523万6,250円となります。
| 項目 | 金額・計算 |
|---|---|
| 譲渡価額 | 1億円 |
| 取得費 | 2,000万円 |
| 委託手数料等 | 500万円 |
| 譲渡所得等 | 1億円-2,000万円-500万円=7,500万円 |
| 税額 | 7,500万円×20.315%=1,523万6,250円 |
この計算は概算であり、実際の税額は個別事情によって異なります。自社に株式を買い取ってもらった場合は対価の一部が配当とみなされることもあるため、税理士に確認してください。
売却方法による手取りの違いは、株式譲渡と事業譲渡の税金の比較も参考になります。
取得費や売却にかかった費用はどこまで差し引ける?
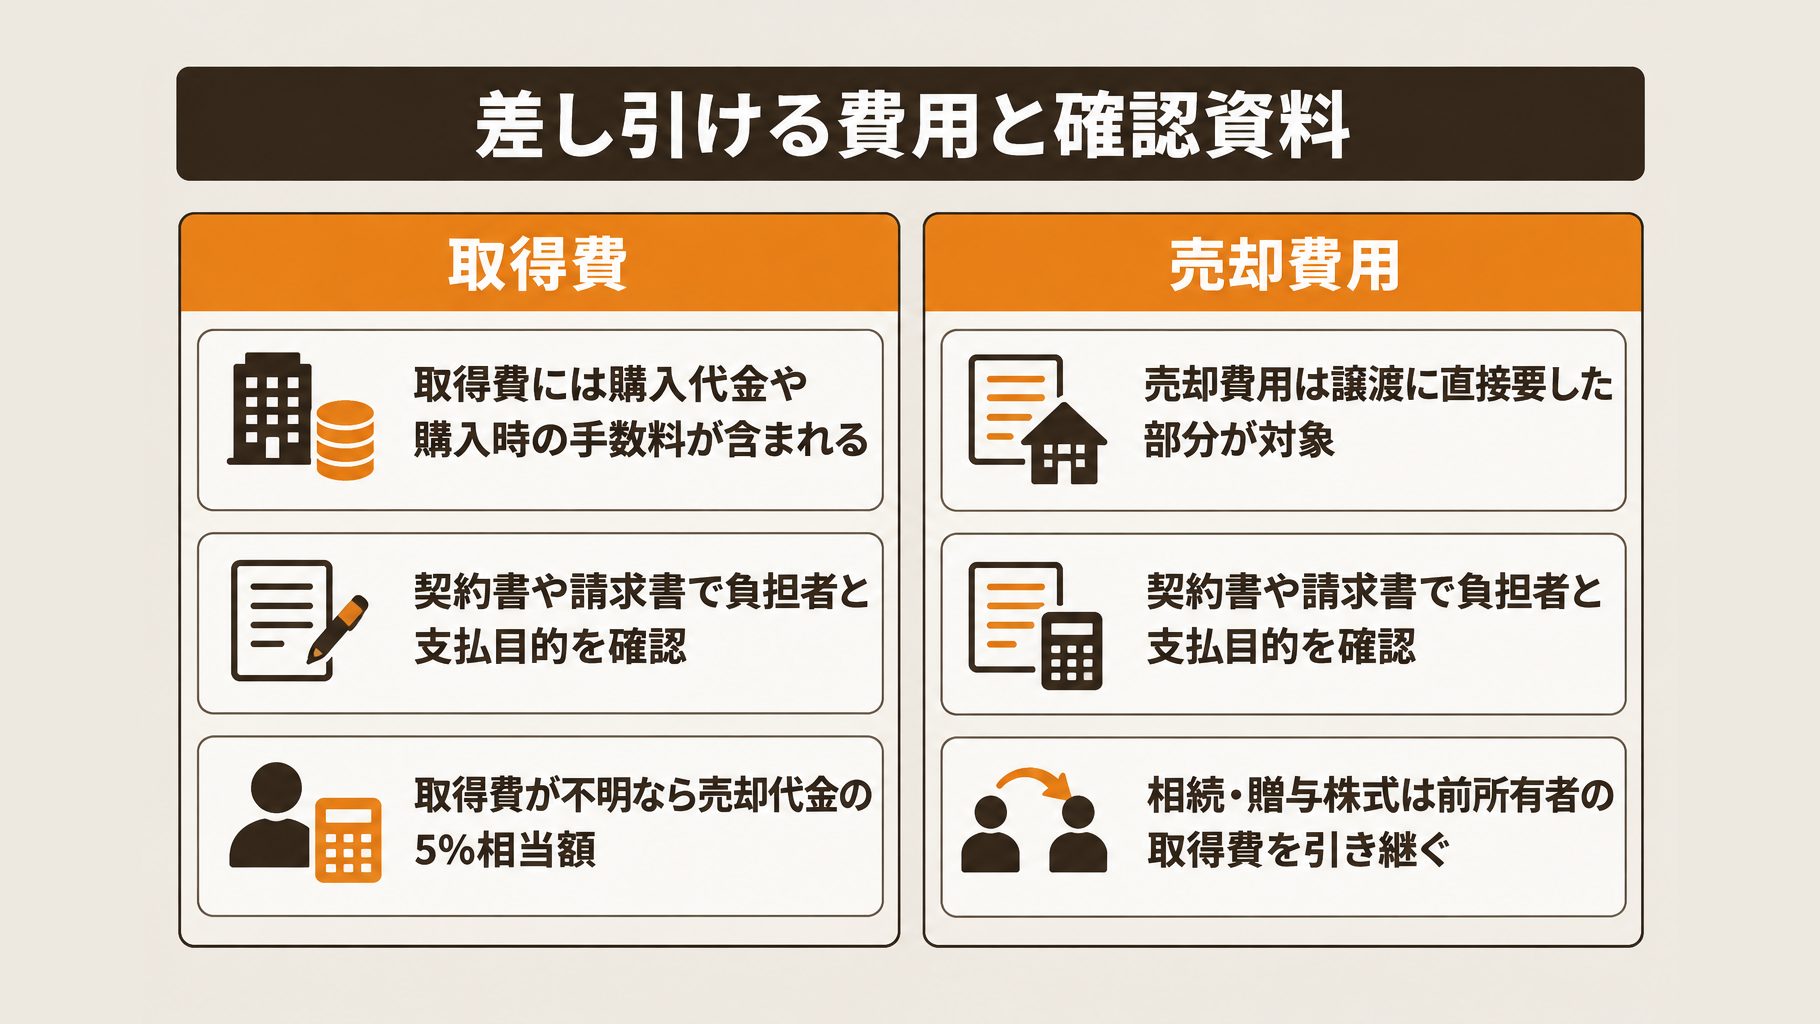
株式を売却した利益の計算では、株式の取得費と、譲渡のために直接要した費用を売却代金から差し引けます。確定申告に向けて、株式を取得した際の記録と、売却時の契約書・請求書を確認しましょう。
取得費と売却にかかった費用はどう確認する?
取得費には、株式の払込代金や購入代金のほか、購入時の手数料などが含まれます。売却時の仲介手数料は、株式譲渡のために直接要した部分が対象です。
M&Aに関連する費用がすべて差し引けるわけではありません。契約書や請求書で、費用を負担したのが売主個人か会社か、何の目的で支払ったかを確認してください。
申告の準備にあたり、次の資料を探しておくと確認が進めやすくなります。
- 株式の払込記録や購入時の売買契約書、手数料の記録
- 今回の株式譲渡契約書
- 仲介手数料などの契約書・請求書
取得費が分からない場合はどうする?
取得費が分からない場合は、同一銘柄ごとに、売却代金の5%相当額を取得費とする取り扱いがあります。実際の取得費を確認できる場合と差し引ける金額が変わるため、まずは記録を探しましょう。
相続や贈与で取得した株式は、原則として前所有者の取得費を引き継ぎます。前所有者の払込記録や過去の売買契約書も確認し、取得費や費用の対象を判断しにくい場合は、資料を持って税理士に相談してください。
確定申告はいつ、どのように進める?
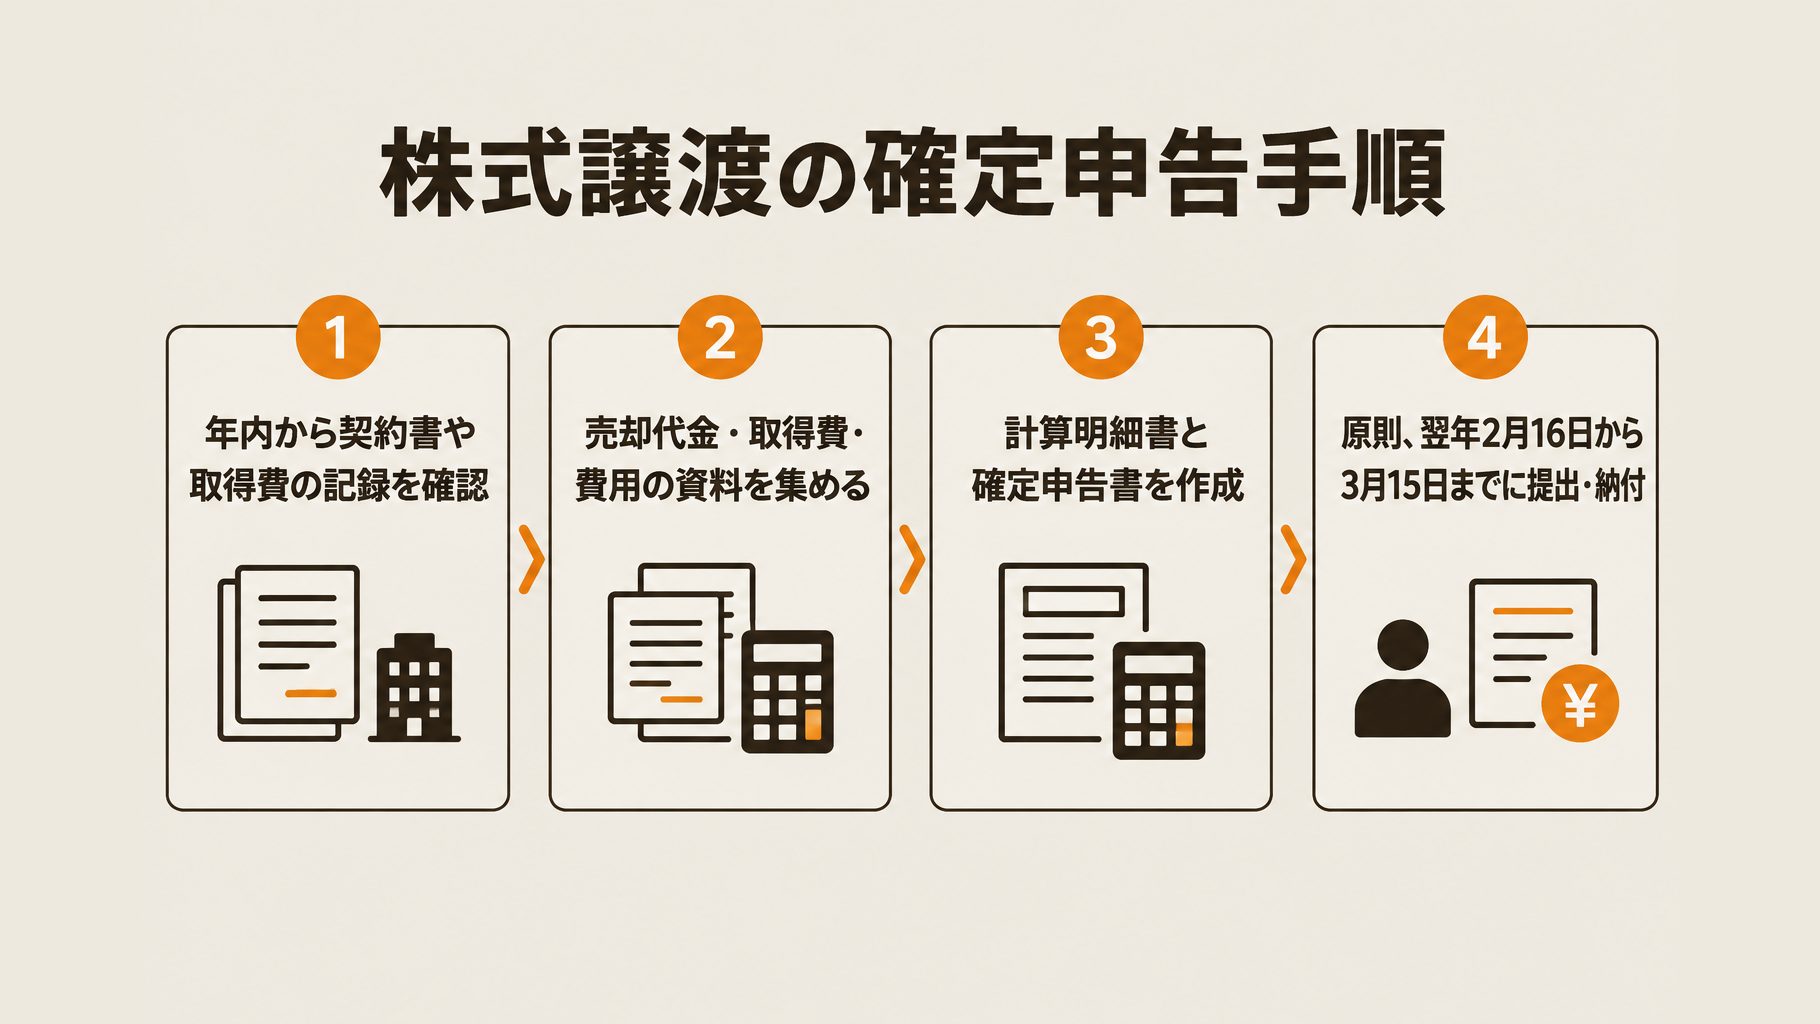
会社の株式を売却して確定申告が必要な場合は、売却した年の翌年、原則として2月16日から3月15日までに申告・納付します。契約書や取得費の記録などを準備し、計算明細書と確定申告書を作成して提出します。
国税庁の案内によると、2026年分の申告・納付期限は2027年3月15日です。2026年の夏に株式を売却した場合は、翌年の期限に間に合うよう、年内から資料を確認しておくとよいでしょう。
申告に向けて何を準備する?
まずは、売却代金や株式の取得費、売却にかかった費用を確認できる書類を集めます。主な書類は次のとおりです。
- 売却代金を確認するための株式売買契約書
- 取得費を確認するための払込記録や過去の売買契約書
- 売却にかかった費用を確認するための仲介手数料の請求書
仲介手数料は、請求内容を確認し、株式譲渡のために直接要した部分を確認します。取得費の記録が見当たらない場合や、費用の扱いに迷う場合は、資料を持って税理士に相談してください。
書類の作成から納付までどう進める?
集めた資料をもとに、「株式等に係る譲渡所得等の金額の計算明細書」と確定申告書を作成します。売却代金や取得費、費用を確認し、計算明細書の内容を申告書に反映させます。
書類ができたら、e-Taxなどで提出し、期限までに納付します。提出前には金額や記載内容を見直し、判断に迷う点は税理士に確認しましょう。
株式譲渡で損失が出たらどうなる?
非上場の自社株式を売却して損失が出ても、一般株式等の譲渡損失は、原則として上場株式等の譲渡所得等から差し引けません。給与所得などとも通算できないため、翌年の確定申告では所得の区分に注意が必要です。
上場株式の利益や給与所得と通算できる?
一般株式等の譲渡損失は、原則として上場株式等の譲渡益とは通算できません。会社の売却で損失が出た年に上場株式の売却益があっても、その利益から自社株式の損失を差し引くことはできません。
また、売却した年に給与を受け取っていても、自社株式の譲渡損失を給与所得から差し引くことはできません。株式売却の課税区分については、国税庁の案内も確認してください。
申告前に何を確認すればよい?
売却した年にほかの一般株式等の取引がある場合は、取引ごとの売却額や費用を整理し、申告にどう反映されるか税理士に確認しましょう。相談前には、次の資料を手元にそろえておくと確認が進めやすくなります。
- 自社株式や、ほかに売却した一般株式等の売買契約書
- 株式の払込記録や過去の売買契約書など、取得費が分かる資料
- 仲介手数料など、売却にかかった費用の請求書
会社が費用を負担した場合や、売却以外の目的を含む費用がある場合は、契約や請求の内容も確認が必要です。損失の計算や申告の要否を自己判断せず、取引内容を税理士に伝えて確認しましょう。
よくある質問
Q. 会社売却で受け取った金額の全額に税金がかかりますか?
個人が株式を売却した場合、原則として受取額の全額ではなく、譲渡価額から取得費や対象となる手数料等を差し引いた利益をもとに税額を計算します。売却時の仲介手数料は、株式譲渡のために直接要した部分が対象となるため、契約書や請求書を確認しましょう。
Q. 株式の取得費が分からない場合は申告できますか?税理士にはいつ相談すべきですか?
払込記録や過去の売買契約書を確認しても取得費が分からない場合は、売却代金の5%相当額を取得費とする取り扱いを検討できます。取得費や費用の判定、納税資金の準備に余裕を持つため、売却前から税理士に相談する選択肢がありますが、売却済みの場合も申告に向けて早めに相談しましょう。
Q. 売却額が高額でも税率は必ず20.315%ですか?
2026年時点で、個人が非上場株式を売却した利益にかかる通常の合計税率は、復興特別所得税を含めて20.315%です。ただし、一定の極めて高い所得がある場合は、別途所得税が加算される仕組みがあるため、税理士に確認してください。
まとめ
個人が非上場株式を譲渡して会社を売却した場合は、譲渡所得を計算し、売却した年の翌年の確定申告と納付を確認しましょう。譲渡所得は、売却額から株式の取得費と売却に直接要した手数料などを差し引いて求めます。
譲渡益は、原則として他の所得と分けて課税されます。2026年分の通常の税率は復興特別所得税を含めて20.315%ですが、所得の状況によっては別途所得税が加算される場合もあります。詳しくは国税庁の株式譲渡の課税に関する案内をご確認ください。
申告に向けて、売買契約書や取得費・手数料の証拠書類を早めに集めておくと、計算を進めやすくなります。株式の払込記録や過去の売買契約書、仲介手数料の請求書などを確認し、費用については株式譲渡に直接要した部分を確認しましょう。
申告書と株式等に係る譲渡所得等の金額の計算明細書を作成し、期限までの提出・納付を確認します。2026年分の申告期限は2027年3月15日です。申告期間や手続きは国税庁の案内でも確認してください。
損失が出た場合も、上場株式の譲渡益とは原則として通算できない点に注意が必要です。会社や取引の状況によって取れる方法や必要な手続きは変わるため、判断に迷う場合は、事業承継・M&Aの支援内容も確認のうえ、税理士などの専門家に相談しましょう。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。