メニュー
2026.11.12
- 事業承継
事業承継で社長の退職金をどう払う?会社の損金と受け取る側の税金
事業承継に伴う役員退職金は、社長の退任時の対価であるとともに、会社の資金繰りや自社株の評価にも関わります。役員退職金とは、会社が退職する役員に支給する退職金のことです。支給額と時期は、会社と社長それぞれへの影響を踏まえて検討しましょう。
税務上は、会社側の損金と受け取る側の退職所得を分けて考える必要があります。退職金の支払いは会社の資金を減らし、損金算入による利益の減少が自社株の評価に影響する場合もありますが、評価額が必ず下がるわけではありません。
来春に会長へ退く予定なら、決算前から支給に必要な資金や退任後の職務を確認しておくとよいでしょう。会長として残る場合は、肩書が変わるだけでなく、実質的に退職と同様と認められるかが問題になります。
この記事では、退職金をいつ、いくら損金にできるか、社長にかかる税金や自社株評価への影響、支給までの進め方を解説します。個別の事情によって判断が異なるため、金額や時期を決める前に税理士へ相談しましょう。
役員退職金はいつ、いくら損金にできる?
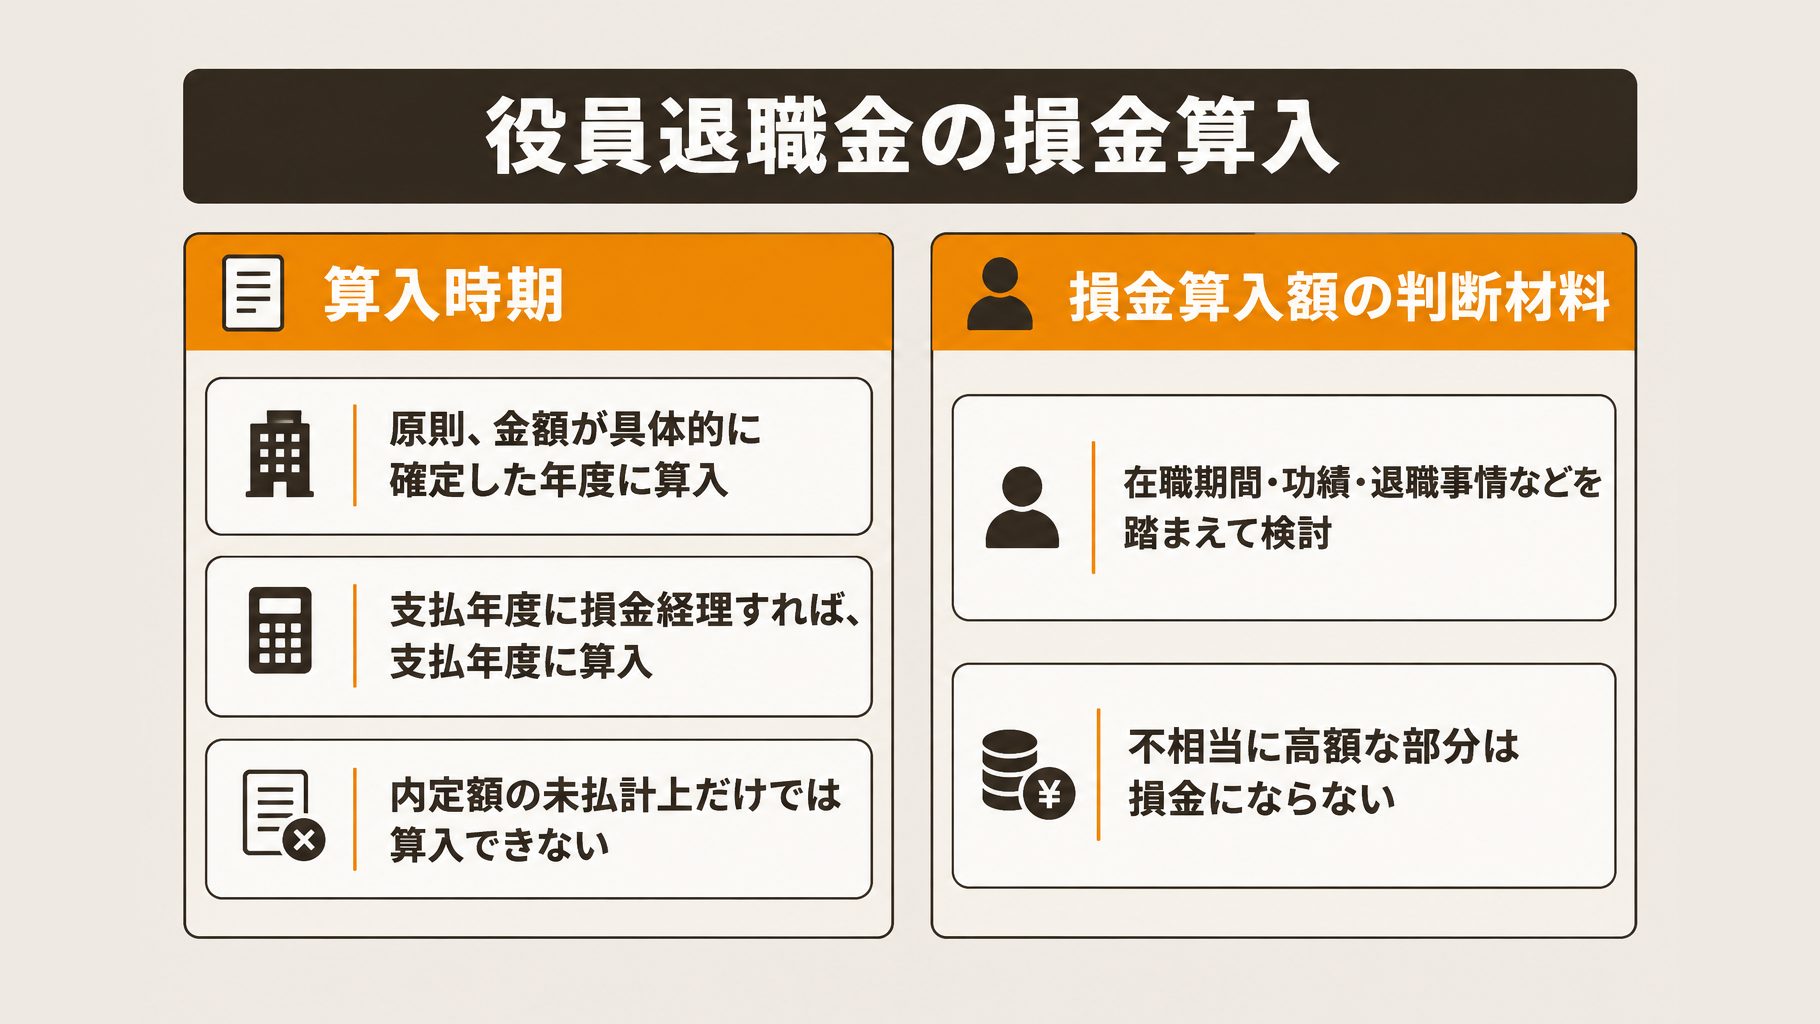
事業承継に伴う役員退職金は、適正な額であれば会社の損金に算入されます。原則として、株主総会の決議等で金額が具体的に確定した日の属する事業年度に算入します。
損金にできる退職金の額はどう決まる?
損金にできる額は、役員の在職期間や功績、退職の事情などを踏まえて検討します。国税庁の説明では、同業種・同規模の会社の支給状況も判断材料とされ、不相当に高額な部分は損金になりません。
創業社長の場合は、在職期間や会社への功績を振り返り、金額の根拠を説明できるようにしておきましょう。役員退職金規程と損金算入の要件も、検討の参考になります。
決算をまたぐときは、いつ損金に算入する?
原則は金額が確定した年度ですが、実際に支払った年度に損金経理した場合は、支払年度に算入する扱いも認められます。金額を決める時期と支払時期が決算をまたぐ場合は、どちらの年度に算入するかを確認しましょう。
| 扱い | 損金に算入する年度 |
|---|---|
| 原則 | 金額が具体的に確定した年度 |
| 支払年度に損金経理 | 実際に支払った年度 |
金額が確定する前に、内定額を未払計上するだけでは損金に算入できません。詳しくは国税庁の役員退職金の損金算入時期をご確認ください。
来春に社長を退いて会長になる予定なら、決算前に次の事項を確認し、税理士に相談しましょう。
- 在職期間や功績、退職金額の根拠
- 金額を具体的に確定する予定日と決算日
- 実際に支払う予定日と資金繰り
社長が受け取る退職金の税金はいくら?
事業承継に伴い社長が受け取る役員退職金の税金は、原則として退職所得控除を差し引いた後の金額を基に計算します。税額は退職金の額や勤続年数などによって異なります。
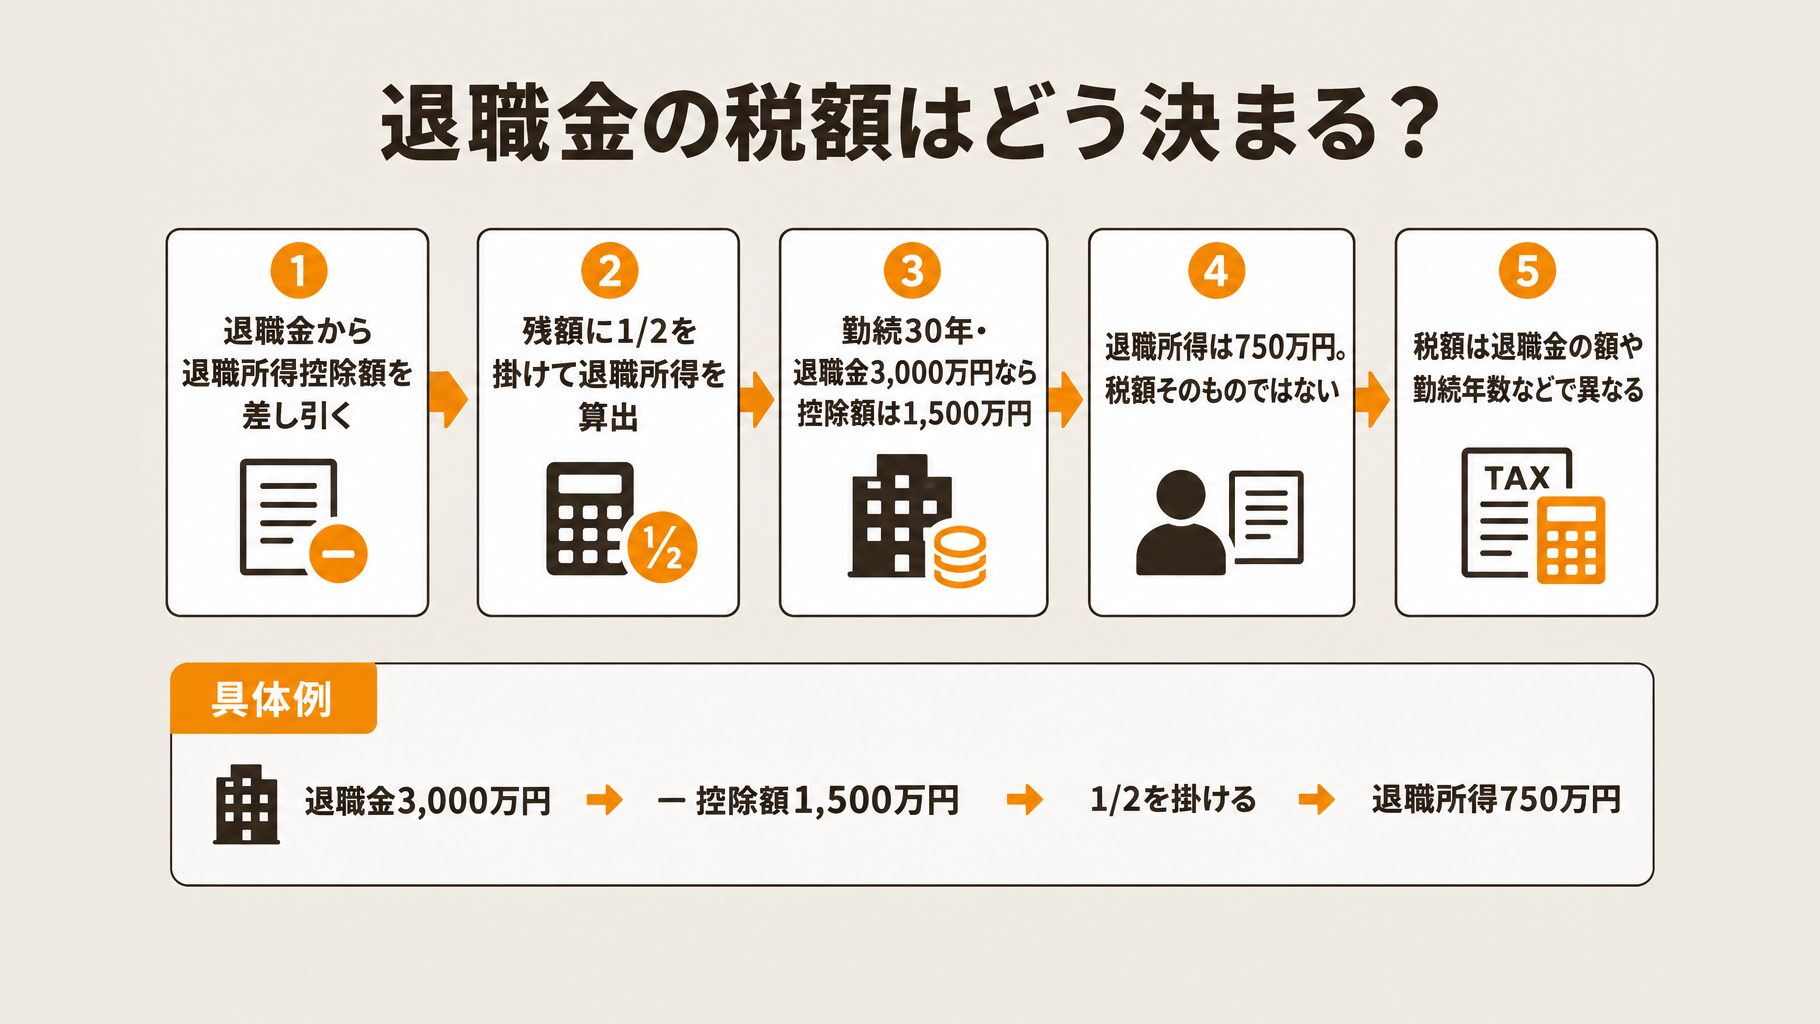
退職所得は、他の所得と分けて課税されます。原則の計算式は次のとおりで、収入金額には源泉徴収される前の退職金を使います。
退職所得の金額=(収入金額-退職所得控除額)×1/2
2026年時点の退職所得控除額は、勤続年数に応じて次のように計算します。勤続年数に1年未満の端数がある場合は切り上げます。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×勤続年数。最低80万円 |
| 20年超 | 800万円+70万円×(勤続年数-20年) |
例えば、勤続30年で退職金が3,000万円の場合、控除額は1,500万円、退職所得は750万円です。この750万円が税額そのものではなく、課税計算の基になる金額です。
役員等勤続年数が5年以下の場合は、特定役員退職手当等に2分の1の計算を適用しません。過去に退職金を受け取っている場合などは、控除額の調整が必要になることもあります。
決算前に受取額を検討する際は、勤続年数と過去の退職金の受給状況を確認し、税理士に税額の試算を相談してください。退職所得控除の見直しも確認しておくとよいでしょう。
退職金の支給で自社株の評価はどう変わる?
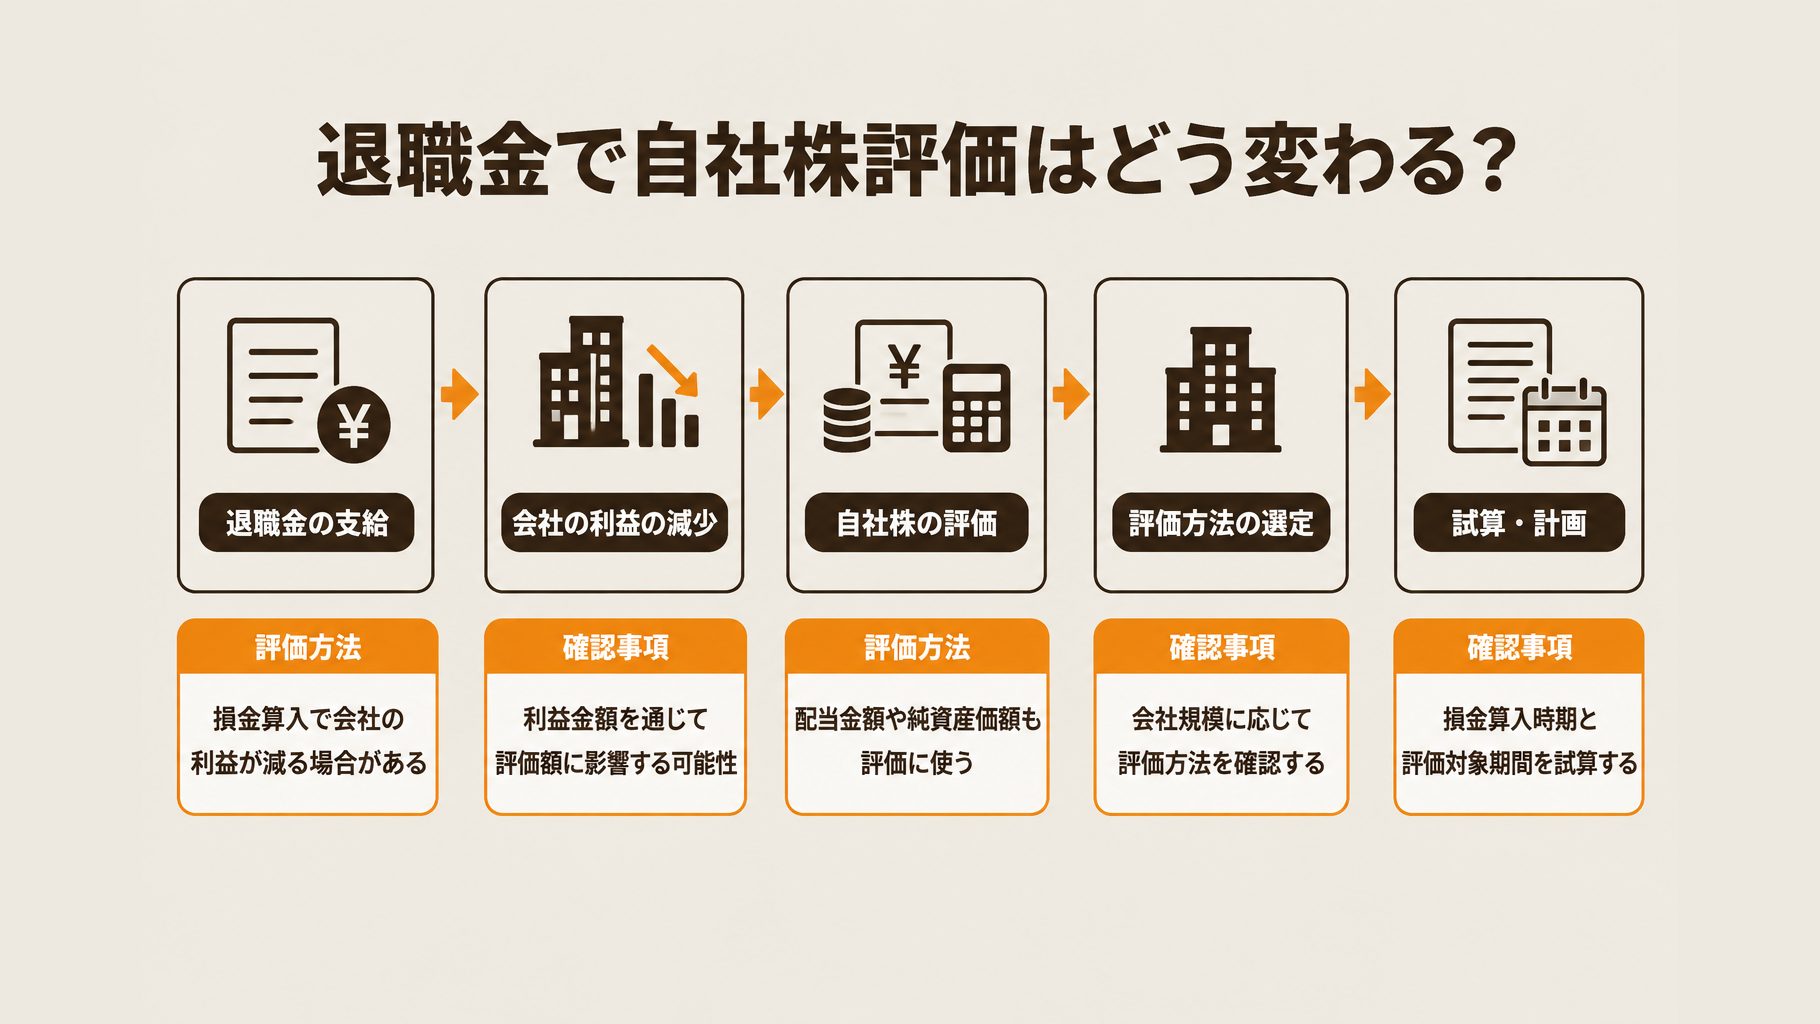
役員退職金を損金に算入して会社の利益が減ると、相続・贈与時の自社株の評価額が下がる場合があります。ただし、利益以外の要素や評価方法にも左右されるため、退職金を支給すれば必ず株価が下がるわけではありません。
類似業種比準方式は、類似業種の株価を基に、自社の一株当たりの配当金額、利益金額、純資産価額(簿価)を使って評価する方法です。退職金の損金算入で利益が減ると、このうち「利益金額」に影響する場合があります。
例えば、金属加工会社の社長が退職金を受け取り、その退職金が評価対象となる期間に損金算入されれば、利益金額を通じて評価額に影響する可能性があります。一方、配当金額や純資産価額も計算に使うため、利益の減少だけで評価額の変化は判断できません。
自社に適用される評価方法も確認が必要です。国税庁の案内では、大会社は原則として類似業種比準方式を使い、中会社は大会社と小会社の評価方法を併用するとされています。
来春の社長交代に向けては、決算前に次の事項を税理士と確認するとよいでしょう。
- 会社規模と自社株に適用される評価方法
- 退職金の損金算入時期と株式評価の対象期間
- 退職金の金額や承継時期を変えた場合の評価額
会長就任後の扱いも含め、退職金の損金算入と株式評価への影響を個別に試算したうえで、支給額や時期を検討してください。
社長が会長として残る場合も退職金を払える?
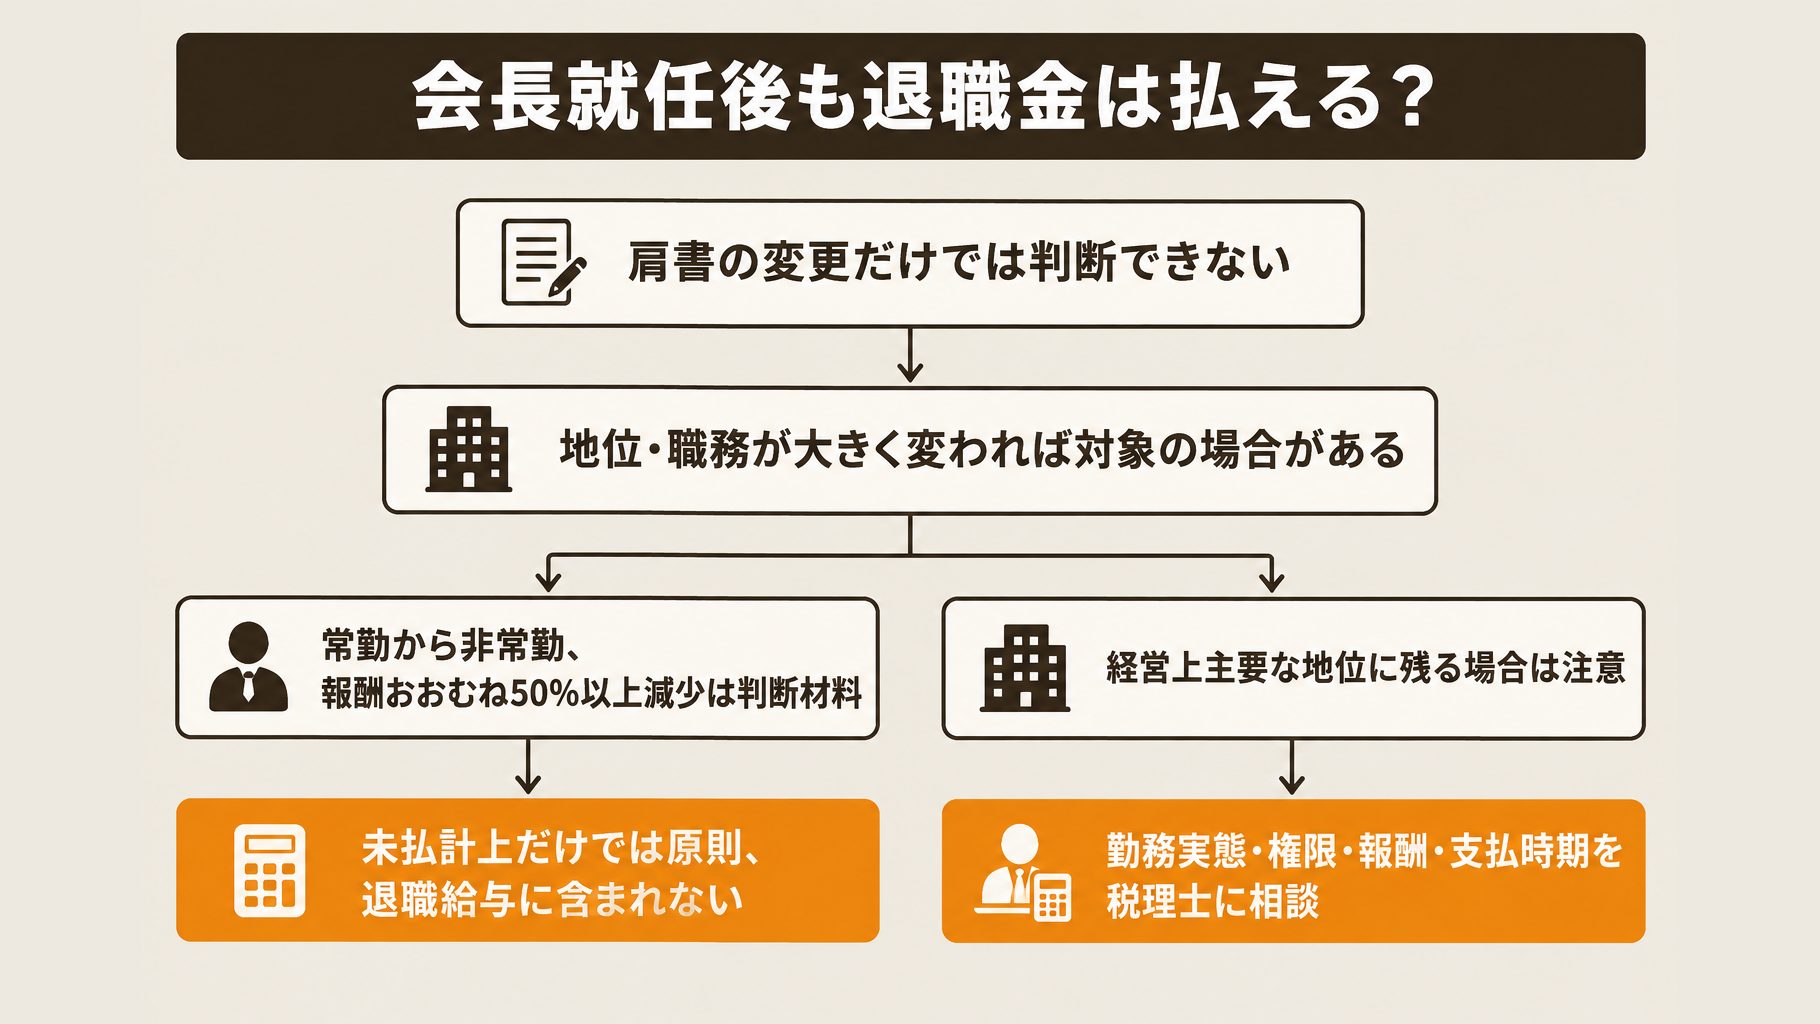
社長が会長として残る場合でも、地位や職務が大きく変わり、実質的に退職したのと同様と認められれば、支給した金額を退職給与として扱える場合があります。会長への肩書の変更だけで判断せず、事業承継後の勤務実態や経営への関与を確認する必要があります。
国税庁の取扱いでは、常勤役員から非常勤役員への変更や、役員報酬のおおむね50%以上の減少などが判断材料として示されています。ただし、報酬を半減しただけで認められるわけではなく、引き続き経営上主要な地位を占める場合などには注意が必要です。
来春に会長へ就任する予定なら、決算前に次の事項を確認し、社長時代からの変化を税理士に説明できるようにしておきましょう。
- 会長就任後の勤務形態や担当する職務
- 後継者に引き継ぐ経営上の権限と、会長に残る権限
- 就任前後の役員報酬と、退職金の支払予定時期
支払いの時期にも注意が必要です。社長から会長への分掌変更に伴う退職金は、未払金として計上しただけでは、原則として退職給与に含まれません。
退職給与としての扱いを検討する際は、実際の支払いを含めた資金計画が必要です。支給額や支払時期を決める前に、職務の変更内容とともに税理士へ相談してください。
役員退職金の支払いをどう進める?
事業承継に伴う役員退職金は、退任後の役割と支給額を検討し、必要な決議を経て支払います。決算前に、金額を確定する日と支払日を税理士と確認しておくと、資金繰りや申告の準備を進めやすくなります。
退任後の立場と支給額をどう決める?
まず、社長が完全に退任するか、会長などとして残るかを確認します。会長に就く予定なら、退任後の職務や経営への関与を明確にし、退職給与として扱えるかを税理士に相談しましょう。
支給額は、在職期間や退職の事情、同業種・同規模の会社の支給状況を踏まえて検討します。役員退職金規程がある場合は、その内容も確認してください。
- 会社の手元資金と、支払い後の資金繰り
- 退職金の額に応じた本人の税引後受取額
- 決算日、退任予定日、支払予定日の関係
例えば来春に会長となる予定なら、決算前に支給額の候補ごとに試算し、支払い後も事業資金を確保できるかを確認します。
決議から支払い・申告まで何を確認する?
支給額の候補が固まったら、必要な決議を行い、その内容を記録に残します。金額が具体的に確定した日と実際の支払日を確認し、会計処理と源泉徴収の準備を進めましょう。
適正な退職金の損金算入は、原則として金額が具体的に確定した日の属する事業年度です。実際に支払った事業年度に損金経理した場合は、その年度への算入も認められますが、会長に残る場合の扱いを含め、国税庁の取扱いを踏まえて税理士に確認してください。
支払いにあたっては、本人から退職所得の受給に関する申告書を提出してもらい、源泉徴収と申告に必要な手続きを確認します。退職金の計上が自社株評価に影響する場合もあるため、株式の承継時期とあわせて試算を依頼しましょう。
よくある質問
Q. 退職金を未払いのままでも損金にできますか?
適正な額の役員退職金は、原則として、株主総会の決議等で金額が具体的に確定した事業年度に損金算入します。金額が確定する前に未払計上するだけでは損金にできず、実際の支払年度に損金経理した場合は、その年度に算入することも認められます。会長への就任など分掌変更の場合は、未払計上だけでは原則として退職給与に含まれないため、決算前に税理士へ確認しましょう。
参考:国税庁「役員の退職金の損金算入時期」、国税庁「役員給与に関するQ&A」
Q. 社長を退任して会長になっても退職金を受け取れますか?
会長に就任する場合でも、地位や職務が大きく変わり、実質的に退職と同様と認められるときは、退職給与として扱われる場合があります。常勤から非常勤への変更や報酬のおおむね50%以上の減少は判断材料の例ですが、引き続き経営上の主要な地位にある場合などは除かれます。会長就任後の職務や報酬を踏まえ、税理士に相談してください。
Q. 退職金を払えば自社株の評価額は必ず下がりますか?
退職金の支給によって利益が減り、自社株の評価額が下がる場合はありますが、必ず下がるわけではありません。評価対象期間や会社の規模による評価方式に加え、類似業種比準方式では利益のほかに配当金額や純資産価額も関係します。承継に向けた株価への影響は、支給時期も含めて税理士に確認しましょう。
まとめ
事業承継に伴う役員退職金は、適正な支給額、会社の損金算入時期、受け取る社長の税金をセットで確認しましょう。決算前に、退任予定日や支払いの見通しも踏まえて検討することが大切です。
適正な額の退職金は、原則として株主総会の決議等で金額が具体的に確定した事業年度に損金算入します。実際に支払った事業年度に損金経理した場合、その年度に算入する扱いも認められています。詳しくは国税庁の役員退職金の損金算入時期をご確認ください。
受け取る側の税金は、退職所得控除などを踏まえて確認します。退職所得の計算には例外もあるため、国税庁の退職所得の案内を参照し、ご自身の勤続年数や受給状況を確認しましょう。
退任後に会長として残る場合は、肩書だけでなく、実際の職務や経営上の立場も確認が必要です。退職金が自社株評価に影響する場合もありますが、必ず評価額が下がるとは限りません。評価方法については国税庁の取引相場のない株式の評価も参考になります。
支給後の会社の資金繰りも見据え、金額や支払い時期を決めましょう。会社の状況によって取れる方法や必要な手続きは変わるため、決議・支払い前に判断に迷う場合は、事業承継・M&Aの支援内容も参考に、税理士などの専門家へご相談ください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。