メニュー
2026.11.11
- 事業承継
自社株を相続時精算課税で贈与するには?年内の準備と申告の期限
自社株の贈与には、要件を満たせば相続時精算課税を選択できます。相続時精算課税とは、贈与を受けた財産について、贈与時に課税するとともに、原則として相続時にも一定額を相続財産に加えて税額を精算する制度です。
2026年時点では、原則として贈与年の1月1日に60歳以上の父母・祖父母などから、同日に18歳以上の直系卑属である推定相続人または孫への贈与が対象です。社長から長男への贈与も、年齢などの要件を満たせば選択肢になります。
国税庁の案内によると、非上場株式等の贈与税の納税猶予及び免除の特例の適用に係る株式等を取得する場合は、推定相続人以外の18歳以上の方も選択できます。贈与者ごとに制度を選び、一度選ぶと、その贈与者からの贈与は暦年課税に戻せません。
この記事では、贈与税と相続時の計算の考え方、自社株の評価、年内の準備や翌年の届出・申告期限を確認します。暦年課税との選択に迷う場合は、株式の評価額や今後の承継計画を踏まえ、税理士に相談しましょう。
自社株の贈与税はいくら?控除と相続時の計算
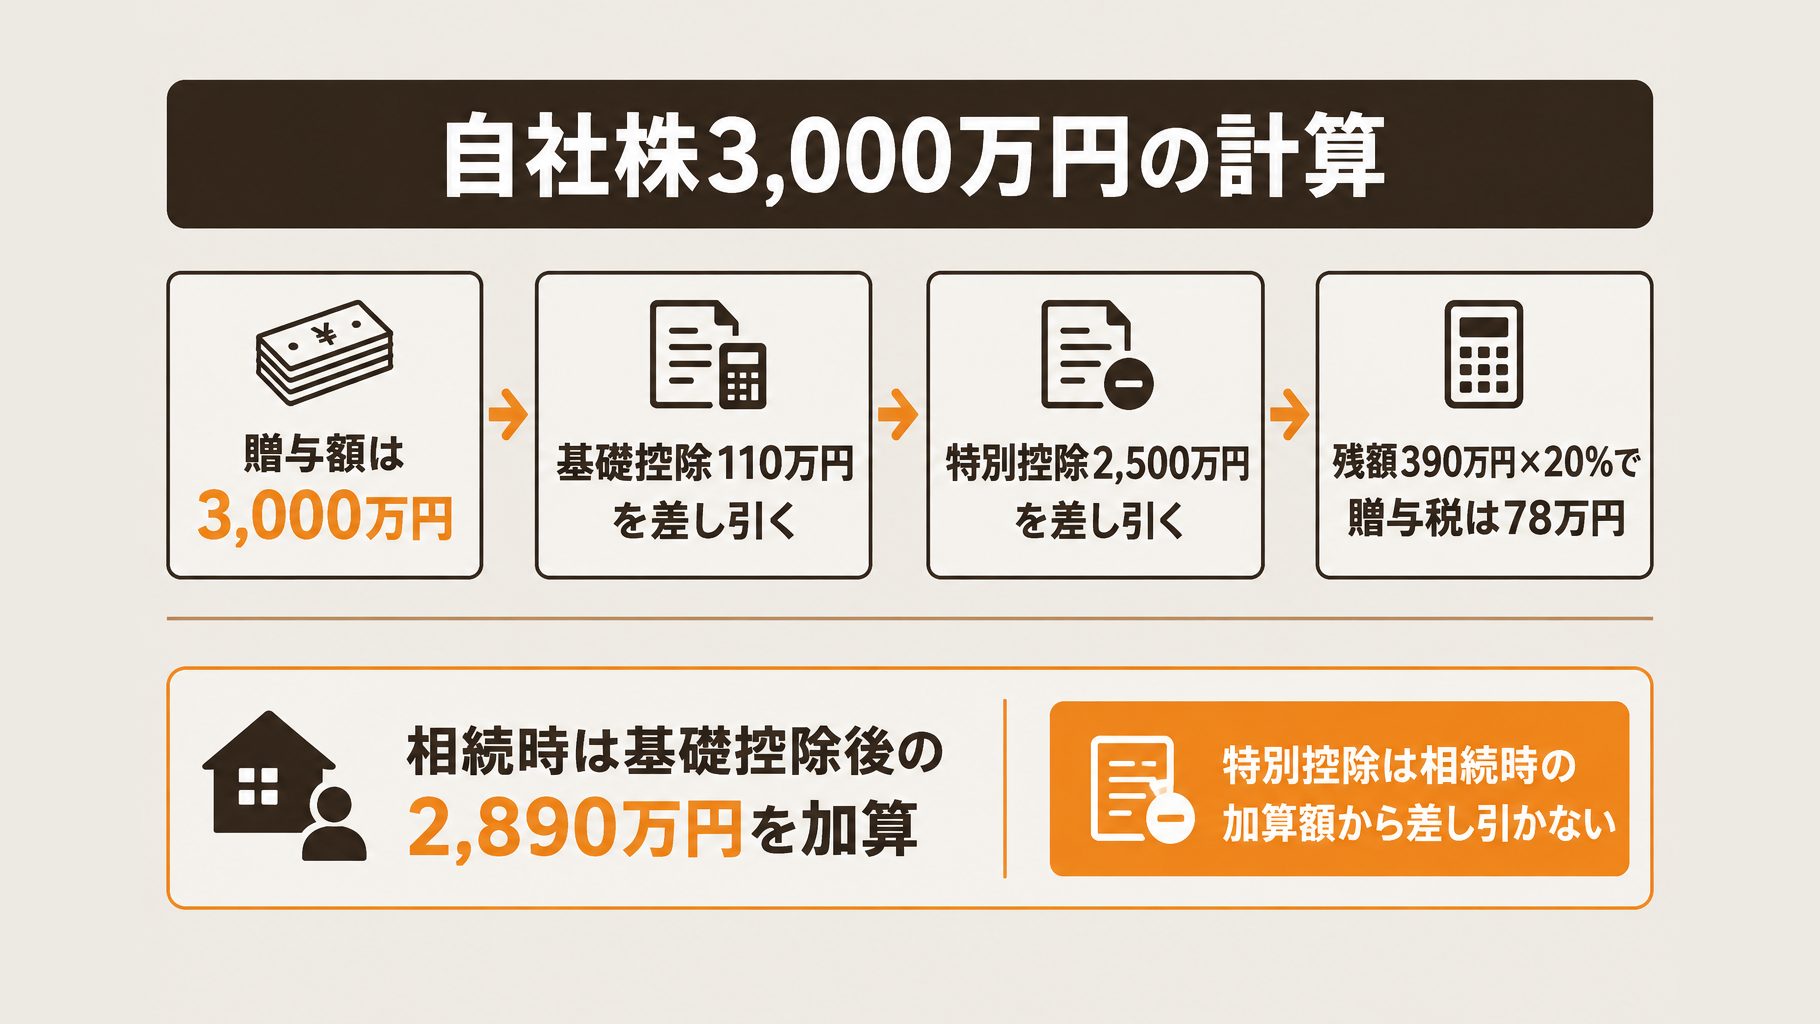
自社株の贈与で相続時精算課税を選ぶと、令和6年以後の贈与は、年間110万円の基礎控除と残っている特別控除を差し引いた額に、一律20%の贈与税がかかります。相続時には、原則として贈与時の価額から基礎控除額を引いた残額を相続財産に加算します。
贈与税はどのように計算する?
2026年時点では、まず年間110万円の基礎控除を引き、次に累計で最大2,500万円の特別控除の残額を差し引きます。特別控除を適用するには、期限内の贈与税申告が必要です。
複数の贈与者について相続時精算課税を選ぶ場合も、基礎控除は贈与者ごとに110万円ではありません。年間110万円を、それぞれの贈与額に応じて按分します。
例えば、長男が初めて制度を選び、父から3,000万円の自社株だけを贈与された場合の計算は次のとおりです。
| 計算項目 | 金額・計算式 |
|---|---|
| 自社株の贈与額 | 3,000万円 |
| 基礎控除 | 110万円 |
| 特別控除 | 2,500万円 |
| 控除後の残額 | 3,000万円−110万円−2,500万円=390万円 |
| 贈与税 | 390万円×20%=78万円 |
贈与額の計算に使う自社株の税務上の評価額も確認したうえで、税理士に試算を相談しましょう。
相続時に贈与した自社株はどう扱う?
令和6年以後に贈与した財産は、原則として贈与時の価額から各年の基礎控除額を引いた残額を相続財産に加算します。令和5年以前の贈与には、この基礎控除はありません。
上記の例では、特別控除を差し引く前の2,890万円が相続財産への加算額です。特別控除は、相続時の加算額からは差し引きません。
納付済みの贈与税は相続税から控除され、控除しきれない額は相続税の申告により還付を受けられます。詳しくは国税庁の相続時精算課税の説明を確認し、個別の計算は税理士に相談してください。
贈与する自社株の評価額はどう決まる?
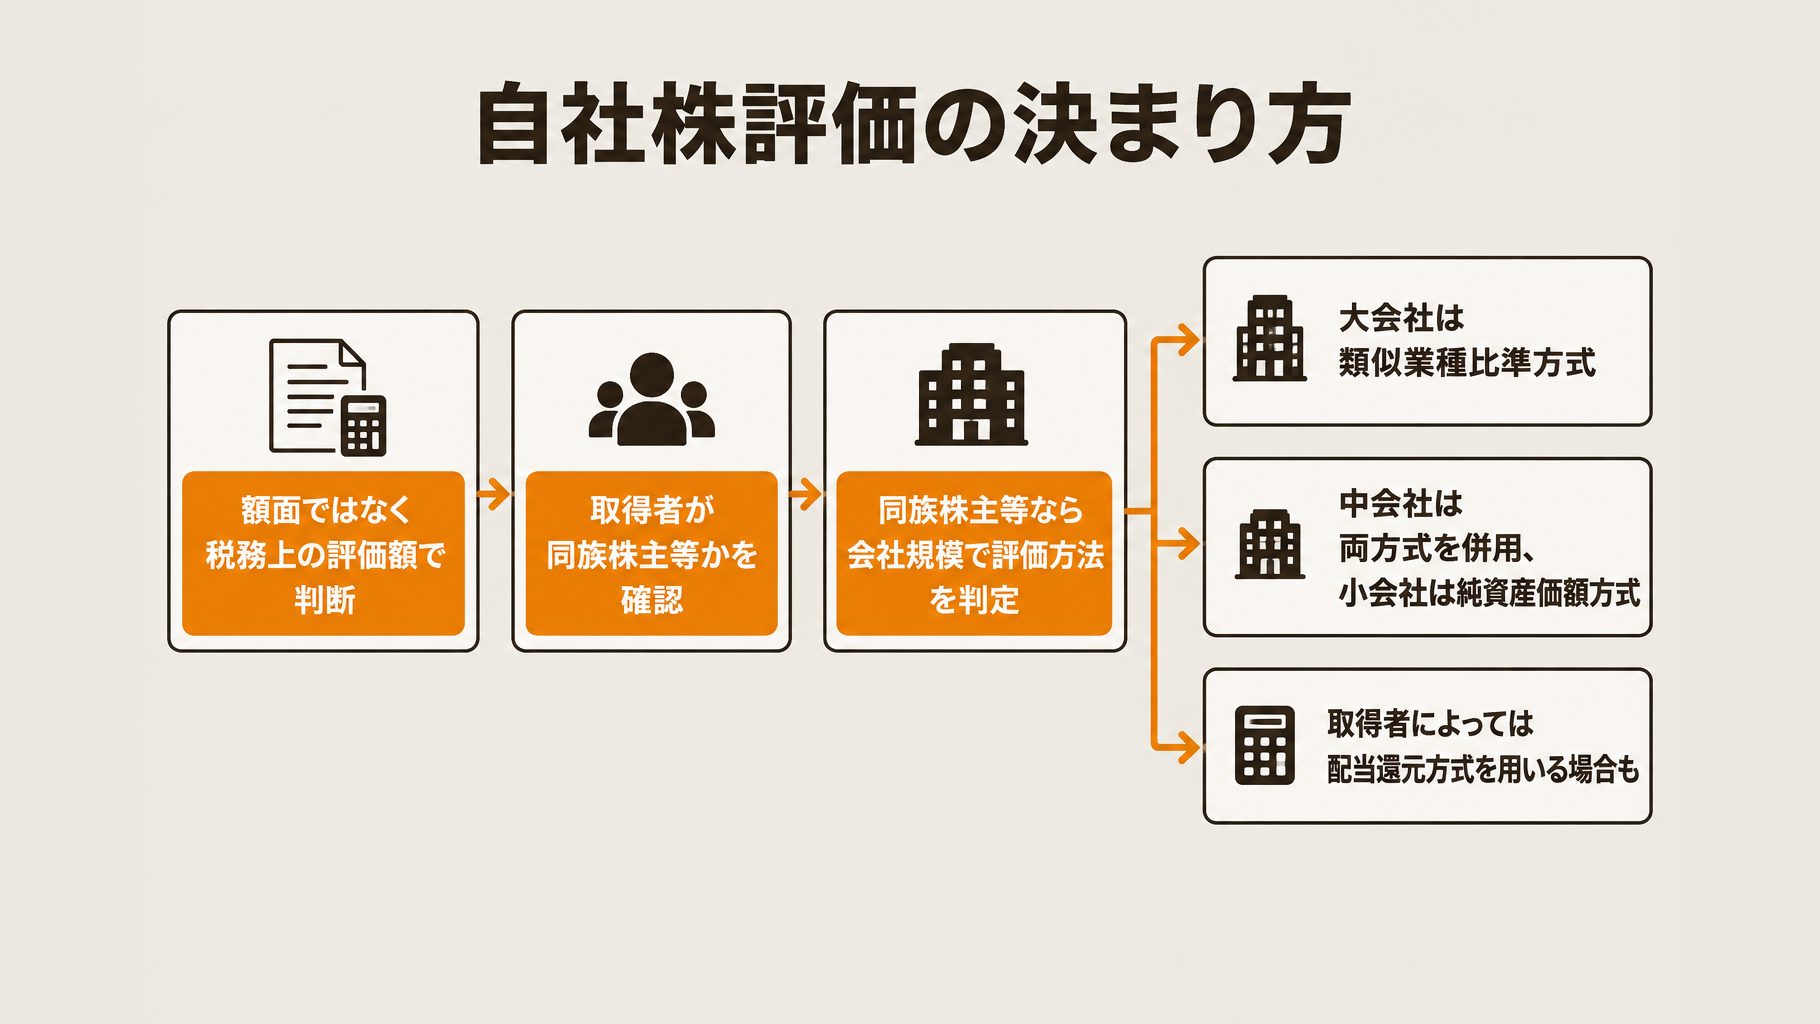
相続時精算課税を選んで自社株を贈与する場合、非上場株式は額面ではなく、税務上の評価額で判断します。評価方法は、株式を受け取る人が同族株主等に当たるかどうかや、会社規模などに応じて使い分けます。
会社規模によって評価方法はどう変わる?
同族株主等が取得する場合の原則的な評価方法は、会社規模によって次のように分かれます。会社規模の判定も含め、国税庁の取引相場のない株式の評価方法を確認しましょう。
| 会社規模 | 原則的な評価方法 |
|---|---|
| 大会社 | 類似業種比準方式 |
| 中会社 | 両方式を併用 |
| 小会社 | 純資産価額方式 |
類似業種比準方式は、類似業種の株価を基に、評価する会社の1株当たりの配当金額・利益金額・純資産価額(簿価)の3つで比準する方法です。一方、純資産価額方式は、会社の資産や負債を基に評価します。
例えば、食品卸会社の株式を専務の長男に贈与する場合も、会社規模と長男の立場を確認して評価方法を判定します。会社が任意に決めた金額が、そのまま税務上の評価額になるわけではありません。
受け取る人によって評価方法は変わる?
株式の取得者によっては、配当還元方式を用いる場合もあります。長男が同族株主等に当たるかどうかを含め、個別の判定が必要です。
贈与する株数を検討する際は、税理士に株価の試算を依頼し、評価額を確認しましょう。事業承継における自社株の評価方法も参考にしてください。
相続時精算課税のメリットと注意点
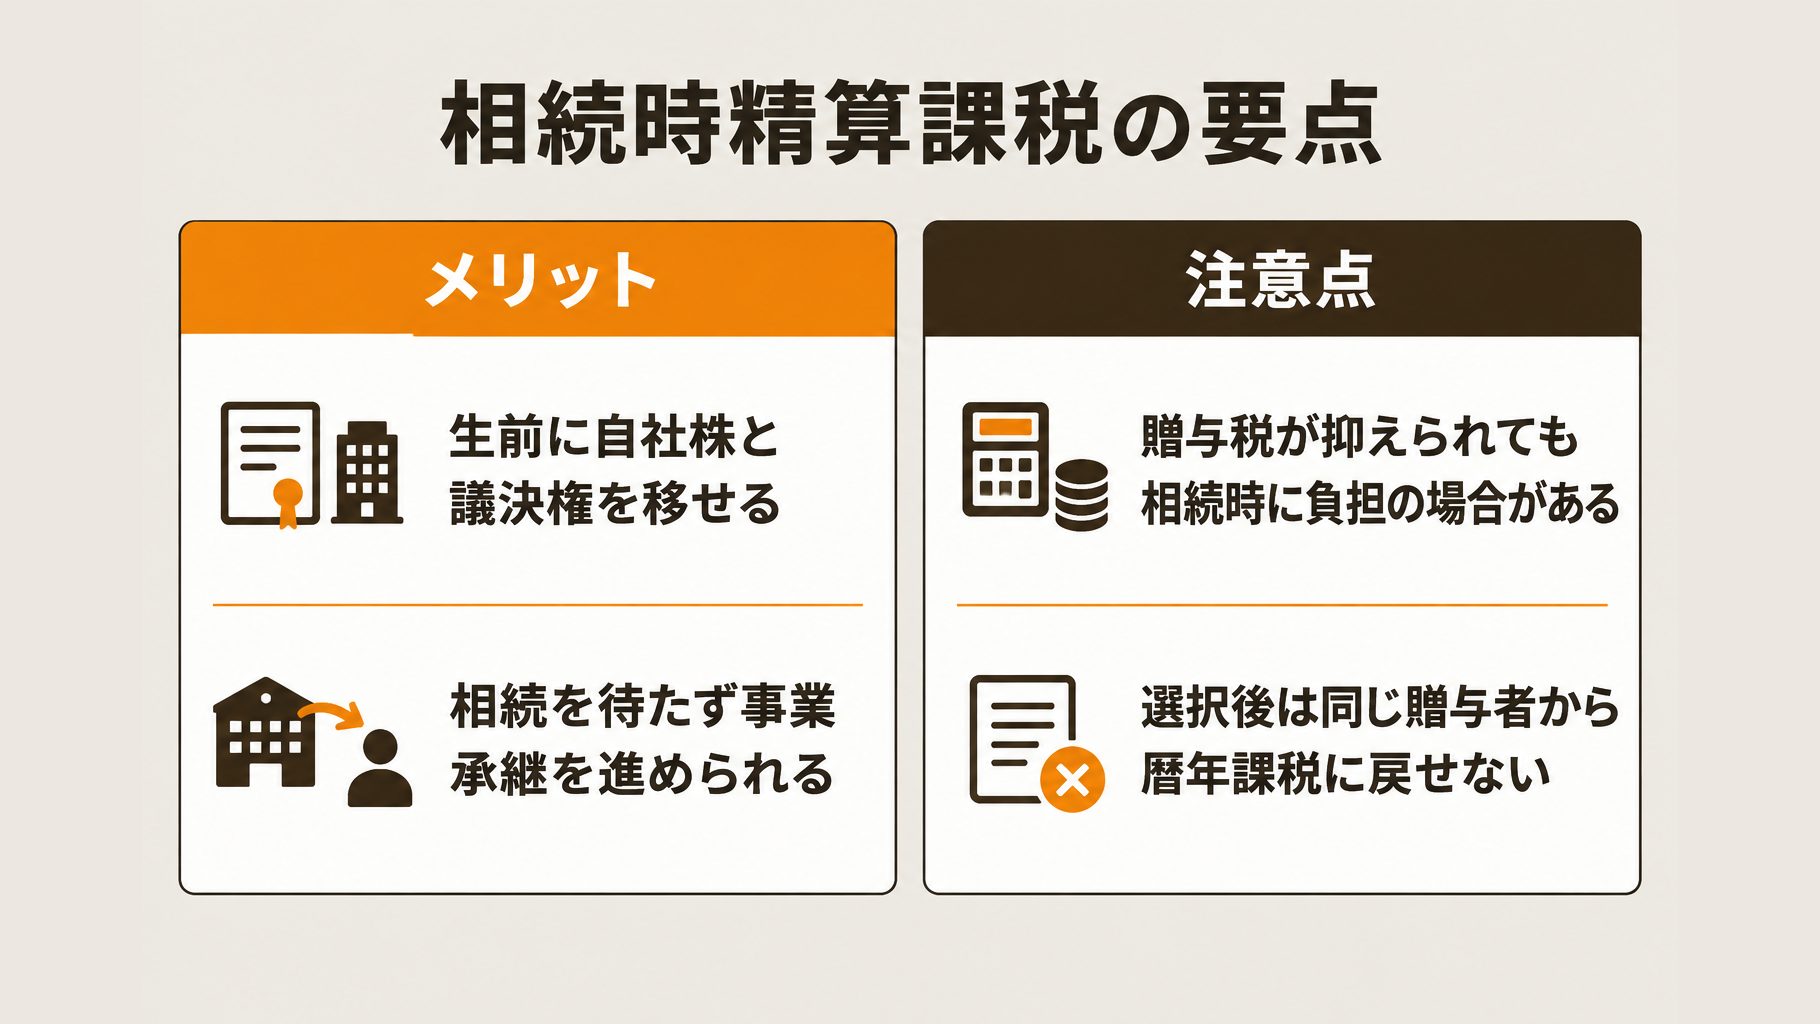
相続時精算課税を選ぶと、生前に後継者へ自社株と議決権を移しながら、事業承継を進められます。一方、相続時の税負担や、選択後は同じ贈与者からの贈与について暦年課税に戻せない点を踏まえて判断が必要です。
生前に株式と議決権を移せる
社長が専務の長男へ自社株の一部を贈与すれば、相続を待たずに株式と議決権を移せます。贈与後に長男と社長がそれぞれ持つ議決権割合を確認し、どこまで経営上の権限を移すか検討しましょう。
年内に渡す株数を決める際は、今回の移転後の割合だけでなく、将来さらに株式を渡す予定も含めて考えます。
相続時の税負担と今後の贈与予定を比較する
贈与税が抑えられても、相続時に税負担が生じる場合があります。2026年時点では、相続時精算課税を選んだ後の贈与は、原則として贈与時の価額から各年の基礎控除額を引いた残額を相続財産に加算します。
特別控除は贈与税の控除であり、その対象となった財産が相続税の計算から除かれるわけではありません。納付済みの贈与税は相続税から控除され、控除しきれない場合は相続税の申告により還付を受けられます。
一度選択すると、同じ贈与者からの贈与について暦年課税には戻せません。今回の株式だけでなく、社長から長男への今後の贈与予定も含め、両制度の税負担を税理士に試算してもらいましょう。
事業承継税制を検討する場合の確認点
事業承継税制も検討する場合は、自社株を贈与する前に、納税猶予の要件と計画提出の順序を確認します。自社株を渡すだけで納税猶予の対象になるわけではないため、次の事項を税理士に相談しましょう。
- 贈与する株式や後継者が納税猶予の要件を満たすか
- 計画提出と株式贈与をどの順序で進めるか
- 相続時精算課税と事業承継税制を併用できるか
年内に自社株を贈与するまでに何を準備する?
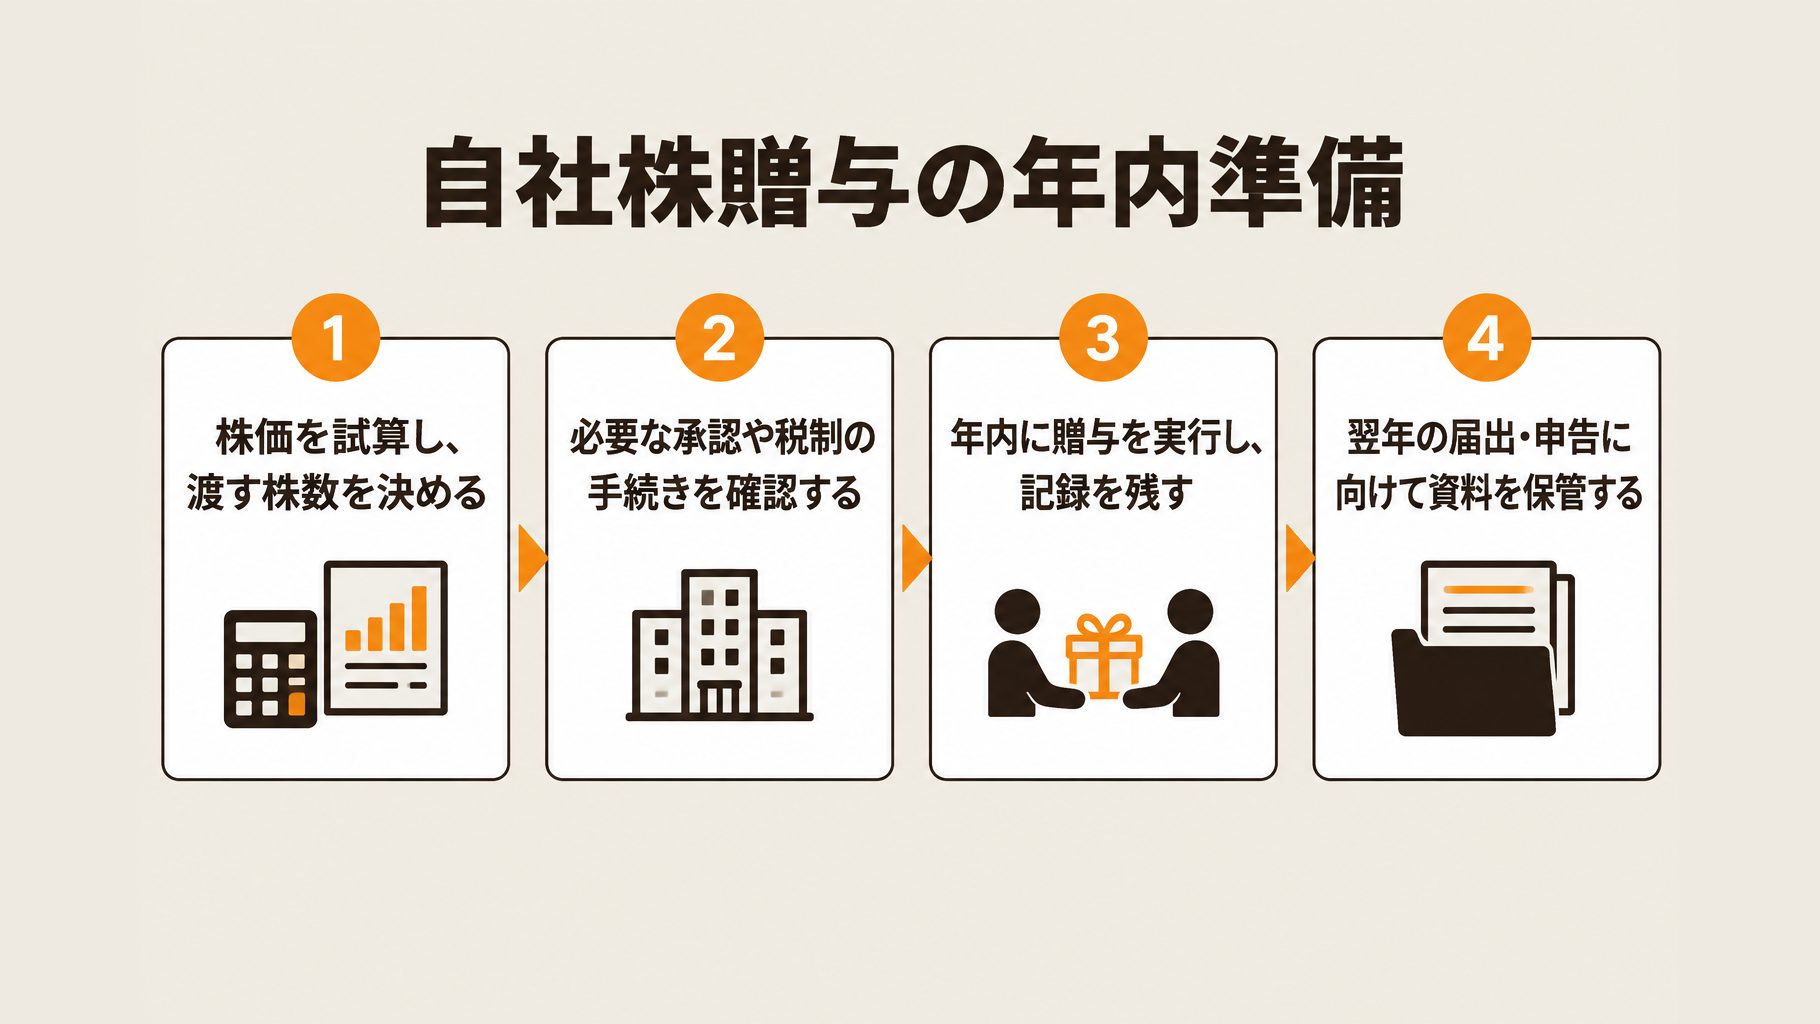
年内の贈与に向けて、まず株価を試算し、渡す株数と贈与後の議決権割合を決めます。そのうえで、必要な承認や事業承継税制の手続きを確認し、贈与の実行と記録の保存を進めましょう。
① 株価を試算し、贈与株数を決める
長男に渡す株数を決める前に、税務上の自社株評価額を試算し、贈与税と相続税の見通しを確認します。株数を変えた場合の贈与後の株主構成と議決権割合も確認し、社長が保有を続ける株式とあわせて検討しましょう。
暦年課税と相続時精算課税で迷う場合は、今後の贈与も含めて税理士に試算を依頼します。相続時精算課税を選ぶと、その贈与者からの贈与は暦年課税に戻せません。
② 譲渡制限と事業承継税制を確認する
贈与前に定款を確認し、株式に譲渡制限がある場合は必要な承認手続きを調べます。事業承継税制の利用も検討する場合は、納税猶予の要件や計画提出などの順序を、贈与前に専門家へ確認しましょう。
③ 契約と株主名簿の手続きを進める
2026年分の贈与とするには、2026年内に贈与を実行します。社長と長男の間で贈与する株数や日付を確認し、贈与契約書などの記録を残したうえで、株主名簿の手続きも進めます。
④ 翌年の届出・申告に備える
贈与後は、翌年の手続きに向けて資料を保管します。次の資料を税理士に示し、必要な届出や申告を確認してください。
- 株式評価の試算に使った資料
- 贈与契約書など、贈与の内容が分かる記録
- 贈与後の株主構成を確認できる株主名簿
相続時精算課税の届出・申告期限はいつ?
相続時精算課税を初めて選ぶ場合、株式を受け取った人が、贈与の翌年2月1日から3月15日までに相続時精算課税選択届出書を提出します。2026年中に自社株を贈与する場合の提出期間は、2027年2月1日から3月15日までです。
選択届出と贈与税の申告は別の手続きです。国税庁の案内によると、2026年時点では、年間の基礎控除110万円以下で贈与税の申告が不要な場合も、初めて制度を選ぶ年は届出書を提出する必要があります。
贈与額が基礎控除を超える場合は、特別控除の適用状況を含め、贈与税の申告要否を確認します。特別控除を受けるには期限内の申告が必要で、税額が生じない場合も申告を忘れないようにしましょう。
申告が必要な場合は、贈与税の申告書に選択届出書などを添付します。長男への贈与を検討する際は、税理士への相談に向け、次の資料や情報を用意しておくとよいでしょう。
- 贈与契約の内容と、贈与する株数を確認できる資料
- 自社株の評価額の試算資料
- 同じ年に受けたほかの贈与の内容
一度選択すると、同じ贈与者からの贈与について暦年課税には戻せません。届出前に申告の要否と必要書類を税理士に確認し、制度を選ぶか判断しましょう。
よくある質問
Q. 自社株が2,500万円以下なら贈与税も相続税もかかりませんか?
相続時精算課税の特別控除で贈与税が生じない場合でも、相続税がかからないとは限りません。2026年時点では、令和6年以後に贈与された自社株は、原則として贈与時の価額から各年の基礎控除額を引いた残額を相続財産に加算するため、ほかの財産も含めて判断が必要です(国税庁)。
Q. 年間110万円以下の贈与なら届出は不要ですか?
2026年時点では、その年の贈与税の申告が不要でも、初めて相続時精算課税を選ぶ場合は、受贈者が相続時精算課税選択届出書を提出する必要があります。2026年に贈与を受けた場合の提出期間は2027年2月1日から3月15日までで、一度選ぶと、その贈与者からの贈与については暦年課税に戻せません。
Q. 親族以外の後継者にも相続時精算課税を使えますか?
原則として、贈与を受ける年の1月1日に18歳以上の直系卑属である推定相続人または孫が対象ですが、親族以外の後継者にも例外があります。2026年時点では、贈与者が同日に60歳以上で、非上場株式等の贈与税の納税猶予及び免除の特例の適用を受ける場合、18歳以上の推定相続人以外の後継者も選択できるため、要件を税理士に確認しましょう(国税庁)。
まとめ
自社株を後継者に贈与する際は、株式の評価額、控除後の贈与税額、相続時に加算される金額を合わせて確認しましょう。暦年課税と相続時精算課税を比較し、贈与する株数や時期を検討することが大切です。
非上場株式の税務上の評価は、会社規模や株式を取得する人の立場などによって方法が変わります。額面をそのまま使うのではなく、国税庁の株式評価の案内も参照し、贈与前に評価額を試算しましょう。
2026年時点の相続時精算課税には、年間110万円の基礎控除と累計で最大2,500万円の特別控除があり、控除後の残額には一律20%の贈与税がかかります。特別控除の利用には期限内の申告が必要です。
一方、相続時には、原則として贈与時の価額から各年の基礎控除額を引いた残額が相続財産に加算されます。また、相続時精算課税を選ぶと、その贈与者からの贈与は暦年課税に戻せません。制度の条件は、国税庁の相続時精算課税の案内でも確認できます。
年内に長男へ株式の一部を贈与するなら、現在の株主構成と贈与後の議決権割合を確認し、譲渡制限の有無や契約、株主名簿の手続きを整理しましょう。初めて相続時精算課税を選ぶ場合、2026年の贈与については、2027年2月1日から3月15日までに選択届出書を提出します。
会社の状況によって取れる方法や必要な手続きは変わります。翌年の届出・申告期限を逃さないためにも、事業承継・M&Aの支援内容を参考に、判断に迷う場合は税理士などの専門家へご相談ください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。