メニュー
2026.11.10
- 事業承継
持株会社があると自社株の評価はどう変わる?株式等保有特定会社の注意
持株会社を設けても、自社株の相続税評価額が必ず下がるわけではありません。持株会社とは、事業会社の株式を保有する会社のことです。相続する株式が持株会社の株式になる場合は、その評価方法を確認し、再編前後の評価額を試算する必要があります。
グループ会社の株式を持株会社にまとめた結果、評価額が上がる可能性を聞くと、不安に感じるかもしれません。持株会社の株式を相続する場合、その評価には、持株会社が保有する事業会社の株式の価額も影響します。
また、持株会社が株式等保有特定会社に該当すると、原則として純資産価額方式で株式を評価します。事業会社の株式を直接保有していたときと評価方法が変わり、評価額が上がる可能性もあります。
この記事では、自社株の評価方法や株式等保有特定会社の注意点、持株会社化の前後で何を比べるかを確認します。再編を判断する際は、相続税だけでなく再編時の課税や費用も含め、税理士などの専門家に相談しましょう。
非上場の自社株はどのように評価する?
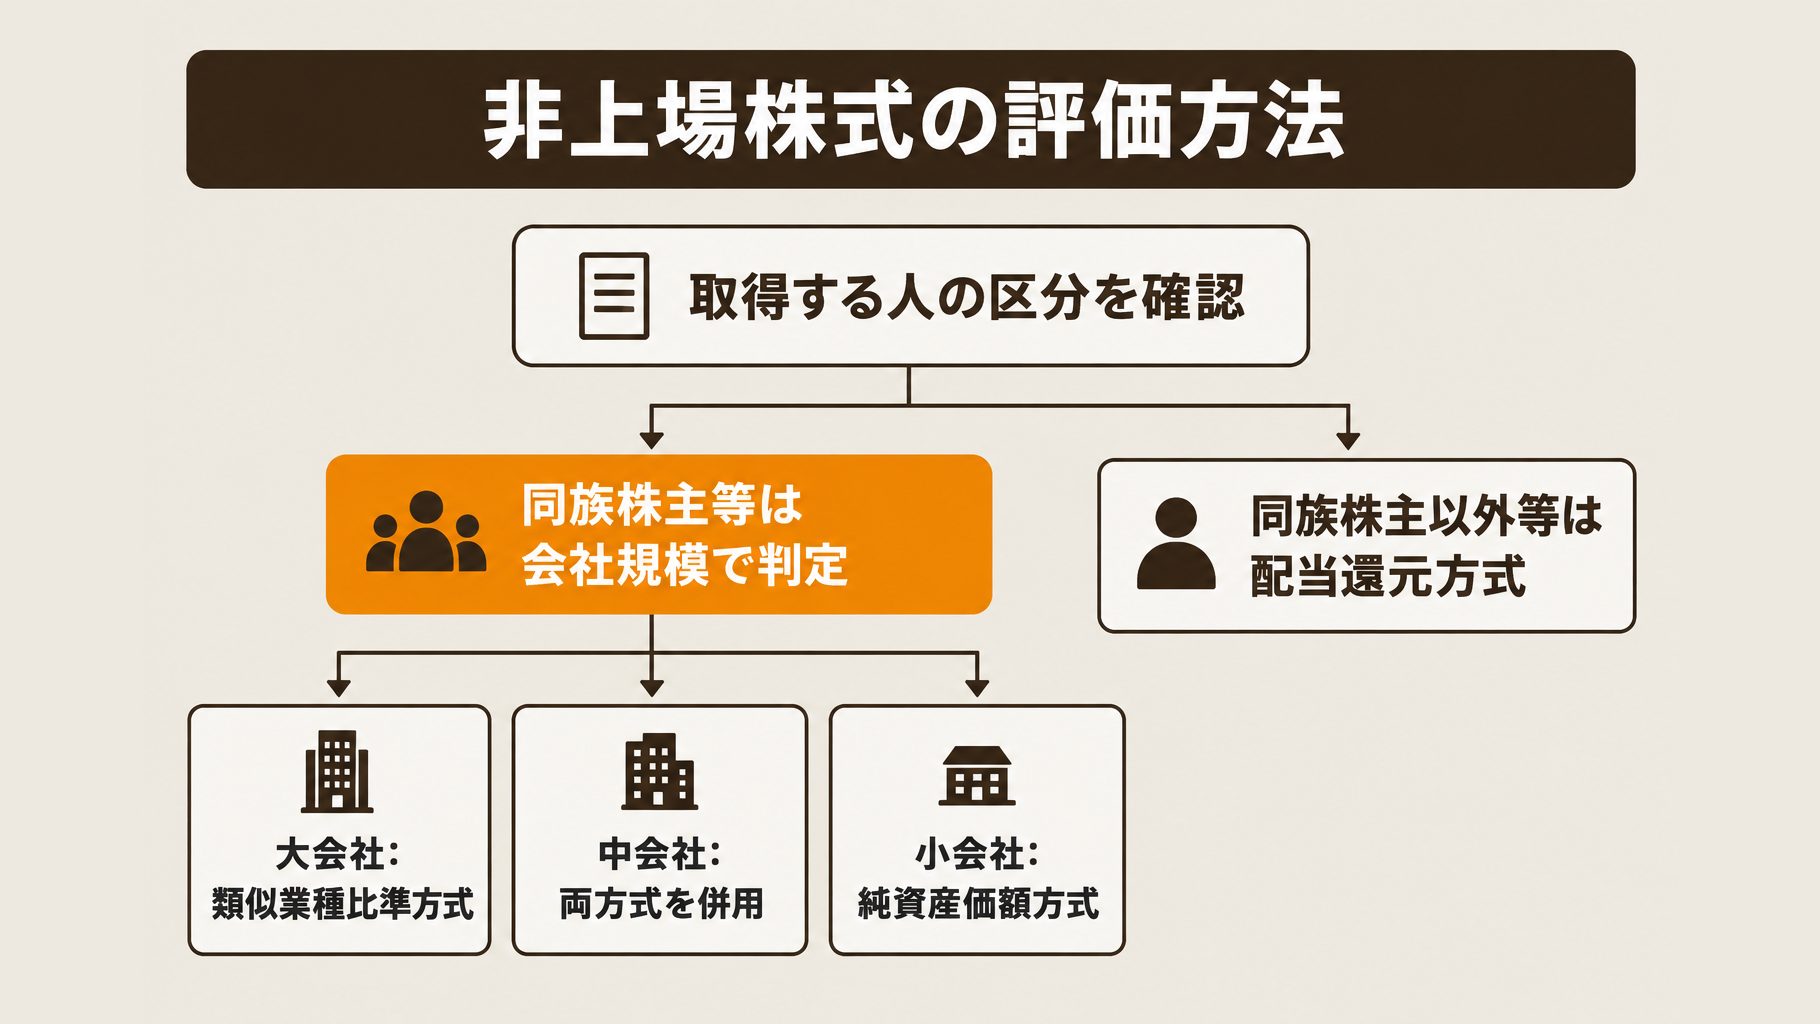
持株会社を含む非上場の自社株は、相続する人の状況や会社規模などに応じて相続税の評価方法が決まります。同族株主等が取得する場合は、大会社・中会社・小会社の区分に応じた方法が原則です。
会社規模によって評価方法はどう違う?
同族株主等が取得する株式は、原則として大会社は類似業種比準方式、小会社は純資産価額方式で評価します。中会社は、両方の方式を併用します。
| 会社規模 | 原則的な評価方法 |
|---|---|
| 大会社 | 類似業種比準方式 |
| 中会社 | 類似業種比準方式と純資産価額方式の併用 |
| 小会社 | 純資産価額方式 |
純資産価額方式では、原則として資産・負債を相続税評価に洗い替え、評価差額に対する法人税額等相当額も考慮します。持株会社が保有する事業会社株式の価額も、その評価に影響します。
一定の場合には、原則とは異なる評価方法を選択できるほか、会社の状況によって特別な評価方法が適用される場合もあります。詳しくは国税庁「取引相場のない株式の評価」をご確認ください。
株式を取得する人によって評価は変わる?
同族株主以外等が取得する場合は、原則として配当還元方式を用います。会社規模だけで決めず、取得する人がどの区分に当たるかを確認する必要があります。
顧問税理士には、誰が株式を取得する予定かを伝え、発行会社の規模区分と選択できる評価方法を確認しましょう。事業承継における自社株の評価方法も参考にしてください。
株式等保有特定会社になると評価はどうなる?
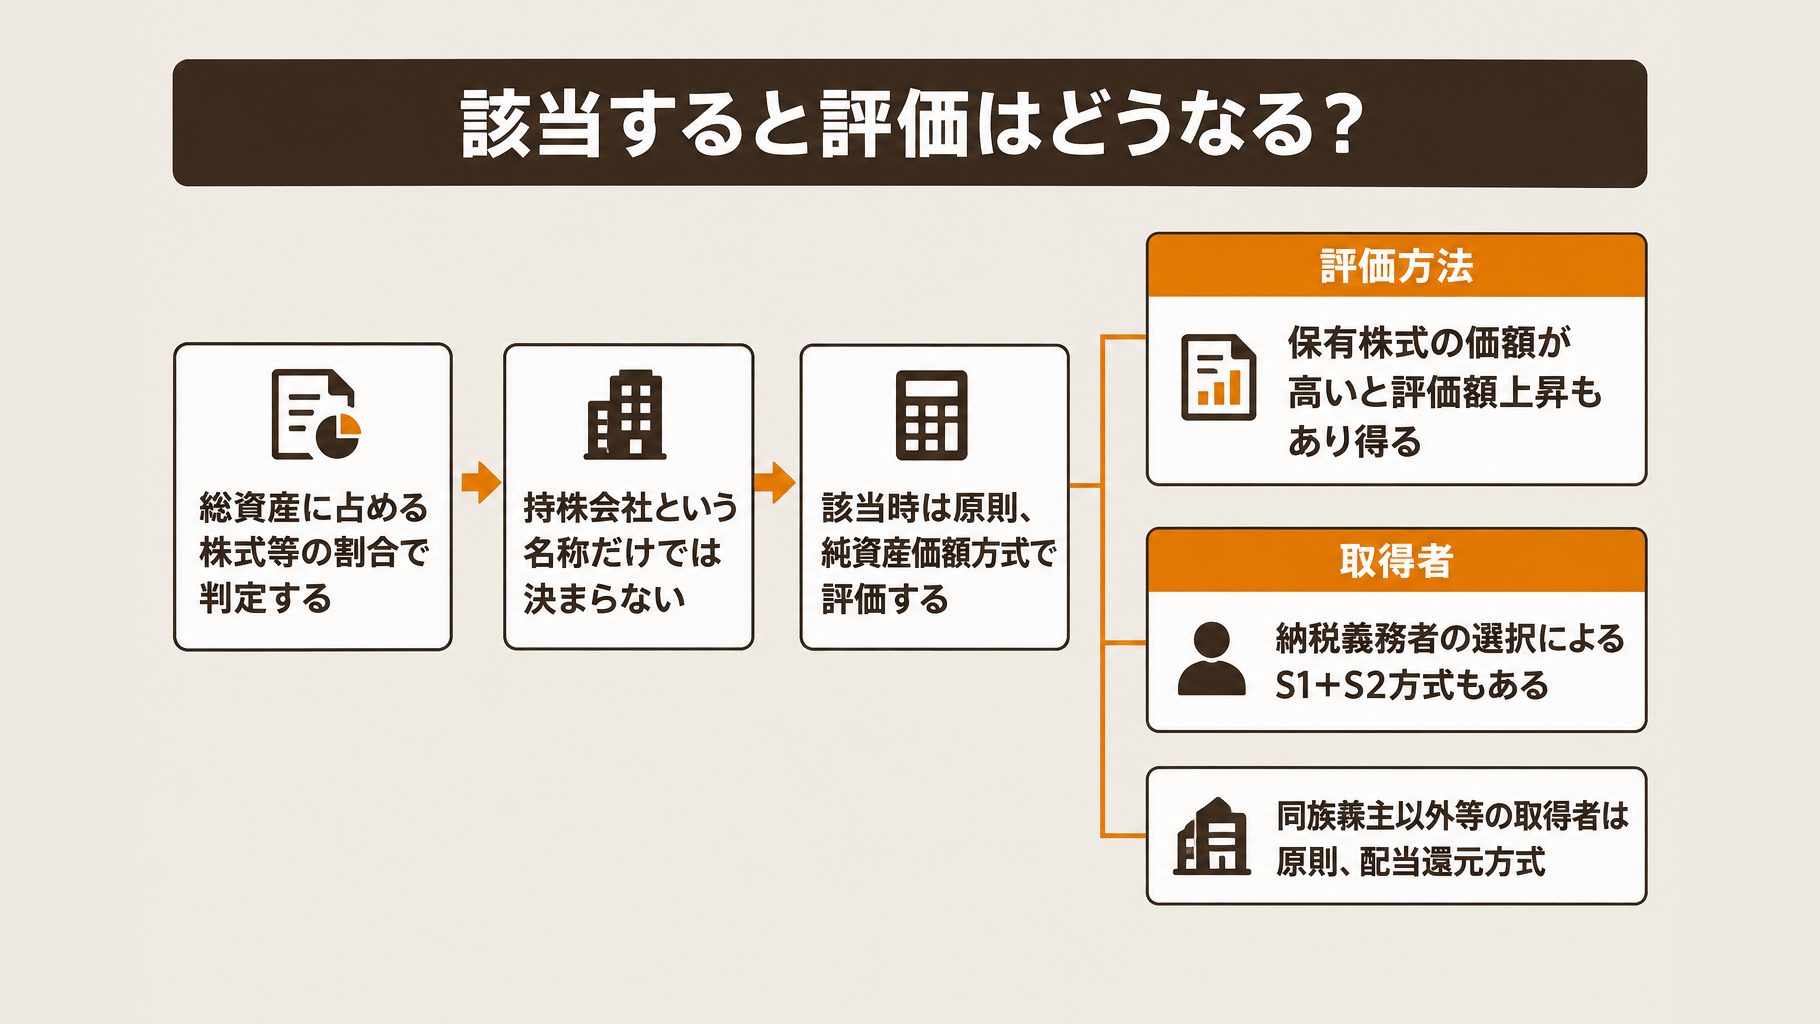
持株会社が株式等保有特定会社に該当すると、相続する自社株は原則として純資産価額方式で評価します。保有する事業会社株式の価額も影響するため、持株会社化によって相続税の評価額が必ず下がるとは限りません。
株式等保有特定会社に当たるかは、総資産価額に占める株式、出資および新株予約権付社債の価額の合計額の割合で判定します。持株会社という名称だけでは決まらないため、国税庁の取引相場のない株式の評価を参照し、課税時期に適用される判定基準を確認してください。
純資産価額方式では、原則として資産・負債を相続税評価に置き換え、評価差額に対する法人税額等相当額も考慮します。例えば、持株会社が保有する事業会社株式の評価額が高く、持株会社の純資産価額も高い場合には、従前より自社株の評価額が上がる可能性があります。
納税義務者の選択によるS1+S2方式もあります。適用できるかどうかは個別に確認が必要です。また、取得者が同族株主以外等に該当する場合は、原則として配当還元方式を用います。
判定にあたっては、株式等の保有割合だけでなく、設立直後の会社など、ほかの「特定の評価会社」の要件にも注意が必要です。税理士に相談する際は、次の事項を確認しましょう。
- 総資産価額と、保有する株式等の価額
- 課税時期に適用される判定基準と、ほかの特定の評価会社への該当
- S1+S2方式の適用可否と、株式を取得する人に応じた評価方法
自社株の評価方法については、事業承継に向けた自社株評価の解説も参考にしてください。
持株会社化の前後で評価額はどう比べる?
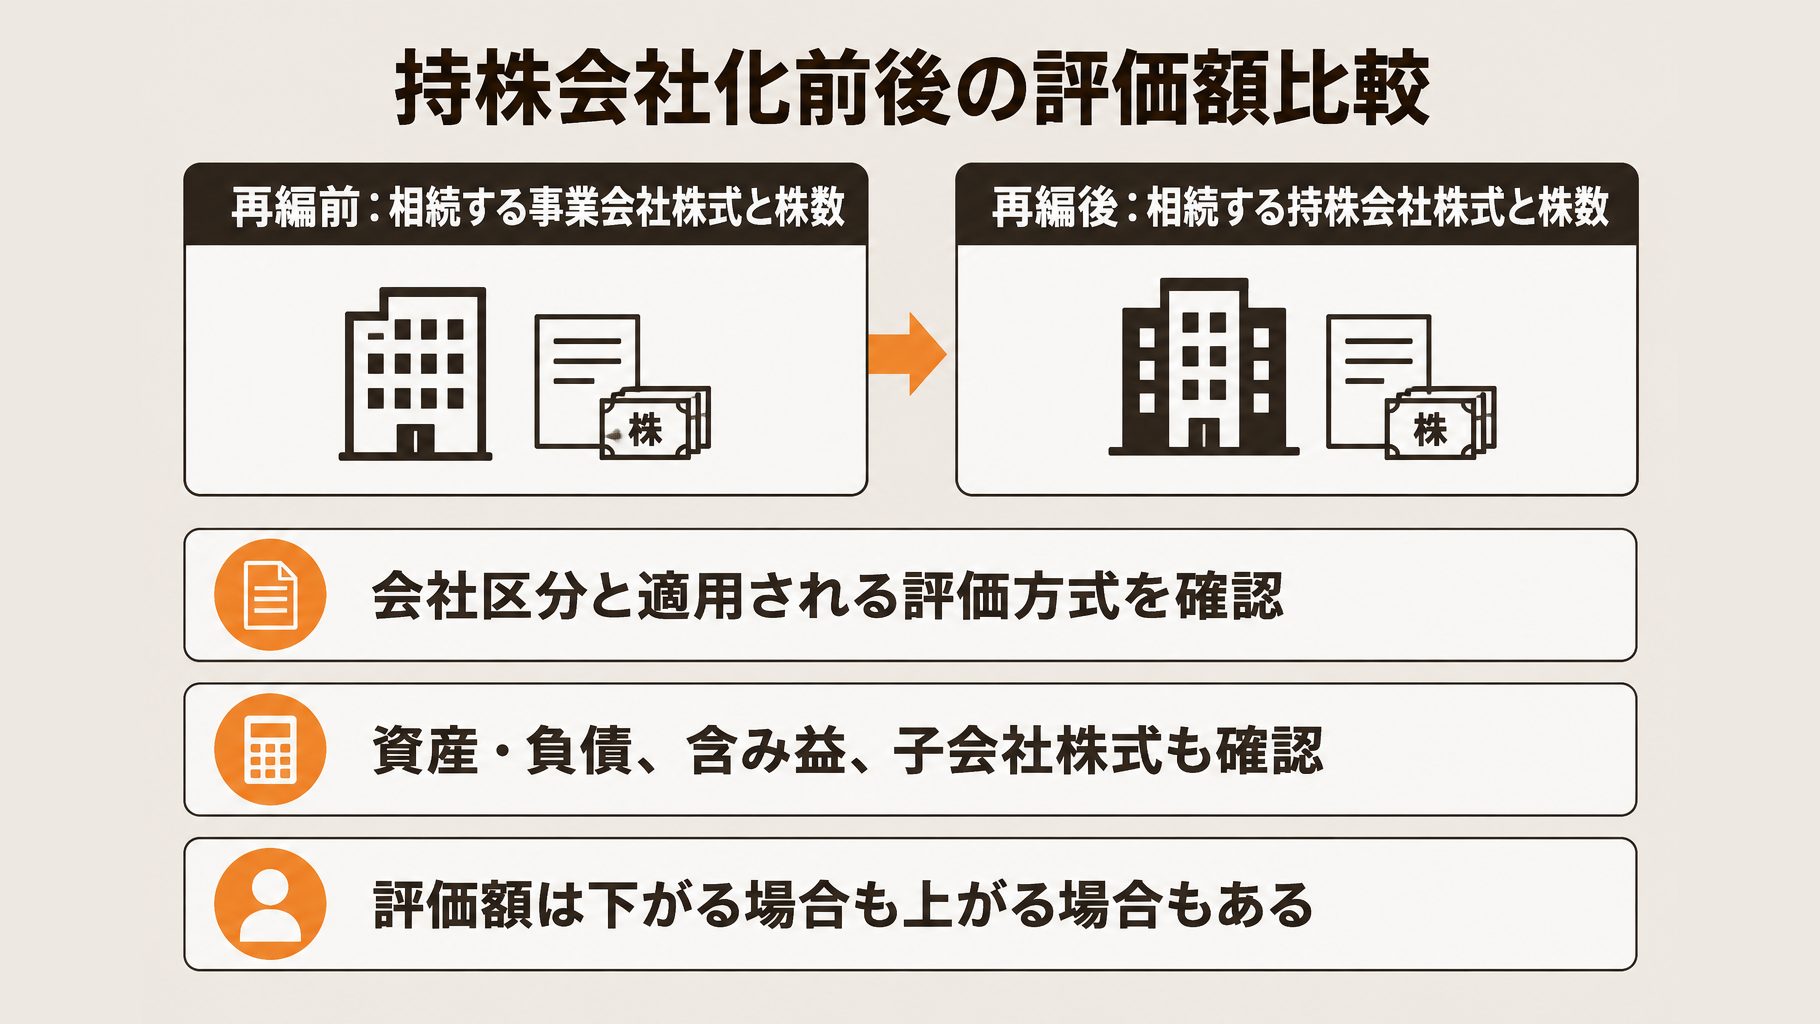
再編前に相続する事業会社株式と、再編後に相続する持株会社株式を、それぞれ試算して比較します。持株会社化後の評価には子会社株式の価額も影響するため、評価額が下がる場合と上がる場合の両方を確認しましょう。
比較する株式と評価方法はどう確認する?
まず、再編前後で相続する株式と株数を確認し、それぞれの評価額を試算します。複数の事業会社の株式をまとめる場合は、再編前の対象株式全体と、再編後の持株会社株式を比べます。
| 比較する時点 | 試算する株式 |
|---|---|
| 再編前 | 相続する事業会社株式 |
| 再編後 | 相続する持株会社株式 |
次に、各社の会社区分と特定の評価会社への該当を確認します。取得者と株主構成も踏まえ、適用される方式や選択できる方式を税理士に確認しましょう。詳しくは、自社株の評価方法も参考にしてください。
試算にはどのような資料が必要?
事業会社と持株会社の決算書や株主構成、資産・負債の明細を用意します。税理士に試算を依頼する際は、次の項目を確認できるようにしておきましょう。
- 各社の決算書と株主構成、相続を予定する株数
- 各社の資産・負債の明細と含み益
- 持株会社が保有する子会社株式の評価額
子会社株式の評価額や含み益、負債は、持株会社株式の試算にも関わります。例えば、株式等保有特定会社に該当し、純資産価額が高い場合は、再編前より評価額が上がる可能性があります。
株式等保有特定会社でも、納税義務者がS1+S2方式を選択できる場合があります。課税時期に適用される基準と選択肢を含め、国税庁の取引相場のない株式の評価を参照し、税理士に試算と判断を相談しましょう。
持株会社化には相続税以外にどんな費用や注意点がある?
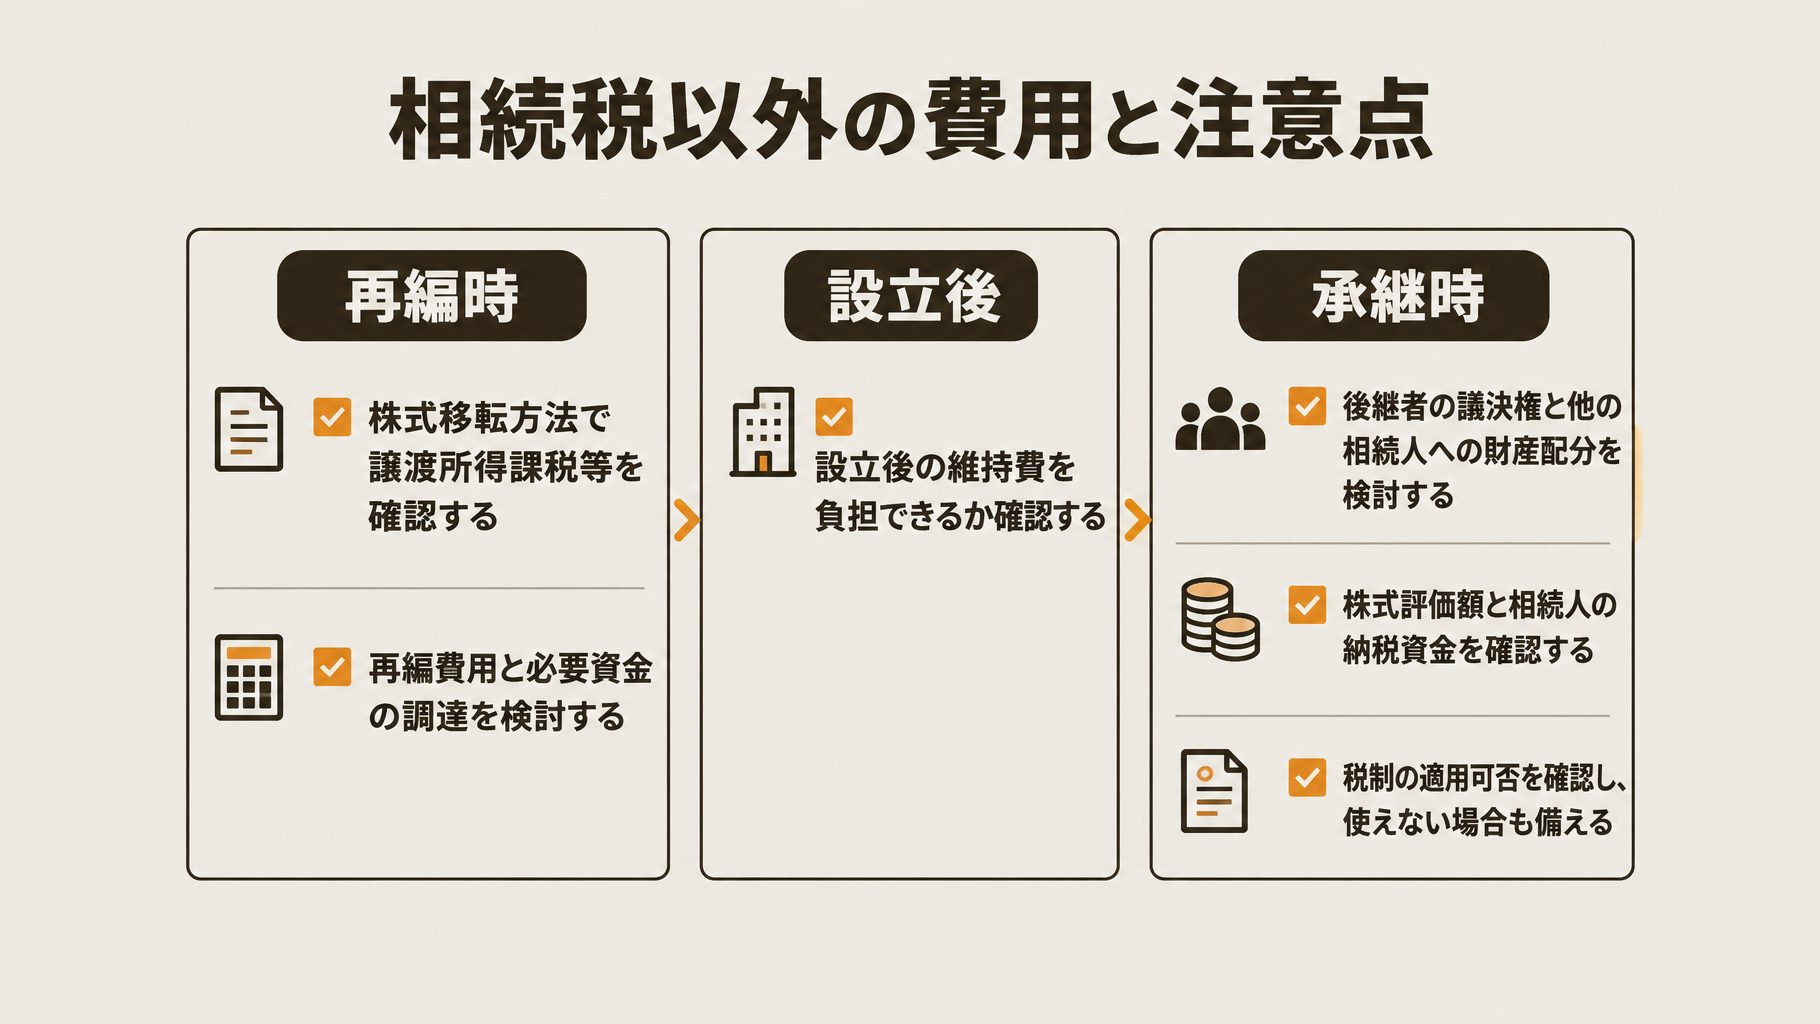
持株会社化を判断する際は、相続税評価だけでなく、再編時の課税や費用、設立後の維持費を確認する必要があります。後継者への議決権の集中と、ほかの相続人への配慮、納税資金も併せて検討しましょう。
再編時の税金や費用は何を確認する?
株式の移転方法によっては、譲渡所得への課税などが問題になる場合があります。例えば、現在の株主から持株会社へ事業会社の株式を移す際は、採用する方法と課税の有無を税理士に確認してください。
再編費用に加え、必要な資金をどう調達するか、設立後に維持費を負担できるかも検討します。相続税評価が上がる可能性を指摘された場合は、再編時から承継後までの負担を見通したうえで判断しましょう。
後継者とほかの相続人にはどう配慮する?
後継者に議決権を集中させる方針と、ほかの相続人への財産の分け方を併せて検討します。持株会社株式の評価額が高くなる場合も考え、相続人の納税資金を確認しておくことが大切です。
税理士などへの相談前には、次の事項を確認しておきましょう。
- 後継者に承継させたい議決権
- ほかの相続人に分ける財産
- 相続税の納税に充てる資金
事業承継税制の適用可能性も、個別の状況に応じて税理士などに確認してください。制度を使えることを前提にせず、利用できない場合の資金も検討しておくと安心です。
持株会社化を検討するときは何から始める?
まず、グループ各社の株主構成と、後継者に何を引き継ぎたいかを整理します。そのうえで、持株会社化の前後の株式評価や課税、費用を試算し、後継者や相続人への影響を確認しましょう。
相談に向けて、次の事項を一覧にしておくと、検討の出発点が明確になります。
- 各社の株主と持株数、議決権の割合
- 後継者に議決権をどの程度集めたいか
- ほかの相続人への配慮と納税資金の確保
次に、税理士とともに現状の事業会社株式を評価し、持株会社化後に相続する株式の評価額と比べます。持株会社が保有する事業会社株式の価額も影響するため、自社株の評価が必ず下がるとは限りません。
試算では、子会社株式の評価に加え、含み益や負債も確認します。評価の準備については、事業承継に向けた自社株評価の進め方も参考にしてください。
比較する際は、再編の方法ごとに相続税の評価額だけでなく、再編時の課税や費用も確認することが大切です。株式の移転方法によっては譲渡所得課税が問題になる場合もあるため、資金調達や持株会社の維持費も含めて試算を依頼しましょう。
最後に、後継者へ議決権を集めた場合の経営への影響と、ほかの相続人への配慮を確認します。事業承継税制の適用可能性や納税資金も含め、実行方法は税理士などの専門家と検討してください。
よくある質問
Q. 持株会社なら必ず株式等保有特定会社になりますか?
必ず該当するわけではなく、会社名ではなく総資産価額に占める株式等の割合などで判定します。グループ会社の株式をまとめた後の資産構成を確認し、課税時期に適用される基準で該当するか税理士に相談しましょう。国税庁の取引相場のない株式の評価も参照できます。
Q. 持株会社化すれば相続税は必ず安くなりますか?
必ずしも安くなるわけではなく、相続する持株会社株式の評価には、保有する事業会社株式の価額も影響します。持株会社化前の事業会社株式と、持株会社化後に相続する株式の評価額を試算し、再編時の課税も含めて比較することが大切です。
Q. 株式等保有特定会社の株式は純資産価額方式しか使えませんか?
原則は純資産価額方式ですが、納税義務者の選択によりS1+S2方式で評価する方法もあります。取得者が同族株主以外等に該当する場合は、原則として配当還元方式を用いるため、適用する評価方法や試算結果を税理士に確認しましょう。
まとめ
持株会社にグループ会社の株式をまとめても、相続税の自社株評価が必ず下がるわけではありません。相続する持株会社株式の評価には、保有する事業会社株式の価額も影響し、再編前より評価額が上がる可能性もあります。
実行前には、現在の事業会社株式と、持株会社化後に相続する株式の評価額をそれぞれ試算し、比較しましょう。子会社株式の評価に加え、含み益や負債も確認する必要があります。
あわせて、株式等保有特定会社への該当と、選択できる評価方法を確認してください。株式等保有特定会社の株式は原則として純資産価額方式で評価しますが、納税義務者がS1+S2方式を選択できる場合もあります。
判定割合や会社規模の基準は、課税時期に適用される財産評価基本通達を再確認しましょう。評価の概要は、国税庁「取引相場のない株式の評価」でも確認できます。
再編時には、株式の移転方法によって譲渡所得課税などが問題になる場合があります。相続税だけでなく、再編時の課税や資金調達、持株会社の維持費も含めて比較することが大切です。
会社の状況によって取れる方法や必要な手続きは変わります。判断に迷う場合は、実行前に税理士などの専門家に試算を相談し、税理士法人松本の事業承継・M&Aの支援内容もご確認ください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。