メニュー
2026.10.30
- 融資
債務超過の会社は資本性劣後ローンを使える?条件と返済時の注意
債務超過の会社でも、資本性劣後ローンを利用できる可能性があります。ただし審査があり、借りるだけで会計上の債務超過が解消するわけではありません。
資本性劣後ローンとは、金融機関の資産査定上、自己資本とみなせる性質を備え、法的倒産手続きでは他の債務より返済順位が後になる融資のことです。金融機関による資本としての評価と、決算書上の純資産が増えることは区別する必要があります。
日本政策金融公庫の資本性ローンでは、対象制度の要件に合うことに加え、収益力やキャッシュフロー、経営改善の見通し、返済能力などが問われます。債務超過であること自体が利用資格になるわけではなく、赤字補填のために誰でも利用できる制度ではありません。
本記事では、利用条件、銀行からの評価、金利の仕組み、満期返済に向けた準備を確認します。事業再生や承継に向けた資金調達を判断する際は、自社の事業計画と返済の見通しを税理士などの専門家に相談してください。

借りれば債務超過は解消する?会計と銀行評価の違い
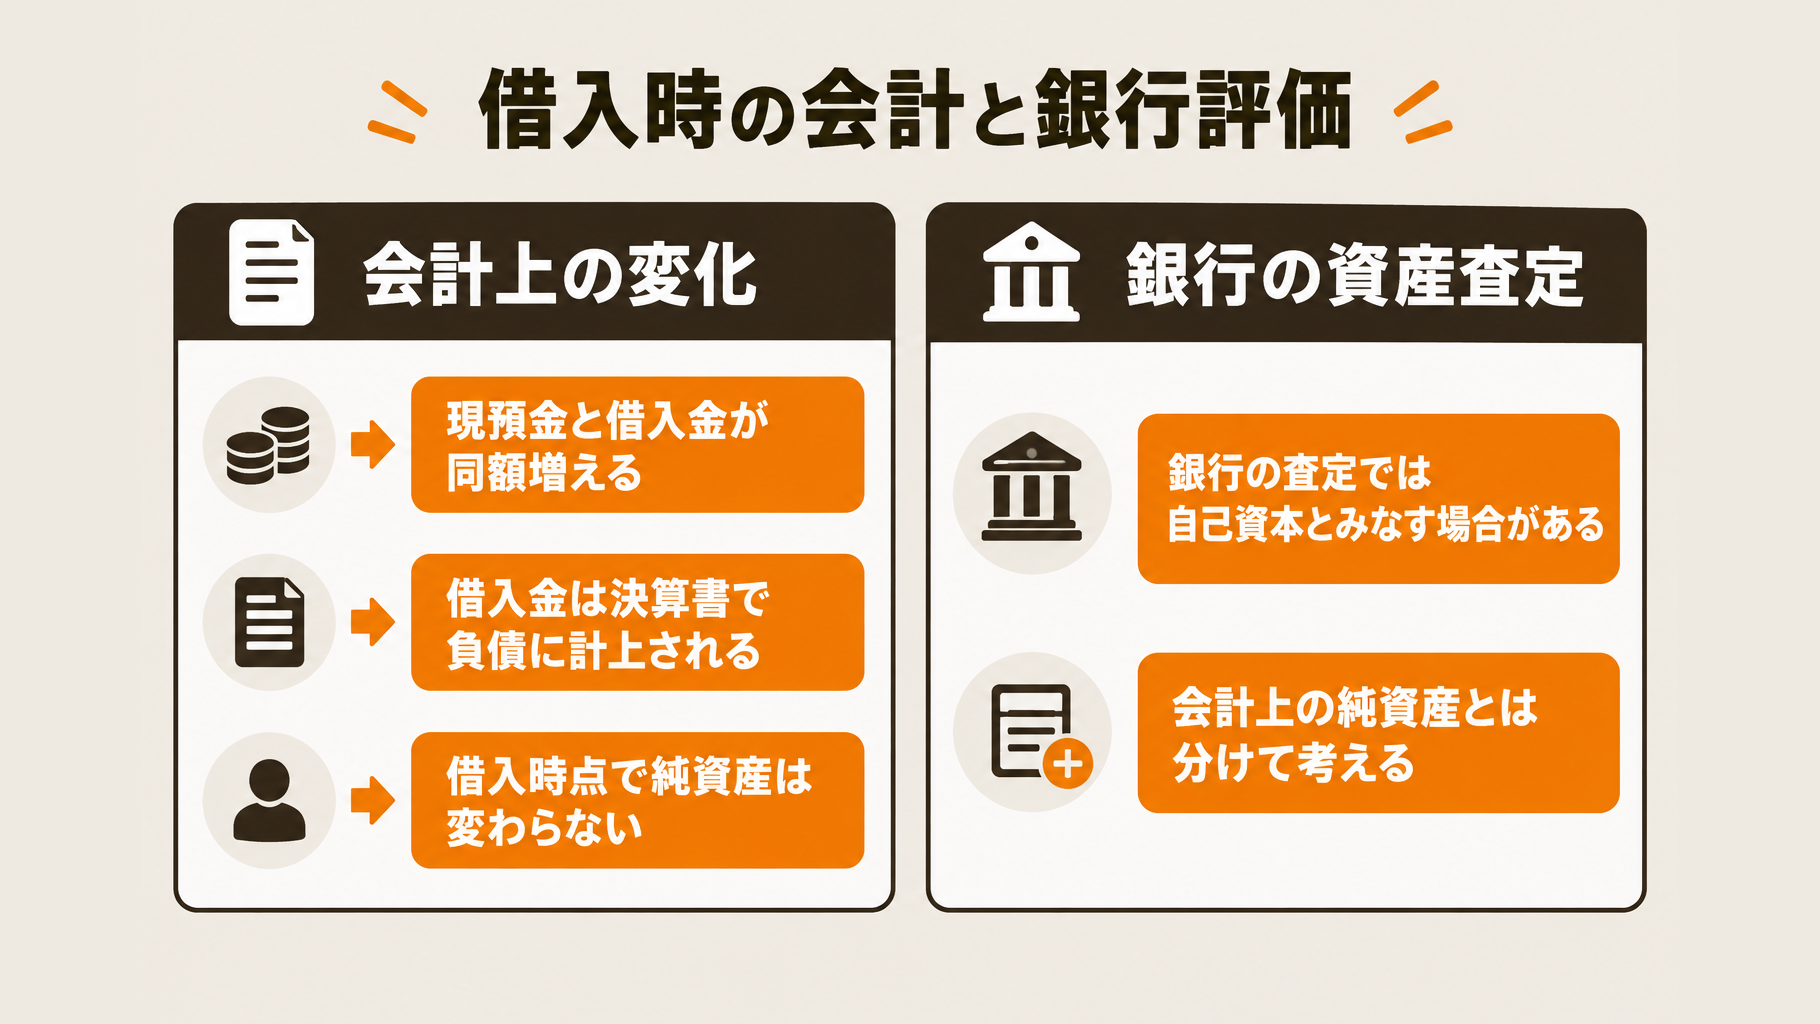
資本性劣後ローンを借りても、会計上の債務超過は借入時点では解消しません。一方、金融機関の評価では借入金を自己資本とみなせる場合があり、決算書上の純資産とは分けて考える必要があります。
決算書では借入金として負債に計上される
資本性劣後ローンは、決算書では借入金として負債に計上されます。新規に1,000万円を借りると、現預金と借入金がそれぞれ1,000万円増えるため、借入時点で純資産は増えません。
資産2,000万円、負債3,000万円の会社が1,000万円を借りた場合、借入前後の数値は次のとおりです。現預金は増えても、純資産のマイナス1,000万円はそのまま残ります。
| 項目 | 借入前 | 借入後 |
|---|---|---|
| 資産 | 2,000万円 | 3,000万円 |
| 負債 | 3,000万円 | 4,000万円 |
| 純資産 | マイナス1,000万円 | マイナス1,000万円 |
銀行の資産査定では自己資本とみなされる場合がある
十分な資本的性質を備えた借入金は、金融機関の資産査定上、資本として扱えます。金融庁の公表資料でも示されている取扱いですが、決算書の負債を純資産に振り替えるものではありません。
会計上の債務超過解消と、金融機関からの財務評価の改善は別です。事業再生や承継の計画では、決算書の純資産と銀行が評価上みなす自己資本を区別し、税理士と借入前後の数値を確認したうえで、資本扱いの範囲を取引金融機関に確認しましょう。
公庫の資本性ローンの利用条件と融資限度額
債務超過の会社でも、公庫の挑戦支援資本強化特別貸付(資本性ローン)を利用できる可能性があります。ただし、対象制度への適合や事業の見通しなどの審査が必要で、債務超過であることだけでは利用できません。
国民生活事業と中小企業事業の違い
両事業では、融資限度額と返済期間が異なります。以下は、2026年10月7日時点の参考情報に基づく条件です。
| 項目 | 国民生活事業 | 中小企業事業 |
|---|---|---|
| 融資限度額 | 別枠7,200万円 | 15億円 |
| 返済期間 | 5年1カ月以上20年以内 | 5年1カ月または6~20年の各年 |
| 担保・保証人 | 無担保・無保証人 | 無担保・無保証人 |
| 返済方法 | 期限一括償還 | 期限一括償還 |
公開前には、公庫の公式情報で数値・条件を再確認する必要があります。申込前にも、国民生活事業・中小企業事業の最新条件をご確認ください。
対象事業や申告・納税などの条件も確認する
国民生活事業では、創業・新事業・企業再建・事業承継等の指定融資制度の対象で、地域経済活性化に関する事業を行うこと等が必要です。税務申告を1期以上行っている場合は、原則として所得税等の完納が条件となります。
中小企業事業では、対象の特別貸付の要件に加え、雇用維持・創出や地域に不可欠な事業、技術力の高い事業等の条件があります。両事業とも事業計画書の提出と四半期ごとの経営状況報告等が必要なため、自社の事業が対象となるか、公庫や税理士に相談してください。
旧コロナ制度の条件と混同しない
「新型コロナ対策資本性劣後ローン」は、2025年2月末で新規申込を終了しています。旧制度の金利・条件を、現行制度の条件として判断しないよう注意してください。
金利はいくら?通常融資と異なる利息・返済の仕組み
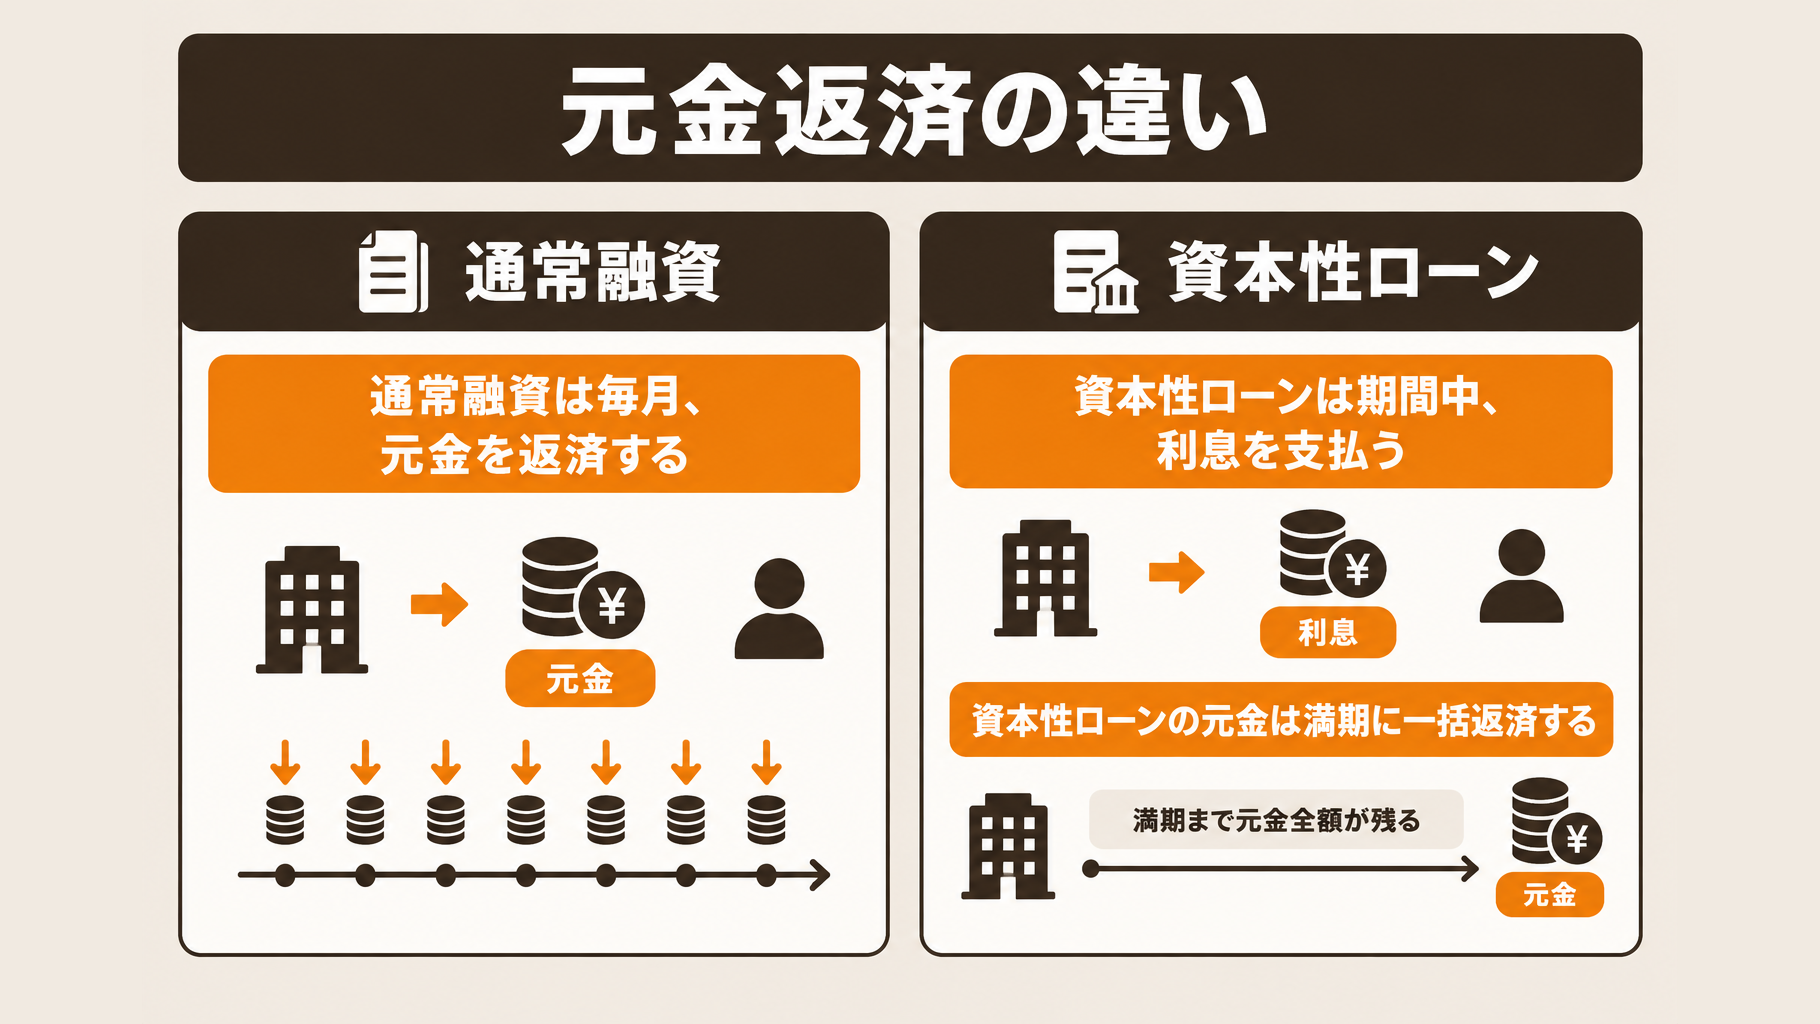
公庫の資本性ローンは業績に応じて金利が変わり、期間中は利息を支払います。元金は毎月返すのではなく、満期に一括返済する仕組みです。
金利は債務超過ではなく業績に応じて変わる
金利は原則として毎年、直近決算の税引後当期純利益に基づいて見直されます。債務超過だから低金利になるわけではなく、赤字でも利息はかかります。
参考として、中小企業事業の資本性ローンの通常の金利は次のとおりです。参考情報の確認時点は2026年10月7日です。
| 税引後当期純利益 | 返済期間との関係 | 年利 |
|---|---|---|
| 0円未満 | 各返済期間共通 | 0.50% |
| 0円以上 | 返済期間に応じて設定 | 3.25~3.95% |
利益が0円でも、0円以上の区分です。公開直前に国民生活事業の公式情報も確認し、利用する制度・返済期間・業績区分ごとの金利を確かめてください。
期間中は利息を払い、元金は満期に一括返済する
毎月元金を返す融資と比べ、当面の資金繰り負担は抑えられます。一方、満期まで元金全額が残るため、利息の支払いだけで返済が終わるわけではありません。
「劣後」は法的倒産手続きでの返済順位に関する性質であり、返済義務の免除ではありません。金利が上がった場合の利息負担も含め、税理士などに相談して検討してください。
資本性劣後ローンで銀行融資は受けやすくなる?
資本性劣後ローンは、債務超過で通常の借入が難しい会社でも、銀行の財務評価を改善し、資金調達を後押しする可能性があります。ただし、追加融資の可否は、事業の収益力や返済能力も含めて判断されます。
財務評価の改善や協調融資につながる可能性がある
銀行の資産査定で自己資本とみなせる借入金を導入すると、財務基盤の評価が改善する可能性があります。日本政策金融公庫の資本性ローンは、こうした仕組みを通じて、民間金融機関からの資金調達を支える制度です。
公庫と取引銀行の双方に、必要資金の総額と使途を説明しましょう。公庫の借入で財務基盤を支え、銀行融資を組み合わせる協調融資を検討する際も、双方で資金計画を共有することが大切です。
銀行が重視するのは改善後の収益力とキャッシュフロー
資本性ローンを利用しても、追加融資が必ず受けられるわけではありません。銀行は本業の採算、事業で生み出す現金、資金繰り、既存借入の返済負担、改善計画の実現性も確認します。
銀行には、赤字の原因と改善策を結び付け、「融資によって何が改善するのか」を説明しましょう。次の内容を数値で示せるよう、税理士などと検討してください。
- 赤字の原因となっている売上・費用と、その改善策
- 調達資金の使途と、収益・資金繰りが改善する見通し
- 既存借入と追加融資の返済を賄う資金の見通し
申し込み前に準備する資料と相談の進め方
債務超過の会社が資本性劣後ローンを申し込む際は、財務の現状と改善計画を説明できる資料を準備します。資金不足が深刻になる前に、公庫と取引銀行へ相談しましょう。
決算書・資金繰り表・事業計画で説明内容をそろえる
準備候補は次の資料です。必要書類は公庫の事業区分や申込内容によって異なるため、公庫に確認してください。
- 決算書・税務申告書
- 借入先・残高・返済予定をまとめた借入一覧
- 資金繰り表・事業計画書
計画には、資金使途、赤字の原因、改善施策、実施時期、数値目標、満期返済の考え方を盛り込みます。施策に必要な支出や改善後の収支を資金繰り表にも反映し、資料間で数値や説明が食い違わないよう確認しましょう。
公庫と取引銀行には資金不足が深刻になる前に相談する
相談は、いつ、いくら不足するかを把握してから進めます。書類がすべてそろうまで待たず、次の順序で相談と準備を進めましょう。
- 現状の資金繰りと不足額を把握する。
- 公庫に対象制度・要件を確認する。
- 取引銀行と資金調達全体の方針を相談する。
- 計画・必要資料を整え、申し込みと審査に進む。
2026年10月7日時点の公庫の制度案内では、融資後も四半期ごとの経営状況報告等が必要です。継続して数値を管理する担当者や集計方法を決め、計画の妥当性は税理士などの専門家にも相談してください。
満期に返せる?借りる前に確認したい返済資金
満期に返せるかは、事業で得た現金から返済資金を確保できるかで判断します。債務超過からの再建に資本性劣後ローンを使う場合も、公庫の制度は満期に元金を一括返済するため、借入前に返済原資を見積もりましょう(2026年10月7日時点の公庫公表情報)。
1,000万円を10年後に返す場合の準備額
1,000万円を10年間で均等に準備する目安は、年間100万円、月間約8万3,333円です。これは約定の毎月返済額ではなく、返済資金を準備する目安です。
年間の準備額:1,000万円÷10年=100万円
月間の準備額:100万円÷12カ月=約8万3,333円
利息、税金、設備投資、運転資金、既存借入の返済は別途考慮する必要があります。これらの支出後に、準備額に相当する現金が残るかを資金繰り計画で確認してください。
返済原資の見通しに応じて計画を見直す
現金を確保できる見通しに応じて、積み立て相当額を計画に織り込むか、借入額などを見直します。利益が出ていても返済資金が残るとは限らないため、次の表で確認してください。
| 返済原資の状況 | 確認事項 | 次の一手 |
|---|---|---|
| 営業キャッシュフローで準備できる | 毎年確保できる現金 | 毎年の資金繰り計画に積み立て相当額を織り込む |
| 利益は出るが現金が残らない | 売掛金・在庫・設備投資 | 回収状況や資金流出を見直す |
| 借換え頼み | 承認されない場合の返済原資 | 早期に金融機関へ相談する |
| 返済原資が不足する | 借入額・資金使途・改善計画 | 税理士などと計画を再検討する |
よくある質問
Q. 赤字決算でも資本性劣後ローンを申し込めますか?
赤字だけで利用不可とは限らず、債務超過でも利用できる可能性があります。ただし、対象制度の要件を満たし、事業の見通しや経営改善・返済能力などの審査を受ける必要があります。
Q. 資本性劣後ローンを借りると決算書の純資産は増えますか?
借入時点では純資産は増えず、会計上は負債に計上されます。金融機関の評価で自己資本とみなせる扱いとは異なり、借りるだけで決算書の債務超過が解消するわけではありません。
Q. 満期に返せなければ自動的に借換えできますか?
自動的に借換えできるわけではなく、改めて金融機関の審査・判断が必要です。借換えを当然の前提にせず、返済資金の確保について早めに税理士や金融機関へ相談してください。
まとめ
債務超過でも資本性劣後ローンを利用できる可能性はありますが、制度要件を満たし、審査を受ける必要があります。借入れによる銀行の資産査定上の評価改善と、会計上の債務超過解消は別です。
業績連動金利、満期一括返済、融資後の報告義務も含めて判断しましょう。決算書・資金繰り表・改善計画を用意し、公庫と取引銀行へ早めに相談してください。会社の状況で取れる方法や手続きは変わるため、迷う場合は資金調達の支援内容も参考に、税理士など専門家へ相談しましょう。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。
税理士法人松本は 国税OB・元税務署長 が所属し、 確定申告・相続・会社設立・融資サポート・労務手続きなど 幅広いサービスを提供する税理士法人です。
全国からの 税務・労務相談実績 年間1,000件以上
税理士法人松本の強み
- 税務署目線、税理士目線、お客様目線の三方良しの考え方でアドバイス
- 過去の無申告分から税務調査、相続、会社設立まで幅広く対応可能
- 融資や助成金、補助金の申請など資金調達サポートにも豊富な実績
- 顧問税理士が対応に困った案件も途中からサポートできます
30秒で完了かんたん融資診断