メニュー
2026.10.17
- M&A
- 事業承継
- 融資
中小企業の買収資金融資はどう受ける?審査と資金計画
既存の中小企業が事業拡大のために他社を買収する場合、買収資金は融資の対象になり得ます。買収代金だけでなく、買収後の設備更新や運転資金も含めて調達を検討することが大切です。
目次
株式取得・事業譲受で融資の対象になる資金
株式取得では売り手株主に支払う株式の代金、事業譲受では事業用資産や営業権などの取得代金が必要です。日本政策金融公庫の案内でも、こうした取得資金や買収後の設備更新などへの融資が示されています。
設備更新や運転資金が対象になるかは、利用する制度や資金使途の条件によります。取得対象と買収後に必要な支出を分けて確認しましょう。
制度の対象でも融資が確約されるわけではない
融資には、申込企業の財務状況、買収目的、返済可能性などに基づく審査があります。希望額の全額を借りられるとは限らないため、自己資金との組み合わせも検討が必要です。
この記事では、融資の相談先や審査、資金計画の疑問を整理します。個別の借入計画は、税理士などの専門家に相談して判断しましょう。

買収資金の融資はどこに相談する?銀行・公庫・信用保証の違い
買収資金の融資は、取引のある銀行・信用金庫や日本政策金融公庫が相談先の候補です。信用保証協会は直接融資する機関ではなく、金融機関からの借入れを保証する機関です。
銀行・信用金庫の融資
まずは取引金融機関に相談し、買収内容や必要額に応じて他行や、複数の金融機関が融資する協調融資も検討します。限度額・返済期間・金利は金融機関や案件ごとに異なるため、個別に確認してください。
買い手企業向けの通常融資と、買収先の資産・将来のキャッシュフローを重視するLBO型融資は区別して検討します。中小企業の買収融資がすべてLBOになるわけではありません。借入方法を比較する際は、銀行融資の種類や特徴も参考にしてください。
日本政策金融公庫の「事業承継・集約・活性化支援資金」
日本政策金融公庫では、承継に必要な資金などを対象とする「事業承継・集約・活性化支援資金」を検討できます。国民生活事業と中小企業事業では限度額や対象資金が異なり、2026年時点の条件は次のとおりです。
| 項目 | 国民生活事業 | 中小企業事業 |
|---|---|---|
| 対象資金 | 承継・承継後の取組に必要な設備・運転資金 | 承継に必要な設備資金・長期運転資金 |
| 融資限度額 | 別枠7,200万円 | 直接貸付14億4,000万円 |
| 返済期間 | 設備20年以内/運転10年以内 | 設備20年以内/運転10年以内 |
| 据置期間 | いずれも5年以内 | いずれも5年以内 |
| 確認事項 | 対象区分、担保・保証人の取扱い | 対象区分、株式等・のれんの資金使途 |
公庫融資全般で都道府県知事の認定が必須というわけではなく、利用する対象区分によります。詳細は公庫の国民生活事業の制度案内と中小企業事業の制度案内で確認してください。
信用保証協会の「経営承継準備関連保証」
経営承継準備関連保証は、買い手企業による議決権株式の過半数取得や事業用資産の取得などに伴う借入れを保証する制度です。2026年時点の限度額は一般保証とは別枠で2億8,000万円で、買い手企業が経営承継円滑化法の認定を受ける必要があり、投機・転売目的は対象外です。
東京信用保証協会の2026年の取扱例では、保証期間は運転資金10年以内、設備資金15年以内です。地域ごとの条件は、所在地の信用保証協会や自治体制度で確認してください。
制度の上限額は、実際に借りられる金額を保証するものではありません。利用時には最新の公式条件を確認し、どの制度を選ぶかは金融機関・公庫や税理士などの専門家に相談してください。
買収資金はいくら必要?借入額と返済額の計算例
買収資金を融資で調達する際は、買収代金に諸費用や買収後に必要な資金を加え、自己資金を差し引いて借入必要額を計算します。借入額だけでなく、既存借入れを含めた返済額も試算しましょう。
買収代金に諸費用・設備投資・運転資金を加える
必要資金は、買収代金+関連費用+買収後の投資+運転資金・予備資金で整理します。関連費用には、仲介・FA(財務アドバイザー)、デューデリジェンス(買収前の調査)、法務・税務などの費用を含めます。
設備更新の費用や、買収後の事業運営に充てる資金も見積もってください。資金使途によって融資対象外となる費用もあるため、金融機関に内訳ごとの取扱いを確認します。
総額5,000万円の買収計画で試算する
必要資金が5,000万円、自己資金が1,000万円の場合、借入必要額は4,000万円です。以下は説明用の仮定であり、実際の費用や融資条件を示すものではありません。
| 項目 | 仮定の金額 |
|---|---|
| 買収代金 | 4,000万円 |
| 関連費用 | 300万円 |
| 設備更新 | 200万円 |
| 運転資金・予備資金 | 500万円 |
| 必要資金合計 | 5,000万円 |
| 自己資金 | 1,000万円 |
| 借入必要額(合計-自己資金) | 4,000万円 |
4,000万円を年利3%・7年返済・元利均等・据置なしで借りると、月返済額は約52.8万円、年間返済額は約634万円と試算されます。金利は説明用の仮定で、保証料・手数料などは含みません。
既存借入れも含めて返済余力を確認する
返済余力は、新規借入れと既存借入れの返済額を合算して確認します。返済原資を利益だけで判断せず、税金の支払い、設備投資、運転資金の増加を反映した資金繰りで検討してください。
売上減少や買収後の統合の遅れを想定し、その場合も返済しながら手元資金を維持できるか試算しましょう。借入額と返済計画の最終判断は、税理士などの専門家と相談して進めてください。
買収資金融資の審査では何を見られる?
買収資金の融資審査では、買い手の返済能力、買収先の収益力と価格の妥当性、買収後の経営計画が確認されます。確認事項や判断は金融機関・案件によって異なるため、買収後も返済を続けられる根拠を資料で示しましょう。
買い手企業の財務状況と返済能力
買い手企業については、決算内容、借入残高、資金繰り、返済実績などが主な確認事項です。自己資金の金額に加え、買収後に残る手元資金も説明する必要があります。
- 決算書で売上・利益・資産・負債の推移を確認する
- 既存借入の残高と返済予定、新規借入後の返済負担を整理する
- 資金繰り表で入出金の時期と手元資金の見通しを示す
- 過去の返済実績を確認する
自己資金を買収代金に充てる際は、既存事業と買収後の運転資金を残せるか検討してください。一律の自己資金比率で判断せず、必要額は金融機関と確認しましょう。
買収先の収益力と買収価格の妥当性
買収先については、継続的に利益を生み出せるか、買収価格に根拠があるかが確認されます。主要取引先への依存、簿外債務、設備更新などの追加投資も検討対象です。
デューデリジェンス(買収前の調査)で判明したリスクは、想定する支出額や価格への反映、買収後の対応とともに整理しましょう。価格の根拠となる収益・資産の資料と、調査結果を結び付けて説明します。
買収先の利益が、そのまま買い手の返済資金になるとは限りません。株式取得では買収先が別法人として残るため、買い手が返済に使える資金を税理士などと確認してください。
買収目的と買収後の経営計画
買収目的は、販路拡大、技術獲得、人材確保など、既存事業にどう役立つかを具体的に示します。経営計画には、統合費用、実行責任者・体制、効果が出る時期を盛り込みましょう。
相乗効果を見込む場合は、売上増加や費用削減の根拠を示してください。効果が遅れる場合や売上が計画を下回る場合も想定し、楽観的な見通しだけに頼らない収支・返済計画を用意します。
融資相談から買収代金の支払いまでの進め方
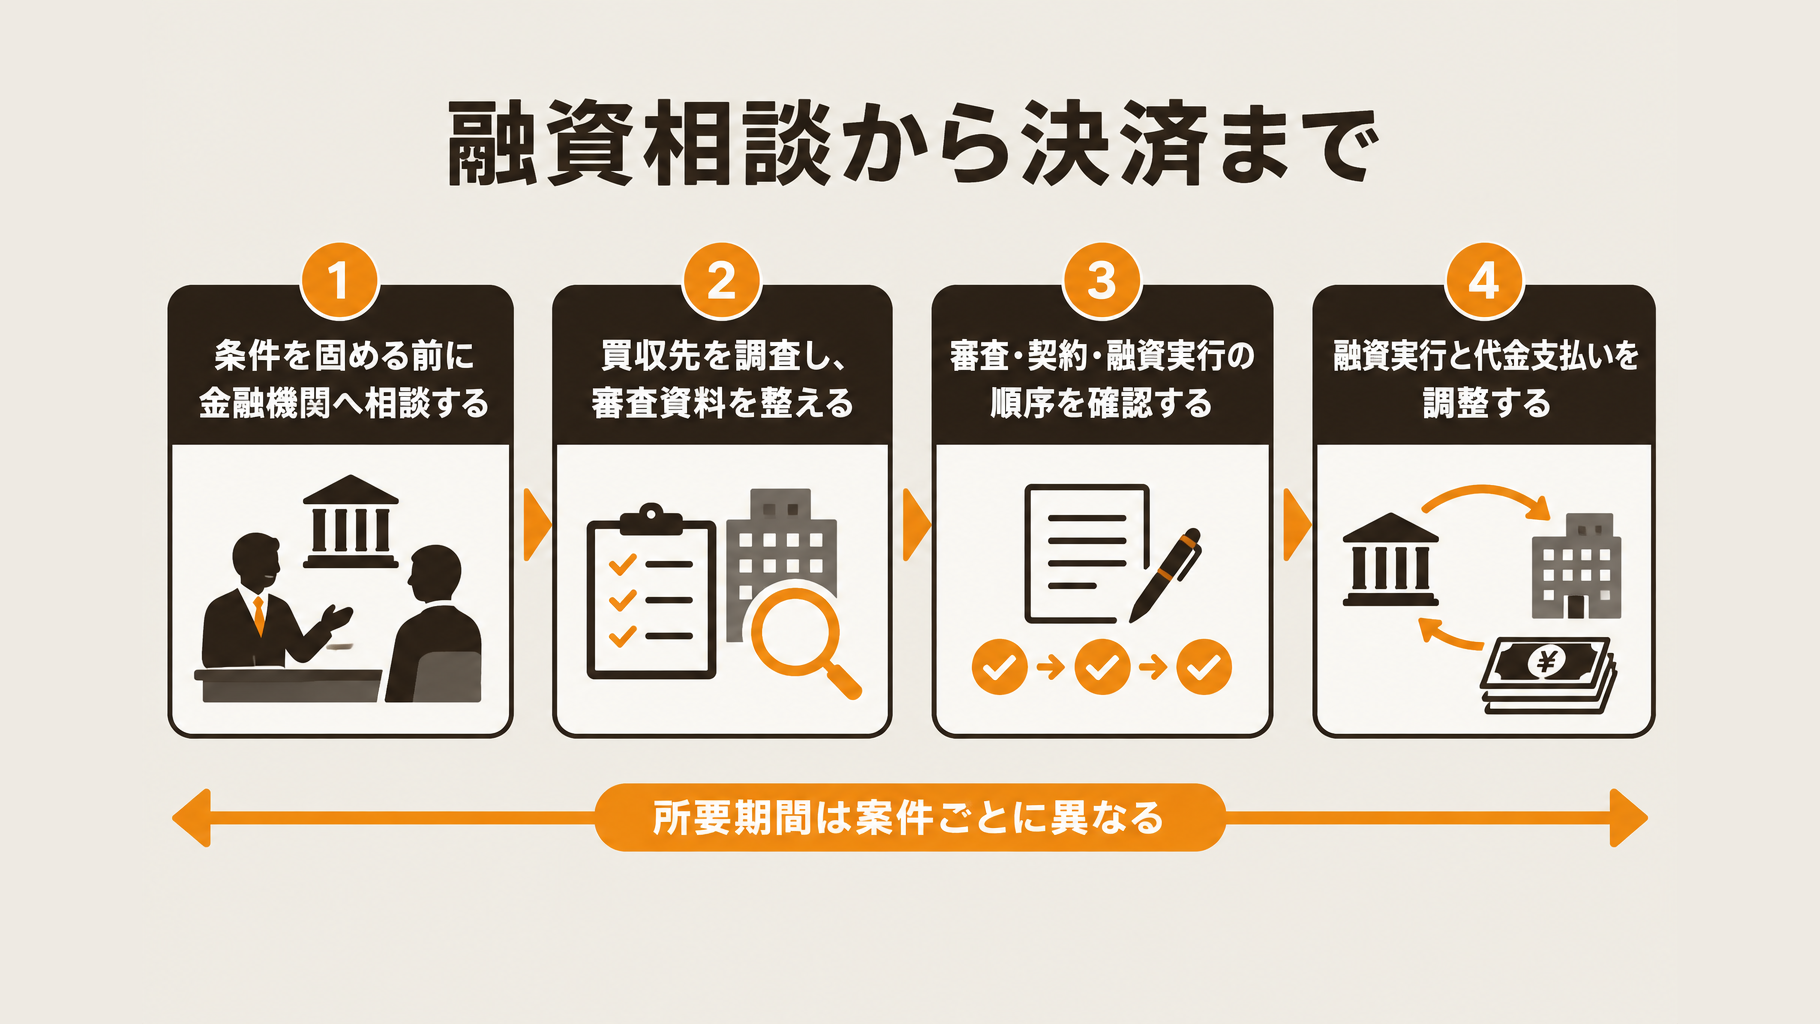
買収資金の融資は、検討段階での相談、調査結果を踏まえた審査資料の提出、融資実行と代金支払いの調整という流れで進めます。売り手との交渉と並行して、必要書類や手続きの日程を金融機関に確認しましょう。
買収条件を固める前に金融機関へ相談する
買収価格や支払日を確定する前に、取引金融機関や日本政策金融公庫へ相談しましょう。検討している買収について、融資対象となる資金使途と必要書類を確認します。
- 買収先・取得方法などの買収概要
- 概算の買収価格
- 自社の決算書
- 買収代金や運転資金など、必要資金の内訳
相談が進むと、買収先の詳しい情報も必要になります。売り手との秘密保持契約や、金融機関への情報開示の範囲・時期も調整しておきましょう。
調査結果を反映して審査資料を整える
買収先の財務資料、価格の根拠、資金計画、買収後の事業計画を準備します。調査で判明した事項は、価格や必要資金、事業計画に反映させて提出しましょう。
信用保証を利用する場合は、認定の要否や保証審査の手続きを金融機関等に確認します。追加資料の依頼も見込み、売り手との交渉日程に余裕を持たせてください。
融資実行と買収の決済条件をすり合わせる
金融機関と売り手に、審査・契約・融資実行・代金支払いの順序と条件を確認します。融資承認だけで支払い準備が完了したと考えず、実行条件や送金時期まで確かめましょう。
買収契約を結ぶ前に、資金調達ができなかった場合の契約上の扱いを法務専門家と検討してください。財務資料や資金計画については税理士にも相談し、契約条件と調達計画に食い違いがないか確認しましょう。
買収後に資金不足を起こさないための注意点
買収資金の融資を検討する際は、買収代金に加え、買収後の支出と返済に必要な資金も確保しましょう。月次資金繰り表で、入金・支払い・返済を反映した手元資金を確認します。
運転資金と統合費用を過少に見積もらない
運転資金と統合費用は、買収代金とは分けて見積もります。買収直後から売上増加やコスト削減などの相乗効果が出る前提は避け、次の支出を織り込んでください。
- 売掛金の回収日と仕入れ・給与の支払日のずれを補う資金
- システム統合、設備修繕、人材確保に必要な費用と支払時期
売掛金の回収より支払いが先なら、その間の資金が必要です。相乗効果が遅れた場合も、支払いを続けられるか確認しましょう。
据置期間・担保・保証の条件を確認する
据置期間は通常、元金返済の猶予であり、利息負担がなくなるとは限りません。担保・保証人・経営者保証の扱いも、制度や個別審査によって異なるため、金融機関に確認してください。
月次資金繰りには、据置期間中の利息と、終了後の元金・利息の返済額を反映します。返済開始後も運転資金が残るかを確認しましょう。
融資が希望額に届かない場合の見直し方
希望額に届かなければ、自己資金の追加や買収価格・対象範囲の見直しを検討します。複数金融機関への相談では、銀行融資の種類や特徴も確認しておきましょう。
売り手への分割払いには、合意と契約条件の調整が必要です。資金不足のまま決済を優先せず、税理士などの専門家と、買収後の事業を継続できるかを基準に判断してください。
よくある質問
Q. 買収資金は全額融資で調達できますか?
全額融資を前提にした資金計画は避けましょう。借りられる額は、買収案件や買い手企業の財務状況、利用制度の条件によります。
Q. 赤字の会社を買収する場合も融資を受けられますか?
買収先が赤字という理由だけで、融資の可否は決まりません。赤字の原因や再建計画、返済に充てる資金をどう確保するかを説明する必要があります。
Q. 担保や経営者保証なしで借りられますか?
担保や経営者保証の要否は、利用制度と個別審査によります。融資相談時に、担保・保証なしで借りるための条件を確認してください。
Q. 融資審査にはどのくらいかかりますか?
審査期間は一律ではなく、資料の充足度や認定・保証手続きによって変わります。買収代金の支払日に間に合うか、金融機関に見通しを確認しましょう。
まとめ
買収資金の融資は、銀行・信用金庫、公庫、信用保証付き融資などから検討できます。審査に向けて、買収価格の根拠と買収後の返済計画を準備しましょう。
買収代金に加え、運転資金・統合費用まで試算し、条件を固める前に金融機関へ相談してください。会社の状況によって選べる方法や手続きは変わります。判断に迷う場合は、事業承継・M&Aの支援内容も参考に、税理士など専門家へ相談しましょう。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。