メニュー
2026.10.21
- 融資
銀行融資で決算書のどこを見られる?社長が確認すべき項目
銀行融資では、決算書の利益だけでなく、今後も返済できるかという返済能力、財務状態、資産の実態が確認されます。「黒字なら借りられる」「赤字なら借りられない」とは一概にいえず、金融機関や融資制度、業種によって評価は異なります。
損益計算書では利益の水準と継続性、貸借対照表では純資産・借入金・売掛金・棚卸資産・役員貸付金などが確認項目となります。社長は直近の残高だけでなく、過去からの推移と増減理由も説明できるようにしておきましょう。売掛金や在庫の増加、設備投資、借入元金の返済で資金が動くため、利益と預金残高は一致しません。
融資相談に向けては、決算書に加え、借りた資金の使い道や資金繰り、今後の業績見通しを示す資料も準備します。本記事では、自社の課題を把握するための確認項目と、銀行への説明に必要な資料を紹介します。提出書類の全体像は、銀行融資の必要書類と申込みの流れも参考にし、自社の数値の見方に迷う場合は税理士などに相談してください。
目次
利益がいくらあれば返済できる?返済原資の計算例
銀行融資を申し込む前に決算書から返済余力を確認するには、利益に減価償却費を加え、年間の元金返済額と比べます。必要な利益の額は返済負担によって異なり、黒字であっても返済資金が足りるとは限りません。
「税引後当期利益+減価償却費」と年間返済額を比べる
簡易的な返済原資の目安は、税引後当期利益+減価償却費です。比較するのは借入残高そのものではなく、年間の借入元金返済額です。
決算書の当期利益と減価償却費を合計し、同じ期間の元金返済額を差し引いて確認してください。元金返済は費用に含まれないため、損益計算書の利益とは別に把握する必要があります。
黒字でも返済資金が不足するケース
税引後当期利益が300万円でも、減価償却費を加えた返済原資より年間の元金返済額が多ければ、単純比較では不足します。次の計算例では、返済原資500万円に対して返済額600万円となり、差額は100万円です。
| 項目 | 金額・計算 |
|---|---|
| 税引後当期利益 | 300万円 |
| 減価償却費 | 200万円 |
| 簡易的な返済原資 | 300万円+200万円=500万円 |
| 年間の借入元金返済額 | 600万円 |
| 単純比較での不足額 | 600万円-500万円=100万円 |
売掛金・在庫の増加や設備投資があれば、さらに資金が必要になります。ただし、この計算だけで融資可否や実際の資金不足額を確定することはできません。
一時的な利益は通常の収益と分けて説明する
補助金や資産売却益などは継続的な収益と区分し、翌期以降も続く収益力を銀行に説明してください。決算書の利益だけで判断せず、資金繰り表で入出金の時期まで確認し、返済見通しは税理士などに相談しましょう。
返済原資と資金繰りの確認は、日本政策金融公庫の資料も参考になります。申込前には、銀行融資の審査に向けた確認事項も併せて確認してください。
純資産と借入金からわかる財務状態
銀行に融資を申し込む前には、決算書で純資産の増減と借入金の返済負担を確認しましょう。銀行融資の審査に向けて、帳簿上の金額と資産・返済の実態を合わせて把握する必要があります。
純資産・利益剰余金・債務超過の確認ポイント
貸借対照表を前期と比較し、純資産の増減と利益剰余金に累積赤字がないかを確認します。純資産がマイナスとなる債務超過の有無も確認してください。
自己資本比率は「純資産÷総資産×100」で計算します。ただし、回収困難な売掛金や販売困難な在庫がある場合は、帳簿上の純資産だけで判断せず、該当額を別表にまとめて説明しましょう。
借入金は残高だけでなく返済負担も確認する
借入金は、残高と今後の返済負担を合わせて確認します。借入先ごとの返済予定表を用意し、次の項目を一覧にしてください。
- 短期・長期借入金の残高
- 年間返済額と返済期限
- 据置期間の終了時期と終了後の返済額
借入水準を把握する参考指標
借入水準の参考には、経済産業省のローカルベンチマークの「EBITDA有利子負債倍率」があります。計算式は「(借入金-現預金)÷(営業利益+減価償却費)」で、自己資本比率も同資料に沿った算式です。
倍率は業種・資金使途・収益見通しと合わせて考え、数値だけで良否を断定しないでください。分母がゼロ以下の場合は単純な倍率比較に適さないため、税理士などに相談して財務状態を確認しましょう。
売掛金や在庫が増えていると、銀行にはどう見られる?
銀行に決算書を提出する際は、売掛金や在庫の増加理由と、資金に変わる見込みを説明することが大切です。売上の伸びに伴う増加なのか、回収や販売が進まず資金が滞留しているのかを確認できるようにしましょう。
売掛金は「いつ、いくら回収できるか」を整理する
売掛金は、取引先別の残高と回収予定を一覧にし、支払期日、期日超過の有無、決算後の入金実績を確認します。増加理由は次のように分け、請求書・契約書・入金記録で説明を裏付けてください。
- 売上増加:請求書と残高を照合し、回収予定を示す
- 回収条件の変更:契約書で変更後の支払期日を確認する
- 入金遅延:期日超過額と、その後の入金実績を示す
在庫は実在性と販売・使用の見込みを確認する
在庫は、実地棚卸の結果を基に実在性を確認し、商品別の滞留期間、破損・陳腐化の有無、販売・使用の見込みを整理します。繁忙期前の仕入れと、売れずに残った在庫を区別し、販売予定を示してください。
棚卸表・受注書・販売実績を説明資料として用意しましょう。例えば、繁忙期向けの仕入れであれば、受注書で販売予定を、契約上の入金条件で回収予定を説明します。
増加理由と資金への影響をセットで説明する
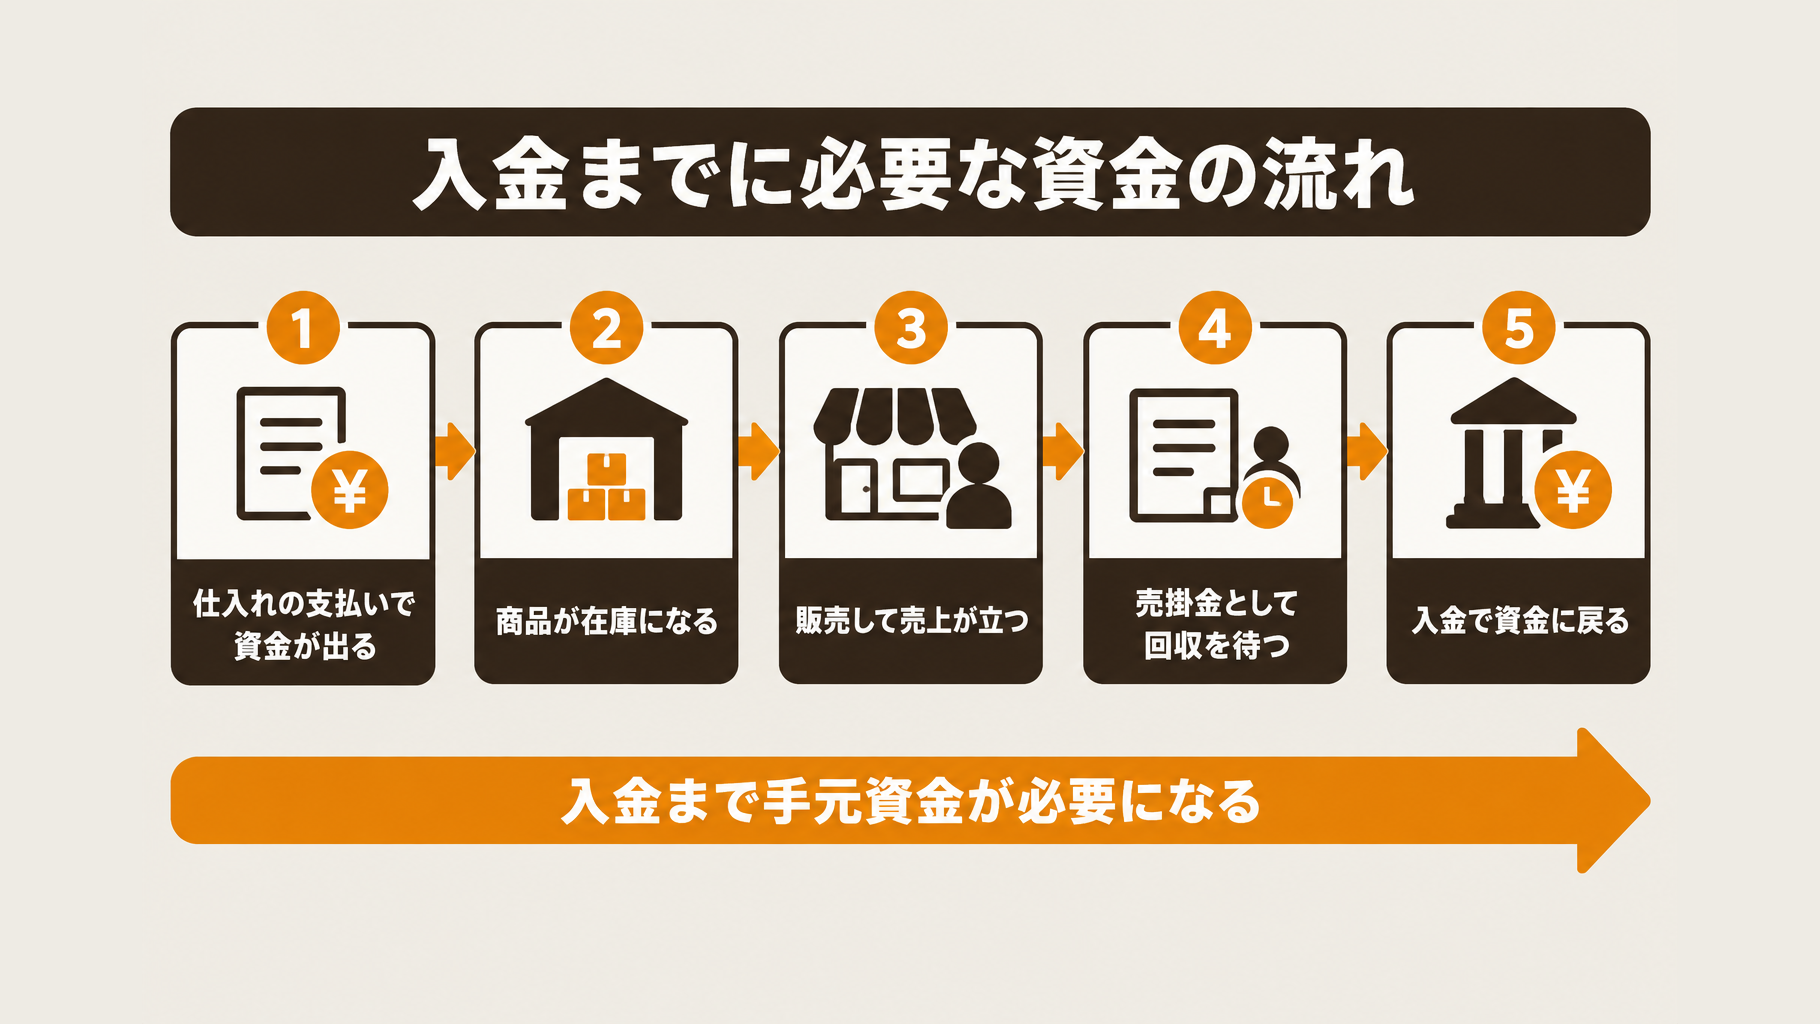
「売上が伸びたから問題ない」で終わらせず、入金までに必要な資金の額と時期を資金繰り表で示します。売掛金や在庫の増加は、黒字でも手元資金が減る原因になります。
回収や販売の見込みが不確かなものは、対象額と対応策を別表にしてください。決算書上の扱いや銀行への説明内容は、税理士などの専門家に確認しましょう。
役員貸付金があると銀行融資は受けられない?
決算書に役員貸付金があっても、それだけで必ず銀行融資を受けられなくなるわけではありません。申込み前に貸付けの実態を確認し、融資審査に向けた説明を準備しましょう。
会社から社長・役員への貸付けは実態を説明する
役員貸付金は、会社から社長・役員への貸付けです。役員から会社への借入れを表す「役員借入金」とは、資金の流れが逆になります。
銀行には、残高だけでなく貸付けの経緯や返済の見込みを説明します。次の事項を、契約や入出金の記録と照らして確認してください。
- 貸付金の発生理由と資金の使途
- 契約内容と返済期限
- 本人の返済能力と、これまでの返済実績
会社と個人の資金を分けることが重要
会社と個人の資金を分け、資金のやり取りを正確に記録・開示することが重要です。経営者保証ガイドラインに関する公的情報でも、法人と経営者の分離、適切な資金のやり取り、正確な情報開示が重視されています。
本人の返済能力に沿った返済計画を作り、返済期日・入金額・残高を継続して管理しましょう。実態に合う処理や管理方法に迷う場合は、税理士へ相談してください。
赤字や債務超過でも融資の相談はできる?
赤字や債務超過でも、銀行に融資の相談はできます。決算書の数値に加え、赤字の原因や財務状態、今後の返済見通しを説明しましょう。
赤字の原因と今後の改善見通しを示す
まず、赤字の原因が一時的な損失か、本業の収益悪化かを切り分けます。売上の減少、粗利の低下、固定費の負担のうち、どこに課題があるかを決算書や月次の数値で示してください。
- 売上・粗利・固定費の課題に対応する改善策と、実施時期・担当者を明記する
- 見込む増収額や費用削減額を、計算根拠とともに示す
債務超過は資産の実態と解消計画を整理する
債務超過の場合は、資産の実態と解消までの見通しを示す必要があります。回収困難な債権や滞留在庫も含めて現状を把握し、問題のある資産と金額を別表にまとめましょう。利益の積み上げによる解消計画とともに、当面の支払い・返済を賄えるかを資金繰り表で提示します。
説明資料があっても融資が確約されるわけではない
説明資料を用意しても、融資が確約されるわけではありません。判断は金融機関・制度・事業の状況によって異なります。資金が尽きる直前を避け、早めに銀行へ相談し、計画の妥当性は税理士などの専門家にも確認してください。
銀行に決算書を出す前に準備する資料と説明
銀行へ決算書を提出する前に、前期からの増減理由、決算後の状況、借入の使途と返済見通しを資料で説明できるようにしましょう。社長自身が数字と事業の動きを結び付けて伝えられる状態を目指します。
決算書の気になる増減を先に洗い出す
過去の決算書と比較し、売上・利益・純資産・借入金・売掛金・在庫の変動を確認します。増減が大きい項目は、金額と理由を抜き出し、社長自身の言葉で説明できるようにまとめてください。たとえば在庫の増加なら、繁忙期前の仕入れか、販売が進まず残ったものかを区別し、棚卸表や受注書で裏付けます。
決算後の状況がわかる資料をそろえる
最新の試算表、資金繰り表、借入返済予定表を準備し、決算後の業績や入出金、返済負担を示します。必要に応じて、売掛金の回収予定表、在庫明細、役員貸付金の返済計画も追加してください。
必要書類と決算書の対象期数は、相談先へ事前に確認しましょう。準備の流れは、銀行融資の必要書類と申込みの流れも参考になります。
資金使途と返済見通しを一つにつなげる
希望額、必要時期、具体的な使途、金額の根拠をまとめ、借入後の返済を含む資金繰り表につなげます。設備資金は見積書、運転資金は入出金予定で裏付けてください。売上予測は受注状況や過去実績に結び付け、楽観的な数字だけで返済見通しを立てないようにしましょう。
銀行面談用に「数字・理由・対応策」を簡潔にまとめる
面談用のメモには、気になる項目の金額、発生理由、今後の対応策を記載します。「売掛金が増えた」だけで終わらせず、増加額・理由・回収予定を示し、請求書や契約書、入金記録を添えて説明してください。
不利な項目も隠さず、現状と対応策を伝えましょう。決算書の見栄えを変えるのではなく実態を正確に示し、説明や見通しに迷う場合は税理士に相談してください。
提出前チェックリストとして、次の項目を確認しましょう。
- 主要項目の増減額と理由を説明できるか
- 必要書類と対象期数を相談先に確認したか
- 最新試算表・資金繰り表・借入返済予定表をそろえたか
- 希望額・必要時期・使途を根拠資料と照合したか
- 売上予測と返済見通し、不利な項目への対応策を示したか
よくある質問
Q. 銀行融資では決算書を何期分提出しますか?
複数期分を求められる場合がありますが、必要な期数は金融機関や融資制度によって異なります。申込み前に、提出する期数と決算書以外の必要書類を金融機関へ確認してください。
Q. 黒字なのに融資を断られることはありますか?
黒字でも融資を受けられない場合はあります。利益だけでなく、借入金の返済負担や資金繰り、売掛金・在庫などの資産の実態、資金使途も判断材料になります。
Q. 決算書だけで融資額は決まりますか?
決算書だけで融資額が決まるわけではなく、必要な資金の額や使い道、返済見通しなども確認されます。希望額を伝える際は、何にいくら使うのか、どの収益から返済するのかを説明できるようにしてください。
Q. 決算から時間がたっている場合は何を用意しますか?
最新の試算表や資金繰り表を用意し、決算後の売上や利益、手元資金の状況を補足します。提出範囲は金融機関に確認し、資料の作成や数値の説明に迷う場合は税理士へ相談してください。
まとめ
銀行融資に向けて決算書を確認する際は、利益に加え、返済原資・純資産・借入負担・資産の実態を見ましょう。融資の可否を決める一律の数値基準はありません。気になる項目は、数字・発生理由・根拠資料・対応策をセットで整理してください。
最新の資金繰りと返済見通しを準備し、余裕を持って銀行へ相談しましょう。会社の状況によって取れる方法や必要な手続きは異なります。判断に迷う場合は、資金調達の支援内容も参考に、税理士などの専門家へ相談してください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。
税理士法人松本は 国税OB・元税務署長 が所属し、 確定申告・相続・会社設立・融資サポート・労務手続きなど 幅広いサービスを提供する税理士法人です。
全国からの 税務・労務相談実績 年間1,000件以上
税理士法人松本の強み
- 税務署目線、税理士目線、お客様目線の三方良しの考え方でアドバイス
- 過去の無申告分から税務調査、相続、会社設立まで幅広く対応可能
- 融資や助成金、補助金の申請など資金調達サポートにも豊富な実績
- 顧問税理士が対応に困った案件も途中からサポートできます
30秒で完了かんたん融資診断