メニュー
2026.10.22
- 事業承継
- 融資
事業承継で経営者保証は外せる?旧社長と後継者の確認事項
事業承継に際して経営者保証を外せる可能性はありますが、旧社長の保証は自動では解除されません。経営者保証とは、会社の借入について経営者個人が返済を保証することです。旧社長の保証解除、後継者の保証不要、担保の解除は、それぞれ確認する必要があります。
この記事では、保証を見直す際の判断基準と金融機関への相談手順を説明します。借入・保証・担保の内容を把握し、承継前から協議を進めましょう。
目次
代表者交代・退任・株式譲渡でも保証契約は残る
代表者の交代や退任、株式譲渡だけでは、旧社長の保証契約は解除されません。会社の借入契約と旧社長個人の保証契約は別であり、経営を後継者に引き継いでも、金融機関との保証契約を見直す必要があります。
金融機関には、承継後も個人保証が必要か、旧社長の保証を解除できるかを確認してください。中小企業庁の事業承継時の経営者保証に関する案内も参照し、承継前から相談を始めることが望まれます。
「後継者が負担する」という合意だけでは金融機関への責任は消えない
旧社長と後継者が「今後は後継者が負担する」と取り決めても、金融機関に対する旧社長の保証責任は消えません。当事者間の取り決めと、金融機関との保証契約は区別して扱う必要があります。
保証解除については、金融機関との書面で合意内容・対象債務・効力発生日を確認してください。どの借入の保証がいつ外れるのか不明な場合は、金融機関に確認し、契約の解釈は弁護士などの専門家に相談しましょう。
まず確認したい借入・個人保証・担保の一覧
事業承継に向けて経営者保証を見直す際は、会社の借入・個人保証・担保を分けた一覧を作成します。現経営者と後継者が、会社の返済義務と個人が負っている責任を区別して把握できるようにしましょう。
会社の借入と、誰が何を保証しているかを分けて整理する
会社の借入は、借入先・残高・返済期限・返済条件を確認します。個人保証は、保証人・対象の借入・保証範囲を確認し、借入残高だけで判断しないようにしてください。
保証契約書、借入契約書、返済予定表などを集め、金融機関ごとに整理しましょう。同じ金融機関に複数の借入がある場合も、借入ごとに行を分けて記入すると、保証との対応関係を確認しやすくなります。
以下の表に確認した内容を記入し、返済条件は返済期限の欄に併記してください。不明な項目は推測で埋めず、「要確認」として金融機関への確認事項に残します。
| 金融機関 | 借入残高 | 返済期限 | 保証人 | 保証対象・範囲 | 担保の所有者・対象資産 | 見直し希望 |
|---|---|---|---|---|---|---|
| 記入 | 記入 | 期限・返済条件を記入 | 記入 | 要確認 | 要確認 | 保証解除・担保解除などを記入 |
保証解除と担保解除は別に確認する
保証が解除されても、担保が当然に解除されるわけではありません。旧社長や親族の不動産などに設定された抵当権等を洗い出し、所有者と対象資産を一覧に記入してください。
例えば、旧社長の自宅が担保に入っている場合は、個人保証と自宅の担保を別々の確認事項として扱います。「保証人不要」の融資でも担保が必要になる場合があるため、契約内容を金融機関に確認し、判断に迷う点は税理士などの専門家に相談しましょう。
経営者保証を外すための条件は?ガイドラインの3要件
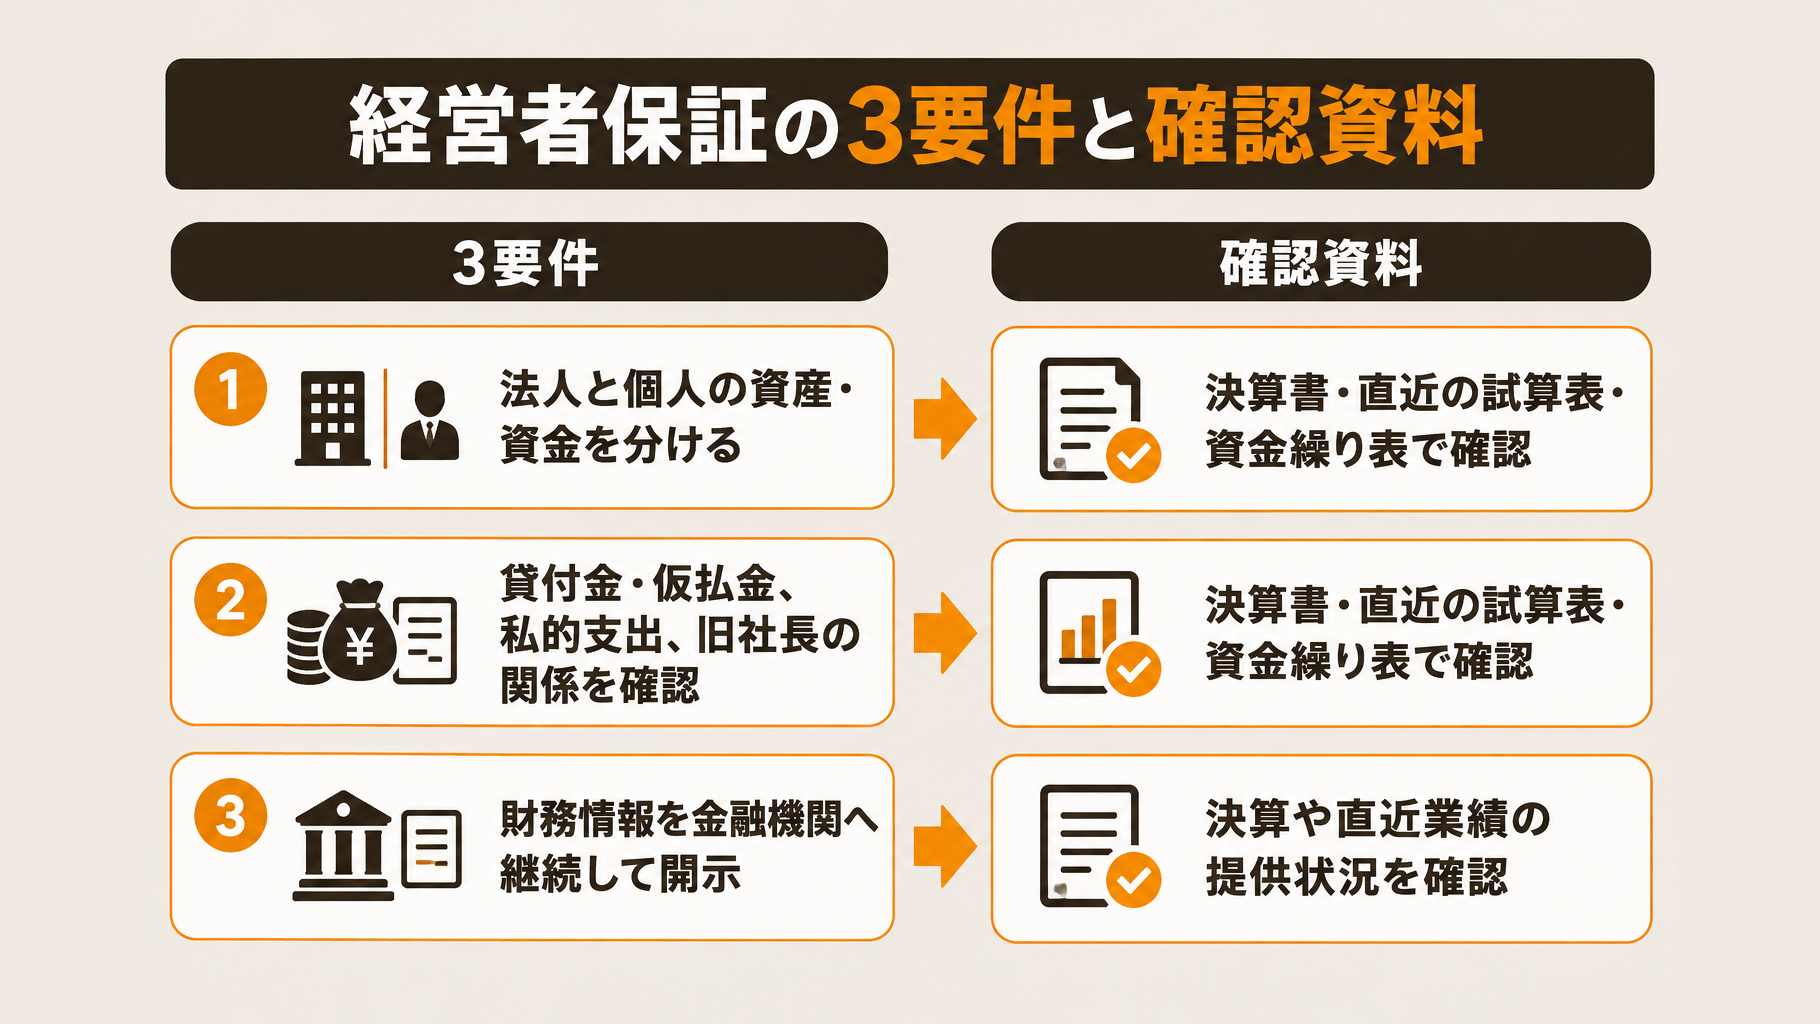
事業承継で経営者保証を外す際は、法人と個人の分離・会社の返済能力・財務情報の開示が判断材料になります。中小企業庁が案内する「経営者保証に関するガイドライン」では、3要件の全部または一部を満たす場合に、保証不要や代替手法を検討する余地があります。
法人と個人の資産・資金が分かれているか
会社の資産・資金と経営者個人の資産・資金を分けて管理しているかが確認されます。帳簿上の残高だけでなく、実際の支出内容や資金のやり取りも点検してください。
- 代表者への貸付金・仮払金の残高と内容
- 経営者の私的支出を会社が負担していないか
- 承継後の旧社長の株式保有、経営への関与、会社との資金関係
旧社長については、肩書を外すだけでなく、実質的な経営権・支配権も判断材料になります。保有株式や経営上の役割、会社からの貸付金などを整理し、説明できる状態にしましょう。
会社の資産・収益力で返済できるか
会社だけの資産・収益力で借入金を返済できる財務基盤が重要です。経営者個人の資産に頼らず返済できるかを、会社の数字で示す必要があります。
決算書に加えて、直近の試算表や資金繰り表を用意しましょう。足元の業績と今後の入出金を示し、借入金の返済を賄えるか説明します。
財務情報を適時・適切に開示しているか
金融機関へ財務情報を継続的に提供し、数字に基づいて経営状況を説明しているかが確認されます。保証の見直しを求めるときだけでなく、決算や直近の業績を継続して伝える姿勢が必要です。
ガイドラインは関係者の自主的なルールであり、法律による自動免除ではありません。要件を満たしても解除は確約されず、最終判断は金融機関が行うため、要件への対応状況は税理士などの専門家と確認してください。
後継者も個人保証が必要?旧社長との二重保証の考え方
後継者が会社を引き継ぐ際、個人保証まで必ず引き継ぐわけではありません。旧社長と後継者の双方に同じ借入の保証を求める「二重保証」も、事業承継時の特則では原則として求めない扱いです。
後継者への保証の引継ぎは当然ではない
金融機関は、事業承継時に後継者の保証の必要性を改めて慎重に判断する扱いです。「代表者になること」と「個人保証を付けること」は分けて検討します。
金融機関との協議では、「後継者の保証を不要とすること」と「旧社長の保証を解除すること」を別々の議題にしてください。後継者の保証が不要になっても、旧社長の保証が自動的に解除されるわけではありません。
旧社長と後継者の二重保証は原則として求めない
「経営者保証に関するガイドライン」の事業承継時の特則では、同じ金融債権に対する双方の保証を原則として求めません。例外的に二重保証を求める場合、金融機関には旧社長・後継者の双方への十分な説明が求められます。
二重保証を求められたときは、金融機関に次の項目を確認してください。対象となる借入と、それぞれが負う責任の範囲を明確にします。
- 二重保証の対象となる債務はどれか
- 例外に該当すると判断した理由は何か
- 旧社長・後継者それぞれの保証範囲はどこまでか
- 保証解除に向けた条件と時期はどうなるか
説明を受けても判断が難しい場合は、税理士などの専門家に相談してください。双方が負う保証責任を確認したうえで、契約内容を検討しましょう。
保証解除を断られたらどうする?改善と借換えの選択肢
保証解除を断られた場合は、金融機関に理由と再検討の条件を確認しましょう。課題の改善を進める一方で、経営者保証が不要な融資への借換えも比較します。
解除できない理由と、再検討に必要な条件を確認する
財務基盤、法人・個人の資金の分離、情報開示のうち、どこが課題なのかを金融機関に確認します。「解除できない」で終わらせず、改善項目と再協議の時期を明確にしてください。
例えば、返済原資を示す収益改善計画、代表者への貸付金の解消、試算表の定期提出など、求められる対応を具体化します。旧社長の経営関与や会社との資金関係が理由なら、権限や貸付金の扱いを含めて承継計画を見直すことも検討しましょう。
保証不要の融資や借換えを比較する
金融機関の保証不要融資や、事業承継に関連する信用保証制度を候補に、借換えの可否を相談します。保証の有無だけでなく、金利・保証料を含む総負担と既存借入の取扱いを比較してください。
| 比較項目 | 確認する内容 |
|---|---|
| 適用条件 | 財務要件・承継状況など |
| 金利・保証料 | それぞれの料率と支払総額 |
| 担保 | 必要の有無・対象資産 |
| 既存借入 | 借換え対象に含められるか |
借換えをしても、旧保証の解除と旧担保の処理は別途確認が必要です。新しい融資が保証人不要でも、担保が必要な場合があります。
利用できる制度や審査結果は企業ごとに異なります。申込時には中小企業庁の制度案内などの最新の公式情報を確認し、税理士などの専門家と改善策や借換え条件を検討してください。
金融機関への相談はいつから?承継前から契約確認までの進め方
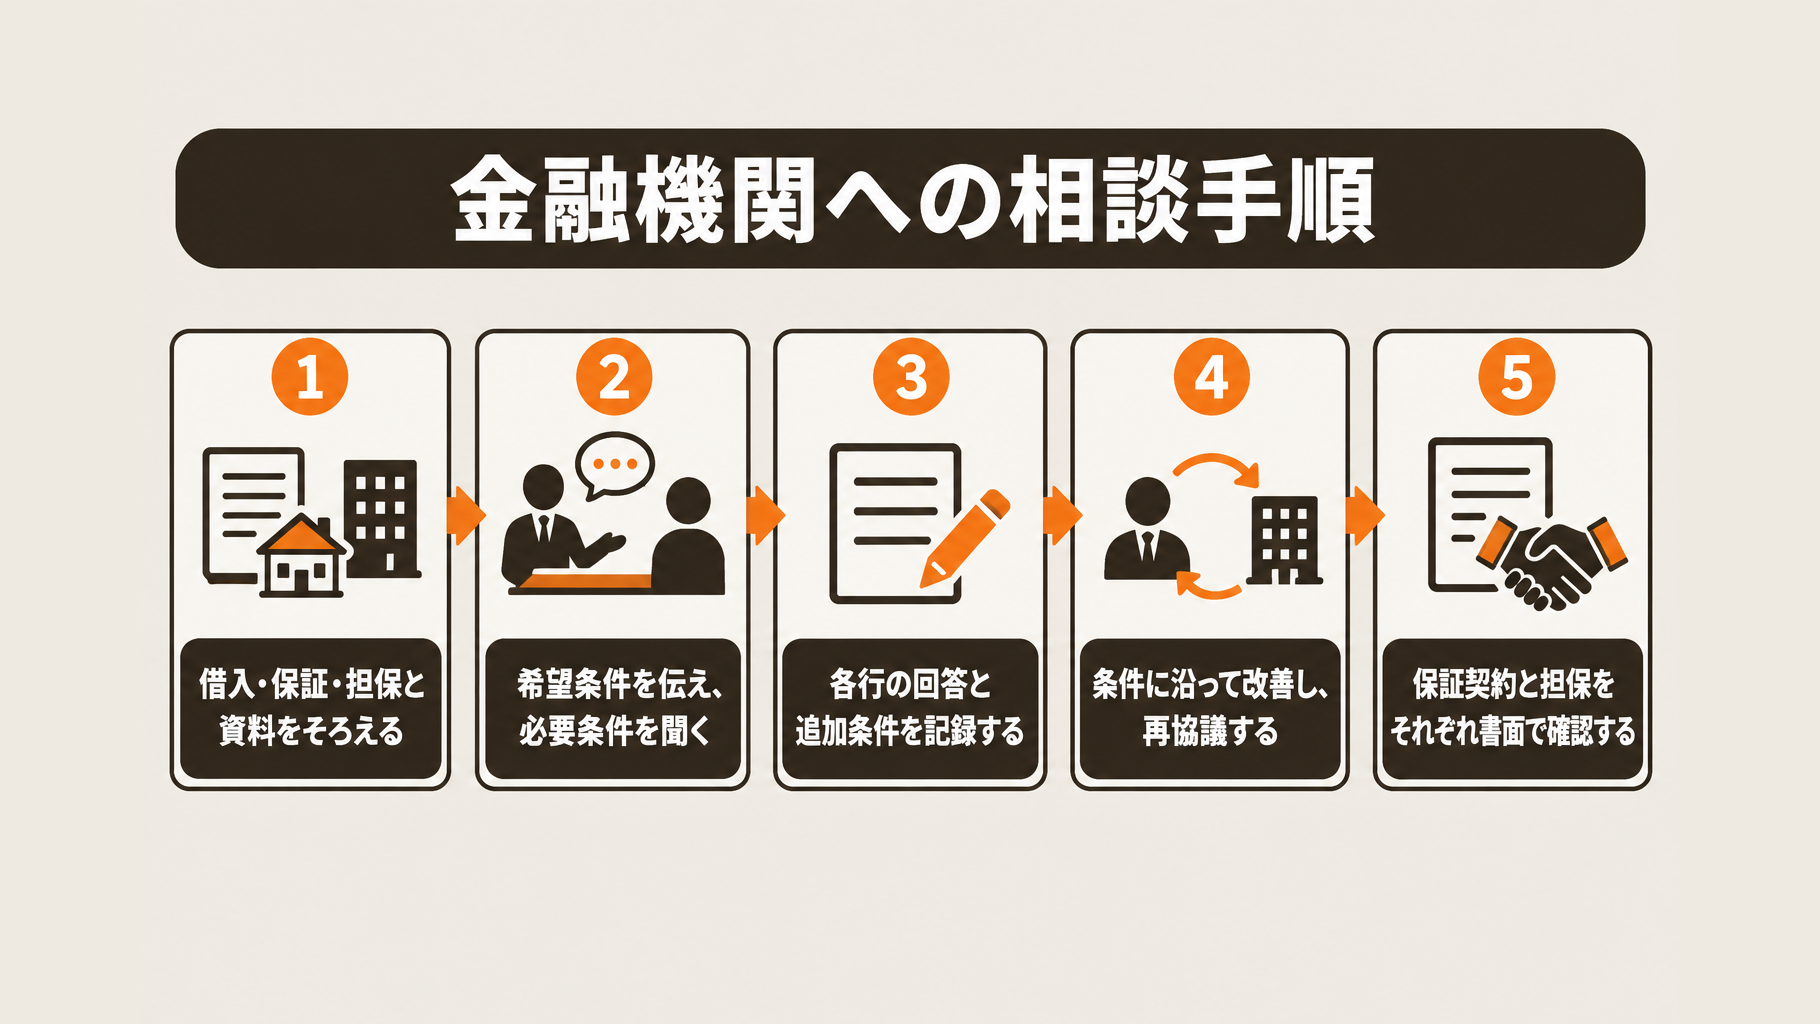
金融機関への相談は、承継条件を確定する前から始めましょう。経営者保証の見直しに必要な資料や条件を確認し、承継日程と調整して進めます。
承継条件を確定する前に、資料と希望条件をそろえる
現経営者と後継者は、借入の状況と希望条件をそろえて面談に臨みましょう。複数の金融機関から借りている場合は、各行への相談が必要です。
- 借入・個人保証・担保を金融機関別に一覧化します。
- 承継計画、決算書、試算表、資金繰り表を準備します。
- 「旧社長の保証解除」「後継者の保証不要」「担保の扱い」を別々の相談事項にします。
面談では「旧代表者の保証解除に必要な条件と資料を教えてください」「後継者の保証が必要と判断する理由を説明してください」と尋ねましょう。担保についても「個人保証を解除した場合、旧代表者所有の不動産担保はどうなりますか」と確認します。
面談後は回答を記録し、必要条件を承継計画に反映する
面談後は金融機関の回答を記録し、求められた条件を承継計画に反映します。手続きの完了時には、保証と担保をそれぞれ書面で確認しましょう。
- 各行の回答、追加資料、保証解除・見直しの条件を記録します。
- 求められた財務情報の開示や資産・資金の分離などを進め、承継日程や資金計画と調整します。
- 保証契約の変更・解除と、担保を残すか解除するかを、それぞれ書面で確認します。
代表者変更が済んでも、保証解除が済んだとは限りません。条件の整理や契約内容の確認に迷う場合は、事業承継・引継ぎ支援センター、税理士、弁護士などに相談してください。
よくある質問
Q. 社長を辞めれば連帯保証人から外れますか?
退任しても、連帯保証人から自動では外れません。金融機関の同意を得て保証契約を見直す必要があり、後継者との間で負担を引き継ぐと決めても保証責任は消えません。
Q. 後継者は必ず個人保証を引き継ぐのですか?
必ず引き継ぐわけではありません。経営者保証ガイドラインの事業承継時の特則を踏まえ、金融機関が保証の必要性を改めて慎重に判断します。
Q. 旧社長が株式を持ち続けると保証は外せませんか?
株式保有だけで一律に決まるわけではありません。金融機関は、承継後の実質的な支配権や経営への関与、会社からの貸付金などの資金関係も確認します。
Q. 個人保証が外れれば、自宅の担保も外れますか?
保証解除と担保解除は別の確認事項です。個人保証が解除されても、自宅の抵当権の扱いは金融機関と個別に協議する必要があります。
Q. 事業承継後でも保証解除の相談はできますか?
承継後でも相談は可能ですが、承継前から解除条件を確認しておくことが望ましいです。税理士などの専門家にも相談し、借入・保証・担保の一覧を整理して金融機関と協議してください。
まとめ
事業承継で経営者保証を外せる可能性はありますが、退任・代表者交代だけでは解除されません。まずは会社の借入・個人保証・担保を分け、契約内容を一覧に整理しましょう。
経営者保証ガイドラインの3要件と事業承継時の特則を踏まえ、承継前から金融機関と協議を進めてください。旧社長の保証解除、後継者の保証、担保の最終的な取扱いは書面で確認する必要があります。
会社の状況によって選べる方法や手続きは異なります。旧社長と後継者だけで判断せず、迷う場合は税理士などに相談し、必要に応じて事業承継・M&Aの支援内容も確認してみてください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。