メニュー
2026.11.17
- 融資
早期事業再生法が12月11日施行|金融機関の多数決で借入を見直す制度
金融機関の一部が返済条件の変更に反対していても、早期事業再生法の下では、所定の多数決と裁判所の認可により、変更が成立する場合があります。早期事業再生法とは、金融債権の権利関係を調整し、事業の早期再生を図るための法律です。
経済産業省によると、2026年11月12日時点では施行前で、施行予定日は2026年12月11日です。決議には議決権総額の4分の3以上の同意等が必要で、金融機関の数だけで判断するわけではありません。
手続開始時の公示はなく、権利関係の調整は金融債権に限定されます。ただし、取引先への影響や、手続に関する情報が知られる可能性まで一律になくなるわけではありません。
この記事では、制度を利用できる事業者や対象債権、議決権の数え方、従来の手続との違いを確認します。まずは借入先ごとの残高や担保の内訳、今後の資金繰りを整理し、施行を待たずに税理士などの専門家へ相談しましょう。

反対する金融機関がいても借入を見直せる?
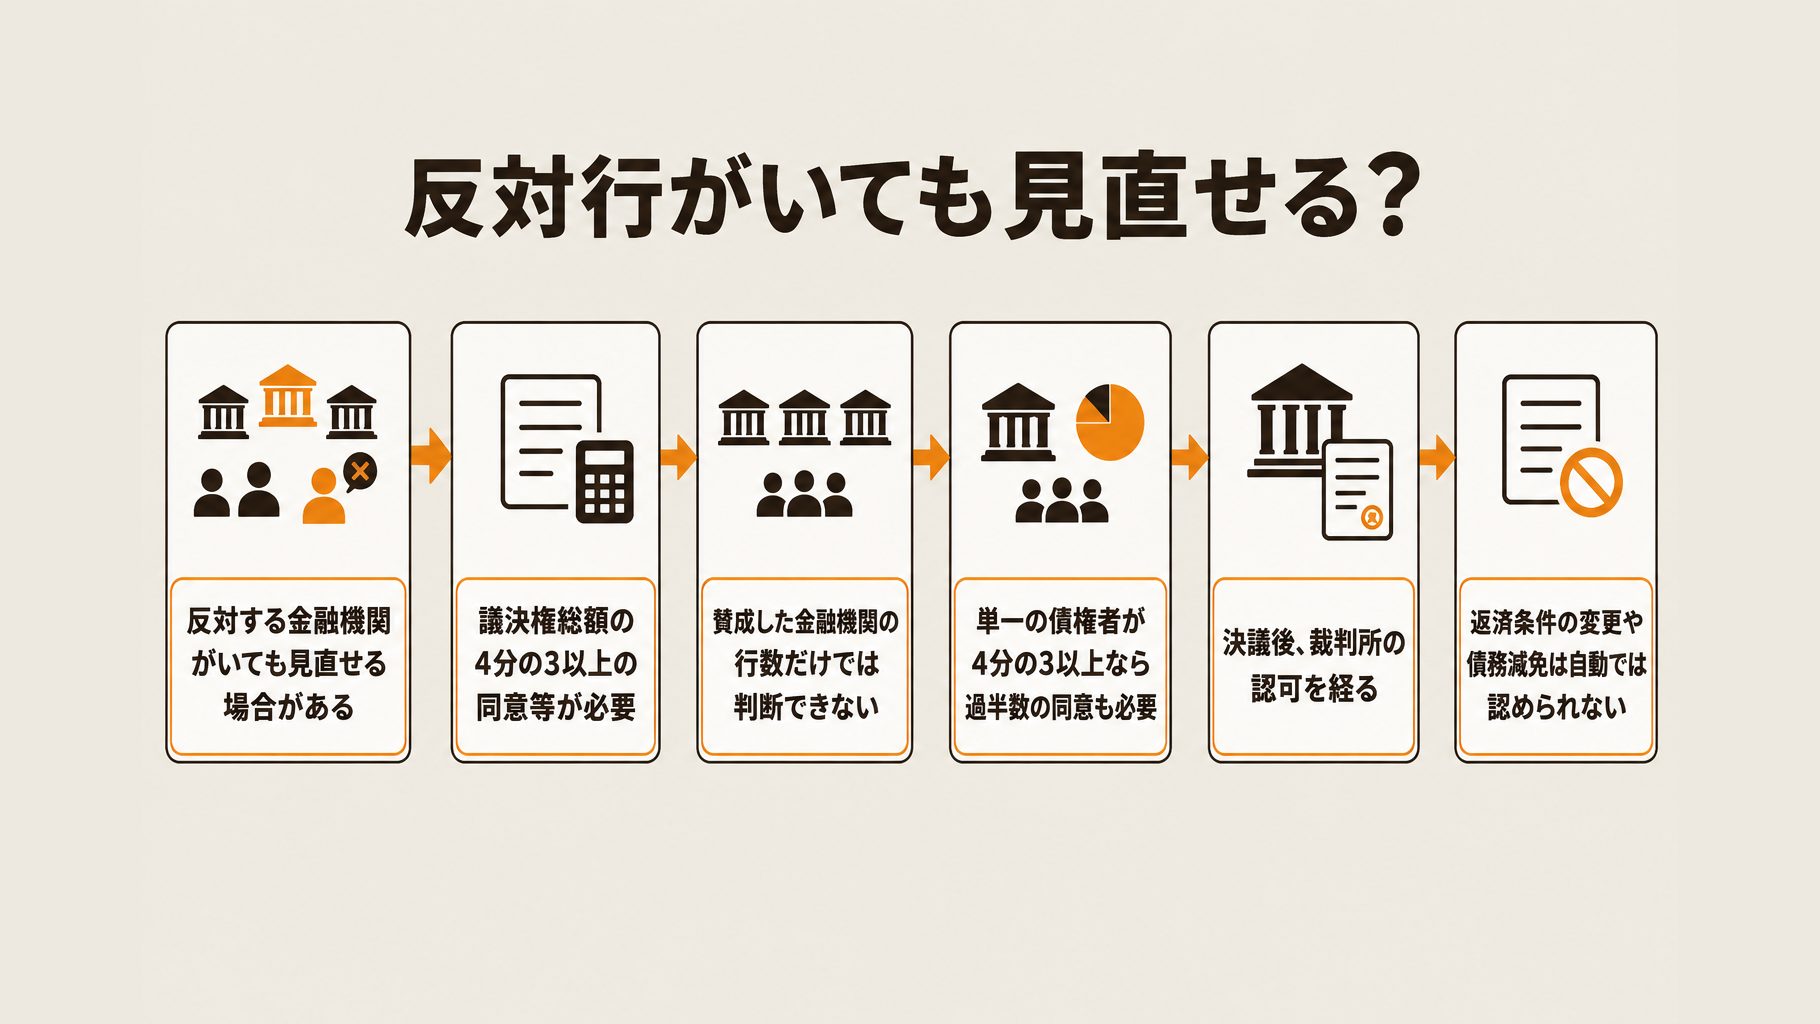
早期事業再生法では、反対する金融機関があっても、所定の多数決による決議と裁判所の認可を経て、借入を見直せる場合があります。ただし、返済条件の変更や債務減免が自動的に認められるわけではありません。
多数決では、議決権総額の4分の3以上の同意等が必要です。例えば、取引先の金融機関5行のうち4行が賛成しても、行数だけで要件を満たすとは限りません。
さらに、単一の債権者が議決権総額の4分の3以上を持つ場合は、議決権者の過半数の同意も必要です。金融機関ごとの借入残高を確認したうえで、対象となる議決権を専門家と確認しましょう。
返済条件の変更や債務減免は、権利変更議案に定めた内容について決議を受ける必要があります。対象債権者全員が同意する場合と、多数決による場合では、その後の手続も異なります。
経済産業省の公表資料によると、2026年11月12日時点で施行は2026年12月11日の予定です。施行前は、次の相談先や手段を確認してください。
- 中小企業活性化協議会への収益力改善・事業再生の相談
- 金融機関との返済条件変更の協議
資金繰りの状況を踏まえ、既存の手段も含めて税理士などの専門家に相談しましょう。
早期事業再生法はどんな事業者が利用できる?
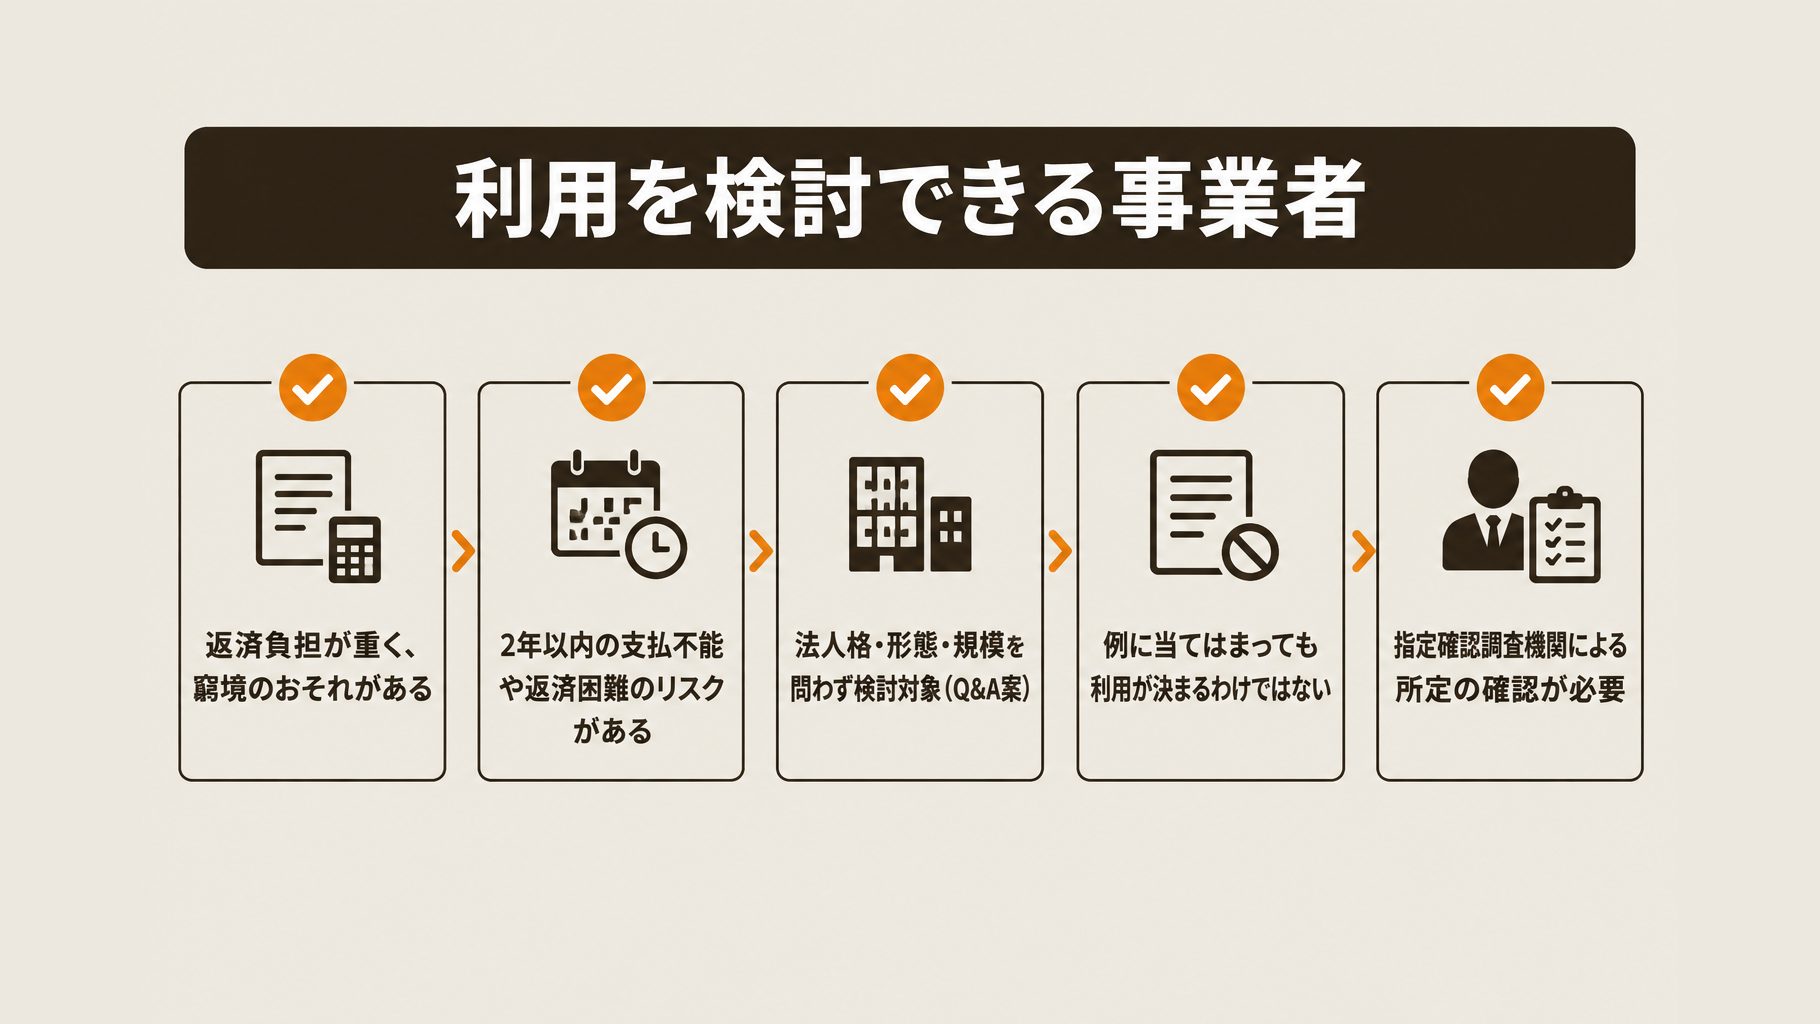
早期事業再生法は、金融機関への返済が重く、倒産状態になる前でも経済的に窮境に陥るおそれがある事業者が利用を検討できます。中小企業や個人事業者も検討対象ですが、利用には所定の確認が必要です。
経済産業省のQ&A案では、窮境に陥るおそれがある例として、次の状況を挙げています。
- 2年以内に支払不能に陥る可能性が高い
- 低収益・赤字が続き、将来、借入元本を返済できなくなるリスクがある
これらはあくまでQ&A案の例示で、該当するだけで利用が認められるわけではありません。確定版への反映も確認が必要です。
同案では、法人格の有無や形態、企業規模による利用制限はないとしています。食品製造業も検討し得ますが、業種による一律の制限がないことを明示した確定版資料は今回確認できていません。
例えば、年商8億円の食品製造業で、取引のある5つの金融機関のうち1行が返済条件の変更に応じない場合も、まず今後の収益や返済の見通しを確認しましょう。指定確認調査機関による所定の確認が必要なため、利用の判断は税理士などの専門家に相談してください。
なお、経済産業省の公表情報では、2026年11月時点で施行日は2026年12月11日の予定です。
対象となる債権と取引先への影響は?
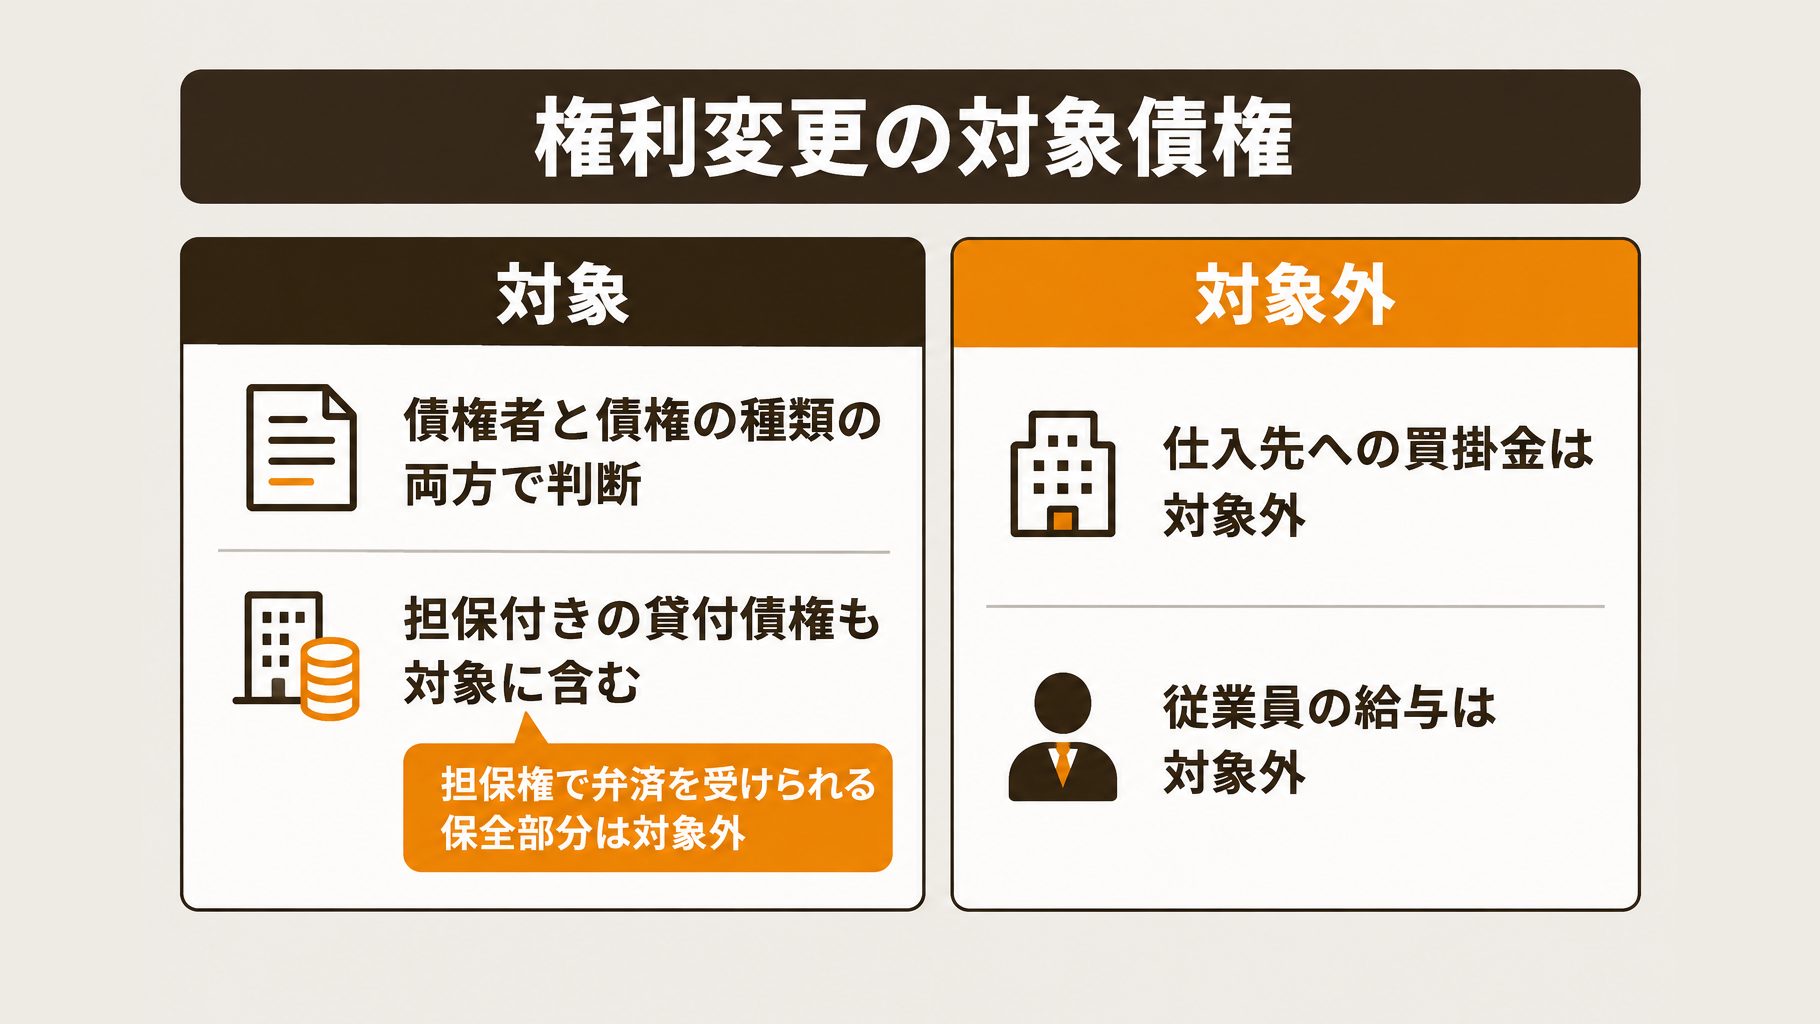
早期事業再生法で権利変更の対象となるのは金融債権に限られ、仕入先への買掛金や従業員の給与は対象外です。手続開始時の公示もありませんが、関係者に知られない保証はありません。
金融債権が対象に当たるかは、債権者が法の「金融機関等」に当たるかと、債権が「貸付債権等」に当たるかの両方で判断します。金融機関との取引であれば、どの債権も権利変更の対象になるわけではありません。
担保付きの貸付債権も対象債権に含まれますが、担保権の行使で弁済を受けられる保全部分は権利変更の対象外です。全額が担保で保全された債権だけを持つ金融機関にも、確認の通知や対象債権者集会の招集が行われます。
食品製造業であれば、原材料の仕入先への買掛金や従業員の給与は、手続による権利変更の対象に含まれません。ただし、支払いが不要になるわけではないため、今後の支払予定も踏まえて資金繰りを確認しましょう。
手続開始時に公示はありませんが、施行規則には労働組合等への通知に関する規定があります。取引先や従業員を含む関係者に知られる可能性と、説明の必要性を分けて考えることが大切です。
検討に当たっては、各金融機関からの借入と担保の状況、仕入先への支払予定を確認し、対象となる債権の判断や関係者への説明について税理士などの専門家に相談してください。制度の詳細は経済産業省の公表資料でも確認できます。
議決権はどう数える?借入内訳の確認例
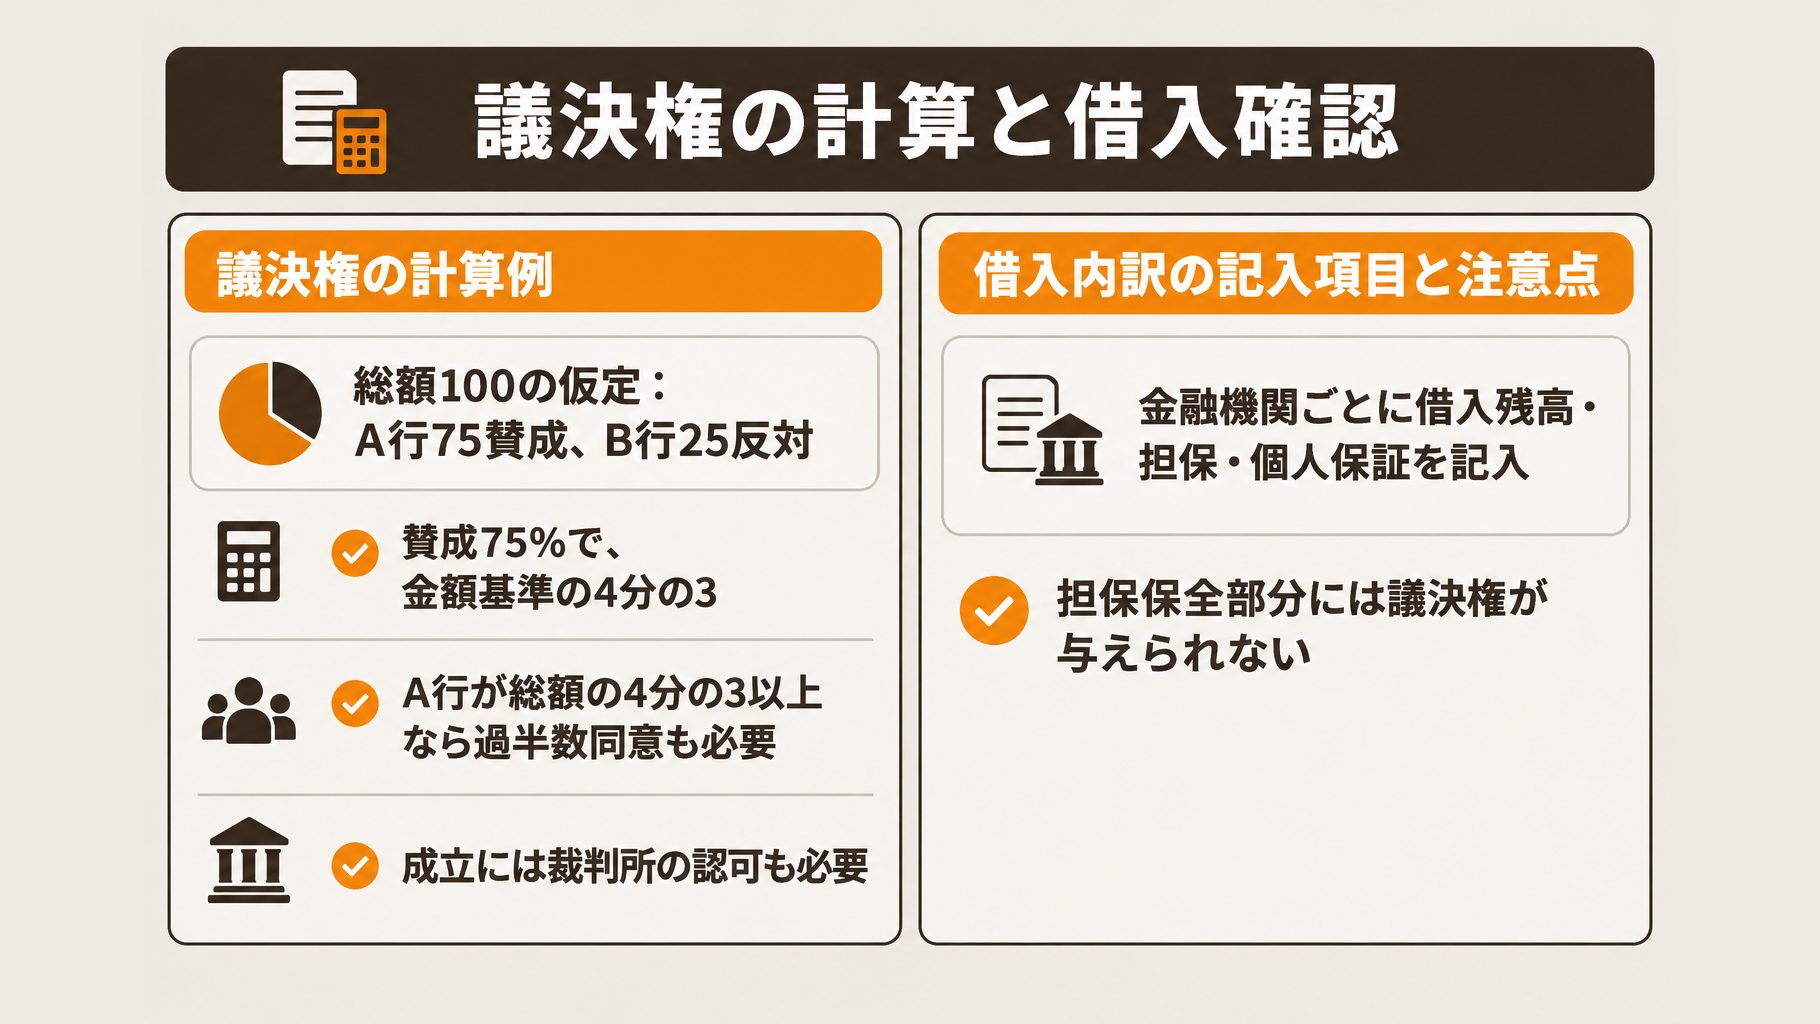
早期事業再生法では、金融機関の数だけでなく、議決権総額に占める同意の割合を確認します。取引先の金融機関が5つあり、1行が反対している場合も、借入内訳から各債権の状況を確かめましょう。
次の表は、議決権額を仮定した早見表です。A行の賛成は総額100のうち75となり、金額基準の4分の3に達します。
| 金融機関 | 議決権の仮定 | 賛否 |
|---|---|---|
| A行 | 75 | 賛成 |
| B行 | 25 | 反対 |
| 合計 | 100 | 賛成は75% |
ただし、A行が単独で議決権総額の4分の3以上を持つ場合は、議決権者の過半数の同意も必要です。A行だけの賛成では決議成立と判定できず、成立には裁判所の認可も必要です。経済産業省の公表資料も確認してください。
まずは取引のある金融機関ごとに、次の項目を一覧にしましょう。担保については、担保権の内容や担保財産が分かる資料も集めます。
- 借入残高と借入の内容
- 担保の有無と担保財産
- 経営者などの個人保証の状況
担保で保全された部分には議決権が与えられないため、借入残高がそのまま議決権額になるとは限りません。担保や保証の扱いを含め、議決権額の確認は税理士や弁護士などの専門家に相談してください。
従来の私的整理・民事再生・リスケとの違い
早期事業再生法による手続は、金融債権に対象を限定し、所定の多数決と裁判所の認可で返済条件の変更などを行う点が特徴です。金融機関との個別交渉や、商取引債権も対象となる民事再生とは、成立方法や公示の扱いが異なります。
| 方法 | 対象・成立方法 | 公示 |
|---|---|---|
| 早期事業再生法 | 金融債権。多数決と裁判所の認可 | 手続開始時の公示なし |
| 従来の私的整理 | 原則、対象債権者全員の同意 | 手続による |
| 民事再生 | 商取引債権を含む | 開始決定を官報公告 |
| リスケ | 金融機関との協議で返済条件を変更 | 個別交渉 |
従来の私的整理では原則として対象債権者全員の同意が必要で、事業再生ADRの基準にも全員の合意を得られる見込みが含まれます。一方、早期事業再生法では、議決権総額の4分の3以上の同意等と裁判所の認可により、反対する金融機関がいても権利変更が成立し得ます。
例えば、5つの金融機関のうち1行がリスケに応じない場合も、行数だけで新制度の成立を判断することはできません。なお、同法は2026年11月12日時点で施行前であり、同年12月11日の施行が予定されています。
民事再生では、仕入先などの商取引債権も整理の対象となり、開始決定が官報に公告されます。申立てには債権者一覧表などが必要で、裁判所に納める費用には官報公告の費用も含まれます。
中小企業活性化協議会は、全国47都道府県で収益力改善や事業再生を支援する相談機関です。新制度の法定手続そのものとは役割が異なるため、どの方法が自社に合うか、税理士などの専門家にも相談しましょう。
手続は誰が関わり、どう進む?
早期事業再生法の手続は、事業者の申請を受け、指定確認調査機関が利用要件を確認することから始まります。その後、計画の調査を経て金融債権者が決議し、必要に応じて裁判所の認可を受ける流れです。
指定確認調査機関は、経済産業大臣の指定を受けた公正な第三者機関です。計画の調査結果は対象債権者に交付され、各債権者が賛否を判断する際の参考となります。
| 順序 | 関係者 | 手続の内容 |
|---|---|---|
| 1 | 事業者 | 手続を申請する |
| 2 | 指定確認調査機関 | 利用要件を確認する |
| 3 | 事業者・指定確認調査機関 | 計画案・権利変更議案を提出し、調査を受ける |
| 4 | 対象債権者 | 集会で議案を決議する |
| 5 | 裁判所 | 必要に応じて認可を判断する |
取引先の金融機関が5行あり、1行が返済条件の変更に応じていない場合も、反対があるだけで手続が成立しないとは限りません。所定の決議要件を満たし、裁判所の認可を受ければ、反対債権者がいても権利変更が成立し得ます。
2026年6月に公布された施行規則は、確認・調査事項や労働組合等への通知などを定めています。同月の告示は資産・負債の評定基準を定め、経済産業省のQ&Aは利用対象者や対象債権などの解釈を示しています。
2026年11月12日時点では施行前で、施行予定日は同年12月11日です。実際の手続を検討する際は、最新の公表情報を確認し、税理士などの専門家に相談してください。
まずどこに相談し、何を準備する?
金融機関への返済が重い場合は、早期事業再生法の施行を待たずに資金繰りと借入状況を確認し、中小企業活性化協議会や税理士などの専門家に相談しましょう。新制度が利用できるかだけでなく、当面の返済条件の見直しや既存の支援策も相談できます。
相談に向けて、次の資料を用意します。手元にそろわない資料がある場合も、相談先に確認しながら準備を進めましょう。
- 決算書・財務諸表、税務申告書
- 収入と支出の見込みを記した資金繰り表
- 金融機関ごとの借入残高や返済条件をまとめた一覧
- 担保・保証の内容が分かる資料
- 売掛金や買掛金など、債権・債務の状況が分かる資料
食品製造業では、資金繰り表に原材料の仕入れや設備維持に必要な支出も記載し、返済と事業継続に必要な資金を確認します。取引先の金融機関が5行ある場合は、各行の借入状況に加え、返済条件の見直しに応じていない金融機関との協議状況も伝えるとよいでしょう。
事業資金については、日本政策金融公庫にも相談できます。相談先とともに、利用できる支援策や今後の進め方を検討してください。
費用や所要期間は、相談先と公表情報で確認しましょう。2026年11月時点では、指定確認調査機関の具体名・指定状況や、新制度の具体的な費用額・所要期間の目安は確認できていないため、経済産業省の公表情報も確認してください。
よくある質問
Q. 工場を担保に入れている借入はどう扱われる?
工場に抵当権などが設定されている場合、原則として、担保権の行使で弁済を受けられる保全部分は権利変更の対象外です。担保付き借入の全額が常に対象外になるわけではないため、保全される範囲を専門家に確認しましょう。
Q. 社長の個人保証も見直せる?
個人保証の扱いは、保証契約や保証債務の状況を整理したうえで、専門家に確認しましょう。中小企業庁は、協議会等の支援による経営者保証の整理手順を公表しています。
Q. 従業員や取引先に手続の利用を知られる?
早期事業再生法の手続は開始時の公示がありませんが、誰にも知られないことが保証されるわけではありません。対象債権者には確認の通知や集会の招集が行われ、労働組合等への通知も規則の対象事項です。
まとめ
早期事業再生法では、返済条件の変更に反対する金融機関があっても、所定の多数決と裁判所の認可により、借入を見直せる可能性があります。制度の施行は、経済産業省の公表によると、2026年12月11日の予定です。
多数決は金融機関の数ではなく、議決権総額の4分の3以上の同意等が必要です。5行のうち4行が賛成しても、それだけで要件を満たすとは限らないため、各金融機関の借入内訳を確認しましょう。手続開始時の公示はなく、権利関係の調整は金融債権に限定されます。詳しくは経済産業省の制度案内をご確認ください。
施行前から、金融機関ごとの債権額や担保・保証の状況、今後の資金繰りを整理し、早めに相談することが大切です。会社の状況によって取れる方法や必要な手続きは変わるため、判断に迷う場合は、資金調達の支援内容も参考にしながら、税理士などの専門家に相談してください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。
税理士法人松本は 国税OB・元税務署長 が所属し、 確定申告・相続・会社設立・融資サポート・労務手続きなど 幅広いサービスを提供する税理士法人です。
全国からの 税務・労務相談実績 年間1,000件以上
税理士法人松本の強み
- 税務署目線、税理士目線、お客様目線の三方良しの考え方でアドバイス
- 過去の無申告分から税務調査、相続、会社設立まで幅広く対応可能
- 融資や助成金、補助金の申請など資金調達サポートにも豊富な実績
- 顧問税理士が対応に困った案件も途中からサポートできます
30秒で完了かんたん融資診断