メニュー
2026.11.4
- M&A
M&Aの準備金とは?株式買収の損失に備える積立の条件と期限
中小企業事業再編投資損失準備金とは、M&Aで取得した株式などの価格低下による損失に備える税制です。要件を満たして準備金を積み立てると、その金額を取得事業年度の損金に算入できます。
取引先の株式を買い取る際、買収後に簿外債務が見つかり、株式の価値が下がることを心配する経営者もいるでしょう。この制度は、そうした株式の価格低下による損失に備えるため、租税特別措置法第56条に設けられた措置です。
ただし、準備金は原則として後年に取り崩し、益金に算入します。永久に税負担がなくなる節税策ではなく、課税を繰り延べる制度であるため、将来の資金繰りも見据えて検討しましょう。
この記事では、どのようなM&Aで準備金を使えるか、積立額や取り崩しの時期、適用に向けた確認事項を解説します。買収前には買収先の事前調査も行い、制度の適用や会計・税務処理は税理士に相談してください。
準備金を使えるM&Aと必要な条件は?
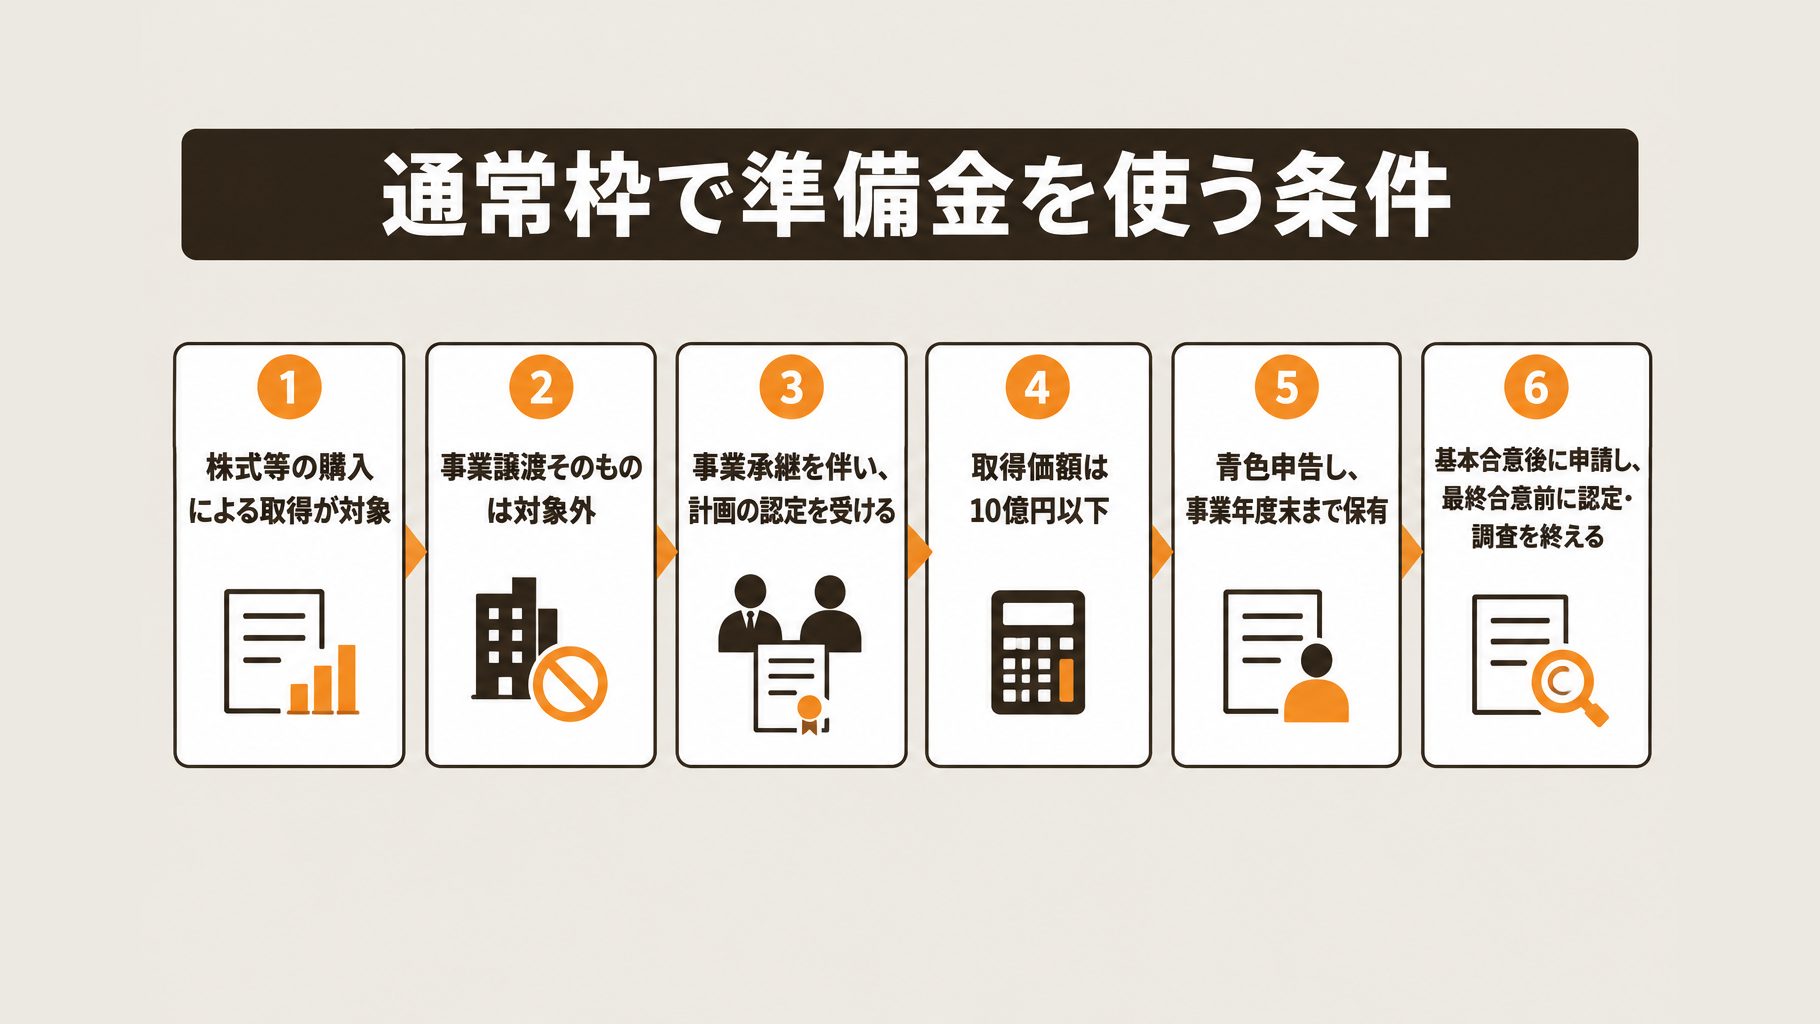
M&A後の損失に備える準備金は、認定を受けた経営力向上計画に基づき、株式等を購入する取引が対象です。通常枠では、事業承継を伴う株式等の取得であることなどが求められます。
取引先の会社を買収する場合は、まず株式等の購入による取得に当たるかを確認します。事業譲渡そのものは対象になりません。
通常枠の主な条件は次のとおりです。内容は、中小企業庁の手引きに基づく2026年時点の情報です。
| 確認項目 | 通常枠の主な条件 |
|---|---|
| 計画 | 経営力向上計画の認定 |
| 取得方法 | 事業承継を伴う株式等の購入 |
| 取得価額 | 10億円以下 |
| 申告・保有 | 青色申告、取得事業年度末まで継続保有 |
通常枠の取得価額について、資料上は特別事業再編枠のような1億円の下限は示されていません。ただし、取得価額が10億円以下でも、ほかの要件を満たす必要があります。
計画の認定は最終合意前に受ける段取りです。基本合意後に株式取得と事前調査を記載した計画を申請し、最終合意前に調査を終えます。
買収後の簿外債務などに備えるには、準備金の条件確認と併せて、買収前の事前調査で確認すべき項目も把握しておきましょう。個別の取引が対象になるかは、契約前に税理士などの専門家へ相談してください。
積立額はいくら?通常枠と特別事業再編枠の計算例
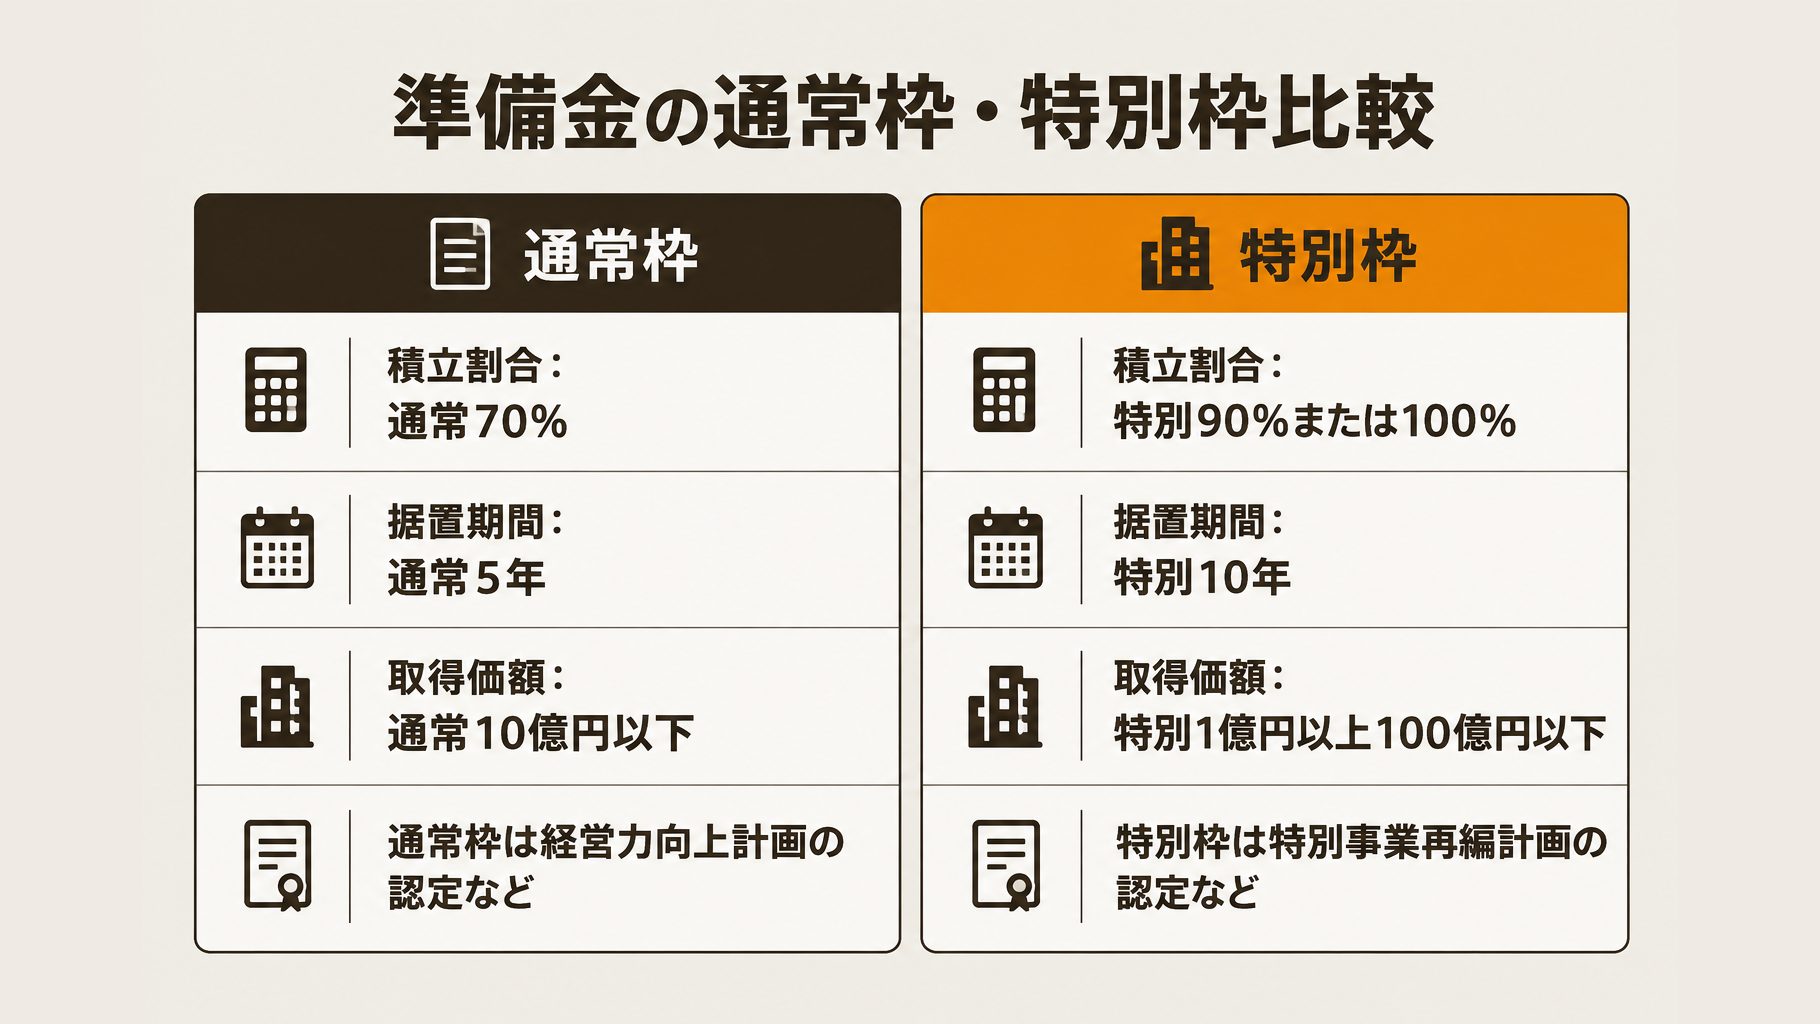
M&Aに備える準備金の積立上限は、通常枠では株式等の取得価額の70%、特別事業再編枠では90%または100%です。2026年時点の割合と据置期間を比較すると、次のようになります。
| 項目 | 通常枠 | 特別事業再編枠 |
|---|---|---|
| 積立割合の上限 | 取得価額の70% | 取得価額の90%または100% |
| 据置期間 | 5年 | 10年 |
| 取得価額 | 10億円以下 | 1億円以上100億円以下 |
| 主な条件 | 経営力向上計画の認定など | 別途、特別事業再編計画の認定など |
据置期間は、積立事業年度終了日の翌日から数えます。特別事業再編枠の上限は、認定計画内の1回目の取得では90%、要件を満たす2回目以降では100%です。詳しくは経済産業省のガイドラインをご確認ください。
取得価額が1億円なら積立上限はいくら?
通常枠を使う場合、取得価額が1億円なら1億円×70%=7,000万円が積立上限です。積立額は、この上限の範囲内で決められます。
取得価額には、購入手数料など一定の取得費用も含まれます。取引先の株式を買い取る際は、株式の購入代金だけでなく、どの費用が取得価額に含まれるか税理士に確認しましょう。
上限まで積み立てても、その金額が税額から直接差し引かれるわけではありません。要件を満たした積立額を取得事業年度の損金に算入する仕組みであり、課税の繰り延べである点にも注意が必要です。
特別事業再編枠はどのような場合に使える?
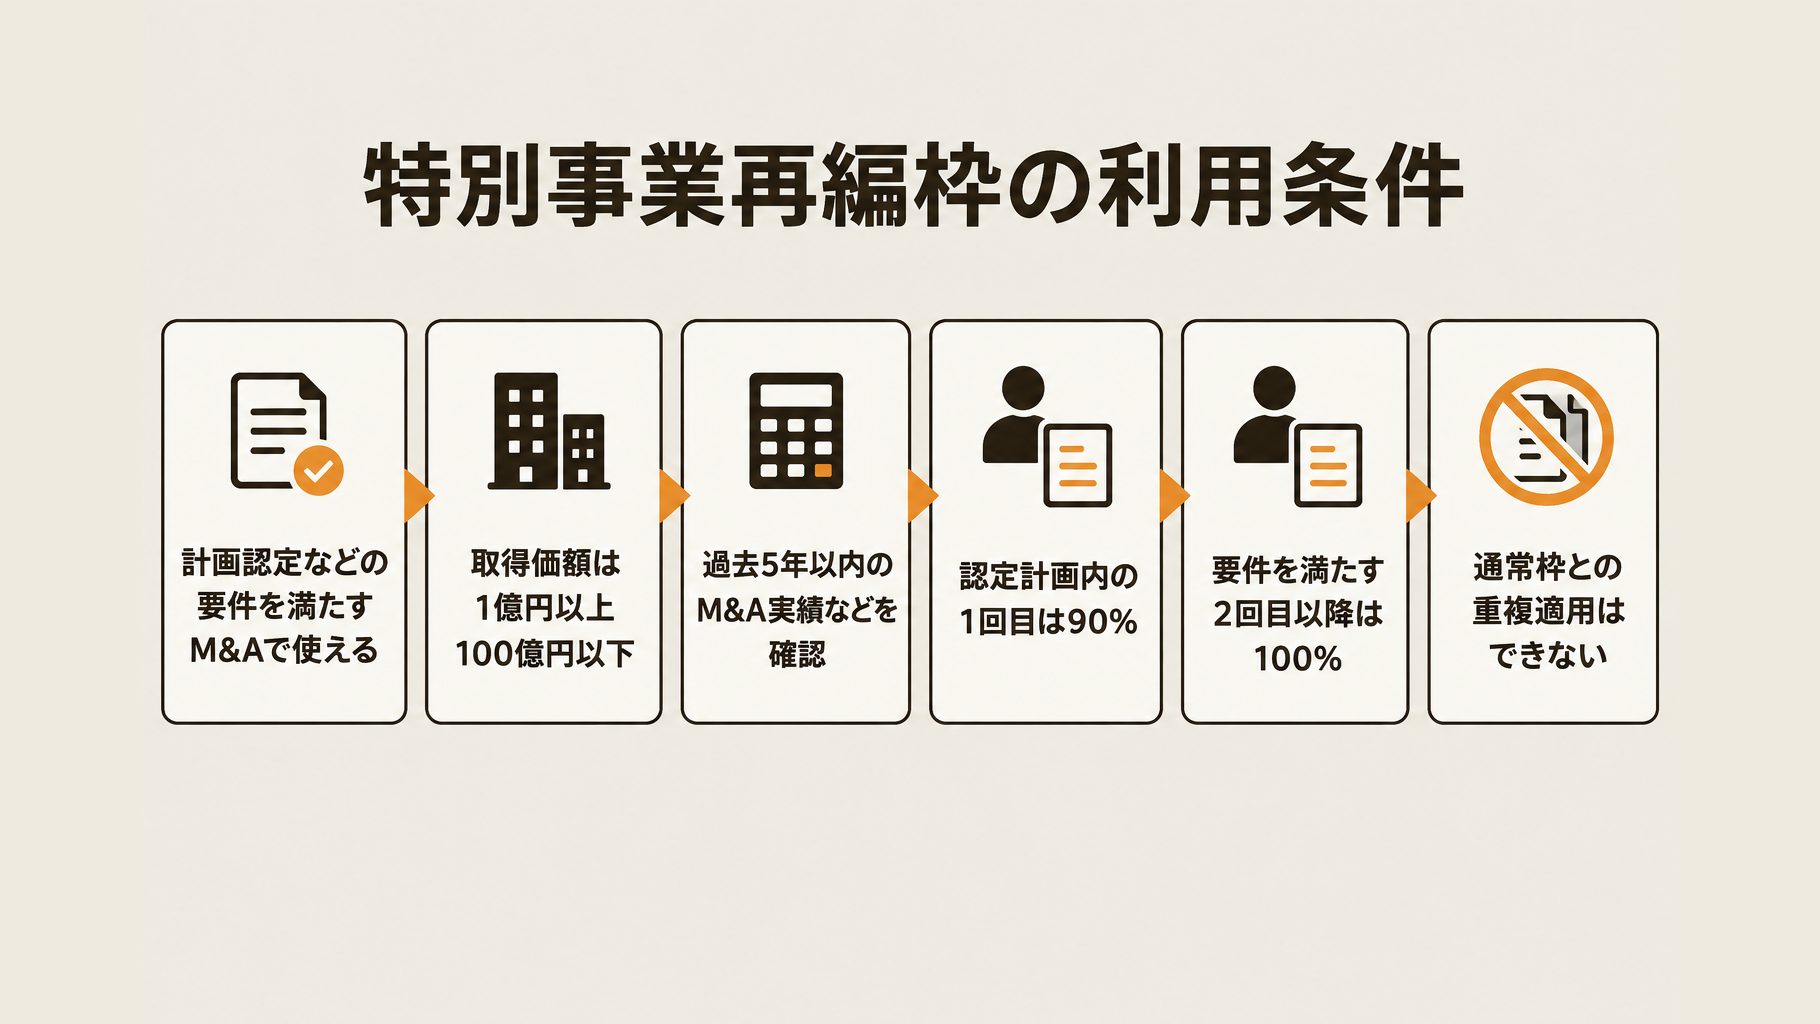
特別事業再編枠は、特別事業再編計画の認定を受けるなどの要件を満たしたM&Aで使えます。2026年時点では、認定計画内の1回目の株式取得は取得価額の90%、要件を満たす2回目以降は100%が準備金の積立上限です。
通常枠の上限70%と比べて積立割合が高い一方、過去5年以内のM&A実績などの追加要件があります。取得価額の範囲も異なるため、買収を進める前に確認しましょう。
| 項目 | 通常枠 | 特別事業再編枠 |
|---|---|---|
| 取得価額 | 10億円以下 | 1億円以上100億円以下 |
| 積立割合の上限 | 70% | 90%または100% |
| 据置期間 | 5年 | 10年 |
特別事業再編枠の100%は、過去の買収回数だけで自動的に決まるわけではありません。認定計画内で何回目の取得に当たるかに加え、適用要件を確認する必要があります。
また、同じM&Aに通常枠と特別事業再編枠を重複して適用することはできません。要件を満たすかどうかを踏まえ、どちらの枠を使うか検討します。詳細は経済産業省のガイドラインも確認してください。
取引先の株式購入を検討する金属加工業の経営者は、過去のM&A実績と今回の取得価額を整理し、計画認定の前に税理士などへ相談しましょう。簿外債務への備えとして、準備金の要件確認と併せて買収前の財務調査で確認する項目も把握しておくと役立ちます。
準備金はいつ取り崩す?途中で取り崩す場合も解説
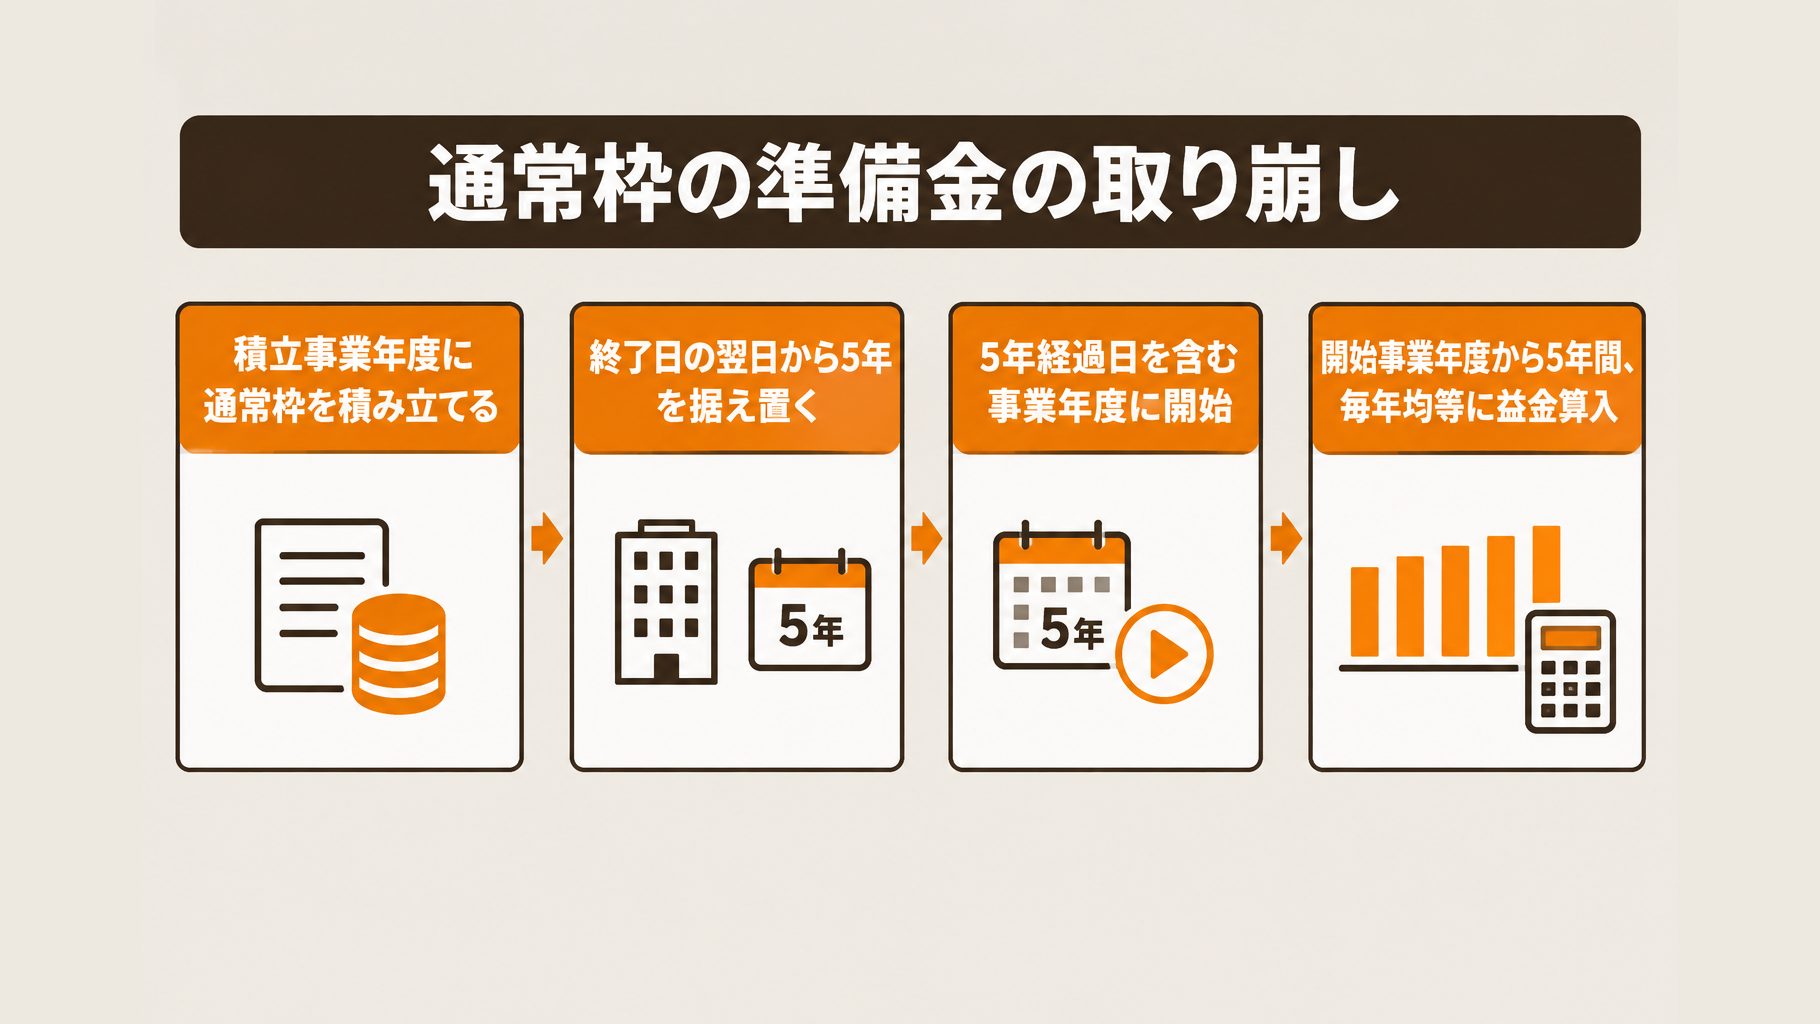
M&Aに伴う準備金は、通常枠では原則として5年の据置期間が経過した後、5年間で均等に取り崩し、益金に算入します。株式の売却や計画認定の取消しなどがあった場合は、据置期間中でも取り崩しが必要です。
2026年時点の租税特別措置法第56条では、取り崩しを始める時期は次のように定められています。
| 区分 | 取り崩し開始時期 |
|---|---|
| 通常枠 | 積立事業年度終了日の翌日から5年を経過した日を含む事業年度 |
| 特別事業再編に係るもの | 積立事業年度終了日の翌日から10年を経過した日を含む事業年度 |
通常枠で積み立てた金額は、原則として開始事業年度から5年間、毎年均等に益金へ算入します。積立時の損金算入は課税の繰り延べであり、取り崩し時の税負担も資金計画に見込んでおきましょう。
予定より早く取り崩す事由には、次のようなものがあります。事由に応じて、準備金の全額または相当額を益金に算入します。
- 取得した株式の売却や帳簿価額の減額
- 経営力向上計画の認定の取消し
- 株式を取得した法人や発行した法人の解散
- 支払限度額が5億円を超える表明保証保険契約の締結
例えば、買収後に簿外債務が見つかり、取得株式の帳簿価額を減額する場合は、途中取り崩しの対象となるか確認が必要です。事由ごとの金額や申告への影響は、中小企業庁の手引きを確認し、税理士に相談しましょう。
適用期限はいつまで?令和9年度税制改正要望との違い
2026年10月時点の現行法では、M&Aに伴う準備金の適用に関係する経営力向上計画の認定期限は令和9年3月31日です。令和9年度税制改正では3年間の延長が要望されていますが、延長は決定済みではありません。
| 区分 | 期限・内容 |
|---|---|
| 現行法 | 計画の認定は令和9年3月31日まで |
| 令和9年度税制改正要望 | 令和12年3月31日まで3年延長 |
租税特別措置法第56条に示されている令和9年3月31日までの期限は、計画の認定に関するものです。計画の認定期限と株式の取得に関する条件は別に確認してください。
取引先の株式購入を検討する場合は、購入日だけを基準にせず、認定までの手続きも含めて日程を確認しましょう。認定を受ければ必ず準備金を使えるわけではなく、株式の購入による取得など、ほかの条件も満たす必要があります。
令和9年度税制改正要望には、中小企業のM&Aの実態を踏まえた手続きの見直しも盛り込まれています。ただし、期限の延長も手続きの見直しも要望段階のため、現行制度として予定に組み込むことは避けましょう。
買収日程を決める際は、税制改正の成立状況と適用条件を最新の公的情報で確認し、計画の認定時期や株式取得の予定について税理士などの専門家に相談してください。
準備金の適用に向けて何を確認する?
準備金の適用を検討する際は、買収方法や取得価額などの要件を確認し、計画認定から申告までの手続きを買収前に見通しておきましょう。買収後も、株式の売却や計画の変更が生じる際は、取り崩しへの影響を確認する必要があります。
取引先の株式を買い取る場合は、株式等の購入による取得に該当するかを確認します。2026年時点の通常枠では、取得価額が10億円以下であることや、認定経営力向上計画に基づく事業承継を伴うことなどが要件です。
手続きは、中小企業庁の手引きを参照し、次の順序で確認しましょう。
- 基本合意後、最終合意前に、株式取得と事前調査を記載した経営力向上計画を申請し、認定を受ける
- 最終合意前に、簿外債務などを調べる買収前の事前調査を完了する
- 株式取得後に実施内容を報告して確認書を取得し、取得事業年度末まで株式を保有する
- 準備金を積み立て、申告時に認定書や確認書などの写しを添付する
申告後は、途中での取り崩し事由にも注意が必要です。株式の売却や計画認定の取消しなどは取り崩しに影響するため、計画変更を検討する段階から確認しましょう。
個別の買収が要件を満たすか、積立処理や申告に何が必要かは、契約前から税理士などの専門家に相談してください。
よくある質問
Q. 事業譲渡でもM&Aの準備金を使えますか?
事業譲渡そのものは準備金の対象になりません。中小企業庁の手引きでは、対象となる取得は株式等の購入による取得に限られています。
Q. 積立割合の上限まで必ず積み立てる必要はありますか?
通常枠では、上限まで積み立てる必要はなく、上限の範囲内で積立額を決められます。中小企業庁の手引きによると、2026年時点の上限は株式等の取得価額の70%です。
Q. 準備金を積み立てると税金は永久にかかりませんか?
準備金の積立ては永久的な免税ではなく、課税の繰り延べです。原則として後年に取り崩して益金に算入するため、将来の税負担も踏まえ、積立額を税理士に相談しましょう。
まとめ
M&Aの準備金は、買収した株式の価格低下による損失に備える税制です。適用には計画の認定や株式の購入による取得などの条件があります。
積立割合や据置期間、取り崩し時期を確認し、将来の課税も踏まえて検討しましょう。2026年時点で、計画認定期限の延長は税制改正要望の段階です。
会社の状況によって使える方法や必要な手続きは異なります。最新情報を確認し、判断に迷う場合は事業承継・M&Aの支援内容も参考に、税理士などの専門家へ相談しましょう。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。