メニュー
2026.10.2
会社設立
法人番号はいつ届く?会社設立後の確認方法と使う場面
読了目安時間:約 9分
目次
法人番号とは?会社設立後に付与される13桁の番号
法人番号とは、株式会社や合同会社などの法人を識別するために、国税庁が指定する13桁の番号です。設立登記を終えた法人には原則として自動的に指定されるため、会社側が国税庁へ指定申請を行う必要はありません。
会社設立後、「通知書が届くまで税務署へ届出を出せないのではないか」と不安になる方もいるでしょう。法人番号は通知書の到着前でも国税庁法人番号公表サイトで確認できる場合があり、設立後の手続きを進める際の基礎情報になります。
法人番号は、税務・社会保険・労働保険などで法人を特定するために用いる番号です。税務署へ提出する申告書、届出書、法定調書などでは、原則として法人番号を記載します。
また、健康保険・厚生年金保険の新規適用届など、設立直後に必要となる社会保険手続でも法人番号を確認する場面があります。法人番号指定通知書が手元にない場合でも、国税庁法人番号公表サイトで表示した法人情報を印刷して利用できる取扱いが案内されています。
本記事では、法人番号が指定・通知・公表される時期、通知書を待たずに確認する方法のほか、会社法人等番号との違いや、税務・社会保険・インボイス制度で番号を使う主な場面を確認します。設立後の届出期限が迫っている場合は、必要書類ごとの記載要領も併せて確認してください。
法人番号と会社法人等番号の違い
法人番号と混同しやすいものに、登記事項証明書などに記載される会社法人等番号があります。両者は桁数と指定する機関が異なるため、届出書へ転記する際には区別が必要です。
| 項目 | 法人番号 | 会社法人等番号 |
|---|---|---|
| 桁数 | 13桁 | 12桁 |
| 指定する機関 | 国税庁 | 登記所 |
| 主な記載先 | 税務・社会保険の届出 | 登記事項証明書など |
設立登記をした法人の法人番号は、12桁の会社法人等番号を基礎に、先頭へ1桁のチェックデジットを付した構成です。登記事項証明書で確認した12桁の番号を、そのまま法人番号欄へ記載しないよう注意しましょう。
法人番号は、国税庁の法人番号公表サイトで商号や所在地から検索できます。同サイトでは、商号または名称、本店または主たる事務所の所在地、法人番号の基本3情報が公表されています。
本店移転や商号変更をしても法人番号は変わらない
設立後に商号を変更した場合や、本店を移転した場合でも、法人番号そのものは原則として変わりません。変更登記が完了すると、変更後の商号・所在地は法人番号公表サイトへ反映されます。
ただし、取引先への案内、税務署や年金事務所への届出などでは、変更後の商号・所在地を正確に記載する必要があります。番号が同じであっても、登記情報と提出書類の記載内容に相違がないかを確認すると安心です。
法人番号指定通知書の取扱いや、商号・所在地の変更後の確認方法は、国税庁の「通知書について」も参照してください。
法人番号はいつ届く?設立登記完了後の通知・公表タイミング
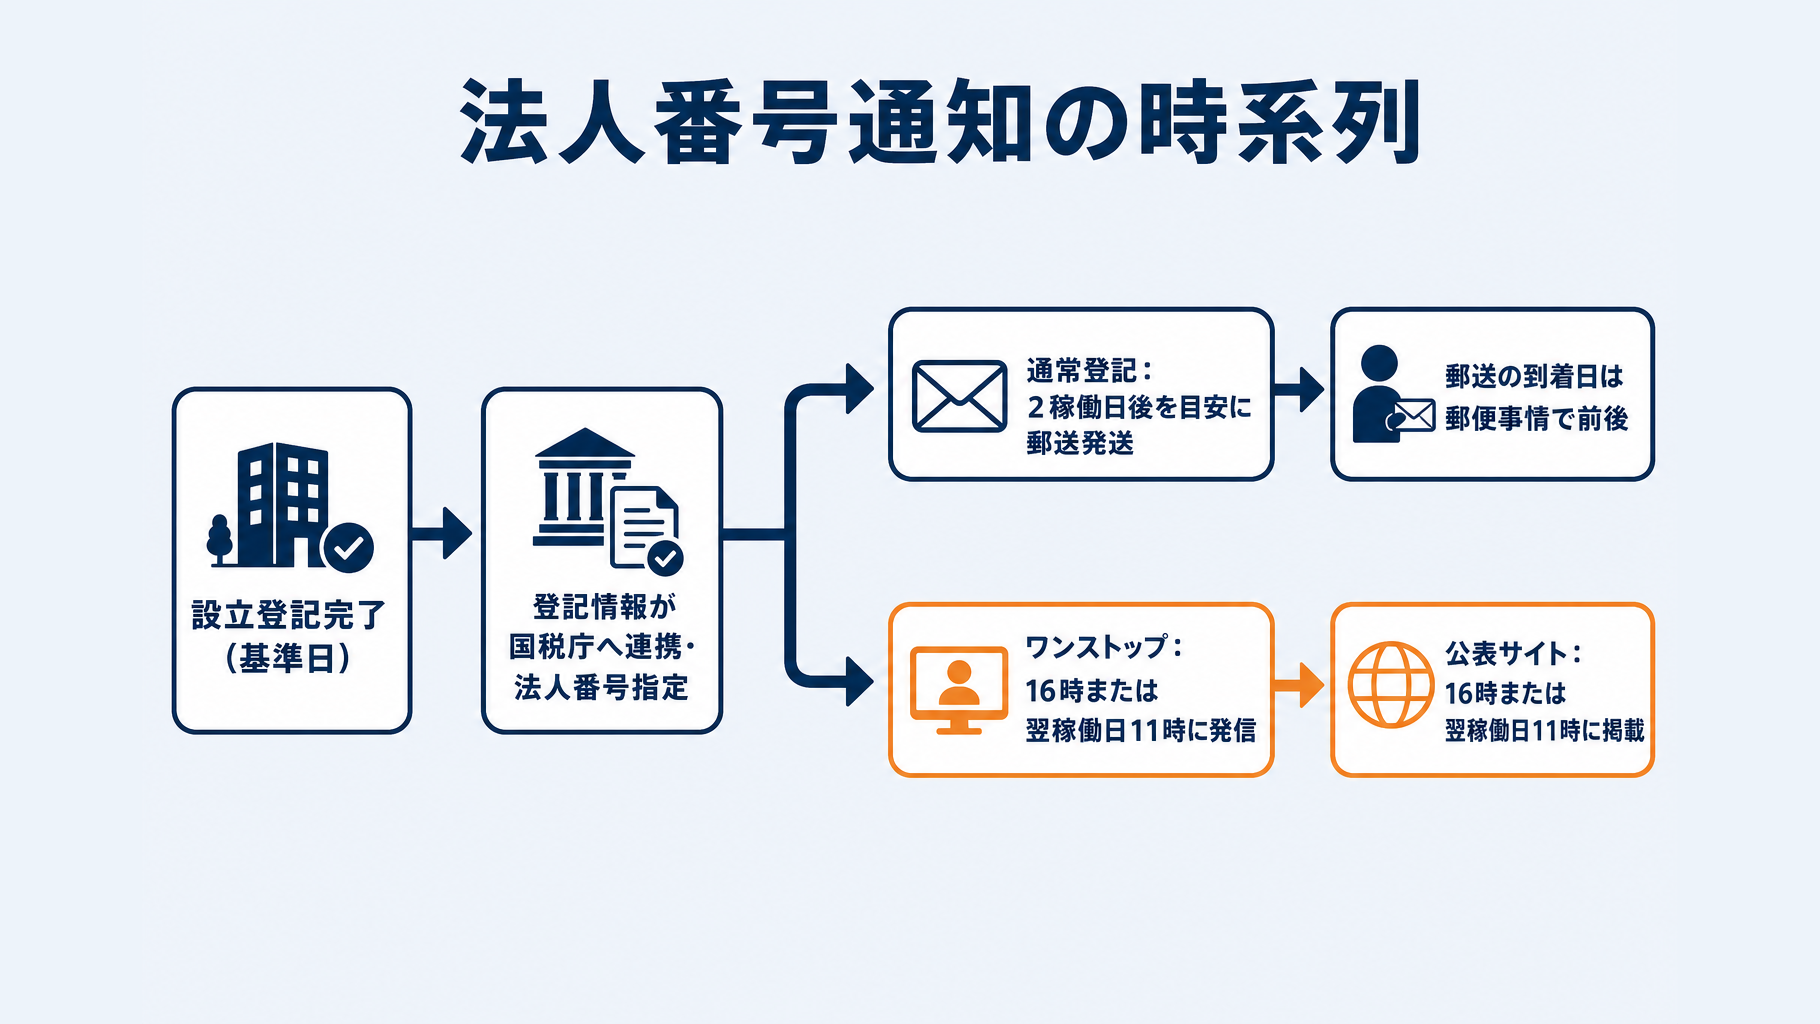
会社設立後の法人番号は、法務局で設立登記が完了した後、登記情報が国税庁へ連携されて指定されます。基準となるのは登記申請日ではなく設立登記完了日であり、通知方法や確認できる時期は設立方法によって異なります。
郵送による通知は発送日と実際の配達日が一致しません。登記完了直後に通知書が届くとは限らないため、急ぎで番号が必要な場合は、公表サイトへの掲載時期もあわせて確認するとよいでしょう。
通常の方法で会社設立した場合
法人設立ワンストップサービスを利用せずに登記した場合、法人番号指定通知書は、設立登記完了日の2稼働日後を目安に発送されます。通知書の送付先は、登記上の本店所在地または主たる事務所所在地です。
これは郵便の発送目安であり、手元に届く日ではありません。土日祝日、郵便事情などによって到着日は前後するため、登記完了の翌日などに郵送通知が届くことを前提に手続きを組むことは避けたほうがよいでしょう。
| 確認項目 | 通常の設立登記 |
|---|---|
| 通知方法 | 本店所在地へ郵送 |
| 発送の目安 | 登記完了日の2稼働日後 |
| 到着日 | 郵便事情により前後 |
法人設立ワンストップサービスを利用した場合
法人設立ワンストップサービスを利用して設立登記をした場合、法人番号指定通知書は郵送されません。通知書は法人設立ワンストップサービス上で発信され、発信時刻の目安は設立登記完了日の16時、または翌稼働日の11時です。
そのため、この方法で設立した法人は、本店所在地への郵便を待つのではなく、サービス上の通知を確認します。通常の郵送通知と確認経路が異なる点に注意が必要です。
法人番号公表サイトにはいつ掲載される?
設立登記法人の商号、本店所在地、法人番号の基本3情報は、原則として設立登記完了日の16時または翌稼働日の11時に国税庁法人番号公表サイトへ掲載されます。国税庁・法務省の処理状況によっては、掲載時刻が遅れる場合があります。
郵送の指定通知書より先に、公表サイトで法人番号を確認できる場合があります。通知書の到着を待てないときは、会社名や所在地から国税庁法人番号公表サイトを確認してください。
通知書の発送予定日や公表時刻を過ぎても法人情報を確認できない場合は、登記完了日を確認したうえで、必要に応じて司法書士や税理士などの専門家へ相談すると安心です。
通知書が届く前に法人番号を確認する方法
会社設立後の法人番号は、指定通知書の到着を待たずに確認できます。国税庁法人番号公表サイトで商号や本店所在地を検索し、自社の情報を照合してください。
設立登記法人の基本3情報は、原則として登記完了日の16時または翌稼働日の11時に公表されます。ただし、処理状況によって掲載が遅れる場合もあります。
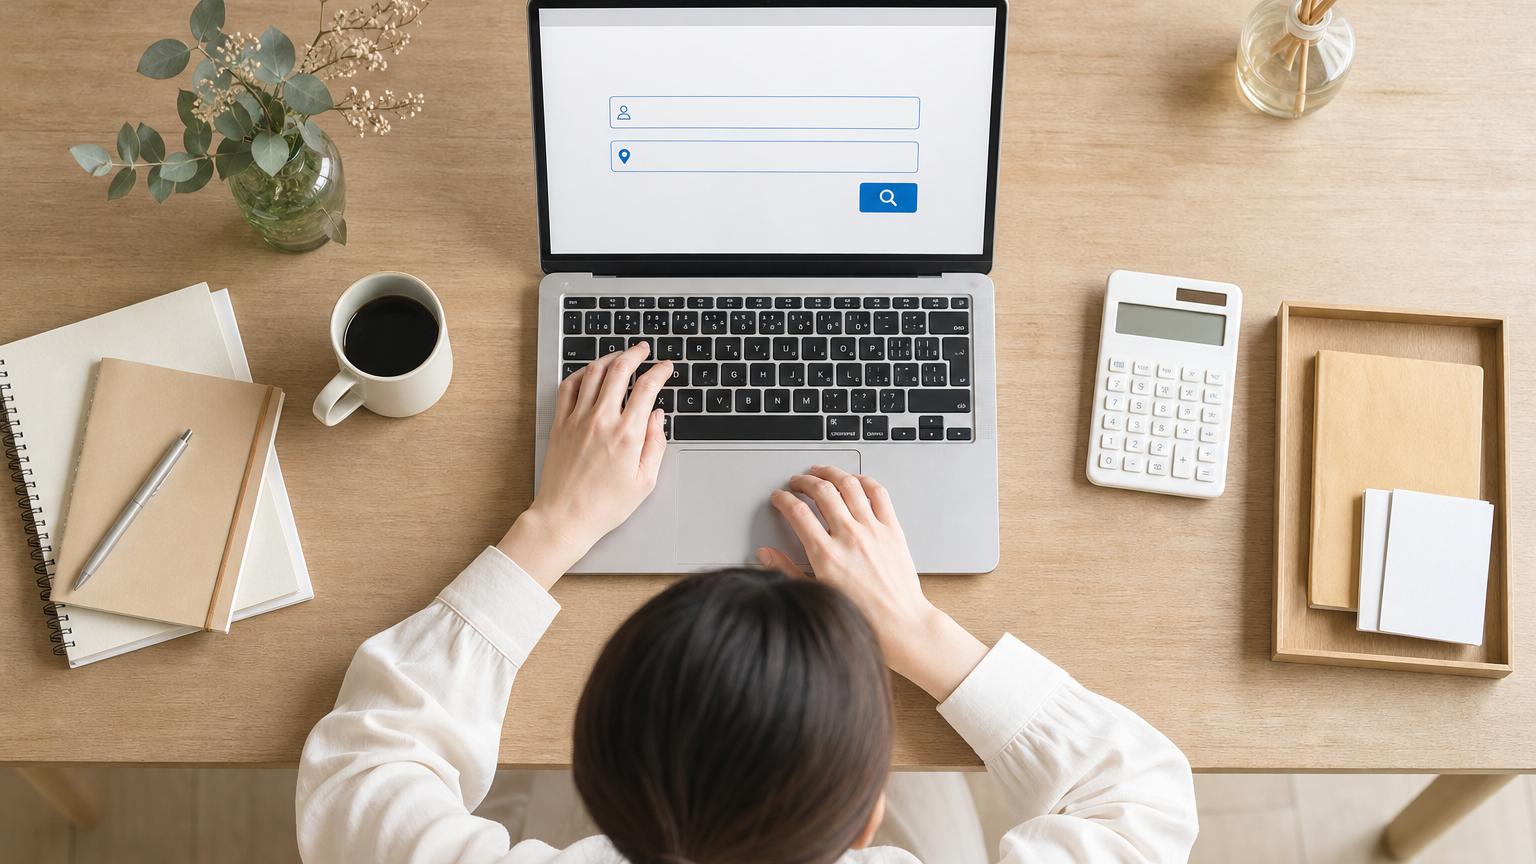
会社名・所在地から検索する手順
商号または名称を入力して検索し、表示結果から自社の法人番号を確認します。本店所在地も組み合わせると、同名・類似名の法人を除外しやすくなります。
名称検索では、部分一致・前方一致・読み仮名検索が利用可能です。設立直後は同名法人との取り違えを防ぐため、商号だけで判断せず、本店所在地まで必ず照合してください。
- 国税庁法人番号公表サイトを開く
- 商号または名称を入力して検索する
- 本店所在地で候補を絞り込む
- 表示された商号・所在地・13桁の番号を確認する
法人番号が分かっている場合の確認方法
法人番号の一部または全部を把握している場合は、13桁の半角数字を入力して検索できます。検索結果に表示された商号と本店所在地が、自社の登記情報と一致するか確認します。
登記事項証明書などに記載される12桁の会社法人等番号と、国税庁が指定する13桁の法人番号は異なります。入力時には、13桁の番号であることを確認してください。
検索しても表示されないときの確認ポイント
登記完了直後であれば、公表情報がサイトへ反映される前の可能性があります。原則の公表時刻を過ぎていない場合は、時間を置いて再検索するとよいでしょう。
名称検索で見つからないときは、株式会社の前後位置、全角・半角、表記ゆれを変えて検索します。本店所在地を指定して検索結果を絞り込む方法も有効です。
公表の目安を過ぎても法人情報が確認できない場合は、設立登記が完了しているかを法務局へ確認してください。
登記の状況や手続書類への番号記載について判断に迷う場合は、司法書士や税理士などの専門家へ相談することをおすすめします。
設立後の手続きで法人番号を使う場面
法人番号は、設立後に受け取る通知書を保管するためだけの番号ではなく、税務・社会保険・労働保険などの届出で継続して記載する情報です。番号を確認したら、提出書類と会計・申告ソフトの会社情報に登録しておくと、記載漏れを防ぎやすくなります。
法人設立届出書への記載
法人設立届出書には、13桁の法人番号を記載します。ただし、届出を提出する時点で法人番号が指定されていない場合は、法人番号欄を空欄のまま提出して差し支えありません。
法人番号の指定を待ったために、法人設立届出書の提出期限を過ぎないよう注意が必要です。
税務署へ提出する申告書・届出書・法定調書
法人税申告書のほか、税務署へ提出する各種届出書や法定調書では、法人番号の記載が求められます。国税庁は、申告書・法定調書等について提出の都度、法人番号を記載する取扱いを案内しています。
設立直後に会計ソフトや申告ソフトの会社情報へ13桁の番号を登録しておくと、申告書や届出書を作成する際の転記ミスを抑えられます。商号や本店所在地を変更しても法人番号自体は変わりません。
健康保険・厚生年金保険の新規適用届
健康保険・厚生年金保険新規適用届では、法人番号指定通知書のコピーを添付する場面があります。通知書が未着の場合やコピーを添付できない場合には、国税庁法人番号公表サイトで確認した法人情報を印刷し、添付書類として利用できます。
役員のみの会社を含め、社会保険の適用関係は会社の状況によって確認事項が異なります。届出の要否や添付書類は、年金事務所または社会保険労務士へ確認するとよいでしょう。
労働保険の概算保険料申告書
従業員を雇用する会社が提出する労働保険の概算保険料申告書にも、国税庁から通知された13桁の法人番号を記載します。社会保険の新規適用届や雇用保険の手続きと並行して、必要な届出と提出先を確認してください。
- 法人番号を会計・申告ソフトへ登録する
- 税務署向けの届出書に番号を記載する
- 社会保険の添付書類を確認する
- 従業員を雇う場合は労働保険も確認する
インボイス制度の登録番号
法人番号を有する法人が適格請求書発行事業者として登録した場合、登録番号は「T」+法人番号13桁です。法人番号とインボイスの登録番号は同一ではありませんが、法人番号が登録番号の基礎になります。
インボイス登録をしていない段階では、法人番号に「T」を付けても適格請求書発行事業者の登録番号にはなりません。取引先への請求書に登録番号を記載する予定がある場合は、登録の要否や申請時期を税理士へ相談したうえで判断してください。
会社設立後、法人番号が分からないときはどうする?
法人番号が分からない場合は、まず国税庁法人番号公表サイトで商号と本店所在地を検索してください。登記完了後であれば、通知書の到着前でも公表情報から13桁の番号を確認できる場合があります。
ただし、届出期限が迫っている手続きや、添付書類を求められる手続きでは対応が異なります。以下では、設立直後に起こりやすい状況別の進め方を整理します。
登記は完了したが、通知書がまだ届かない場合
登記が完了しているなら、国税庁法人番号公表サイトで商号・所在地から検索します。会社情報が掲載されていれば、表示された法人番号を確認し、税務や社会保険などの手続きを進められます。
通常、郵送による法人番号指定通知書は、設立登記完了日の2稼働日後が発送の目安です。これは手元への配達日ではないため、発送後は本店所在地で郵便物を受け取れる状態かも確認しておくとよいでしょう。
設立届出書の提出期限が近い場合
法人番号がまだ指定されていない場合、法人設立届出書の法人番号欄は空欄で提出できます。通知書を待つことを理由に、届出書の提出を遅らせないでください。
すでに公表サイトで番号を確認できる場合は、13桁の法人番号を記載します。なお、登記事項証明書に記載される12桁の会社法人等番号とは異なるため、記載時には桁数を確認してください。
社会保険の手続きで通知書のコピーが必要な場合
健康保険・厚生年金保険の新規適用届では、指定通知書のコピーを添付できないとき、法人番号公表サイトの法人情報画面を印刷して添付できるケースがあります。画面には商号、本店所在地、法人番号が表示されていることを確認してください。
添付書類の扱いや提出先ごとの運用は異なる場合があります。提出前に管轄の年金事務所へ確認し、不備による差し戻しを避けることをおすすめします。
通知書を紛失した・受け取れなかった場合
法人番号指定通知書は、原則として再発行・再送付されません。宛先不明などで本店所在地に届かなかった場合も、国税庁から改めて送付されないため注意が必要です。
番号が分かる書類の提出を求められた場合は、公表サイトの法人情報画面を印刷して利用します。通知書そのものが必要とされる事情があるときは、提出先に代替書類として認められるかを事前に確認してください。
検索結果の会社情報が古い場合
本店移転や商号変更の登記後は、公表サイトの情報反映に時間がかかる場合があります。現在の情報で見つからないときは、旧商号または旧所在地でも検索してみてください。
商号や本店所在地を変更しても、法人番号自体は変わりません。検索結果の情報と登記内容に差があり、届出書への記載に迷う場合は、税理士などの専門家または提出先へ確認すると安心です。
法人番号に関するよくある質問
法人番号は自分で申請する必要がありますか?
株式会社・合同会社などの設立登記法人は、原則として法人番号を申請する必要はありません。法務局での設立登記後、登記情報が国税庁に連携され、国税庁が番号を指定します。
登記完了後に別途申請書を提出する必要はないため、設立直後は国税庁の法人番号公表サイトで公表状況を確認するとよいでしょう。
法人番号が届くまで、会社設立後の手続きはできませんか?
すべての設立後手続きが止まるわけではありません。たとえば、税務署へ提出する法人設立届出書は、提出時点で法人番号が指定されていなければ、法人番号欄を空欄のまま提出できます。
登記後に公表サイトへ掲載されていれば、指定通知書の到着前でも番号を確認できます。届出期限がある手続きは通知書を待たず、必要書類や記載方法を確認して進めてください。
法人番号欄を空欄で提出する場合を含め、届出書の記載内容に迷うときは、所轄税務署または税理士へ確認することをおすすめします。
法人番号指定通知書は再発行できますか?
法人番号指定通知書は、紛失した場合や宛先不明で受け取れなかった場合でも、原則として再発行・再送付されません。通知書が見当たらないときは、国税庁の法人番号公表サイトで会社名や所在地から番号を検索します。
法人情報の検索結果画面は印刷し、法人番号を確認する資料として使用できます。本店所在地や商号を変更しても、法人番号そのものは変わりません。
法人番号とインボイス登録番号は同じですか?
法人番号とインボイス登録番号は同じ番号ではありません。法人の適格請求書発行事業者の登録番号は、「T」に法人番号13桁を付けた14桁で構成されます。
法人番号が指定されたことだけで、インボイス発行事業者として登録されたことにはなりません。適格請求書の発行を予定する場合は、登録の要否や申請時期を税理士などへ確認してください。
個人事業主にも法人番号はありますか?
法人番号は法人に指定される番号であり、通常の個人事業主には指定されません。個人事業主が適格請求書発行事業者の登録を受ける場合の登録番号は、法人番号とは別の仕組みです。
| 区分 | 法人番号 | インボイス登録番号 |
|---|---|---|
| 法人 | 国税庁が指定 | T+法人番号13桁 |
| 個人事業主 | 通常は指定なし | 登録により付番 |
取引先への請求書や税務書類で番号を扱う際は、法人番号と登録番号を取り違えないよう確認しましょう。
まとめ|法人番号は通知書を待たずに公表サイトで確認できる
法人番号は、会社の設立登記が完了した後に国税庁が指定する13桁の番号です。株式会社や合同会社などの設立登記法人は、国税庁へ法人番号の指定を別途申請する必要はありません。
通常の設立登記では、法人番号指定通知書は設立登記完了日の2稼働日後を目安に発送されます。ただし、発送日と実際の到着日は異なるため、通知書が届くまで待つと、設立直後の届出に間に合わない場合があります。
番号を早めに確認したい場合は、国税庁法人番号公表サイトで商号や本店所在地から検索してください。原則として、設立登記完了日の16時または翌稼働日の11時には基本3情報が公表されるため、通知書より先に確認できることがあります。処理状況によって掲載が遅れる場合もあります。
| 確認事項 | 目安・確認先 |
|---|---|
| 法人番号の指定 | 登記完了後に国税庁が指定 |
| 通知書の発送 | 完了日の2稼働日後が目安 |
| サイトへの公表 | 完了日16時または翌稼働日11時 |
| 確認方法 | 国税庁法人番号公表サイト |
確認した法人番号は、法人設立届出書をはじめ、社会保険・労働保険の手続き、税務申告、インボイス登録などで使用します。設立直後に番号、商号、本店所在地を記録し、提出書類ごとに確認できる状態にしておくと、手続きの漏れや記載誤りを抑えやすくなります。
- 国税庁法人番号公表サイトで法人番号を検索する
- 商号と本店所在地が登記内容と一致するか確認する
- 法人番号を設立後の届出書類に記録する
- 通知書は到着後も会社の重要書類として保管する
設立登記が完了したら、通知書の到着を待たずに公表サイトを確認し、法人番号を把握しておくと安心です。
社会保険や労働保険の加入要否、税務上の届出期限、インボイス登録の判断は、役員報酬、従業員の雇用状況、取引内容などで変わります。設立後の手続きに迷う場合は、税理士、司法書士、行政書士などの専門家へ早めに相談してください。
よくある質問
Q. 法人番号と会社法人等番号は何が違いますか?
法人番号は国税庁が指定する13桁の番号で、税務・社会保険などの届出に使用します。会社法人等番号は登記所が扱う12桁の番号であり、登記事項証明書などに記載されます。12桁の会社法人等番号をそのまま法人番号欄へ記載しないよう注意が必要です。
Q. 法人番号指定通知書が届く前でも、法人設立届出書は提出できますか?
提出時点で法人番号が指定されていない場合、法人設立届出書の法人番号欄は空欄のまま提出できます。通知書を待つことで届出期限を過ぎないよう注意してください。記載方法に迷う場合は、所轄税務署または税理士へ確認すると安心です。
Q. 法人番号指定通知書を紛失した場合、再発行してもらえますか?
法人番号指定通知書は、紛失した場合や受け取れなかった場合でも、原則として再発行・再送付されません。国税庁法人番号公表サイトで会社名や所在地から法人番号を検索し、法人情報画面を印刷して確認資料として利用できます。通知書そのものが必要な場合は、提出先へ代替書類として認められるか確認してください。
Q. 商号変更や本店移転をすると、法人番号も変わりますか?
商号を変更した場合や本店を移転した場合でも、法人番号そのものは原則として変わりません。変更登記が完了すると、変更後の商号・所在地は法人番号公表サイトへ反映されます。届出書には変更後の情報を正確に記載する必要があります。
Q. 法人番号に「T」を付ければインボイス登録番号になりますか?
法人番号に「T」を付けただけでは、適格請求書発行事業者の登録番号にはなりません。法人が適格請求書発行事業者として登録した場合に、「T」と法人番号13桁で構成される登録番号となります。登録の要否や申請時期は、税理士などへ確認したうえで判断するとよいでしょう。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。