メニュー
2026.10.10
合同会社
合同会社の利益配分は出資比率と変えられる?定款の定め方と税務
読了目安時間:約 9分
目次
合同会社の利益配分は出資比率と変えられる?
合同会社では、定款で損益分配の割合を定めることで、出資比率と異なる割合で利益を分配する設計が可能です。損益分配とは、会社の利益だけでなく、損失が生じた場合の負担割合も含めて社員間で定めるルールを指します。
たとえば、資金負担は少ないものの営業活動、技術提供、顧客基盤の提供、経営責任を担う共同創業者がいる場合、出資額だけでは貢献を反映しにくいことがあります。このようなとき、定款に分配割合を明記しておけば、各社員の役割に応じた設計を検討できます。
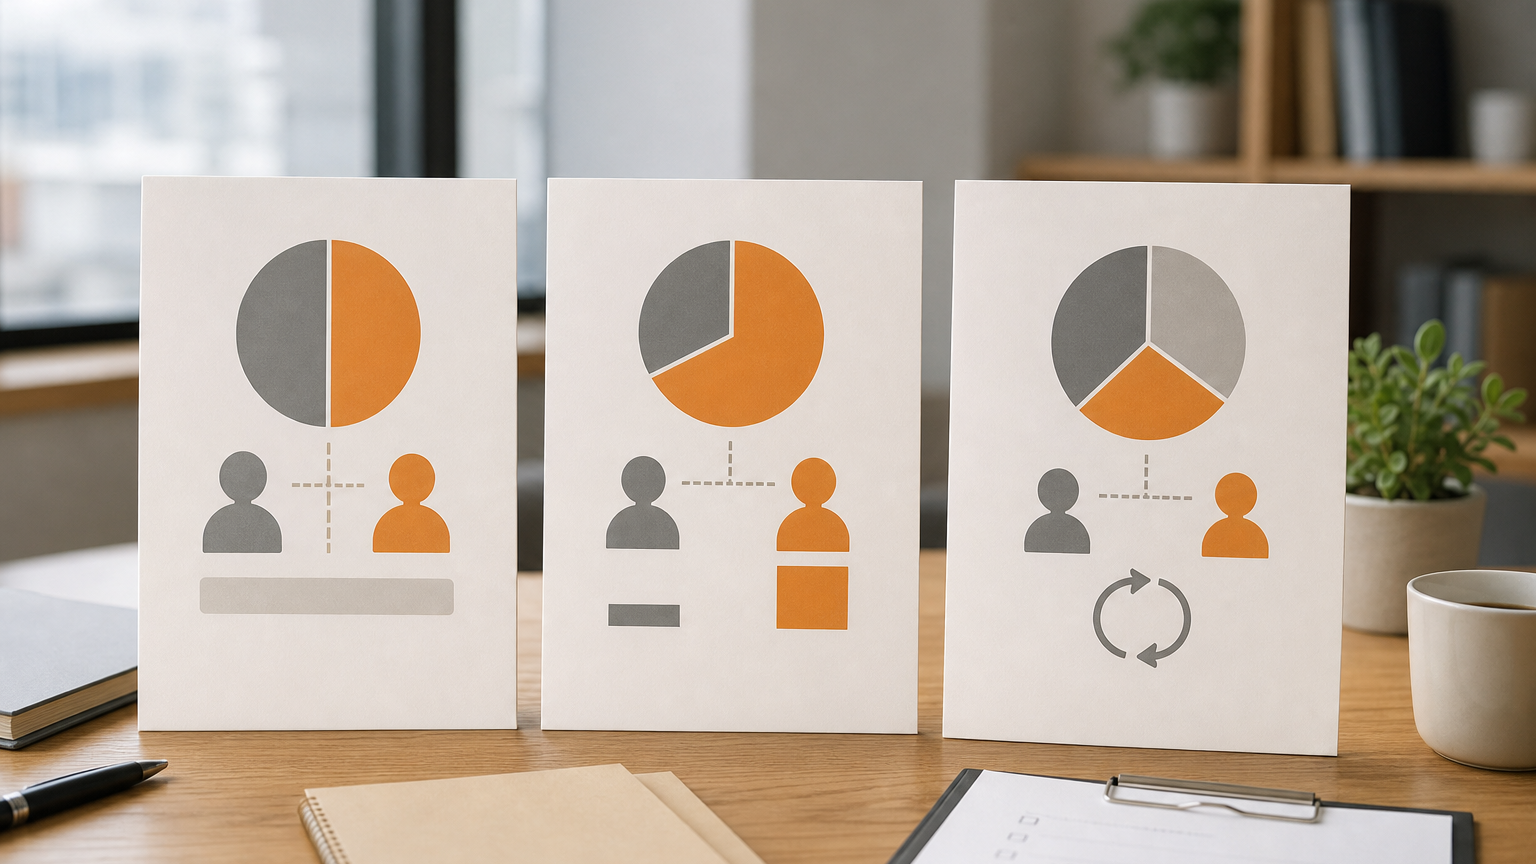
会社法第622条では、定款に損益分配割合の定めがない場合、各社員の出資価額に応じて割合を定めるとされています。たとえばA社員が90万円、B社員が10万円を出資する場合、何も定めなければ、原則としてA社員90%、B社員10%の割合になります。
一方で、同じくA社員90万円、B社員10万円の出資であっても、定款にA社員50%、B社員50%と記載すれば、出資比率と異なる損益分配割合を設定できます。出資額と利益の受取り方を分けて考えられる点は、合同会社の特徴の一つです。
| 定款の定め | A社員の出資 | B社員の出資 | 損益分配割合 |
|---|---|---|---|
| 定めなし | 90万円 | 10万円 | A:90%、B:10% |
| 定款で50%ずつと規定 | 90万円 | 10万円 | A:50%、B:50% |
分配割合を自由に定められても、会社から無制限に金銭を配当できるわけではありません。合同会社は、配当日における利益額を超える利益配当を行えないため、配当可能額の確認が必要です。
設立時には、出資額だけで決めるのか、労務・ノウハウ・顧客基盤・経営責任も反映するのかを社員間で話し合い、定款へ具体的に記載することが大切です。次の章では、出資比率と異なる割合が向いているケースや、定款で決める際の実務上の注意点を確認します。
なお、分配割合の設計は社員間の権利関係や税務にも関わります。個別の事情に応じた定款案は、設立前に税理士や司法書士などの専門家へ確認すると安心です。
出資比率と異なる利益配分が向いているケース
合同会社の利益配分は、資金を出した割合だけでは事業への貢献を評価しにくい共同経営で、出資比率と異なる割合を定める選択肢があります。定款に損益分配割合の定めがない場合は出資価額に応じて定まるため、異なる設計を採るなら設立時に社員間で合意しておく必要があります。会社法第622条
資金提供と事業運営の担当者が異なる場合
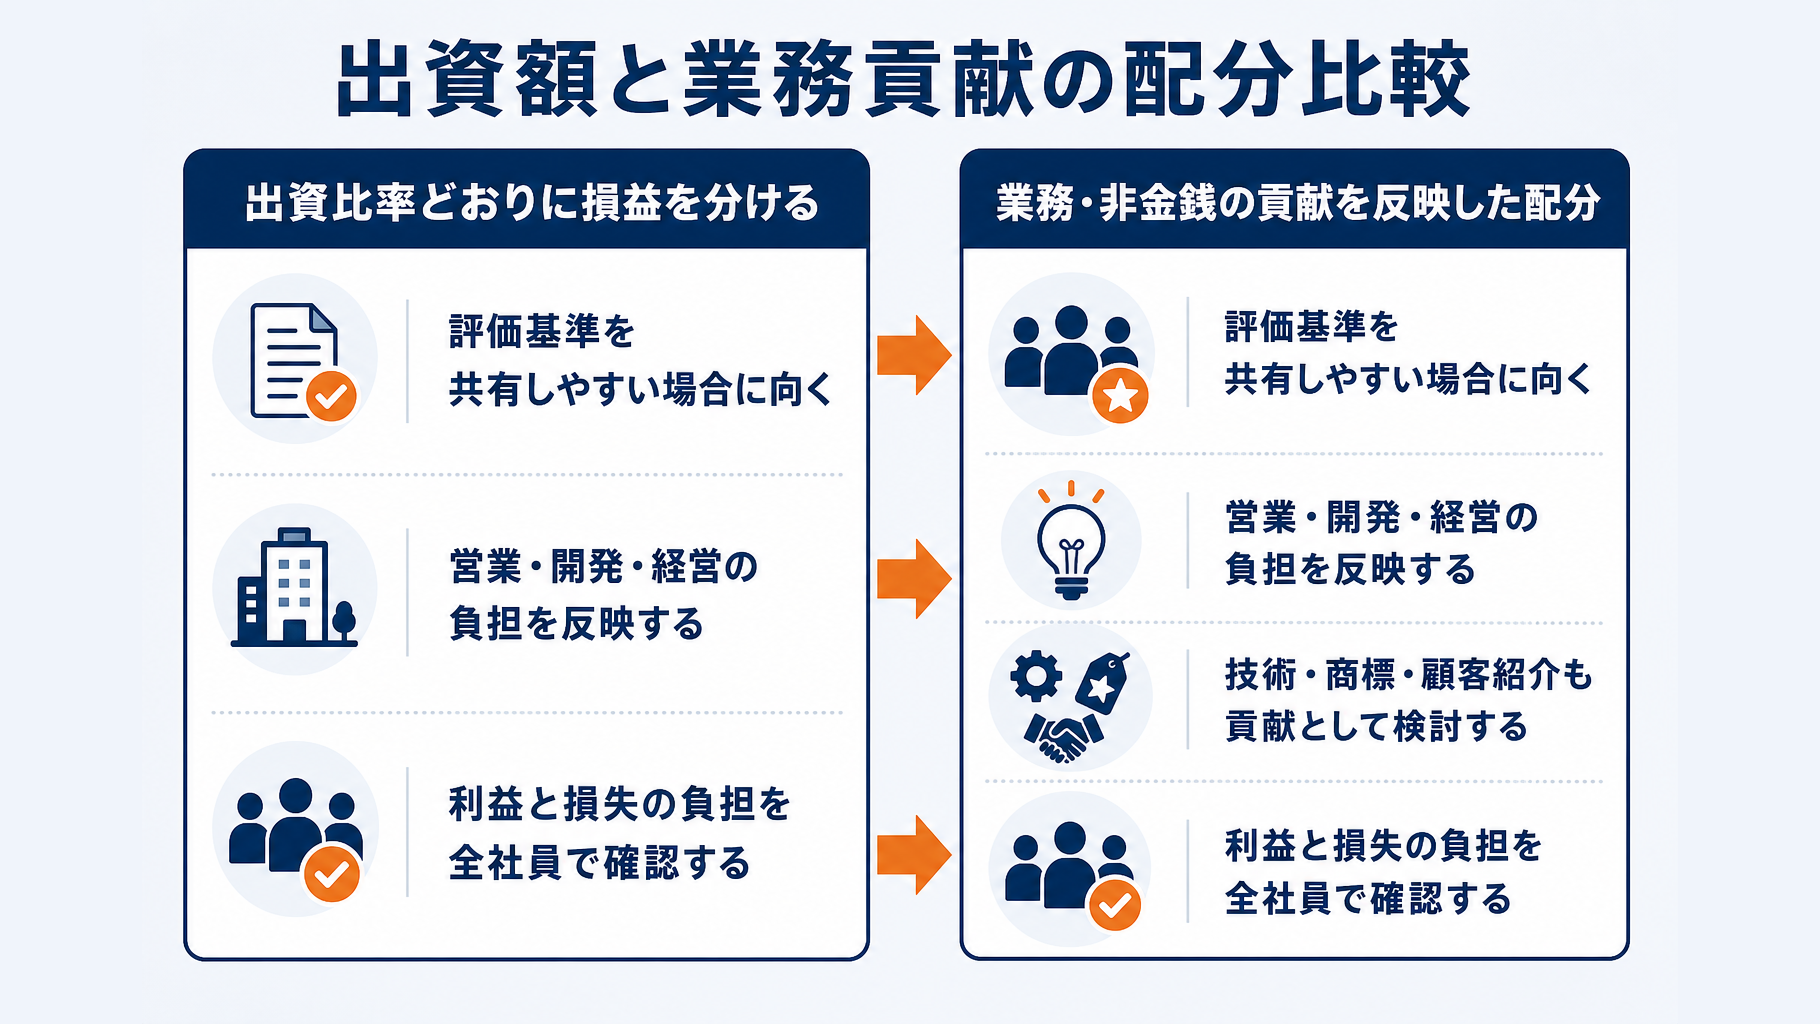
出資額が多くても事業に関与しない社員と、少額出資で営業・開発・経営を継続して担う社員がいる場合は、貢献度を反映した損益分配が検討対象になります。たとえば、資金提供者と日常の事業運営者の役割を分ける共同経営では、出資割合だけで利益を分けると、実際の役割分担とのずれが生じることがあります。
また、技術や商標、営業網、取引先の紹介などを持ち込む社員がいる場合も、現金出資額だけでは貢献を表しきれないことがあります。誰が何を会社にもたらし、継続してどの業務を担うかを整理したうえで、損益分配の割合に反映する方法が考えられます。
| 状況 | 考え方 |
|---|---|
| 資金提供者と運営者が別 | 運営負担を割合に反映 |
| 技術・顧客基盤を持ち込む | 非金銭の貢献も検討 |
| 役割が同程度 | 出資比率どおりも有力 |
出資比率どおりの配分を維持したほうがよい場合
社員間で貢献度の評価基準を共有できていない場合は、出資比率どおりの配分を維持するほうが、設立後の対立を抑えやすいでしょう。将来の社員加入・退社や追加出資の可能性が高い場合も、固定した割合が実態に合わなくなる可能性を確認する必要があります。
損益分配は利益だけの取り決めではなく、損失が出た場合も含む設計です。利益を多く受ける割合と、損失を負担する割合について全社員が納得しているかを、設立前に確認してください。
- 資金出資、営業、開発、経営の担当を社員ごとに書き出す
- 技術、商標、顧客紹介などの持込み内容を共有する
- 利益だけでなく損失が出た場合の負担も確認する
- 加入、退社、追加出資が起きた場合の扱いを検討する
損益分配割合は定款の内容となるため、後から見直す際には原則として総社員の同意が必要です。役割や将来の変動を見込む場合は、設立前に税理士や司法書士へ定款の文言を確認することをおすすめします。
合同会社の利益配分はどう決める?定款に記載する内容
合同会社の利益配分は、出資額と実際の貢献度が異なる場合でも、定款で損益分配の割合を明記して決めます。口約束に頼らず、設立時に社員全員が合意した内容を定款に残すことが、将来の認識違いを防ぐ方法です。
会社法622条は「利益」だけでなく損益分配の割合を対象としています。黒字になった場合の取り分だけでなく、損失が出た場合や社員が加入・退社する場合も想定して条文を設計しましょう。
定款で決めておきたい事項
定款には、誰がどの割合で損益を負担・分配するのかに加え、いつから適用するのか、配当を誰が決めるのかを記載します。後から割合を変える可能性があるなら、変更の手続きもあわせて定めておく必要があります。
- 各社員の損益分配割合
- 利益と損失を同じ割合で扱うかどうか
- 損益分配割合の適用開始時期
- 利益配当を決定する方法
- 損益分配割合を変更する際の手続き
- 社員の加入・退社時における割合の取扱い
定款に損益分配割合の定めがない場合は、各社員の出資価額に応じて割合を定める扱いです。出資比率と異なる分け方を予定するなら、割合を数値で記載するほうが判断の余地を小さくできます。会社法622条
損益分配割合の定款記載例
定款条文は、分配割合と変更ルールを読み分けられる形で記載します。以下は一般的な記載フレームであり、社員構成や資金拠出、税務上の扱いを踏まえ、作成前に司法書士・税理士などへ確認してください。
| 設計方法 | 記載例 |
|---|---|
| 固定割合型 | 当会社の損益分配の割合は、A社員を70%、B社員を30%とする。 |
| 出資比率型 | 当会社の損益分配の割合は、各社員の出資の価額に応じて定める。 |
| 変更手続明記型 | 損益分配割合の変更は、社員全員の書面による同意を要する。 |
定款の変更は、別段の定めがない限り、総社員の同意によって行います。設立時から変更手続きを明らかにしておくと、事業への関与や資金負担が変わった際の協議を進めやすくなります。会社法637条
利益だけでなく損失が出る場面も合意する
利益が出る場面だけを前提に分配割合を決めると、赤字や債務超過となった際に社員間の紛争につながるおそれがあります。損失の取扱い、加入した社員にいつから割合を適用するか、退社した社員の対象期間をどう考えるかまで、設立前に確認してください。
利益配当を行う際には、定款上の分配割合とは別に、配当日時点の利益額を超えないかの確認も必要です。利益配当の実行段階における上限や責任は別途定められているため、配当前には税理士等へ確認することをおすすめします。会社法628条
利益配当はいくらまでできる?配当可能額と違法配当の注意点
定款で社員ごとの損益分配割合を自由に定めていても、会社が配当できる金額まで自由になるわけではありません。合同会社は、配当日における利益額を超えて利益を配当することはできません。
会社法628条では、利益の配当により交付する金銭などの帳簿価額が、配当日時点の利益額を超える場合、利益配当を行えないと定めています。配分割合は「利益をどう分けるか」、利益額は「会社全体でいくら配当できるか」という別の論点です。
配当額は配当日時点の利益額が上限です
利益額が100万円で、A社員とB社員の損益分配割合を各50%と定めている場合、配当できる合計額の上限は100万円です。A社員とB社員に各100万円、合計200万円を配当することは認められません。
この場合、100万円を全額配当するなら、原則としてA社員・B社員に各50万円を交付する計算になります。定款上の配分割合を合計額に適用した結果が、配当日時点の利益額を超えないかを確認する必要があります。
| 確認する事項 | 内容 |
|---|---|
| 利益額 | 配当日時点の上限額 |
| 配分割合 | 社員間で分ける基準 |
| 配当総額 | 利益額の範囲内にする |
なお、帳簿上の利益があることと、配当に充てる現預金が十分にあることは別問題です。売掛金などによって利益が計上されていても、仕入代金、借入金返済その他の支出に必要な資金まで配当すると、資金繰りが悪化するおそれがあります。
利益額を超える配当には社員の責任が生じ得ます
利益額を超える配当を行った場合、当該配当に関する業務を執行した社員は、配当を受けた社員と連帯して、配当額相当額を会社へ支払う義務を負う可能性があります。これは会社法629条に定められた取扱いです。
利益配当を実施する前に、決算書等から配当日時点の利益額を確認し、配当後に必要な支払資金が残るかも確認してください。
創業期は、決算後の利益と口座残高を同じものとして扱うと判断を誤りやすくなります。配当額を決める前に、会計担当者または税理士へ決算書・試算表と資金繰りの状況を共有し、配当可能な金額を確認する流れが安全です。
利益配分を変更したいときの手続きと実務の流れ
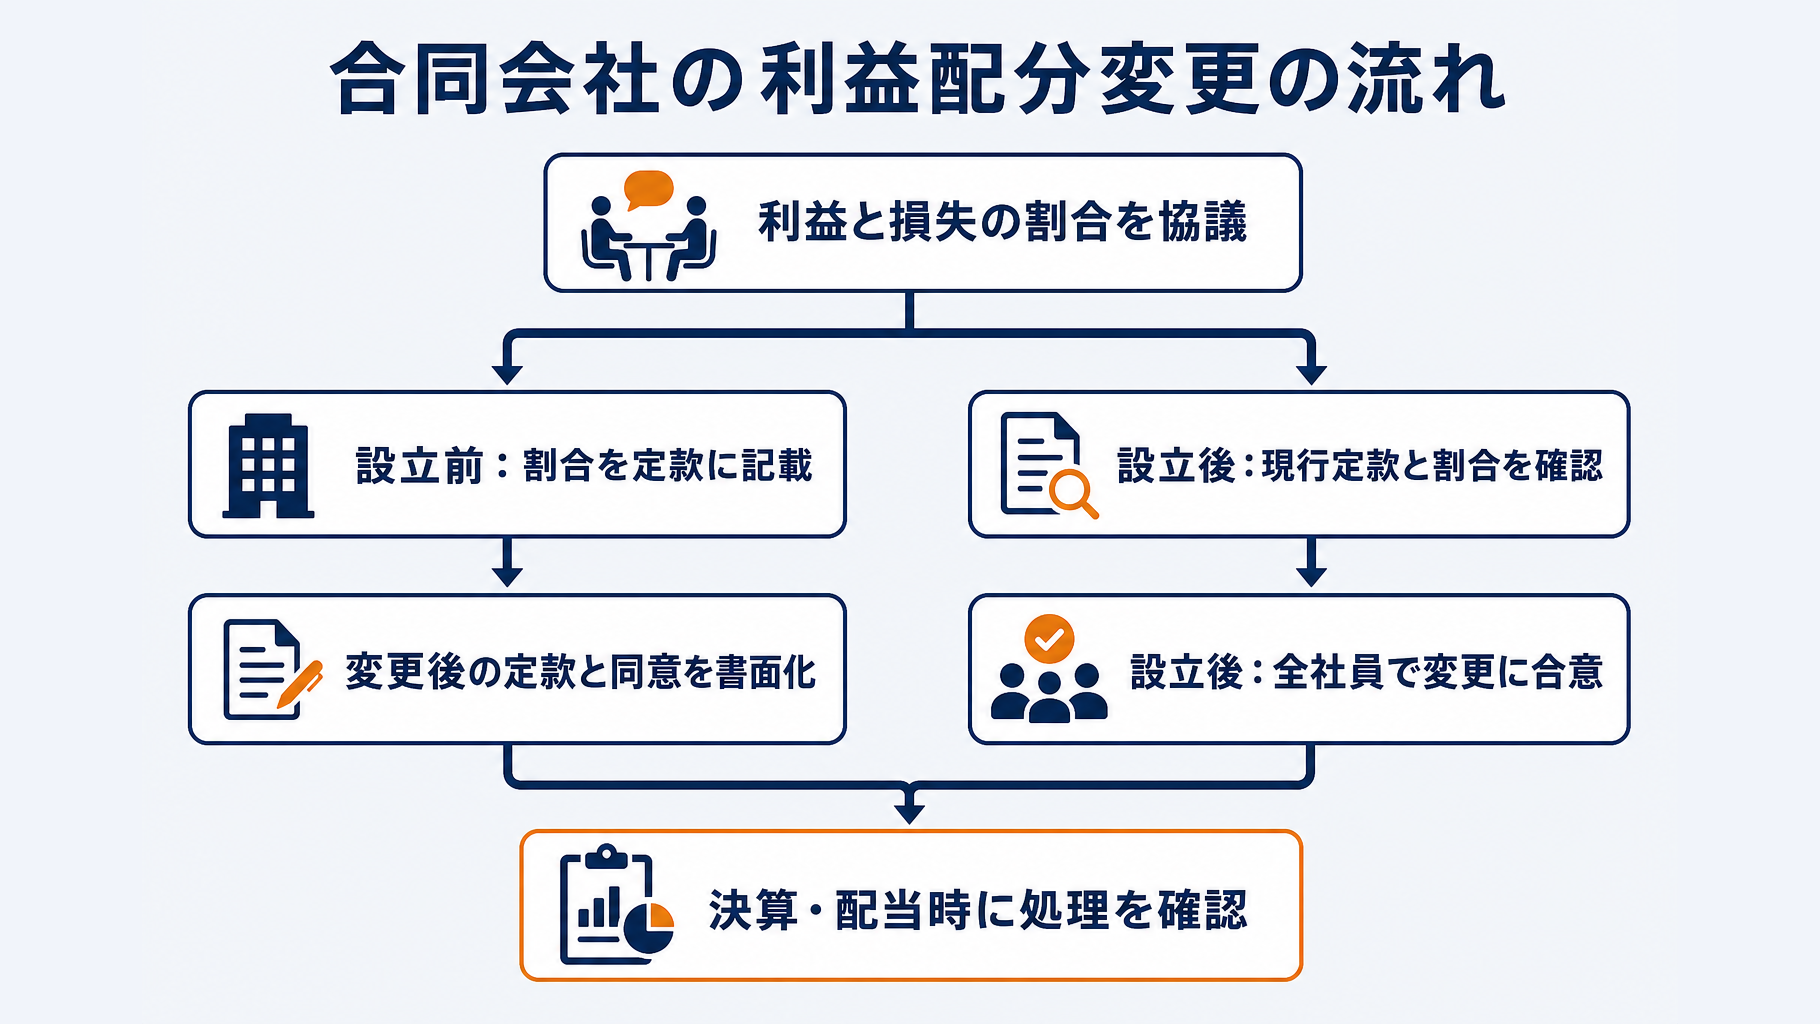
損益分配の割合は、設立前であれば定款の作成段階で決め、設立後であれば社員全員の合意に基づいて定款を変更します。出資額だけでなく、担当業務や経営責任、損失が生じた場合の負担も含めて協議し、合意内容を必ず書面に残してください。
設立前に決める場合は、定款に損益分配の割合を記載する
設立前は、各社員の出資額、事業への関与度、担当業務、経営判断の責任を確認したうえで、利益と損失の分配割合を決めます。利益をいつ配当するか、配当の判断に用いる基準も、共同経営者間で事前に認識をそろえておくとよいでしょう。
合意した割合は定款に記載し、定款を作成した後に設立登記を申請します。合同会社では定款認証が不要ですが、紙の定款原本を作成する場合は印紙税の対象となるため、電子定款では紙の課税文書を作成しない方法が用いられます。
設立後に変更する場合は、全社員の同意と書面化が必要になる
設立後に割合を変えるときは、まず現行定款と現在の損益分配割合を確認し、変更理由、新たな割合、適用時期を社員間で共有します。持分会社の定款変更は、定款に別段の定めがない限り、総社員の同意によるのが原則です。
全社員が合意したら、変更後の定款条項と同意内容を書面化し、変更前後の根拠が分かるよう保存します。そのうえで、決算や利益配当の時期に、会計処理・税務処理が変更内容と整合しているかを税理士に確認する流れが安全です。
割合を変更する場合も、利益だけでなく損失の分配を含めて定める必要があります。会社法上、定款に損益分配割合の定めがない場合は、各社員の出資価額に応じて割合が定まります。会社法を踏まえ、定款の文言は司法書士等にも確認してください。
- 変更後の割合について、全社員が内容と適用時期に納得しているか
- 利益だけでなく、損失が出た場合の分配割合も決めているか
- 追加出資、社員の加入、社員の退社の予定を確認したか
- 業務執行への対価である報酬と、利益の配当を混同していないか
- 変更理由、協議経緯、全社員の同意内容を文書で保存しているか
出資額と貢献度が異なる共同経営では、割合そのものよりも、変更理由を全社員が説明できる状態にしておくことが大切です。社員の加入・退社や報酬設計と同時に見直す場合は、定款と税務処理への影響が重なるため、税理士・司法書士などの専門家へ事前に相談してください。
合同会社の利益配分と税務はどう考える?
定款で出資比率と異なる損益分配割合を定められても、その割合で税務上問題なく処理できるとは限りません。会社法上の定めと、会社・社員それぞれの税務処理は分けて確認する必要があります。
とくに、出資額より貢献度を重視して分配する場合は、報酬と配当の区分、配分の根拠、変更時の書類を設計前に整理しておくことが大切です。
利益配当と役員報酬は目的に応じて分けて考える
業務を執行した対価として社員に支払う金銭は役員報酬、会社に生じた利益を社員へ分ける金銭は利益配当として考えます。働いた社員へ多く支払いたい場合、利益配分だけで調整せず、役員報酬の設計もあわせて検討します。
役員報酬には、法人税の計算で損金に算入するための要件があります。一方、利益配当は会社の利益を原資とするため、報酬と同じように扱う前提で決めることは避け、支払目的と会計処理を税理士に確認してください。
| 支払う目的 | 主な位置付け | 確認する事項 |
|---|---|---|
| 業務執行の対価 | 役員報酬 | 損金算入要件、源泉徴収 |
| 会社利益の分配 | 利益配当 | 利益額、社員別の税務処理 |
出資比率と大きく異なる配分には根拠を残す
出資比率から大きく離れた割合を定めるなら、なぜその割合としたのかを文書で説明できる状態にしておくことが望まれます。担当業務、保有するノウハウ、顧客紹介、経営責任、事業への関与度などを、社員間で具体的に確認します。
親族間または関係会社間での分配、短期間での割合変更、特定の社員に大きく偏る分配は、税務上の確認がより必要になる場合があります。社員全員の合意書、議事録、定款変更書面を作成し、配分割合と決定経緯を一緒に保管してください。
定款に記載できるかどうかと、税務上どの処理が妥当かどうかは、別の論点として確認します。
設計前に税理士へ確認する事項
利益配分を決める前に、会社側と社員側の税務処理を税理士へ相談するのが安全です。利益配当と役員報酬の使い分けを先に確認すれば、決算後に支払方法を見直す負担を抑えやすくなります。
- 利益配当と役員報酬の区分および支払時期
- 会社側・社員側で必要となる税務処理
- 源泉徴収の要否
- 配当実施日における利益額の確認
- 配分割合を変更する際の書類と会計処理
合同会社は、配当日における利益額を超える利益配当を行えません。配当可能額の確認と違法配当を避けるための対応は、会社法のルールも踏まえて進める必要があります。
出資額と貢献度が異なる共同創業者間では、設立前に税理士へ相談し、必要に応じて司法書士にも定款の文言を確認してもらうとよいでしょう。
合同会社の利益配分でよくある質問
出資していない社員にも利益を配分できますか?
出資していない人への利益配分は、その人が合同会社の社員であるか、定款に損益分配割合をどう定めているかなどを踏まえて検討が必要です。報酬として支払うのか、社員としての損益分配とするのかでも、法務・税務上の扱いは変わり得ます。
関係性や実際の業務内容に合わない配分は、社員間の紛争や税務上の論点につながるおそれがあります。定款、会社法、税務の観点を確認したうえで、税理士や司法書士などに個別相談してください。
利益配分の割合は毎年変更できますか?
毎年変更すること自体を直ちに否定するものではありませんが、定款に定めた損益分配割合を変えるなら、定款変更が必要となる場合があります。持分会社の定款変更は、別段の定めがない限り、総社員の同意によって行います。
業績や社員ごとの貢献を理由に毎年割合を変える場合は、変更理由、適用する事業年度、社員全員の合意内容を明確に残す必要があります。恣意的に見える変更はトラブルや税務上の検討事項を生むため、変更前に専門家へ確認するのが安全です。
利益配分と出資比率が違うと、議決権も変わりますか?
利益の配分割合と、社員の議決権・業務執行権限は、同じものとして扱わずに検討してください。利益を多く受け取る社員が、必ずしも経営判断で大きな権限を持つとは限りません。
出資額が少ないものの事業への貢献が大きい社員に経済的利益を厚く配分し、経営権は別の設計にするケースも考えられます。経済的な利益と経営上の権限をどう分けるかは、定款全体で整合させる必要があります。
赤字になった場合も同じ割合で負担しますか?
損益分配割合は利益だけでなく損失にも関わるため、赤字時の扱いも確認が必要です。会社法上、定款に損益分配割合の定めがなければ、各社員の出資価額に応じて割合を定める仕組みです。
利益のみを前提に割合を決めると、赤字が出た際に社員間で認識が分かれるおそれがあります。会社法の定めも確認し、利益・損失の双方と、社員の加入・退社時の取扱いを定款で確認しておきましょう。
損益分配の設計を変更する前に、定款の該当条項、社員全員の同意要件、変更後の税務上の扱いを確認してください。
- 定款に定めた損益分配割合を確認する
- 赤字となった場合の取扱いを社員間で確認する
- 変更理由と適用時期を社員全員で書面化する
- 税理士・司法書士に変更内容を事前確認する
まとめ|合同会社の利益配分は定款で明確に決めよう
合同会社では、定款に社員ごとの損益分配割合を定めることで、出資比率と異なる割合で利益と損失を分配できます。定款に定めがない場合は、各社員の出資価額に応じて損益分配割合が決まります(会社法622条)。
出資額と事業への貢献度が異なる共同創業者がいる場合は、誰にどの割合で利益と損失を帰属させるかを、設立前に具体的に話し合っておくことが重要です。出資額だけでなく、役割、業務負担、資金提供の内容を踏まえ、全社員が納得できる内容を定款に記載しましょう。
- 利益だけでなく、損失が出た場合の分配割合も確認する
- 利益配当が配当日時点の利益額を超えないか確認する
- 設立後に割合を変える際の定款変更手続を想定する
- 分配割合に沿った会計処理・税務処理を確認する
定款で分配割合を自由に定めても、利益額を超える配当は認められません。また、利益額を超えて配当した場合には、業務を執行した社員と配当を受けた社員に会社への支払義務が生じることがあります(会社法628条・629条)。
設立後に損益分配割合を変更する場合、定款に別段の定めがなければ、原則として総社員の同意が必要です(会社法637条)。後から意見が分かれる事態を避けるためにも、変更の要件や合意の方法をあらかじめ検討しておくとよいでしょう。
損益分配割合、利益配当の上限、違法配当時の責任、定款変更に関するルールは、会社法の622条、628条、629条、637条で確認できます。設立登記の流れは、法務省の合同会社設立手続、定款に係る印紙税は国税庁の印紙税額一覧表で確認してください。
出資比率と大きく異なる配分を予定している場合や、設立後に割合を変更する場合は、社員間の合意内容と税務・登記への影響を個別に確認する必要があります。定款案は司法書士、配当や会計・税務処理は税理士へ相談したうえで、必要に応じて行政書士にも手続書類を確認してもらうと安心です。
よくある質問
Q. 合同会社では出資比率と異なる利益配分を定められますか?
合同会社では、定款に損益分配割合を定めることで、出資比率と異なる割合で利益を分配する設計が可能です。定款に定めがない場合は、各社員の出資価額に応じて損益分配割合が決まります。利益だけでなく、損失が生じた場合の負担も含めて検討する必要があります。
Q. 合同会社の利益配分は定款にどのように記載すればよいですか?
定款には、各社員の損益分配割合、適用開始時期、利益配当を決定する方法、割合を変更する際の手続きなどを記載します。出資比率と異なる配分を予定する場合は、割合を数値で明記すると判断の余地を小さくできます。定款の文言は、設立前に司法書士や税理士へ確認すると安心です。
Q. 合同会社の利益配分を設立後に変更するにはどうすればよいですか?
設立後に損益分配割合を変更する場合は、社員全員の合意に基づいて定款を変更します。定款に別段の定めがない限り、持分会社の定款変更は総社員の同意によるのが原則です。変更理由、新たな割合、適用時期を明確にし、同意内容を書面で保存してください。
Q. 合同会社は利益額を超えて配当できますか?
合同会社は、配当日における利益額を超えて利益配当を行うことはできません。定款上の配分割合は社員間での分け方を決めるものであり、会社全体で配当できる上限とは別に確認が必要です。利益額を超える配当では、業務を執行した社員と配当を受けた社員に会社への支払義務が生じる可能性があります。
Q. 合同会社の利益配当と役員報酬はどのように違いますか?
業務を執行した対価として社員に支払う金銭は役員報酬、会社に生じた利益を社員へ分ける金銭は利益配当として考えます。役員報酬には損金算入の要件があり、利益配当とは同じように扱わないことが重要です。支払目的や会計・税務処理については、税理士に確認することをおすすめします。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。