メニュー
2026.10.9
株式会社
会社設立時の株主名簿とは?作成義務・記載事項・管理方法
読了目安時間:約 11分
目次
株主名簿とは?会社設立時に作成が必要な理由
株式会社を設立した場合、会社は株主名簿を作成しなければなりません。株主名簿とは、誰が会社の株主であり、何株を保有しているかを記録する法定帳簿のことです。
設立登記が完了した後も、株主の権利関係の確認、株式譲渡時の名義書換、株主総会の運営に備えて継続的に管理します。設立直後はほかの手続きも多いため後回しになりがちですが、発起人が取得した設立時株式の情報を基に、早めに作成しておくことが重要です。
この記事では、株主名簿が必要となる会社、記載すべき4項目、作成・更新・保管の実務、登記申請で用いる株主リストとの違いを確認します。
株主名簿は「誰が会社の株主か」を管理する法定帳簿
株主名簿は、株主の氏名または名称・住所、保有する株式数、株式を取得した日などを記録し、会社が株主としての権利関係を把握するための基礎資料です。会社法第121条は、株式会社に株主名簿の作成と法定事項の記載または記録を求めています。
実務では、株主総会の招集通知や配当の対象者を確認する場面、株式を譲渡した際の名義書換で利用します。株主への通知・催告は、原則として株主名簿に記載・記録された住所に宛てて発すれば足りるため、住所変更があったときも情報を更新する必要があります。
株式を譲渡した場合、譲受人は、原則として株主名簿に氏名または名称・住所が記載・記録されなければ、会社その他の第三者に株式取得を対抗できません。株主構成に変動が生じた際は、名簿の更新漏れに注意が必要です。
株式会社には株主名簿の作成義務がある
会社法第121条により、株式会社は株主名簿を作成し、法定事項を記載または記録しなければなりません。さらに、株主名簿は原則として本店に備え置き、株主名簿管理人を置く場合はその営業所に備え置きます。
会社法には、設立後何日以内に作成するかという明文の期限は確認できません。ただし、会社成立後から株主の権利関係や株主総会の手続きに関わるため、設立登記の完了後、速やかに設立時点の内容で作成することが実務上の対応となります。
設立時には、発起人が引き受けた設立時発行株式の株主となります。定款、発起人の情報、設立時に発行した株式数などを確認し、設立時の株主情報と保有株式数を正確に反映してください。
合同会社には株主名簿が必要ない理由
合同会社には「株主」ではなく、出資を行う「社員」がいます。このため、株式会社に適用される会社法第121条の株主名簿の作成義務は合同会社にはありません。
ただし、合同会社でも社員・出資者に関する情報を管理しないでよいわけではありません。定款や登記内容との整合を確認しながら、誰が社員であるか、出資に関する情報などを会社内で記録・保管する必要があります。
| 会社形態 | 出資者の呼称 | 株主名簿の作成義務 |
|---|---|---|
| 株式会社 | 株主 | あり |
| 合同会社 | 社員 | なし |
株式の譲渡、相続、増資などが予定されている場合は、名簿の更新方法や必要な社内手続きもあらかじめ確認しておくと安心です。個別の権利関係や定款の定めに不明点があるときは、司法書士や税理士などの専門家に相談してください。
会社設立時の株主名簿に記載すべき4項目
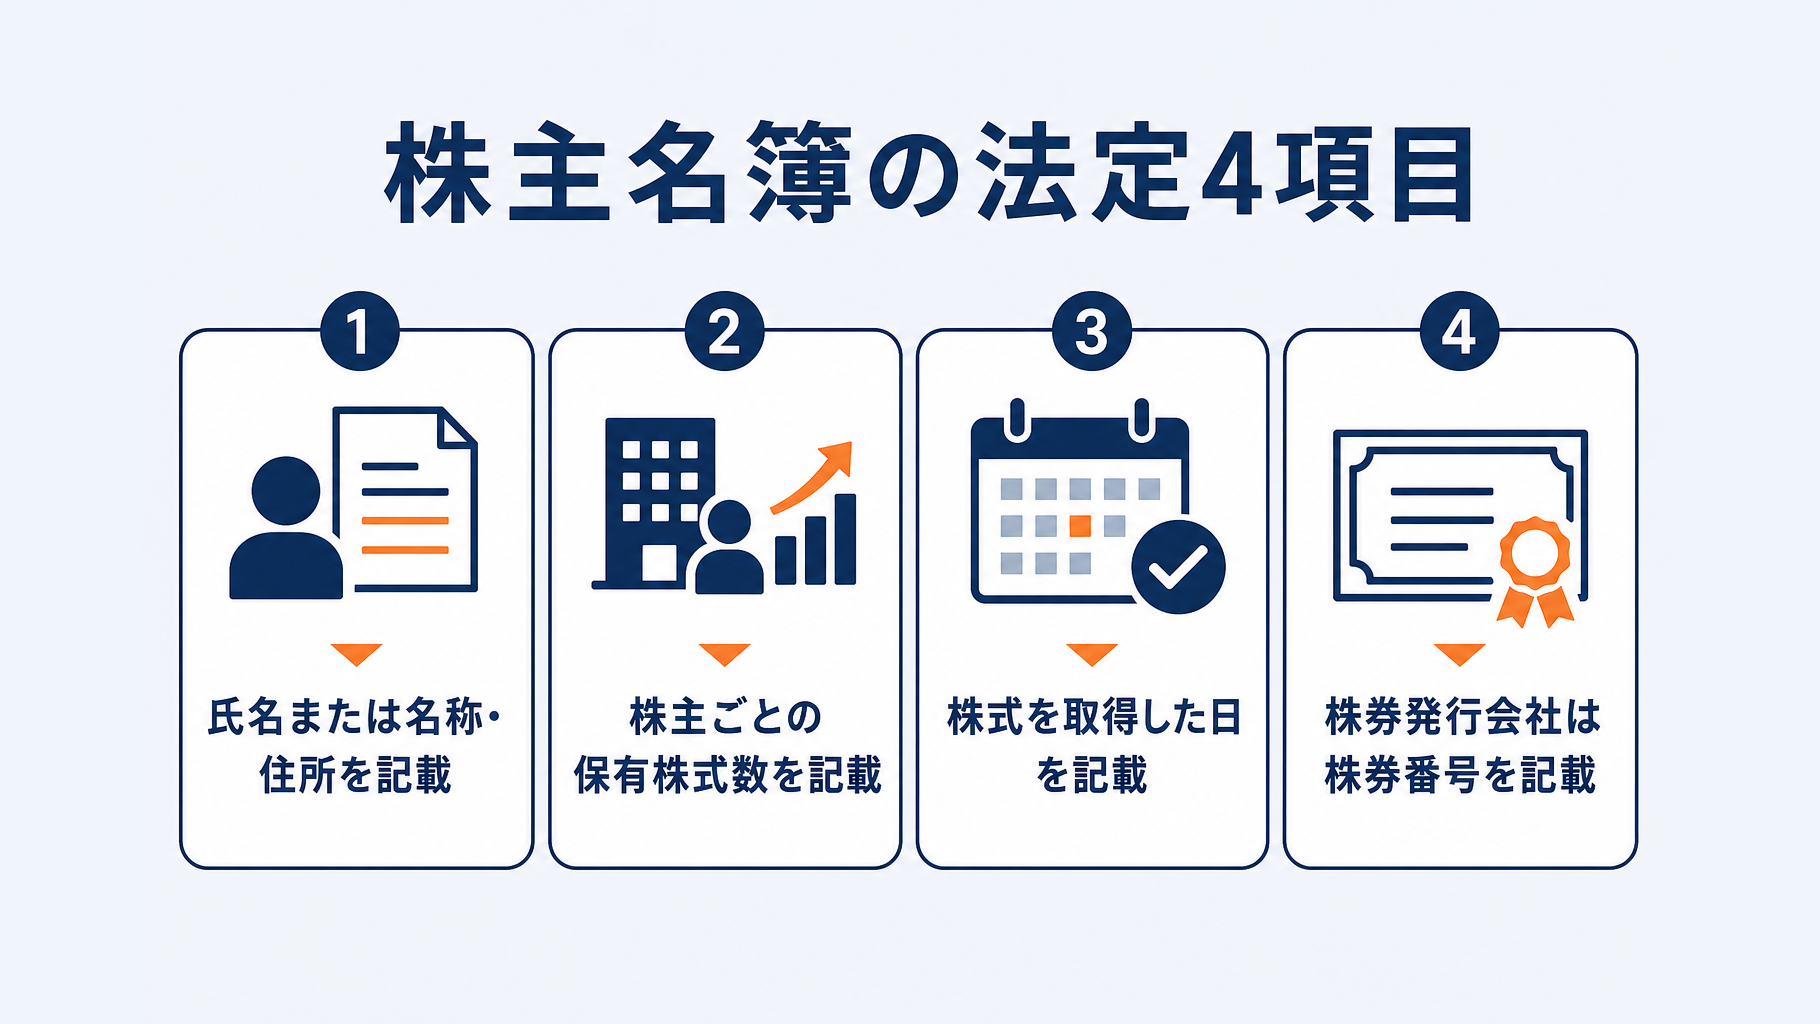
株式会社を設立したら、株主名簿には会社法で定められた4項目を漏れなく記載します。設立時は発起人や出資内容を確認し、登記後の会社成立日を基準に名簿を作成すると整理しやすくなります。
法定事項は、氏名・住所、保有株式数、取得日、株券番号です。株券番号は株券を発行した会社に限られるため、非上場の中小企業では3項目で足りるケースもあります。
| 法定記載事項 | 設立時の確認内容 |
|---|---|
| 氏名または名称・住所 | 出資者の本人情報 |
| 株主が有する株式数 | 株主ごとの割当株式数 |
| 株式を取得した日 | 会社成立日を基準に記載 |
| 株券番号 | 株券発行会社のみ必要 |
氏名または名称・住所
個人株主は氏名と住所を、法人株主は法人名(名称)と本店所在地を記載します。表記は、設立時の出資者情報や法人の登記事項と照合し、誤記がないように記入してください。
株主名簿上の住所は、会社が株主へ通知や催告を送る際の宛先となります。住所変更の連絡を受けたときは、名簿も速やかに更新することが重要です。
株主が有する株式数
各株主が保有する株式数を、株主ごとに記載します。この記載は、誰が会社の株式をどの程度保有しているかを確認するための基礎資料になります。
種類株式発行会社では、普通株式などの株式の種類と、種類ごとの株式数も記載が必要です。議決権割合や持株比率を確認する際に影響するため、定款と設立時の株式割当内容を照合しましょう。
株式を取得した日
設立時に株式を取得する株主については、会社成立日を基準として取得日を記載する考え方が実務上の目安になります。会社成立日は、設立登記をした日です。
設立後に株式譲渡、相続、第三者割当増資などが生じた場合は、取得した株主と取得日を名簿へ反映します。株式譲渡では、譲受人の氏名または名称・住所を株主名簿に記載・記録しなければ、原則として会社その他の第三者に対抗できません。会社法の定めも踏まえ、変更の根拠書類とあわせて確認してください。
株券番号(株券発行会社の場合のみ)
株券発行会社であり、実際に株券を発行している株式については、該当する株券番号を記載します。株券番号によって、名簿上の株式と発行済みの株券を対応させます。
一方、株券を発行していない会社では、通常、株券番号の記載は不要です。会社法上の記載事項も、株券発行会社における株券が発行されている株式に限定されています。会社法第121条を確認し、自社の定款や株券発行の状況に合わせて判断しましょう。
法定事項以外に管理しておくと便利な情報
法定事項に加え、持株比率、議決権数、連絡先やメールアドレスを備考欄に管理しておくと、株主総会の運営や連絡先確認がしやすくなります。ただし、これらは法定記載事項ではないため、必須項目と混同しないよう区分して記載します。
住所変更日や名義書換日、譲渡承認の有無、相続による取得であることも記録しておくと、後日の確認に役立ちます。法定4項目を正確に記載したうえで、補足情報は備考欄に分けて管理する方法が実務的です。
- 個人は氏名・住所、法人は名称・本店所在地を確認する
- 株主ごとの株式数が設立時の割当内容と一致するか確認する
- 取得日は会社成立日を基準に記載する
- 株券を発行している場合のみ株券番号を記載する
- 変更履歴や連絡先は法定事項と分けて備考欄に記録する
種類株式の設計や株式譲渡制限の有無によっては、記載内容の確認に専門的な判断が必要となる場合があります。不明点がある場合は、設立を依頼した司法書士や税理士などの専門家に確認するとよいでしょう。
株主名簿の作り方|設立から保管までの実務の流れ
株式会社を設立したら、設立時の出資内容を基に株主名簿を速やかに作成し、本店で管理します。定款や登記内容と一致する情報を記録し、その後の株式異動も履歴を残して更新する流れが実務上重要です。
設立時株主と株式数を確定する
まず、誰が設立時に何株を引き受けたかを確定します。定款、発起人の情報、設立時発行株式数を照合し、株主ごとの保有株式数の合計が設立時発行株式数と一致するか確認してください。
発起人が複数いる場合は、出資額だけでなく、各発起人の引受株式数を一覧にします。設立登記の内容と株主名簿に矛盾があると、将来の資本政策や株式譲渡の確認で支障が生じるためです。
株主名簿に必要事項を転記する
確定した内容を基に、株主ごとに法定事項を記載または記録します。会社法上、氏名または名称および住所、保有株式数、取得日を記載し、種類株式発行会社では株式の種類と種類ごとの数も記録します。
株主が法人である場合は、商号と本店所在地を登記情報の表記に合わせて記載すると確認しやすくなります。株券発行会社で実際に株券を発行しているときは、株券番号も記載対象です。
- 定款の発起人・発行株式数を確認する
- 設立登記の内容と保有株式数を照合する
- 株主ごとの氏名・名称、住所、取得日を記録する
- 法人株主は商号・本店所在地を登記表記に合わせる
本店に備え置く
作成した株主名簿は、原則として本店に備え置く必要があります。定款の定めにより株主名簿管理人を置いている会社では、その営業所に備え置きます。
管理形式は紙、Excel、クラウドなどから選べ、法定の様式は定められていません。ただし、株主や債権者からの閲覧・謄写請求に対応できるよう、必要な情報を確認・表示できる状態にしておく必要があります。
電子データで管理する場合も、必要時に内容を出力し、閲覧・謄写請求に対応できる運用を整えておきます。
変更が生じたら速やかに更新する
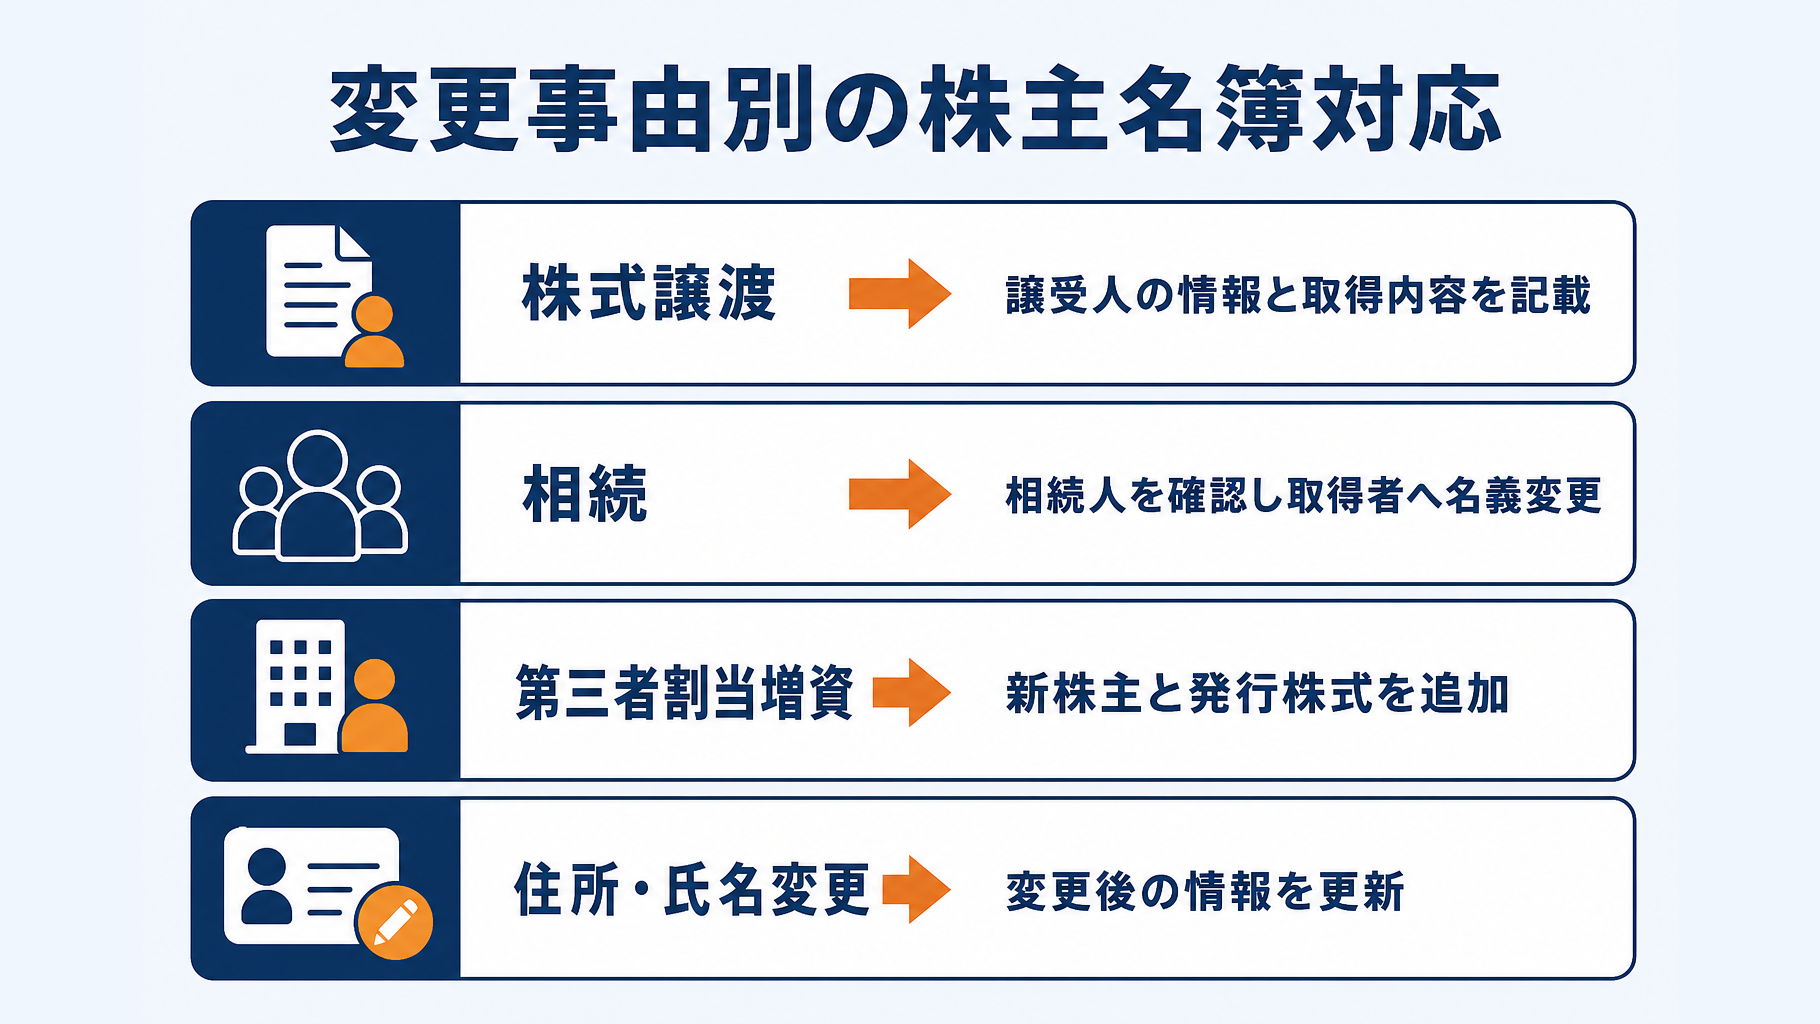
株式譲渡、相続、第三者割当増資、株式分割・株式併合があったときは、株主名簿を更新します。株主の氏名・商号や住所が変わった場合も、通知先を正確に保つために更新が必要です。
特に株式譲渡では、譲受人の氏名または名称および住所を株主名簿に記載・記録しなければ、原則として会社その他の第三者に対抗できません。更新日、変更理由、変更前後の内容を残す運用にすると、後日の確認が円滑になります。
更新後の名簿を出力・確認できる状態にする
Excelやクラウドで管理する場合でも、最新の株主名簿をすぐに出力・確認できる状態にします。古いファイルを上書きするだけではなく、更新前のデータや変更履歴を保存してください。
あわせて、編集できる担当者を限定し、バックアップの保存先と方法を決めておくと、誤削除や記載漏れに備えられます。増資や株式譲渡を予定している場合は、手続前に司法書士や税理士へ確認すると安心です。
株主名簿はどう管理する?紙・Excel・クラウドの選び方
株主名簿は、法定事項を正確に記載し、必要なときに確認・出力できる方法であれば、紙・Excel・クラウドのいずれでも管理できます。設立直後で株主数が少ない会社は、更新のしやすさと情報漏えいリスクを踏まえて管理方法を決めるとよいでしょう。
本店に備え置く必要があるため、電子データで管理する場合も、本店で閲覧・出力できる状態を維持します。株主や債権者から適法な閲覧・謄写請求を受ける場面も想定し、最新版をすぐに示せる状態にしておくことが必要です。
小規模会社ならExcel・スプレッドシート管理でも対応できる
株主数が少なく、株式譲渡や増資などによる持株数の変動が頻繁でない会社なら、Excelやスプレッドシートによる管理でも実務上対応しやすい方法です。法定事項が記載され、必要時に画面表示または印刷できれば、法定の様式は定められていません。
ファイル名には会社名と基準日を入れ、更新日と更新担当者を記録するルールを設けましょう。たとえば「株主名簿_株式会社○○_2026年10月1日更新」のように管理すると、古いファイルを最新版と誤認するリスクを抑えられます。
- ファイル名に会社名と更新日を入れる
- 更新日・更新担当者を名簿内に記録する
- 更新前のデータを別名で保管する
- 本店で印刷・表示できるかを確認する
紙で保管する場合の注意点
紙で保管する場合は、原本の紛失や汚損に加え、改訂前の名簿を最新版として使用しないよう注意が必要です。施錠できるキャビネットなどに保管し、閲覧できる役員・担当者を限定すると管理しやすくなります。
更新時は、訂正した日付、内容、更新者が分かる形で履歴を残してください。株式に関する手続の根拠資料とともに保管しておくと、後から持株数や取得日を確認する際に役立ちます。本店を移転する場合は、名簿の保管場所も併せて見直します。
クラウド管理で注意したいセキュリティ
クラウドで管理する場合は、役員や管理担当者など、閲覧が必要な人だけに権限を限定してください。株主名簿には氏名・住所などの個人情報が含まれるため、リンクを知る人が誰でも閲覧できる設定は避ける必要があります。
役員の退任や外部委託先との契約終了時には、対象者のアクセス権を削除します。また、障害や誤削除に備え、定期的にデータをバックアップし、復元できる状態を確認しておくと安心です。
電子データで管理する場合でも、株主名簿は本店に備え置く必要があります。閲覧・謄写請求に対応できるよう、法定事項を表示・出力できる状態を維持してください。
株主名簿管理人を置く選択肢
定款に定めれば、株式会社は株主名簿管理人を置くことができます。株主名簿管理人は、会社に代わって名簿の作成・備置きなどの事務を担う者であり、置く場合はその営業所に名簿を備え置きます。
上場会社などでは信託銀行等へ委託する例がありますが、株主数が少ない非上場会社では、代表取締役や管理部門が自社で管理する形が想定されます。資金調達で株主が増える予定がある場合や、株式の移動が増える場合は、定款の定めも含めて司法書士などの専門家へ相談するとよいでしょう。
株式譲渡・相続・増資があった場合、株主名簿はどうなる?
株主や株式数に変動があった場合は、株主名簿をその内容に合わせて更新します。設立直後であっても、共同創業者への株式譲渡や資金調達による増資があれば、手続書類と名簿の記載内容を一致させる必要があります。
株式を譲渡したときは名義書換が必要
株式を譲渡した場合は、譲受人の氏名または名称、住所、取得日、取得株式数を株主名簿へ記載・記録します。譲受人が会社やその他の第三者に株式取得を対抗するには、原則として株主名簿の名義書換が必要です。
名義書換請求は、原則として譲受人と名簿上の株主が共同で行います。譲渡制限株式であれば、譲渡の前に定款を確認し、会社の承認に関する手続も確認してください。
株主が死亡し、相続が発生したとき
株主が死亡したときは、相続人を確認したうえで、相続によって株式を取得した方へ名義を変更します。相続後も故人の情報を名簿に残したままにすると、議決権の行使や株主への通知に支障が生じるおそれがあります。
遺産分割が終わっていない場合や相続人間で調整が続いている場合は、誰を株主として扱うかを慎重に確認する必要があります。相続関係や株式の帰属に争いがあり得る場合は、司法書士・弁護士・税理士へ相談したうえで進めるとよいでしょう。
第三者割当増資をしたとき
第三者割当増資を行った場合は、新たに発行した株式数と新株主の情報を株主名簿へ追加します。既存株主の保有株数が変わらなくても、発行済株式数が増えるため、持株比率や議決権割合は変動します。
増資に伴って登記が必要となる場合は、登記内容と株主名簿の株式数・株主情報を一致させてください。払込関係の書類、株主総会または取締役会の決議書類なども、名簿更新の根拠として保管しておくと確認しやすくなります。
- 新たに発行した株式数
- 新株主の氏名または名称・住所
- 新株主の取得日と取得株式数
- 増資後の発行済株式数と持株比率
- 登記内容と株主名簿の一致
株主の住所・氏名・法人名が変わったとき
株主から住所、氏名または法人名の変更連絡を受けたら、株主名簿を更新します。会社から株主へ通知や催告を行う際は、原則として名簿に記載・記録された住所が送付先となるためです。
変更連絡の漏れを防ぐため、住所変更届などの社内書式を準備しておくと管理しやすくなります。株主が法人である場合は、商号変更や本店移転があった際にも、変更後の名称・住所を確認して記録してください。
株主名簿と株主リストの違い
株主名簿と株主リストは、いずれも株主に関する書類ですが、作成目的と使う場面が異なります。設立直後の株式会社は、社内で保管・更新する株主名簿と、登記申請時に必要となる株主リストを区別して準備します。
| 書類 | 主な目的 | 主な提出・保管先 |
|---|---|---|
| 株主名簿 | 株主の権利関係を管理 | 会社が本店で備置き |
| 株主リスト | 登記申請の添付書面 | 法務局へ提出 |
株主名簿は会社が継続して管理する帳簿
株主名簿は、株式会社が継続して作成・管理する法定帳簿です。会社法第121条により作成が求められ、設立後も株式譲渡、相続、増資などで株主構成が変われば記載・記録を更新します。
この名簿は、誰が何株を保有するかを明らかにし、議決権や配当などの株主としての権利関係を管理するための基礎資料です。原則として本店に備え置くため、登記が完了したら速やかに設立時点の内容を記載しておく必要があります。
株主リストは登記申請で提出する書面
株主リストは、一定の商業・法人登記を申請する際に、法務局へ添付する書面です。会社内部で継続管理する株主名簿とは異なり、登記申請の内容に応じて、その時点の株主に関する情報を示すために作成します。
株主リストでは、株主の氏名または名称、住所に加え、保有株式数や議決権数などの記載が求められる場合があります。登記用の記載内容・対象となる株主の範囲は申請内容によって確認が必要であり、株主名簿の法定記載事項と常に一致するわけではありません。
株主名簿があっても株主リストは省略できない
株主名簿を作成・保管していても、登記申請で株主リストの添付が必要な場合は、別途株主リストを提出します。両者は別書類であり、株主名簿の写しを添付しただけでは、株主リストの添付要件を満たさない可能性があります。
設立後に役員変更、定款変更、増資などの登記を行う際は、申請内容ごとに添付書面を確認してください。法務局の案内で必要書類を確認し、判断に迷う場合は登記を依頼する司法書士などの専門家へ事前に相談するとよいでしょう。
株主名簿を作成・備え置かない場合のリスク
株式会社が株主名簿を作成せず、本店に備え置かない状態を放置すると、株主の権利関係や株式譲渡の有効な主張に支障が生じます。設立登記後は、出資者・株式数・取得日を確認し、速やかに名簿を整備して本店で管理する必要があります。
株主の権利関係が不明確になる
株主名簿がなければ、誰が何株を保有しているかを会社として明確に示しにくくなります。その結果、議決権を行使できる株主の確認や、配当を受ける者の判断に支障が出るおそれがあります。
共同創業者間で持株割合に争いが生じた場合、設立時の出資内容や株式数を裏付ける資料として名簿を確認できないことは負担になります。資金調達、M&A、事業承継の際にも株主構成の確認が必要になるため、確認・整理に要する時間や費用が増える可能性があります。
株式譲渡後の対抗関係で問題になるおそれがある
株式を譲り受けた人の氏名・住所が株主名簿に反映されていない場合、その取得を会社や第三者に対して主張できない場合があります。会社法第130条は、取得者の氏名または名称および住所を名簿に記載・記録しなければ、会社その他の第三者に対抗できないと定めています。
株式譲渡契約を締結しただけで終わらせず、名義書換の請求と株主名簿の更新まで行うことが必要です。名義書換請求は、原則として譲受人と名簿上の株主が共同で行います。譲渡制限の有無や手続の詳細は定款も確認し、判断に迷う場合は司法書士などへ相談してください。
過料の対象となる可能性がある
株主名簿を本店に備え置かないこと、法定事項を記載・記録しないこと、虚偽の記載・記録をすることは、会社法上の制裁対象となり得ます。会社法第976条により、100万円以下の過料が科される可能性があります。
会社法は、株式会社に株主名簿の作成を義務付け、本店への備置きを求めています。株主名簿管理人を置く場合は、その営業所に備え置きます。
設立直後の代表者は、登記申請書類や定款と照合し、株主の氏名・住所、保有株式数、取得日がそろっているか確認するとよいでしょう。株式譲渡、相続、増資などが生じた際は、その都度、名簿の記載内容を見直してください。
- 設立時の株主と保有株式数を定款・出資内容と照合する
- 株主名簿を本店に備え置く
- 株式の移転があれば名義書換と名簿更新を行う
- 閲覧・謄写請求に対応できる状態で保管する
会社設立時の株主名簿に関するよくある質問
株主名簿は、設立時の株主構成を記録し、その後の株式譲渡や増資などにも対応するための会社書類です。株式会社を設立した代表者が確認しやすい事項を、よくある質問形式で整理します。
株主名簿に決まったひな形はありますか?
法定の様式はありません。会社法第121条で定められた記載事項を満たしていれば、Excel、スプレッドシート、紙の台帳など、自社に合う形式で作成できます。
法務局が公開している株主名簿のひな形も参考になります。株主の異動時に株式数や住所、取得日を修正できるよう、更新しやすく、必要に応じて出力できる形式を選ぶとよいでしょう。
株主が1人だけでも株主名簿は必要ですか?
必要です。代表取締役が唯一の株主である会社でも、株式会社である以上、株主名簿の作成義務があります。
株主が1人であっても、氏名・住所、保有株式数、株式の取得日を記載します。将来、第三者への株式譲渡、相続、役員・従業員への株式の移転を行う場合に備え、設立後速やかに整えておくことが必要です。
株主名簿は法務局に提出しますか?
通常、株主名簿そのものを設立登記の際に法務局へ提出するものではありません。株式会社は作成した名簿を本店に備え置き、株主名簿管理人を置く場合はその営業所に備え置きます。
ただし、登記申請の内容によっては、株主リストなどの別書類を添付する必要があります。株主名簿と株主リストは目的や提出先が異なる書類であるため、登記の内容に応じて必要書類を確認してください。
株主名簿は誰でも閲覧できますか?
誰でも自由に閲覧できるわけではありません。株主または債権者は、請求理由を明らかにしたうえで、営業時間内に株主名簿の閲覧・謄写を請求できます。
もっとも、会社は、請求が株主または債権者の権利行使と無関係な目的による場合など、会社法第125条の拒絶事由に該当するときには請求を拒否できます。請求を受けた際は、理由や請求者の立場を確認したうえで判断する必要があります。
株式会社は、設立後速やかに株主名簿を作成し、本店に備え置く必要があります。
名簿には最低限、株主の氏名または名称・住所、保有株式数、取得日、該当する場合は株券番号を記載します。株式譲渡、相続、増資、株主の住所変更があったときは、名簿の内容も更新してください。
設立時にひな形と更新担当者・更新手順を決めておけば、将来の資金調達、事業承継、株主間の認識違いへの備えになります。定款の定め、株式譲渡の手続き、登記添付書類の判断に迷う場合は、税理士、司法書士、行政書士などの専門家へ相談すると安心です。
よくある質問
Q. 株式会社の株主名簿はいつまでに作成すればよいですか?
会社法には、設立後何日以内に作成するかという明文の期限は確認できません。ただし、会社成立後から株主の権利関係や株主総会の手続きに関わるため、設立登記の完了後、速やかに設立時点の内容で作成することが実務上の対応です。
Q. 合同会社にも株主名簿は必要ですか?
合同会社には株主ではなく、出資を行う社員がいるため、株式会社に適用される株主名簿の作成義務はありません。ただし、社員や出資に関する情報を管理しなくてよいわけではなく、定款や登記内容との整合を確認しながら記録・保管する必要があります。
Q. 株主名簿には何を記載すればよいですか?
法定事項は、株主の氏名または名称・住所、保有株式数、株式を取得した日、株券番号です。株券番号は、株券発行会社で実際に株券を発行している株式について記載が必要であり、株券を発行していない会社では通常不要です。
Q. 株式を譲渡した場合、株主名簿は更新しなければなりませんか?
株式を譲渡した場合は、譲受人の氏名または名称、住所、取得日、取得株式数を株主名簿へ記載・記録します。譲受人は、原則として名簿に記載・記録されなければ、会社その他の第三者に株式取得を対抗できません。譲渡制限株式である場合は定款も確認し、不明点があれば司法書士や税理士などの専門家へ相談するとよいでしょう。
Q. 株主名簿と登記用の株主リストは同じ書類ですか?
株主名簿は、会社が本店で継続して管理する法定帳簿であり、株主リストは登記申請時に法務局へ提出する書面です。株主名簿を作成・保管していても、登記申請で株主リストの添付が必要な場合は別途提出する必要があります。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。