メニュー
2026.10.12
法人化
法人成りで従業員を引き継ぐ方法|雇用契約・有休・社保の対応
読了目安時間:約 9分
目次
法人成りで従業員の雇用は自動で引き継がれる?
法人成り後も従業員が同じ職場で働く場合でも、雇用関係が法人へ自動的に引き継がれるとは一律に判断できません。法人化にあたっては、法人との雇用条件を書面で示し、有給休暇や勤続年数の取扱いを従業員ごとに明確にしておく必要があります。
法人成りとは、個人事業を株式会社や合同会社などの法人へ移行することです。個人事業主と法人は法律上・税務上は別の主体であり、年の途中で法人化した場合、税務上は従業員が個人事業を退職し、法人へ中途就職したものとして扱われます。国税庁の取扱いでも、法人の源泉徴収票は中途就職者として記載する考え方が示されています。
このため、給与の支払者や源泉徴収義務者は個人事業から法人へ切り替わります。また、社会保険の適用事業所も法人として扱われるため、従前と同じ従業員を雇い続ける場合であっても、個人事業時代の雇用関係をそのまま口頭で継続させるのではなく、法人を使用者とする雇用条件を文書で確認することが大切です。
| 項目 | 個人事業の期間 | 法人化後の期間 |
|---|---|---|
| 使用者 | 個人事業主 | 株式会社・合同会社等 |
| 給与の支払者 | 個人事業主 | 法人 |
| 源泉徴収 | 個人事業主が実施 | 法人が実施 |
| 雇用関係の整理 | 個人との契約 | 法人との契約を確認 |
一方で、個人事業から法人への移行について、雇用契約、未消化の年次有給休暇、勤続年数が法律上当然に法人へ承継されると明示した統一的な公的資料は、確認できる範囲では限定的です。会社分割では労働契約承継法に基づく取扱いがありますが、個人事業の法人成りは会社分割とは異なります。
「法人成りをすれば有給休暇が必ず引き継がれる」「勤続年数は必ずゼロになる」とは断定せず、法人化前後の雇用条件、就業規則、労使間の合意に基づいて扱いを定めます。
業務内容、勤務地、勤務日数、賃金がほぼ変わらず、実態として継続勤務といえる場合でも、この点だけで雇用条件の確認を省略することは避けたほうがよいでしょう。労働契約は労働者と使用者の合意で成立し、労働条件の変更も原則として合意によるためです。労働契約法も、労働条件を不利益に変更する際の制限を定めています。
法人化前に、法人との雇用開始日、旧個人事業での勤続年数を通算するか、未消化年休を法人で管理するかを決め、退職金、慶弔休暇、福利厚生の勤続年数算定も確認してください。給与や休日、有給休暇などを不利に変える内容があるときは、一方的に進めず、従業員への説明と合意を得る必要があります。
- 法人との雇用開始日を雇用条件に記載する
- 旧個人事業の勤続年数を通算するか決める
- 未消化の年次有給休暇の管理方法を定める
- 退職金・慶弔休暇・福利厚生の取扱いを確認する
- 法人名義の労働条件通知書または雇用契約書を交付する
雇用契約や年次有給休暇の取扱いは、従業員ごとの契約内容や就業規則によって判断が分かれます。法人化の前に、所轄の労働基準監督署または社会保険労務士へ確認し、税務面は税理士にも相談したうえで進めると安全です。
法人成り時の雇用契約書・労働条件通知書はどう作る?
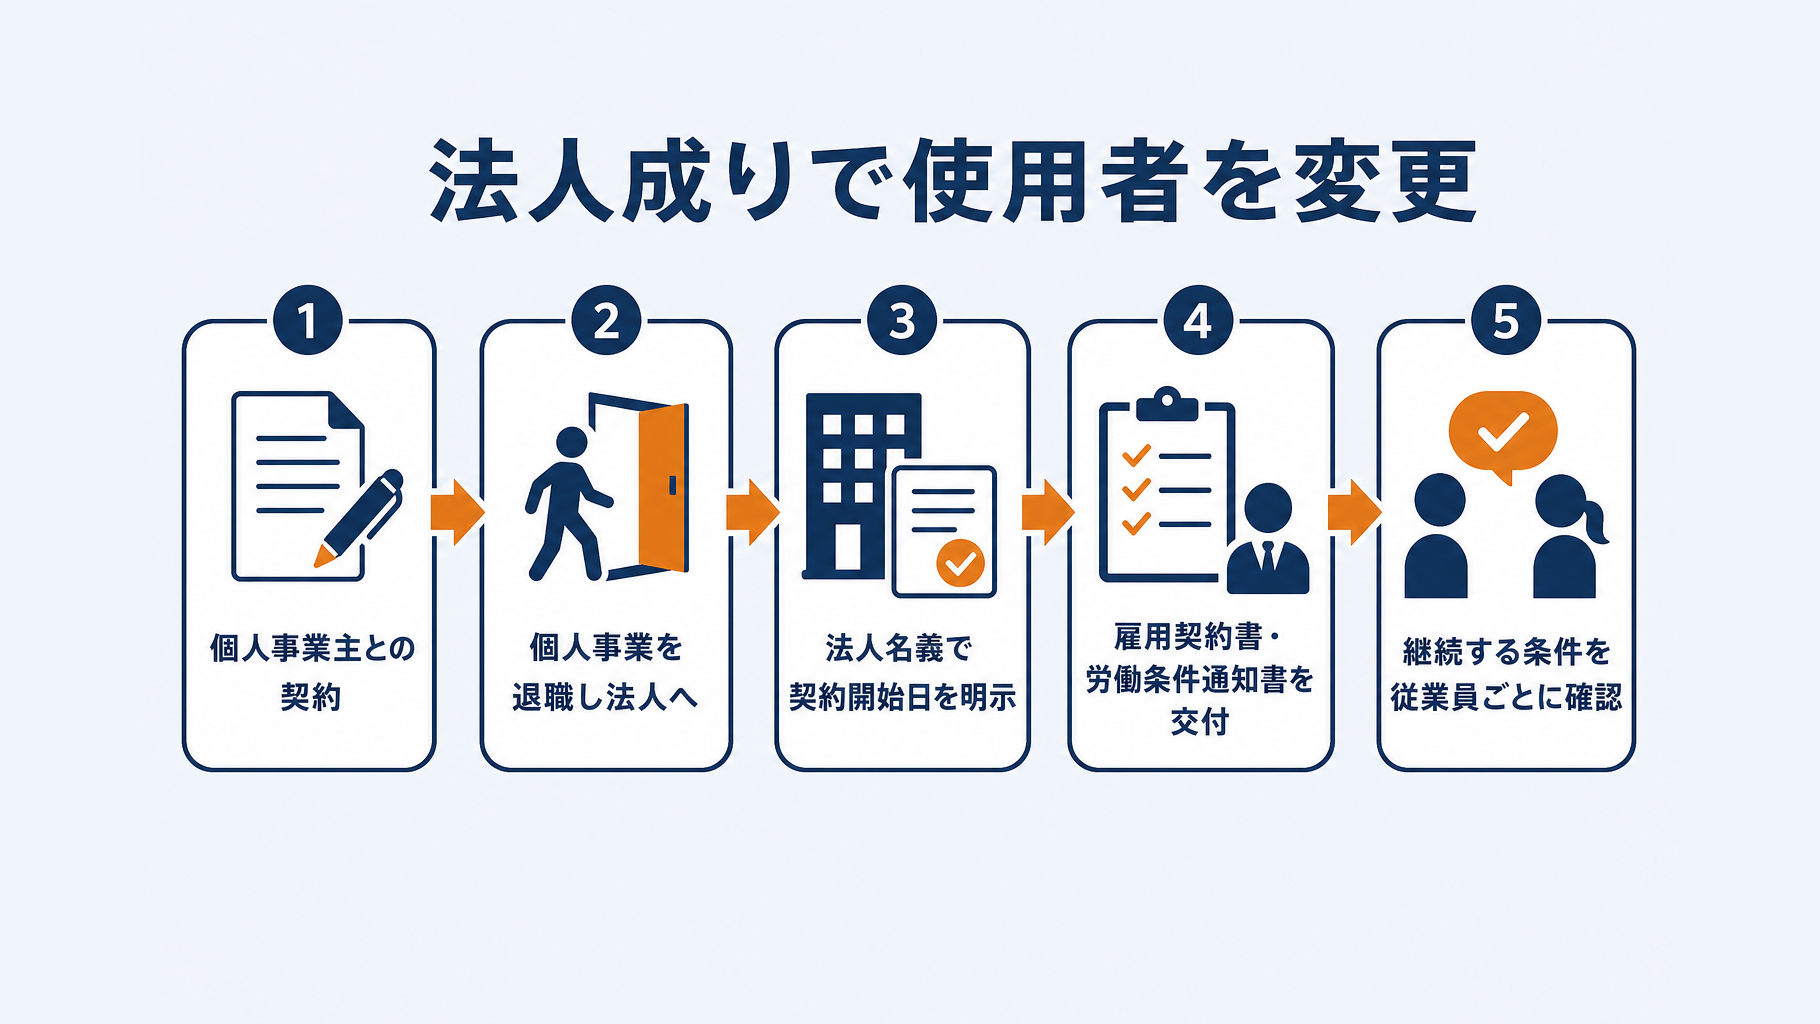
個人事業から法人へ従業員を引き継ぐ際は、法人を使用者とする雇用契約書または労働条件通知書を新たに用意します。税務上、個人事業主と法人は別人格であり、法人で働き続ける従業員は個人事業を退職し法人へ中途就職した者として扱われます。
従来の給与や勤務時間を維持する場合も、法人名、法人との雇用開始日、継続勤務として扱う事項を文書で明示し、従業員に交付・説明してください。
法人名義の書面で、契約の開始日と条件を明示する
雇用契約書は労使双方が署名等をして合意内容を残す書面であり、労働条件通知書は使用者が労働条件を通知する書面です。法人化に伴い使用者が変わるため、実務上は法人名義の雇用契約書を締結し、労働条件通知書を交付する方法が分かりやすいでしょう。
労働契約は労働者と使用者の合意で成立し、労働条件の変更も原則として合意によります。個人事業時代の書面を法人名に書き換えるだけで済ませず、法人との契約開始日や各条件を従業員ごとに確認します。
- 法人名、所在地、代表者名
- 法人との雇用契約開始日、雇用形態
- 契約期間、有期契約の場合の更新基準
- 就業場所、従事する業務の内容
- 始業・終業時刻、休憩、休日、時間外労働
- 賃金、締日、支払日、昇給、賞与
- 試用期間、退職および解雇に関する事項
- 社会保険・雇用保険の取扱い
勤続年数・年休など、法人化前から継続する取扱いを記載する
旧個人事業での勤続年数を法人でも通算するなら、その対象と開始日を雇用契約書や就業規則に記載します。あわせて、未消化の年次有給休暇、退職金、慶弔休暇その他の福利厚生について、法人で引き継ぐ範囲を確認してください。
勤続年数や未消化年休を継続して扱うかは、口頭で済ませず、従業員ごとの書面と就業規則で一致させることが大切です。法人成りについて、これらが法律上当然に承継されるとする統一的な公的資料は確認されていないため、取扱いを明文化して認識違いを防ぎます。
使用者は、労働者との合意なく、就業規則の変更だけで不利益に労働条件を変更することは原則としてできません。給与や休日などを変更する場合は、労働契約法第9条・第10条も確認が必要です。
給与・休日などを不利に変える場合は、事前説明と記録を残す
給与、休日、各種手当、有給休暇、退職金を法人化に合わせて不利に変更する場合は、変更内容と理由を整理したうえで、従業員へ事前に説明します。個別同意が必要となる事項がないかを確認し、法人化後の雇用契約書、就業規則、賃金規程の内容をそろえてください。
説明時に交付した書類、従業員の同意書や確認書、説明した日時と内容の記録も保管します。条件変更を伴うケースや勤続年数・退職金の設計があるケースでは、作成前に社会保険労務士へ相談し、必要に応じて税理士とも情報を共有するのが安全です。
法人成りで有給休暇と勤続年数はどうなる?
個人事業から法人へ従業員を引き継ぐ際、有給休暇の残日数や勤続年数が当然に法人へ移るとする法人成り固有の統一的な一次情報は、確認しにくい状況です。法人化前後を継続勤務として扱うかは、年休、退職金、休暇制度などの対象ごとに決め、従業員へ文書で明示しておくことが重要です。
年次有給休暇は何日付与される?
フルタイム相当の従業員には、雇入れ日から6か月間継続勤務し、その期間の全労働日の8割以上を出勤した場合、原則として10日の年次有給休暇が付与されます。その後は勤続年数に応じて付与日数が増えます。
パート・アルバイトも、週の所定労働日数などの要件を満たす場合は比例付与の対象です。付与日数は厚生労働省の年次有給休暇に関する資料で確認できます。
| 継続勤務期間 | フルタイム相当 |
|---|---|
| 6か月 | 10日 |
| 1年6か月 | 11日 |
| 2年6か月 | 12日 |
| 3年6か月 | 14日 |
| 4年6か月 | 16日 |
| 5年6か月 | 18日 |
| 6年6か月以上 | 20日 |
| 週4日勤務・6か月 | 7日 |
| 週3日勤務・6か月 | 5日 |
個人事業時代の未消化有給休暇は引き継ぐ?
旧個人事業で発生した未消化年休を、法人が必ず承継しなければならないと直接示す一次情報は確認できません。一方で、従業員保護と労務管理の継続性を踏まえ、法人側で残日数を引き継ぐ運用を選ぶ事業者はあります。
引き継ぐ場合は、旧事業での年休基準日、付与日数、取得日数、繰越日数、失効予定日を従業員ごとに確定してください。あわせて、法人化後の年休基準日と、残日数をどのように管理するかを雇用条件や就業規則に記載します。
- 個人事業時代の年休管理簿から残日数を集計する
- 法人で未消化年休を引き継ぐかを従業員ごとに確定する
- 旧基準日と法人化後の基準日を文書に記載する
- 失効予定日を含めて法人側の年休管理簿へ登録する
勤続年数と年5日の取得義務はどう管理する?
勤続年数を通算するかは、年次有給休暇の付与、退職金、昇給・賞与、慶弔休暇・永年勤続表彰、育児休業・介護休業など、制度ごとに決める必要があります。就業規則や退職金規程がある場合は、法人の規程と矛盾しないかを確認し、従業員との合意内容を残してください。
年10日以上の年休が付与される従業員については、使用者に基準日から1年以内に5日を取得させる義務があります。法人化の前後で管理が分断されると取得状況を把握しにくくなるため、個人事業時代の取得記録も法人側で閲覧できる状態にします。
年休を通算する場合は、残日数だけでなく、基準日と年5日の取得状況を一体で管理します。 年5日の取得義務の対象者や取扱いは、厚生労働省の案内で確認できます。
法人成りに伴う年休・勤続年数の取扱いは、従業員の不利益変更にならないかも含めて確認が必要です。実際の規程整備や個別の取扱いは、所轄労働基準監督署や社会保険労務士、税理士などの専門家に事前に相談すると安心です。
法人成り後の社会保険はいつから加入する?従業員の手続き
法人は、健康保険・厚生年金保険では事業主のみの場合を含め、原則として適用事業所となります。法人の設立後は、法人名義で社会保険の新規適用手続きを行い、引き続き勤務する従業員と役員の加入関係を確認します。
個人事業では従業員数や業種により適用関係が異なることがありますが、法人化後は個人事業時代の加入状況をそのまま引き継ぐのではなく、法人として届出を進める必要があります。代表者も役員報酬を受ける場合には、被保険者となるか確認してください。
社会保険は法人の設立・事業開始に合わせて確認する
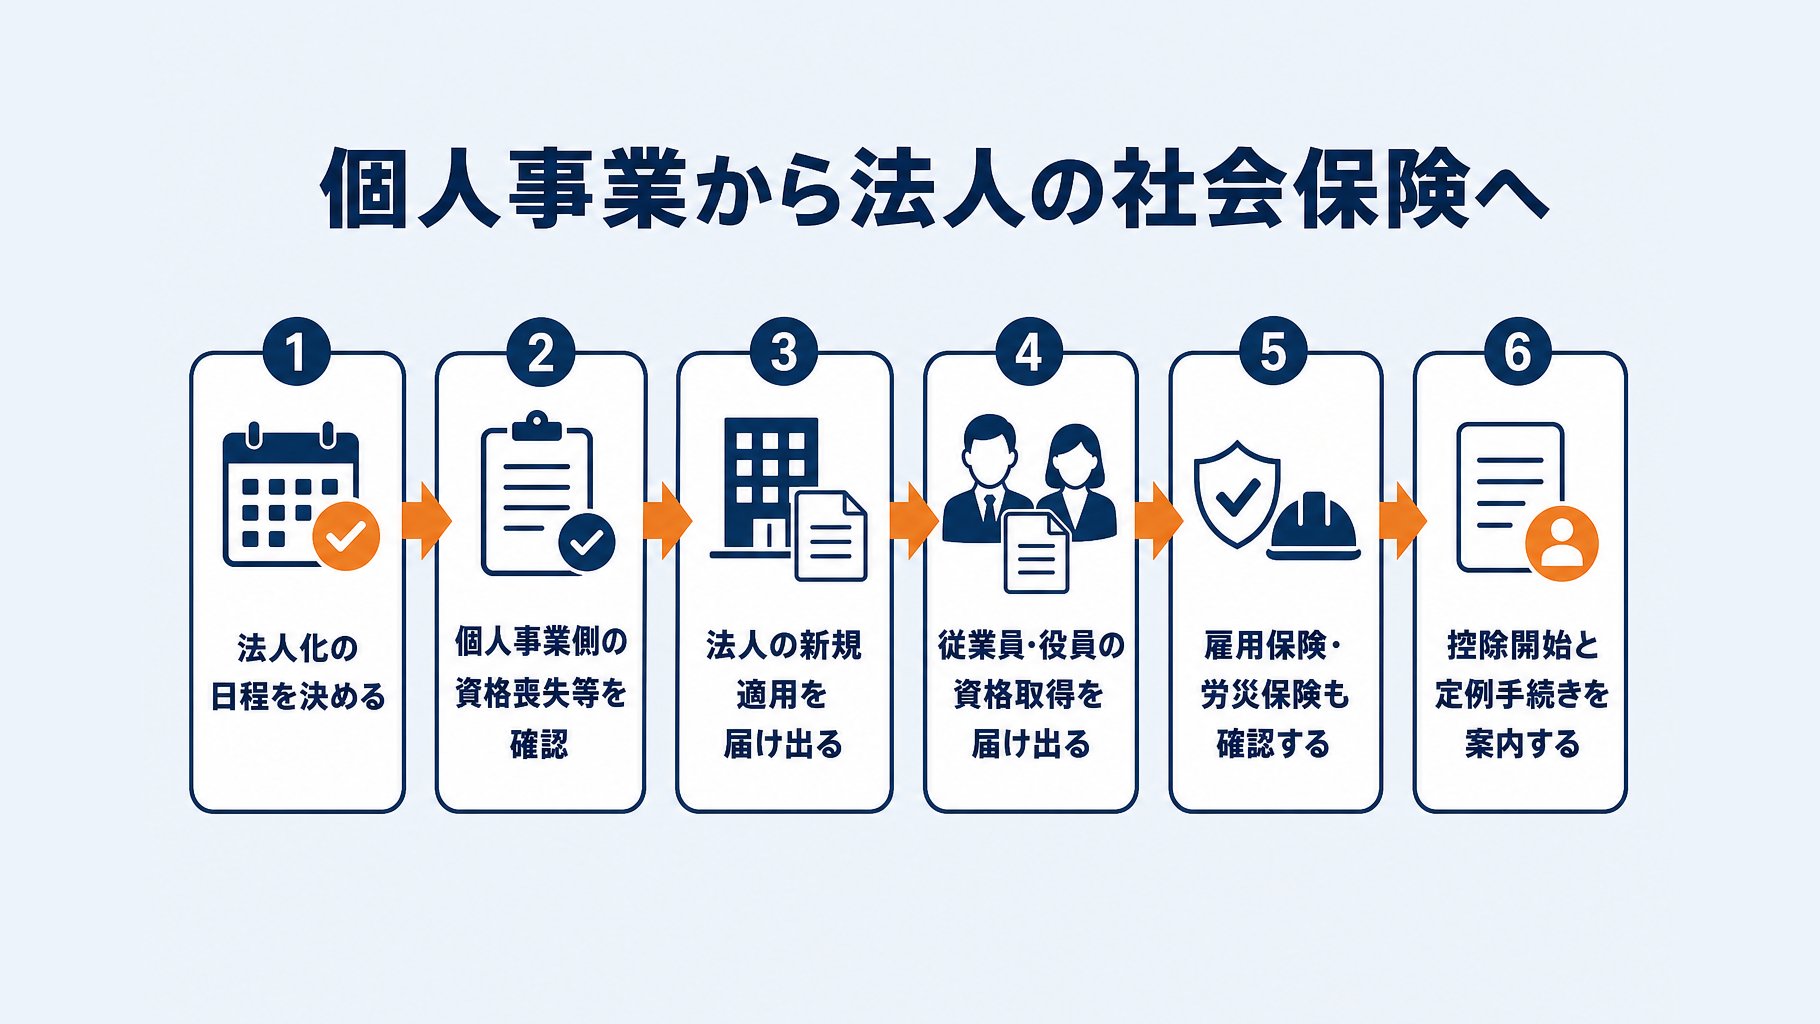
健康保険・厚生年金保険の加入手続きは、法人が適用事業所となった時点を基準に進めます。個人事業から法人へ勤務先が変わる従業員については、法人で被保険者資格を取得するための届出と、個人事業側で必要となる資格喪失等の手続きを確認します。
法人化の日程が決まった段階で、個人事業側と法人側の社会保険手続きを一覧にし、資格の重複や届出漏れを防ぐことが大切です。法人化前から協会けんぽ以外の健康保険組合に加入している場合などは、取扱いが異なることがあるため、事前に確認しましょう。
- 法人の健康保険・厚生年金保険の新規適用に関する届出
- 法人で働く従業員・役員の被保険者資格取得に関する届出
- 個人事業側で必要となる被保険者資格喪失等の届出
- 被扶養者がいる従業員の被扶養者に関する届出
- 算定基礎届、賞与支払届など法人化後の定例手続き
- 雇用保険・労災保険の事業所情報と届出の確認
従業員への説明は給与控除額と開始時期まで行う
法人化後は、従業員に加え、役員報酬を受ける代表者も健康保険・厚生年金保険の対象となる場合があります。社会保険料は原則として会社と被保険者が負担するため、会社負担分の人件費が増える可能性があります。
従業員側でも、給与から控除される健康保険料・厚生年金保険料が変わる場合があります。控除開始の時期、給与明細に記載する項目、手取り額への影響を事前に案内し、最新の保険料額表で金額を確認してください。
届出の種類、提出先、期限は、法人化の形態や個人事業時代の加入状況によって異なります。年金事務所、ハローワーク、労働基準監督署または社会保険労務士に、法人化前に必要書類と手続きの順序を確認すると安心です。
特に雇用保険・労災保険は、健康保険・厚生年金保険とは窓口や届出が異なります。従業員の勤務先が法人へ変わる日、賃金の支払者が変わる日、各保険の資格取得・喪失日が整合しているかを確認し、給与計算と従業員への案内に反映させましょう。
法人成りで従業員を引き継ぐ実務の進め方
従業員の引継ぎは、法人設立日から逆算して、労働条件・有給休暇・給与計算の情報を順に確定させると進めやすくなります。個人事業主と法人は別人格のため、新たな法人を使用者とする契約書類と、従業員への事前説明を準備してください。
有給休暇、勤続年数、退職金の通算有無は、法人化前後で継続勤務として扱うかを文書で明確にします。取扱いに迷う場合は、所轄労働基準監督署や社会保険労務士へ事前に確認するのが安全です。
- 設立1〜2か月前:従業員ごとに、雇用形態、契約期間、勤務日数・時間、給与、手当、締日、支払日を一覧化します。既存の雇用契約書、労働条件通知書、就業規則も確認します。
- 設立1〜2か月前:年次有給休暇の付与日、残日数、取得日数を確定し、法人で残日数を管理するか、基準日や勤続年数を通算するかを決めます。退職金や慶弔休暇などで勤続年数を使う場合も、同じく取扱いを定めます。
- 設立前:社会保険、雇用保険、労災保険の加入状況を確認し、法人化後の給与・手当・締日・支払日を設計します。社会保険料の控除により手取り額が変わる可能性も、あらかじめ確認します。
- 設立前:従業員へ、法人化日、新しい雇用主となる法人名、給与や支払日の変更有無、有休残高・基準日、勤続年数・退職金の取扱い、契約書への署名方法を説明します。
- 設立日まで:法人名義の雇用契約書または労働条件通知書、就業規則、賃金規程、年次有給休暇管理簿を整えます。給与計算ソフト、勤怠システムの会社情報、給与振込元口座も法人名義へ切り替えます。
- 設立後:法人の社会保険適用と従業員の資格取得に関する手続きを進め、法人からの給与支払いを開始します。最初の給与支払い後は、給与明細、源泉所得税・住民税・社会保険料の控除額、有休残高を従業員ごとに確認します。
税務上、法人成り後も勤務を続ける従業員は、個人事業主を退職し法人に中途就職した者として源泉徴収票を作成する取扱いです。年末調整や法定調書の処理では、個人事業と法人の給与を混同しないようにします。国税庁「年の中途で法人成りをした場合の法定調書の提出」
就業規則を新設または変更する場合は、従業員が内容を確認できる周知方法も決めます。給与、休日、有休、退職金などを不利に変更する内容があるときは、就業規則の変更だけで進めず、労働条件の合意を慎重に確認してください。
説明時には、「保険料控除で手取りは変わるか」「有休は何日残るか」「勤続年数は退職金にどう反映されるか」といった質問を想定したFAQを用意すると、認識違いを減らせます。契約内容と給与計算の整合性は、税理士・社会保険労務士に確認したうえで最終判断することをおすすめします。
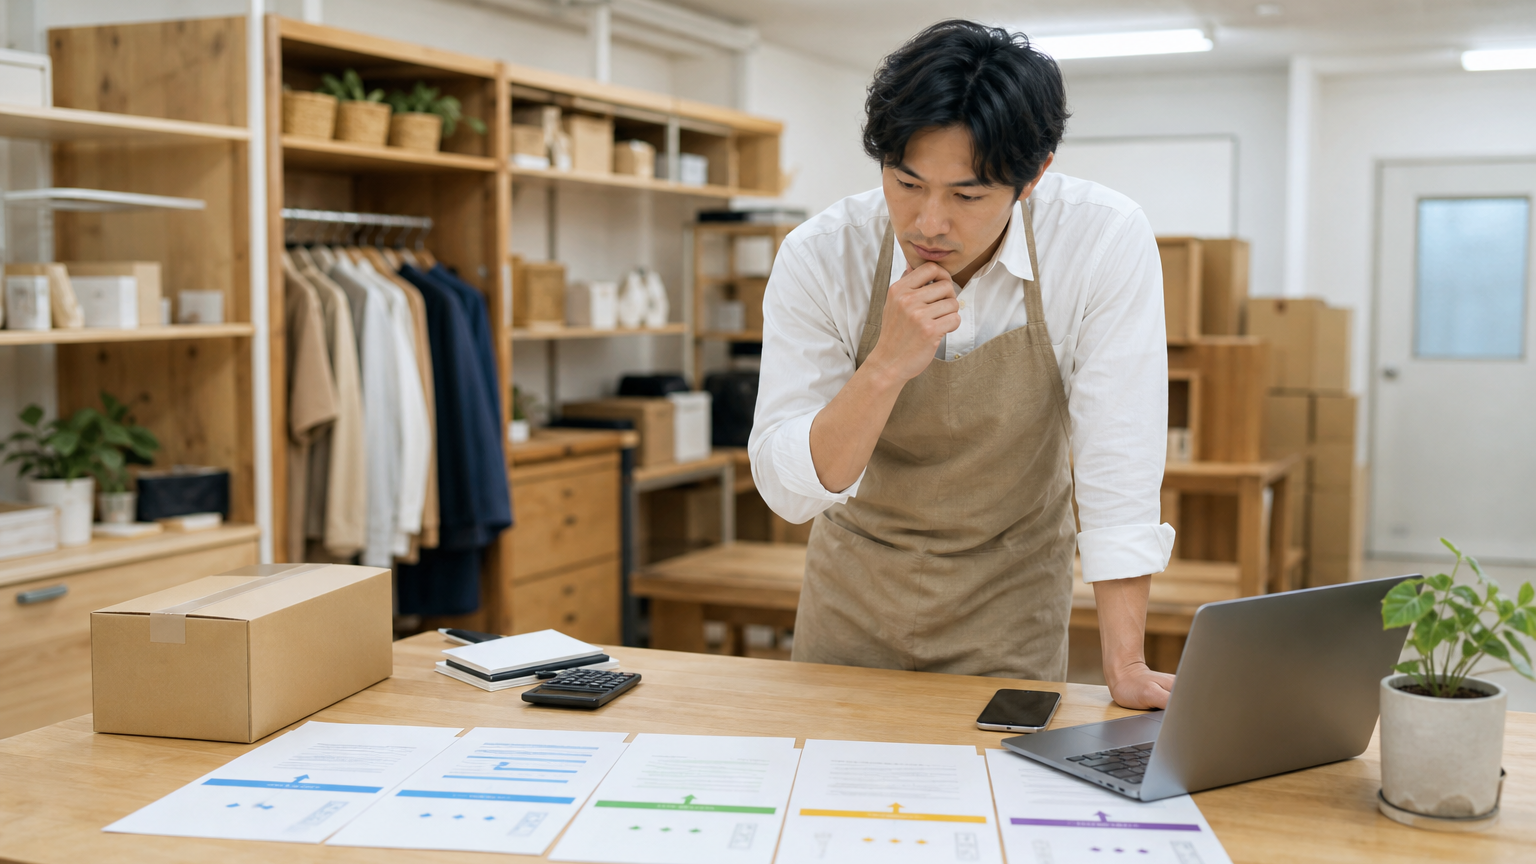
法人成り後に必要な従業員関係の手続きチェックリスト
個人事業から法人へ移る際は、従業員を法人で雇用するための契約・保険・給与・年次有給休暇の記録を、法人化日を基準に切り替えます。税務上は個人事業主から法人への中途就職として扱われるため、個人事業時代の情報と法人化後の取扱いを分けて記録しておくことが大切です。
法人化前に従業員ごとの条件と年休の状況を確定し、法人化後は契約書、保険、給与計算、年休管理簿を漏れなく切り替えましょう。
法人化前に確認する事項
- 従業員台帳で、氏名、住所、雇用形態、賃金、入社日を確認する
- 法人化後の給与、勤務時間、休日、給与の締日・支払日を決める
- 年次有給休暇の基準日、残日数、取得日数、繰越分を従業員ごとに確定する
- 個人事業時代の勤続年数を、年休・退職金・福利厚生などの制度で通算するか決める
- 就業規則の定めと、実際の勤務・賃金・休日の運用が一致しているか確認する
- 法人化日、法人との雇用契約、社会保険、年休・勤続年数の取扱いを従業員へ説明する
法人化を理由に給与、休日、有休、退職金などを変更する場合は、従業員との合意が必要となる論点があります。就業規則だけを変更して不利益な労働条件へ切り替えることは原則として認められないため、説明内容と合意内容を文書で残す方法を検討してください。
法人化後に切り替える事項
- 法人名、所在地、代表者を使用者とする雇用契約書または労働条件通知書を交付し、控えを保管する
- 法人の社会保険の適用事業所に関する届出と、従業員の資格取得手続きを確認する
- 雇用保険・労災保険について、事業主変更に伴う手続きを確認する
- 給与計算を法人名義へ切り替え、社会保険料などの控除設定を確認する
- 法人側で源泉徴収事務を開始し、給与支払者として必要な管理を行う
- 年休管理簿に、法人化後の年休残日数と基準日を反映する
- 就業規則を従業員がいつでも確認できる状態にする
年10日以上の年次有給休暇が付与される従業員には、使用者が基準日から1年以内に5日を取得させる義務があります。法人化前の取得状況と法人化後の管理方法がつながるよう、年休管理簿の記載を確認しましょう。厚生労働省の案内も確認材料になります。
個人事業と法人は別人格です。年休の残日数や勤続年数を法人化後も継続して扱う場合は、対象となる制度と取扱いを雇用契約書・就業規則で明確にし、従業員との認識をそろえておく必要があります。
専門家への相談を検討したいケース
未払い残業代や年休管理に不安がある場合は、法人化前に労働条件と勤怠記録を確認してください。法人成りと同時に給与、休日、雇用形態を変える場合も、従業員との合意や就業規則の取扱いを含めて慎重な判断が求められます。
退職金制度がある場合、休職者・育児休業中・介護休業中の従業員がいる場合、労働条件について従業員との認識が異なる場合、複数店舗・複数事業所を運営している場合も、個別の確認が必要です。社会保険労務士を中心に、税務は税理士、紛争のおそれがある場合は弁護士へ相談するとよいでしょう。
法人化日より前に従業員別の情報を一覧化し、必要書類と届出の担当者・期限を決めると、切替時の漏れを抑えやすくなります。判断に迷う項目は自己判断で進めず、税理士・司法書士・行政書士・社会保険労務士など、論点に応じた専門家へ事前に相談してください。
よくある質問
Q. 法人成りすると従業員の雇用契約は自動的に法人へ引き継がれますか?
個人事業主と法人は法律上・税務上別の主体であるため、雇用関係が法人へ自動的に引き継がれるとは一律にいえません。法人を使用者とする雇用契約書または労働条件通知書を用意し、雇用開始日や条件を従業員ごとに確認することが大切です。
Q. 法人成り後の源泉徴収票はどのように扱いますか?
年の途中で法人化した場合、税務上は従業員が個人事業を退職し、法人へ中途就職したものとして扱われます。個人事業と法人の給与を混同せず、法人では中途就職者として源泉徴収票を作成する取扱いです。
Q. 個人事業時代の未消化有給休暇は法人へ引き継ぐ必要がありますか?
旧個人事業で発生した未消化年休を法人が必ず承継しなければならないと直接示す一次情報は、本文の範囲では確認できません。引き継ぐ場合は、基準日、残日数、取得日数、繰越日数、失効予定日を従業員ごとに確定し、雇用条件や就業規則に記載します。
Q. 法人成り後も個人事業時代の勤続年数を通算できますか?
勤続年数を通算するかは、年次有給休暇、退職金、昇給・賞与、慶弔休暇、福利厚生などの制度ごとに決める必要があります。通算する場合は対象と開始日を雇用契約書や就業規則に明記し、従業員との合意内容を残すとよいでしょう。
Q. 法人成りに伴って給与や休日を変更してもよいですか?
給与や休日などを不利に変更する場合、一方的に進めず、従業員への事前説明と合意が必要となることがあります。法人化後の雇用契約書、就業規則、賃金規程の内容をそろえ、判断に迷う場合は社会保険労務士などへ相談すると安心です。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。