メニュー
2026.10.31
会社設立
法人の事業所設置届とは?都道府県・市区町村への提出を解説
読了目安時間:約 11分
法人の設立時や新たな支店・営業所の開設時には、所在地の自治体へ地方税に関する届出が必要になる場合があります。ただし、「法人の事業所設置届」は全国共通の正式書類名ではなく、自治体ごとに様式名、提出期限、添付書類が異なります。
たとえば東京都では「法人設立・設置届出書」、大阪市では「法人設立・事務所等開設申告書」、横浜市では「法人設立・開設届出書」とされています。設立登記を終えた代表者にとっては、国税・地方税・社会保険・労働保険の届出を並行して確認する必要があり、提出先の取り違えや期限超過が心配になりやすいところです。
とくに、税務署へ提出する国税の法人設立届出書と、都道府県・市区町村へ提出する地方税の法人設立・設置届等は、名称が似ていても別の手続きです。法人設立後だけでなく、他の地域に初めて事務所・事業所を置く場合にも、自治体への届出が求められることがあります。
この記事では、法人設立時の事業所設置に関する届出について、提出先、自治体ごとに異なる期限・必要書類、登記後の進め方を整理します。あわせて、青色申告、給与支払、社会保険、労働保険など、設立後に確認したい関連手続きも取り上げます。個別の届出要否は所在地や事業形態で変わるため、提出前に自治体の案内を確認し、必要に応じて税理士などの専門家へご相談ください。
目次
法人の事業所設置届とは?国税の法人設立届出書との違い
法人を設立して事業所を置く際にいう「事業所設置届」は、都道府県・市区町村へ行う地方税上の届出を指す通称です。全国共通の正式書類名ではないため、所在地の自治体が定める様式と案内を確認して提出します。
この届出は設立時だけでなく、他の地域に初めて支店、営業所、出張所などを置く場合にも必要となることがあります。継続して事業を行う拠点に該当するかどうかは、実際の利用状況と自治体の案内に沿って判断してください。
自治体により届出の名称が異なります
地方税の届出は、自治体ごとに名称、添付書類、提出期限が異なります。書類を探す際は「事業所設置届」という名称だけで探さず、法人設立・開設に関する届出として所在地の自治体の案内を確認する必要があります。
| 自治体 | 主な届出書名 |
|---|---|
| 東京都 | 法人設立・設置届出書 |
| 大阪市 | 法人設立・事務所等開設申告書 |
| 横浜市 | 法人設立・開設届出書 |
たとえば東京都では、法人設立時または都内に初めて支店等を設置した場合に法人設立・設置届出書を使用します。大阪市や横浜市でも、法人の設立または事務所等の開設に対応する届出書が案内されています。
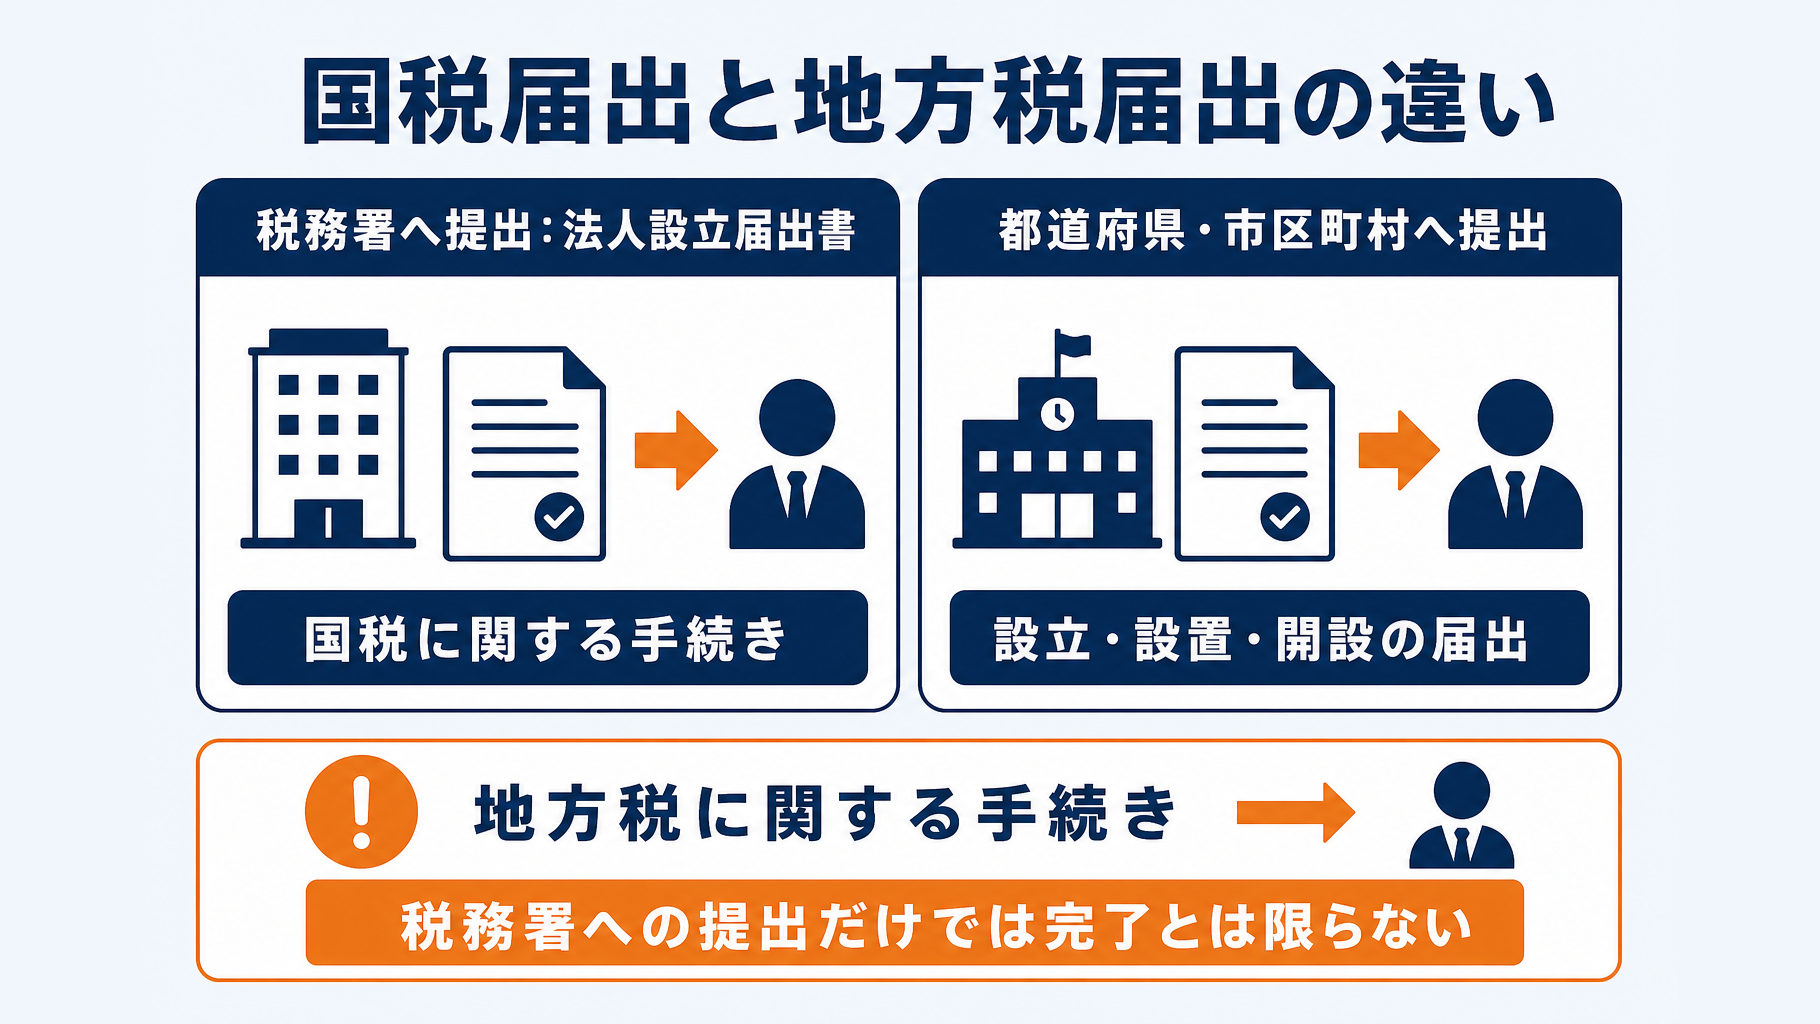
税務署に出す「法人設立届出書」とは別の手続きです
税務署へ提出する法人設立届出書は、国税に関する届出です。一方、都道府県税事務所等や市区町村へ提出する設立・設置または開設の届出は、法人住民税・法人事業税などの地方税に関する手続きです。
税務署へ法人設立届出書を提出していても、地方税の届出まで完了しているとは限りません。
国税庁は、内国普通法人等が設立した場合、所轄税務署長へ法人設立届出書を提出する手続きを案内しています。地方税の届出先・様式は税務署とは別であるため、設立登記後は国税と地方税を分けて確認することが大切です。
届出の対象になりやすい拠点
地方税の届出では、支店、営業所、出張所、事務所、店舗のほか、継続的に事業を行う拠点が対象となり得ます。拠点の名称だけで判断せず、事業活動を継続して行う実態があるかを確認してください。
- 本店所在地の都道府県・市区町村の届出書名
- 新設する支店・営業所等の所在地の届出要否
- 都道府県分と市区町村分の提出先の違い
- 拠点の実態に応じた自治体窓口への確認
とくに複数地域で事業を始める場合は、各拠点の所在地ごとに届出の要否を確認すると漏れを防ぎやすくなります。判断が難しい拠点がある場合は、所管自治体または税理士などの専門家に相談することをおすすめします。
法人設立・事業所設置届が必要になるのはどんなとき?
法人を設立したとき、または初めてその自治体内に事務所・事業所を設けたときは、都道府県や市区町村へ地方税の設立・設置に関する届出が必要になることがあります。届出の名称、期限、添付書類は自治体ごとに異なるため、登記後は本店と拠点の所在地を基に確認します。
本店所在地だけでなく、新たに拠点を置く自治体にも届出が必要となる場合があります。
法人を新たに設立したとき
法人を設立した場合、本店所在地を管轄する都道府県および市区町村への届出が必要となることがあります。本店登記をした地域によっては、都道府県分と市区町村分の双方を提出する前提で確認してください。
たとえば東京都では、法人設立時に所管の都税事務所等へ法人設立・設置届出書を提出する案内があります。市町村への届出は、各市町村が定める取扱いに従います。東京都主税局の記載要領も確認するとよいでしょう。
他の地域に支店・営業所を初めて開設したとき
本店が別の都道府県にあっても、新たに事務所・事業所を設置した地域の自治体へ届出が必要になることがあります。支店、営業所、出張所などを初めて設ける場合は、開設地の都道府県と市区町村の案内を確認します。
東京都では、都内に初めて支店等を設置した法人に対し、法人設立・設置届出書の提出を案内しています。都税事務所等への提出期限は、設置日から15日以内です。東京都主税局の案内で所管先を確認してください。
所在地・代表者・事業年度などを変更したとき
すでに届出をした自治体で登録事項に変更が生じた場合は、設立・設置届ではなく、異動届出書等を用いる扱いが多く見られます。東京都では、届出済みの法人が支店を追加する場合などに異動届出書を使用する案内があります。
- 本店所在地の移転
- 支店・営業所の移転または廃止
- 商号または代表者の変更
- 資本金または事業年度の変更
届出様式や提出先は自治体により異なるため、登記変更の内容と拠点所在地を一覧にして確認すると漏れを抑えられます。判断に迷う場合は、所管自治体または税理士などの専門家へ事前に相談してください。
どこに提出する?都道府県・市区町村・税務署の提出先一覧
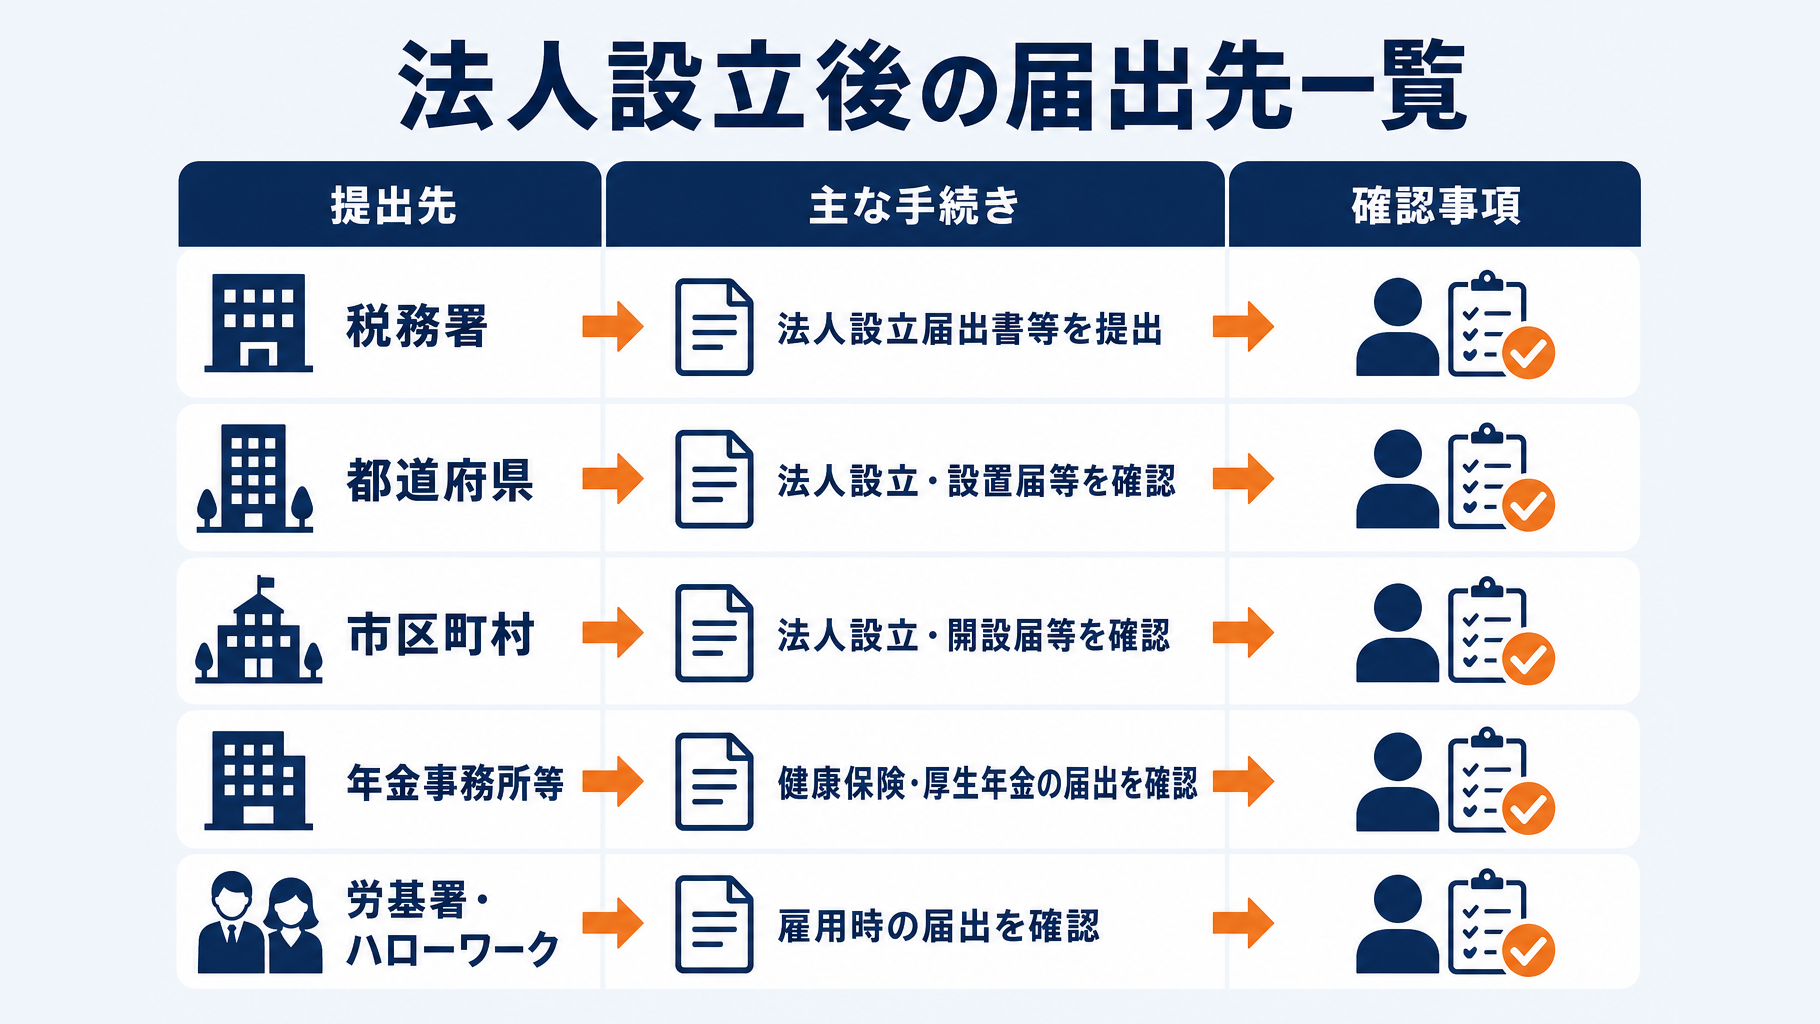
設立登記後の届出先は1か所ではなく、国税・地方税・社会保険・労働保険で分かれます。地方税の事業所設置に関する届出は、原則として事務所・事業所の所在地を管轄する都道府県と市区町村の窓口を確認します。
書類名や提出期限、添付資料は自治体ごとに異なるため、登記後は本店所在地と支店等の所在地ごとに、各自治体の案内を確認してください。
| 提出先 | 主な届出・手続 | 確認する内容 |
|---|---|---|
| 税務署 | 法人設立届出書等 | 国税関係の届出 |
| 都道府県税事務所等 | 法人設立・設置届等 | 法人事業税・都道府県民税 |
| 市区町村 | 法人設立・開設届等 | 法人市民税・区民税 |
| 年金事務所等 | 健康保険・厚生年金の届出 | 新規適用 |
| 労基署・ハローワーク | 労働保険・雇用保険の届出 | 従業員を雇う場合 |
都道府県税事務所等への提出
都道府県への届出は、法人事業税と法人都道府県民税に関する手続として、都道府県税事務所、都税事務所、県税事務所などへ提出します。法人を設立した場合のほか、その都道府県内に初めて支店・営業所・出張所などを設置した場合にも届出が必要となることがあります。
東京都では「法人設立・設置届出書」を、所管の都税事務所・都税支所・支庁へ提出します。都内で法人を設立した場合または初めて支店等を設置した場合の提出期限は、事業開始日または設置日から15日以内です。詳細は東京都主税局の案内で確認できます。
市区町村への提出
市区町村にも、法人市民税・法人区民税に関する設立・開設届の提出が必要になるケースがあります。政令指定都市などでは、都道府県への届出とは別に、市の法人市民税担当窓口への届出を求められるため、両方の様式を確認します。
たとえば大阪市では「法人設立・事務所等開設申告書」、横浜市では「法人設立・開設届出書」を使用します。地方税の届出は全国共通の書類名ではないため、所在地の自治体が指定する様式で提出する必要があります。
東京都では市町村への届出期限を各市町村が定める期間内と案内しています。大阪市では、法人の設立日または事務所・事業所の開設日から2か月以内の提出が案内されています。
設立後に確認したい主な提出先
登記完了後は、税務関係だけでなく、役員報酬や従業員の雇用予定に応じた手続も確認します。税務署には法人設立届出書のほか、青色申告承認申請書、給与支払事務所等の開設届出書などを提出することを検討します。
- 税務署:法人設立届出書、青色申告承認申請書、給与支払事務所等の開設届出書
- 都道府県税事務所等:法人設立・設置届出書など
- 市区町村:法人設立・開設届出書、法人設立・事務所等開設申告書など
- 年金事務所・事務センター:健康保険・厚生年金保険の新規適用届
- 労働基準監督署・ハローワーク:労働保険・雇用保険関係の届出
すでに届出済みの法人が追加で支店等を設ける場合、自治体によっては設立・設置届ではなく異動届出書を用いる扱いがあります。本店・支店の所在地、従業員の雇用予定、給与支払の開始時期を整理したうえで、所管窓口または税理士等へ確認すると漏れを抑えられます。
事業所設置届の提出期限・必要書類は?自治体ごとの違い
地方税の事業所設置に関する届出は、自治体ごとに期限、書類名、添付資料、電子申請の可否が異なります。設立登記後は、所在地の都道府県と市区町村の案内をそれぞれ確認し、期限が短い届出から準備する必要があります。
国税の「法人設立届出書」とは別の地方税手続であり、全国共通の「事業所設置届」という正式名称があるわけではありません。提出先が案内する様式名と添付書類を確認してください。
| 自治体 | 届出書の名称 | 主な期限 | 添付書類の例 |
|---|---|---|---|
| 東京都 | 法人設立・設置届出書 | 開始・設置日から15日以内 | 自治体案内を確認 |
| 大阪府 | 法人設立・設置の届出 | 設立・設置日から2か月以内 | 自治体案内を確認 |
| 大阪市 | 法人設立・事務所等開設申告書 | 設立・開設日から2か月以内 | 登記簿、定款、株主名簿 |
| 横浜市 | 法人設立・開設届出書 | 市の案内を確認 | 定款、登記事項証明書 |
東京都では15日以内、市町村分は個別確認が必要です
東京都では、法人を設立した場合又は都内に初めて支店等を設置した場合、法人設立・設置届出書を所管の都税事務所等へ提出します。提出期限は、事業開始日又は設置日から15日以内と案内されています。
一方で、市町村へ提出する届出の期限は、各市町村が定める期間内です。東京都内でも都税事務所分と市町村分で期限が同じとは限らないため、所在地の市区町村の案内も確認しましょう。
すでに届出を済ませた法人が都内に支店を追加する場合などは、設立・設置届ではなく異動届出書の提出が必要となる扱いがあります。設置が初回か追加かで使う書類が変わるため、提出前に確認が必要です。
大阪府・大阪市では2か月以内が案内されています
大阪府では、法人設立又は府内への事務所設置の日から2か月以内に届出を行う案内があります。大阪市でも、法人設立又は事務所・事業所の開設時には、設立日・開設日から2か月以内に「法人設立・事務所等開設申告書」を提出します。
大阪市では、原則として登記事項証明書の写し、定款・寄附行為・規則等の写し、株主・社員又は出資者の名簿を添付します。すでに大阪市内に事務所等があり、追加で事務所等を設置する場合は、添付書類を不要とする案内があります。
- 登記事項証明書の写し
- 定款、寄附行為又は規則等の写し
- 株主・社員又は出資者の名簿
- 追加設置の場合の添付書類の要否
横浜市では定款と登記事項証明書のコピーを添付します
横浜市では、市内で法人を設立した場合や支店・営業所・出張所を設置した場合に、「法人設立・開設届出書」を提出します。案内上、定款のコピーと登記事項証明書のコピーが添付資料とされています。
コピーの可否、原本の提出要否、電子申請の可否は自治体ごとに異なります。様式をダウンロードする前に、提出先の最新ページで郵送・窓口・オンラインの取扱いを確認してください。
届出自体の手数料はあるのでしょうか
東京都、大阪市、横浜市の確認した案内では、届出自体について全国共通の手数料は示されていません。ただし、登記事項証明書の取得費用、郵送費、専門家へ作成・提出を依頼する場合の報酬は別途かかる可能性があります。
届出の要件は改定されることがあるため、提出直前に所管自治体の案内を確認してください。複数自治体への提出や支店追加を伴う場合は、税理士などの専門家にも確認すると漏れを抑えやすくなります。
設立登記後はどう進める?届出を漏らさない実務の流れ
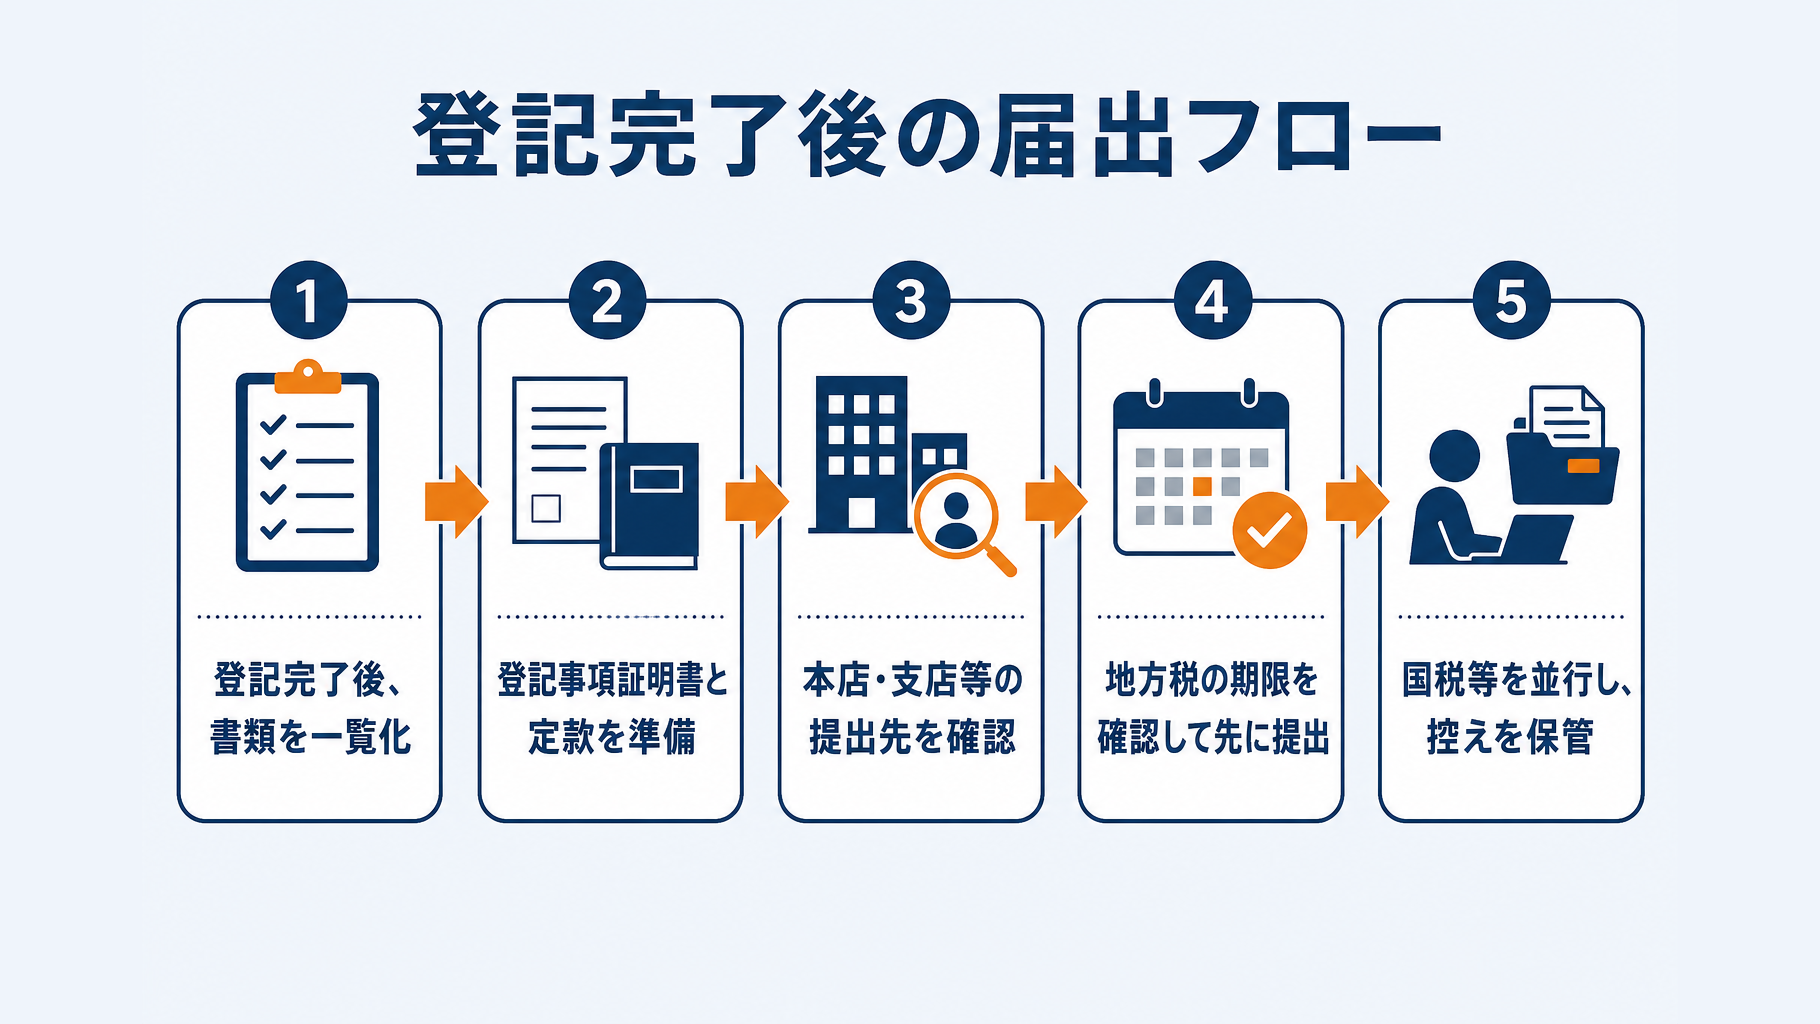
設立登記が完了したら、まず提出書類と提出先を一覧にし、期限が短い地方税の届出から着手します。国税、社会保険、労働保険の手続きも並行するため、担当先・期限・提出日を記録したチェックリストで管理する方法が実務的です。
- 1.登記事項証明書と定款を準備する
地方税の設立・開設に関する届出では、登記事項証明書や定款の写しを求められることがあります。例えば大阪市では登記事項証明書、定款、株主等の名簿が原則必要とされ、横浜市では定款と登記事項証明書のコピーを添付します。複数の提出先に備え、必要部数を確認し、PDF化したデータも社内で保管します。 - 2.本店・支店・営業所ごとの提出先を洗い出す
本店所在地だけでなく、実際に事務所、営業所、支店を置く自治体も確認します。都道府県と市区町村の双方へ届出が必要になる場合があるため、各自治体の案内で様式、添付書類、提出方法を確認してください。 - 3.期限が短い地方税の届出を優先する
東京都では、法人の設立または都内で初めて支店等を設置した場合、都税事務所等への届出期限は事業開始日または設置日から15日以内です。大阪府や大阪市では2か月以内と案内されていますが、地域により期限は異なります。
「2か月以内の届出が多い」と考えて後回しにせず、登記完了直後に所在地の自治体の期限を確認しましょう。
- 4.税務署・社会保険・労働保険の手続きも同時に進める
税務署への法人設立届出書に加え、青色申告を利用するか、役員報酬や従業員給与を支払うかによって、必要な届出は変わります。従業員を雇う場合は、年金事務所等への健康保険・厚生年金保険の新規適用届や、労働基準監督署・ハローワークへの労働保険、雇用保険の手続きも確認します。 - 5.控えと受付記録を保管する
紙で提出した書類は受付印付き控えを残し、電子提出では受信通知や受付完了画面を保存します。本店移転、支店開設、役員変更、事業年度変更が生じた際に、異動届の提出要否や過去の届出内容を確認しやすくなります。
届出の名称や期限は自治体ごとに異なるため、提出直前に公式案内を確認する必要があります。提出先が複数に及ぶ場合や、報酬・雇用開始時期が未確定の場合は、税理士や社会保険労務士などの専門家へ早めに相談するとよいでしょう。
法人設立時に事業所設置届とあわせて必要な届出
地方税の法人設立・設置届や開設届を提出しても、設立後の届出がすべて終わるわけではありません。税務、社会保険、労働保険の手続きは提出先が異なるため、会社の開始形態に応じて並行して確認します。
登記後は、給与の有無、従業員の採用予定、消費税・インボイスの取扱い、支店設置の予定を基準に必要書類を洗い出します。
税務署へ提出する主な書類
税務署には、法人設立届出書をはじめ、申告方法や給与支払いに関する書類を提出します。青色申告や源泉所得税の納期特例は任意の手続きですが、適用を受けたい場合は事前の申請が必要です。
| 書類 | 主な対象・目的 |
|---|---|
| 法人設立届出書 | 新たに法人を設立した場合 |
| 青色申告承認申請書 | 青色申告の承認を受ける場合 |
| 給与支払事務所等の開設届出書 | 給与を支払う事務所を開設した場合 |
| 納期の特例の承認申請書 | 源泉所得税の納期特例を希望する場合 |
| 消費税・インボイス関連届出 | 課税・登録の取扱いを選ぶ場合 |
法人設立届出書の提出先は、原則として納税地を所轄する税務署です。届出の要否や記載内容は、国税庁の案内も確認したうえで、事業年度や役員報酬の設計と合わせて税理士へ相談するとよいでしょう。
従業員を雇う場合の社会保険・労働保険手続き
役員や従業員を雇用する法人は、社会保険と労働保険の手続きも必要になります。年金事務所等、労働基準監督署、ハローワークへ提出する書類が分かれるため、採用日から逆算して準備します。
- 年金事務所または事務センター:健康保険・厚生年金保険の新規適用届、被保険者資格取得届
- 労働基準監督署:労働保険関係成立届、概算保険料申告書
- ハローワーク:雇用保険適用事業所設置届、雇用保険被保険者資格取得届
健康保険・厚生年金保険の新規適用届については、日本年金機構が手続き先や届出方法を案内しています。代表者のみで開始する場合でも、社会保険の適用関係は個別に確認が必要です。
会社の開始条件ごとに必要書類を確認する
必要書類は、法人の設立日だけでは決まりません。給与支払い、従業員採用、消費税の課税・インボイス登録、支店・営業所の設置など、実際の事業運営に応じて追加の届出が発生します。
たとえば役員のみで事業を始め、給与を支払わない段階では、雇用保険や労働保険の届出が直ちに必要となるとは限りません。一方、従業員を採用して給与を支払う場合は、税務署への給与支払事務所等の開設届出書と、社会保険・労働保険の手続きをまとめて確認する必要があります。
支店を新設する場合には、設置先の自治体への届出が求められることがあります。既に届出済みの自治体での追加設置は、設立・設置届ではなく異動届出書を用いる扱いとなる例もあるため、所管自治体の案内を確認してください。
提出期限、添付書類、電子申請の可否は制度や自治体によって異なります。登記事項証明書や定款の写しを準備し、提出先ごとの一覧表を作成したうえで、判断に迷う届出は税理士や社会保険労務士などの専門家へ確認することをおすすめします。
法人の事業所設置届でよくある疑問と注意点
届出を出し忘れた場合はどうなる?
期限を過ぎて未提出に気づいた場合でも、放置せずに管轄の都道府県・市区町村へ連絡し、速やかに提出方法を確認してください。設立日や事業所の設置日、これまでの申告状況によって、求められる書類や案内が変わる可能性があります。
未提出のままにせず、まず提出先自治体に事情を伝えて確認することが大切です。
オンライン提出・郵送提出はできる?
電子申請、郵送、窓口提出の可否は自治体ごとに異なります。提出先の自治体公式サイトで、eLTAXを利用できるか、郵送先はどこかを確認してから手続きを進めましょう。
電子提出では、登記事項証明書や定款などの添付書類について、データ形式・ファイル容量・添付方法が指定されている場合があります。送信後の控えや受付結果も保存しておくと、届出状況を確認しやすくなります。
支店を閉鎖・移転した場合も届出は必要?
支店・営業所を閉鎖または移転した場合は、異動届出書などの提出が必要になることがあります。法人の解散や清算結了の際にも届出が求められる場合があるため、設置時の届出だけで完了とは考えないよう注意が必要です。
たとえば東京都では、すでに届出済みの法人が支店を追加するなど、届出済みの内容を変更する場合には異動届出書を用いる扱いです。変更・廃止に関する書類名や提出先は自治体によって異なるため、所管窓口の案内を確認してください。
税理士・行政書士などに依頼したほうがよい?
拠点が少なく、必要書類と提出先を把握できている場合は、自社で進めることも検討できます。一方、複数の都道府県に拠点を設ける場合や、従業員の雇用に伴い社会保険・労働保険の手続きも同時に進める場合は、専門家への相談が有用です。
期限や提出先の判断に不安があるときも、税理士や行政書士などへ早めに確認するとよいでしょう。依頼できる業務の範囲と費用は専門家ごとに異なるため、依頼前に手続きの対象、提出先、報酬の内訳を確認してください。
まとめ
法人の設立時や初めて支店・営業所を置くときは、国税の手続きに加え、地方税の届出が必要になる場合があります。税務署へ提出する法人設立届出書と、都道府県・市区町村へ提出する届出は別の手続きとして確認してください。
地方税の届出は全国共通の書類ではなく、自治体ごとに名称、提出先、期限、添付書類、提出方法が異なります。たとえば東京都では法人設立・設置届出書を事業開始日または設置日から15日以内に提出すると案内されている一方、大阪府・大阪市では設立日・設置日または開設日から2か月以内とされています。
| 自治体の例 | 届出の例 | 期限の例 |
|---|---|---|
| 東京都 | 法人設立・設置届出書 | 15日以内 |
| 大阪府 | 法人の設立・設置に関する届出 | 2か月以内 |
| 大阪市 | 法人設立・事務所等開設申告書 | 2か月以内 |
登記完了後は、所在地を管轄する都道府県・市区町村の公式サイトで、最新の様式・期限・添付書類を確認してから提出を進めましょう。地方税の届出だけを切り離さず、税務署への届出、社会保険、従業員を雇う場合の労働保険・雇用保険の手続きもあわせて予定表に整理すると、提出漏れを抑えやすくなります。
- 本店・支店・営業所の所在地を管轄する自治体を確認する
- 都道府県と市区町村それぞれの届出要否を確認する
- 届出期限、様式、登記事項証明書・定款などの添付書類を確認する
- 国税、社会保険、労働保険の届出と提出時期をあわせて管理する
支店設置時に設立・設置届と異動届のどちらを使うか、従業員の採用に伴う手続きの範囲などは、会社の状況によって判断が分かれます。届出先や期限に迷う場合は、税理士をはじめ、登記は司法書士、許認可を伴う事業は行政書士などの専門家に確認したうえで進めると安心です。
よくある質問
Q. 法人の事業所設置届と、税務署に提出する法人設立届出書は同じですか?
同じではありません。税務署へ提出する法人設立届出書は国税に関する手続きであり、都道府県・市区町村へ提出する設立・設置または開設の届出は地方税に関する手続きです。税務署への届出だけでは地方税の届出が完了していない場合があるため、別々に確認する必要があります。
Q. 支店や営業所を新設した場合も、自治体への届出は必要ですか?
他の地域に初めて支店、営業所、出張所などを設ける場合は、設置先の自治体への届出が必要になることがあります。継続的に事業を行う拠点に該当するかは、実際の利用状況と自治体の案内に沿って確認します。すでに届出済みの自治体で支店を追加する場合は、異動届出書を用いる扱いとなる例もあります。
Q. 法人の事業所設置届は、都道府県と市区町村の両方に提出しますか?
本店所在地や事業所所在地によっては、都道府県分と市区町村分の双方を確認する必要があります。都道府県税事務所等への届出は法人事業税・法人都道府県民税に関し、市区町村への届出は法人市民税・法人区民税に関する手続きです。提出先や様式は自治体ごとに異なるため、所在地の案内をそれぞれ確認してください。
Q. 事業所設置届の提出期限と添付書類はどのように確認しますか?
提出期限、書類名、添付資料は自治体ごとに異なります。東京都では事業開始日または設置日から15日以内、大阪府・大阪市では設立・設置日または開設日から2か月以内と案内されています。登記事項証明書や定款の写しなどを求められる場合があるため、提出直前に所管自治体の最新案内を確認することが大切です。
Q. 法人設立時には、地方税の届出以外にどのような手続きが必要ですか?
税務署への法人設立届出書のほか、青色申告承認申請書や給与支払事務所等の開設届出書を検討します。従業員を雇う場合は、年金事務所等への健康保険・厚生年金保険の届出、労働基準監督署やハローワークへの労働保険・雇用保険の手続きも確認が必要です。必要書類は給与支払い、従業員採用、支店設置などの開始条件によって変わるため、判断に迷う場合は専門家へ相談するとよいでしょう。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。