メニュー
2026.11.16
株式会社
役員の年末調整|一人社長の手順と給与2,000万円超で対象外になる場合
読了目安時間:約 6分
従業員のいない一人社長でも、役員報酬を受け取り、所定の要件を満たせば、会社で年末調整を行います。年間給与が2,000万円ちょうどなら対象になり得ますが、2,000万円を超える場合は対象外となり、社長個人が原則として確定申告します。
目次
役員の年末調整は一人社長でも必要?
年末調整とは、給与から毎月源泉徴収された所得税などと、年間の給与に対する税額との過不足を精算する手続きです。役員報酬も給与に当たるため、会社は原則として、扶養控除等申告書を提出した役員について年末調整を行います。
会社が行う給与事務と、社長個人が行う確定申告は別の手続きです。給与が2,000万円を超えて年末調整の対象外となっても、会社は給与支払時の源泉徴収を行います。
この記事では、令和8年分について、対象となるかの判定から必要書類の準備、翌年の提出までを確認します。情報は2026年11月11日時点の資料に基づくため、公開前に改正や期限を再確認し、判断に迷う場合は税理士に相談してください。
自分は対象?役員報酬や勤務状況ごとの判定
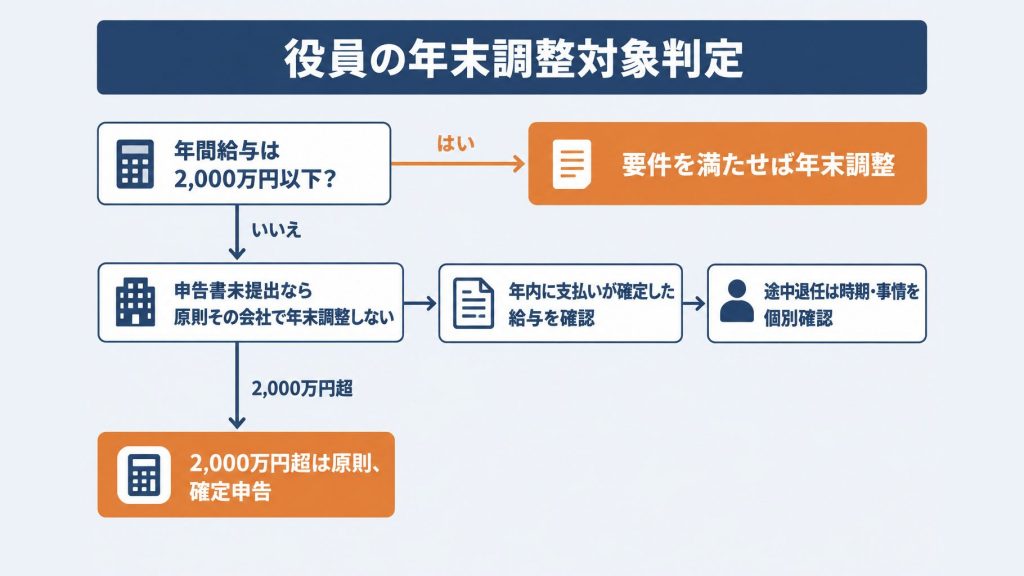
役員の年末調整は、従業員がいない一人社長でも、報酬額や申告書の提出状況などの要件を満たせば対象です。令和8年分は、次の表で年間給与と在任状況を確認してください。
| 状況 | 判定と次の手続き |
|---|---|
| 給与が2,000万円以下で要件を満たす | |
| 給与が2,000万円超 | |
| 年内に給与の支払いなし | |
| 扶養控除等申告書を提出していない | |
| 年の途中で退任 |
2,000万円ちょうどは「2,000万円超」に当たらず、ほかの要件を満たせば対象です。一方、災害減免法による給与の源泉徴収の猶予・還付を受けた人は対象外となります。国税庁の対象者の案内も確認してください。
給与の支払いがない場合でも、年内に支払うことが確定した給与は、未払いであっても年末調整に含めます。支払い済みの報酬がないことだけで対象外と判断せず、支払いが確定した給与の有無を確認しましょう。国税庁の対象となる給与の案内も参照してください。
中途退任の場合、死亡退職や一定の障害による退職、12月支給給与を受け取った後の退職などは、年の途中で年末調整の対象となります。退任の時期や事情によって扱いが異なるため、税理士に確認してください。
前職や複数の勤務先がある場合は?
設立前に前職がある場合は、源泉徴収票を用意し、年末調整に含める給与を確認します。令和8年分は、前職に扶養控除等申告書を提出していた給与を合算し、源泉徴収票で確認できなければ年末調整はできません。
勤務先が複数ある場合、扶養控除等申告書を提出していない勤務先の給与は、原則としてその会社では年末調整しません。給与の合算や確定申告の要否は、勤務状況に応じて税理士に相談してください。
一人社長の年末調整に必要な書類は?
役員の年末調整には、役員報酬や源泉徴収税額が分かる資料と、所得控除を受けるための申告書・証明書を用意します。一人社長も、受給者として申告書を記入し、会社側の書類として整えましょう。
給与や前職に関する資料は何を用意する?
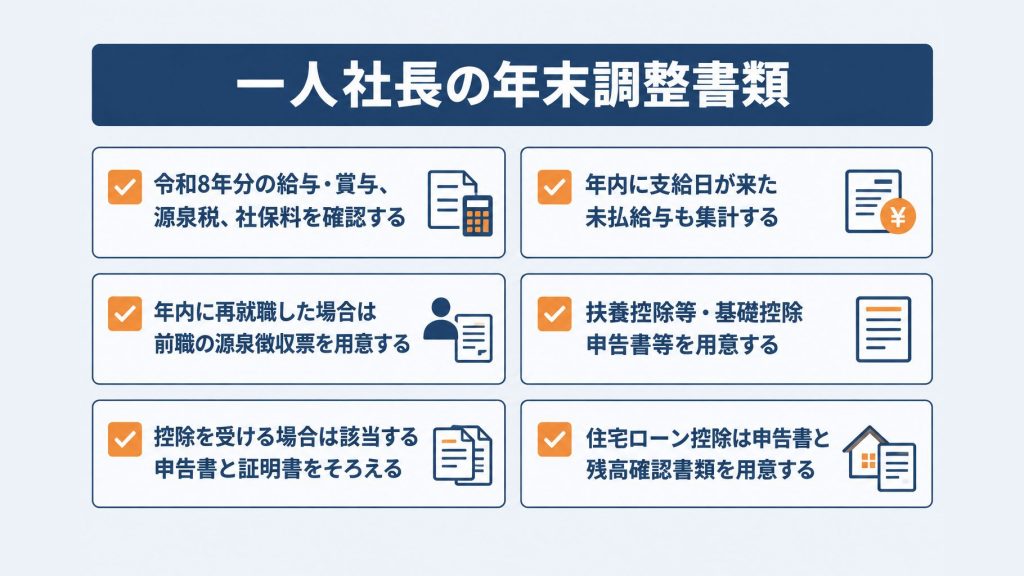
令和8年分の会社の給与・賞与、各月の源泉徴収税額、給与から差し引いた社会保険料を確認できる資料を用意します。年内に支給日が到来した未払給与も集計に含めます。
令和8年中に前職から再就職した場合は、前職の源泉徴収票も確認してください。前職分の給与、源泉徴収税額、社会保険料を把握するために使います。
申告書や控除証明書は何が必要?
令和8年分の扶養控除等申告書と基礎控除申告書等の兼用様式を用意し、保険料控除などを受ける場合は、該当する申告書と証明書もそろえます。主な確認書類は次のとおりです。
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の基礎控除申告書等の兼用様式
- 該当する場合は、保険料控除申告書と保険料控除証明書等
- 住宅ローン控除を受ける場合は、申告書と借入金残高を確認する書類
扶養控除等申告書は、扶養親族や源泉控除対象配偶者がいない人も、原則としてその年最初の給与支払日の前日までに会社へ提出します。未提出の場合は、給与の源泉徴収に税額表の乙欄が適用されます。
住宅ローン控除は、原則として最初の年は確定申告し、2年目以後は要件を満たせば年末調整で適用できます。必要書類や適用条件に迷う場合は、税理士に相談してください。
様式や記入方法は、国税庁「年末調整のしかた」で確認できます。
一人社長が自分で行う年末調整の手順
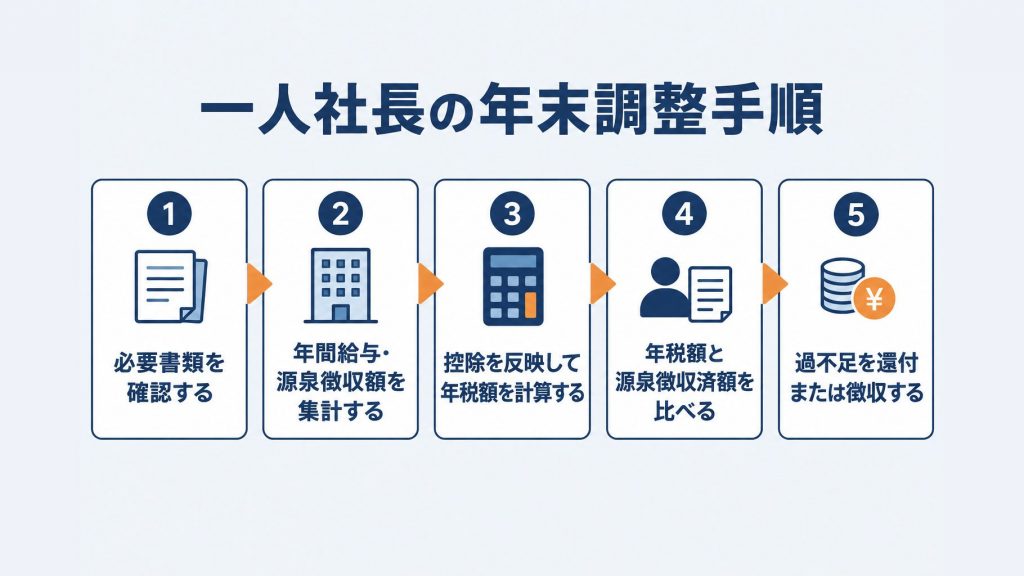
一人社長が年末調整を行うには、年間の役員報酬と控除から年税額を計算し、源泉徴収済額との差を精算します。令和8年分は、国税庁の同年分の表と様式を使って進めます。
年間の役員報酬と源泉徴収額を集計する
まず、源泉徴収簿に年間の給与、源泉徴収税額、社会保険料を集計します。年内に前職がある場合は、前職の源泉徴収票も確認してください。
毎月の源泉徴収額が0円でも、そのことだけで年末調整の対象外にはなりません。扶養控除等申告書の提出状況など、対象となる要件を確認します。
給与所得と控除から年税額を計算する
年間給与の集計額を基に、令和8年分の年末調整のしかたに掲載された表で給与所得控除後の金額を求めます。給与が850万円を超える場合は、本人が特別障害者、または23歳未満の扶養親族がいるなど、所得金額調整控除の要件も確認します。
次に、社会保険料控除や基礎控除など、適用できる所得控除を差し引きます。令和8年分の基礎控除は合計所得金額に応じて変わり、2026年11月11日時点では次のとおりです。
| 合計所得金額 | 基礎控除額 |
|---|---|
| 132万円以下 | 104万円 |
| 132万円超336万円以下 | 88万円 |
基礎控除を年末調整で適用するには、基礎控除申告書が必要です。金額やほかの所得区分は、国税庁の基礎控除の案内で確認できます。
所得控除後の金額を基に所得税額を計算し、該当する税額控除と復興特別所得税を反映して年税額を求めます。控除の適用に迷う場合は、税理士に相談してください。
源泉徴収済額との差を精算する
算出した年税額と年間の源泉徴収済額を比べ、多く徴収していれば還付し、不足していれば徴収します。精算は原則として、その年最後の給与支払時に行います。
例えば、源泉徴収済額が年税額を上回る場合は、その差額を役員本人に還付します。計算結果と精算額は源泉徴収簿で確認しましょう。
年末調整後に提出・交付する書類と期限
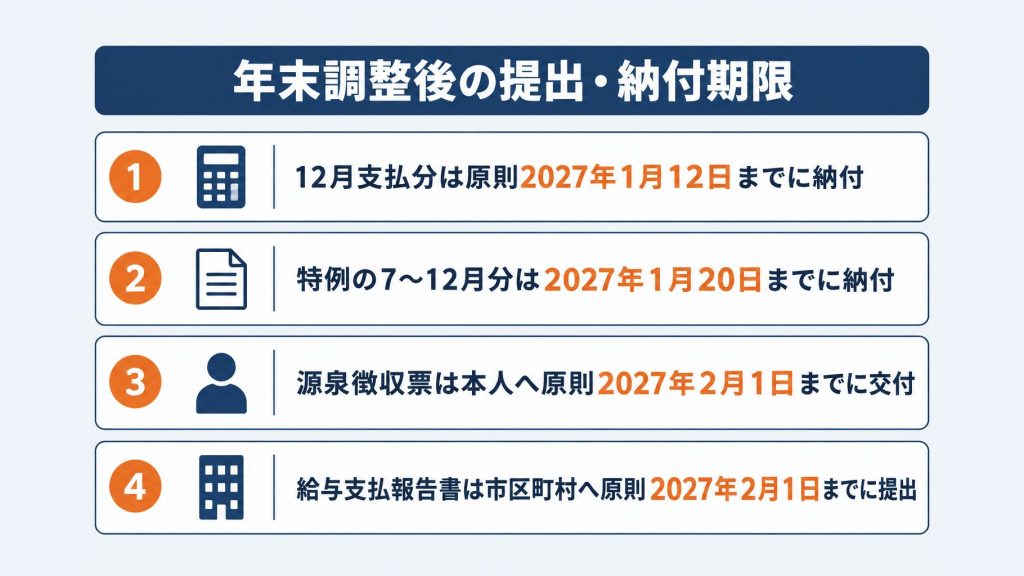
一人社長の会社も、年末調整後は源泉所得税の納付と、源泉徴収票・給与支払報告書の手続きが必要です。令和8年分について、2026年11月11日時点で確認できる期限は次のとおりです。
| 手続き | 期限 |
|---|---|
| 12月支払分の源泉所得税の納付 | 原則2027年1月12日 |
| 納期の特例による7~12月分の納付 | 2027年1月20日 |
| 源泉徴収票の本人への交付 | 原則2027年2月1日 |
| 給与支払報告書の提出 | 原則2027年2月1日 |
源泉所得税はいつ納付する?
令和8年12月支払分の源泉所得税は、原則として2027年1月12日までに納付します。納期の特例の承認を受けている場合は、7~12月分をまとめて2027年1月20日までに納付します。
納期の特例は、給与の支給人員が常時10人未満の事業者が申請できる制度です。一人社長の会社でも自動では適用されないため、承認の有無を確認してください。
年末調整後の納付額が0円の場合も、所得税徴収高計算書を税務署へ提出します。e-Taxでの送信も可能です。
源泉徴収票と給与支払報告書はどこへ提出する?
会社は源泉徴収票を本人に交付し、給与支払報告書を市区町村へ提出します。令和8年分の期限は、いずれも原則2027年2月1日です。
一人社長の場合も、会社から受給者である本人への交付が必要です。給与支払報告書は、個人別明細書と総括表を、2027年1月1日現在の本人の住所地の市区町村へ提出します。
2027年1月1日以後の制度では、給与支払報告書を提出すると、その給与に関する税務署への源泉徴収票も原則として提出したものとみなされます。旧制度の「役員は150万円超なら税務署へ提出」という基準を、令和8年分の手続きにそのまま当てはめないようにしましょう。
法定調書合計表の提出要否や記載方法は個別の状況により確認が必要です。提出前に最新の国税庁資料を確認し、判断に迷う場合は税理士へ相談してください。
給与2,000万円超などで年末調整しない場合の手続き
役員の給与が2,000万円を超えるなどの理由で年末調整をしない場合も、会社は源泉徴収や書類の交付・提出を行います。令和8年分の給与収入が2,000万円を超える社長は、原則として個人で確定申告し、所得税を精算します。
会社側にはどの手続きが残る?
会社は、役員報酬を支払う際に所得税などを源泉徴収し、納付します。また、年末調整をしない場合も、本人への源泉徴収票の交付と、市区町村への給与支払報告書の提出が必要です。
令和8年分の手続きは、国税庁の年末調整の案内を確認し、次の順に進めます。
- 役員報酬の支払時に税額を源泉徴収し、納期限までに納付する
- 年間の支払額や源泉徴収税額を記載した源泉徴収票を、社長本人に交付する
- 給与支払報告書を、社長の2027年1月1日現在の住所地の市区町村に提出する
源泉徴収した税額の納付は原則として毎月行いますが、承認を受けた会社には納期の特例があります。一人社長の会社でも特例は自動的に適用されないため、国税庁の納付期限の案内で確認してください。
令和8年分の源泉徴収票の本人への交付と給与支払報告書の提出期限は、原則として2027年2月1日です。給与支払報告書を市区町村に提出すると、原則として税務署にも源泉徴収票を提出したものとみなされますが、本人への交付は引き続き必要です。
社長個人は確定申告で何をする?
給与収入が2,000万円を超える社長は、会社から交付された源泉徴収票を確認し、原則として確定申告で年間の所得税を精算します。給与以外の所得や適用できる控除も確認し、年間の税額と源泉徴収済みの税額を比べます。
年末調整を受けた場合も、確定申告が必要になることがあります。例えば、給与以外の所得や複数の勤務先からの給与がある場合は、申告の要否を国税庁の案内で確認しましょう。
中途退職後に再就職せず、年末調整を受けなかった人は、所得税を納め過ぎていれば翌年1月1日から5年間、還付申告ができます。申告の要否や控除の適用に迷う場合は、税理士に相談してください。
まとめ
従業員がいない一人社長でも、役員報酬を受け取り、要件を満たせば年末調整の対象です。まずは年間の給与額や扶養控除等申告書の提出状況を確認しましょう。
令和8年分については、年間の給与総額が2,000万円ちょうどなら、ほかの要件を満たす限り年末調整の対象です。2,000万円を超える場合は対象外となり、原則として本人が確定申告で精算します。年末調整をしない場合も、会社の源泉徴収は必要です。
対象となる場合は、年間の役員報酬と源泉徴収税額を集計し、申告書や控除証明書を準備します。今年中に前職がある場合は、前職の源泉徴収票も確認してください。
年末調整後は、会社として源泉所得税の納付や給与支払報告書の提出、本人への源泉徴収票の交付に必要な期限を確認します。個人として確定申告が必要な場合は、その申告・納付期限も別に確認しましょう。
対象判定や書類の記入方法は、国税庁の案内を確認できます。対象年分の資料を選び、ご自身の状況に照らしてご確認ください。
まずは給与額と書類を確認し、対象となるかを判断するところから始めましょう。勤務先が複数ある場合や控除の適用に迷う場合は、税理士に相談することをおすすめします。
よくある質問
Q. 給与がちょうど2,000万円の場合も年末調整の対象外ですか?
2,000万円ちょうどは「2,000万円超」に当たらないため、ほかの要件を満たせば年末調整の対象になり得ます。扶養控除等申告書の提出状況なども確認してください。
Q. 役員報酬が未払いでも年末調整の給与額に含めますか?
年内に支給日が到来した未払給与は、集計に含めます。支払い済みの報酬がないことだけで対象外と判断せず、支払いが確定した給与の有無を確認してください。
Q. 毎月の源泉所得税がゼロでも年末調整は必要ですか?
毎月の源泉徴収額が0円でも、そのことだけで年末調整の対象外にはなりません。扶養控除等申告書の提出状況など、対象となる要件を確認してください。
Q. 年末調整をした後も確定申告は必要ですか?
年末調整を受けた場合も、確定申告が必要になることがあります。給与以外の所得や複数の勤務先からの給与がある場合は、申告の要否を確認し、迷うときは税理士に相談してください。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。