メニュー
2026.10.6
会社設立
会社設立後初めての年末調整|役員・従業員の手続きと期限

読了目安時間:約 9分
目次
会社設立1年目でも年末調整は必要?まず確認したい対象会社・対象者
会社を設立した初年度でも、役員報酬または従業員給与を支払っていれば、年末調整が必要になる可能性があります。役員だけの法人であっても、代表取締役などに役員報酬を支給している場合は、対象者の判定が必要です。
年末調整とは、会社が毎月の給与・役員報酬から源泉徴収した所得税等と、本来納めるべき年税額との差額を精算する手続きです。設立時期や事業年度の長さではなく、その年に誰へ給与等を支払い、対象者の要件を満たすかで判断します。
初めての手続きでは、自社が年末調整を行う会社に当たるのか、代表者自身を含めて誰を対象にするのかが分かりにくいものです。まずは給与・役員報酬の支払状況と、各人から提出を受けた申告書を確認してください。
年末調整の対象になりやすい役員・従業員
12月に年末調整を行う主な対象者は、年を通じて勤務している人、または年の途中で入社して年末まで勤務している人です。設立後に役員報酬の支給を始めた代表者・役員も、年末まで在任し、ほかの要件を満たせば対象になり得ます。
ただし、対象者となるためには、原則として年末調整を行う日までに「給与所得者の扶養控除等(異動)申告書」を会社へ提出している必要があります。年の途中で入社した従業員については、前職がある場合、前職分の源泉徴収票を確認し、給与を通算して精算するケースがあります。
- 年を通じて会社に勤務している役員・従業員
- 年の途中で入社し、年末まで勤務している従業員
- 扶養控除等申告書を提出している人
- 設立後に役員報酬の支給を始めた代表者・役員
年末調整の対象外となる主な人
年間の給与収入が2,000万円を超える人、扶養控除等申告書を提出していない人、非居住者は、原則として年末調整の対象外です。また、年の途中で退職した人も、原則として会社では年末調整を行いません。
対象外となった人でも、本人が確定申告を行うことで所得税を精算できる場合があります。対象者の詳細は、国税庁「年末調整の対象となる人」で確認できます。
中途退職者は原則不要。ただし例外の確認が必要
中途退職者については、原則として退職した会社で年末調整を行いません。ただし、死亡退職した人、12月支給分の給与を受け取った後に退職した人などは、例外的に年末調整の対象となることがあります。
パートタイマー等が退職し、その年の給与総額が136万円以下で、退職後に他社から給与を受ける見込みがない場合も例外に含まれます。退職理由や再就職の見込みによって扱いが変わるため、判断に迷う場合は税理士または税務署へ確認することをおすすめします。
初めての年末調整で会社が回収する書類一覧
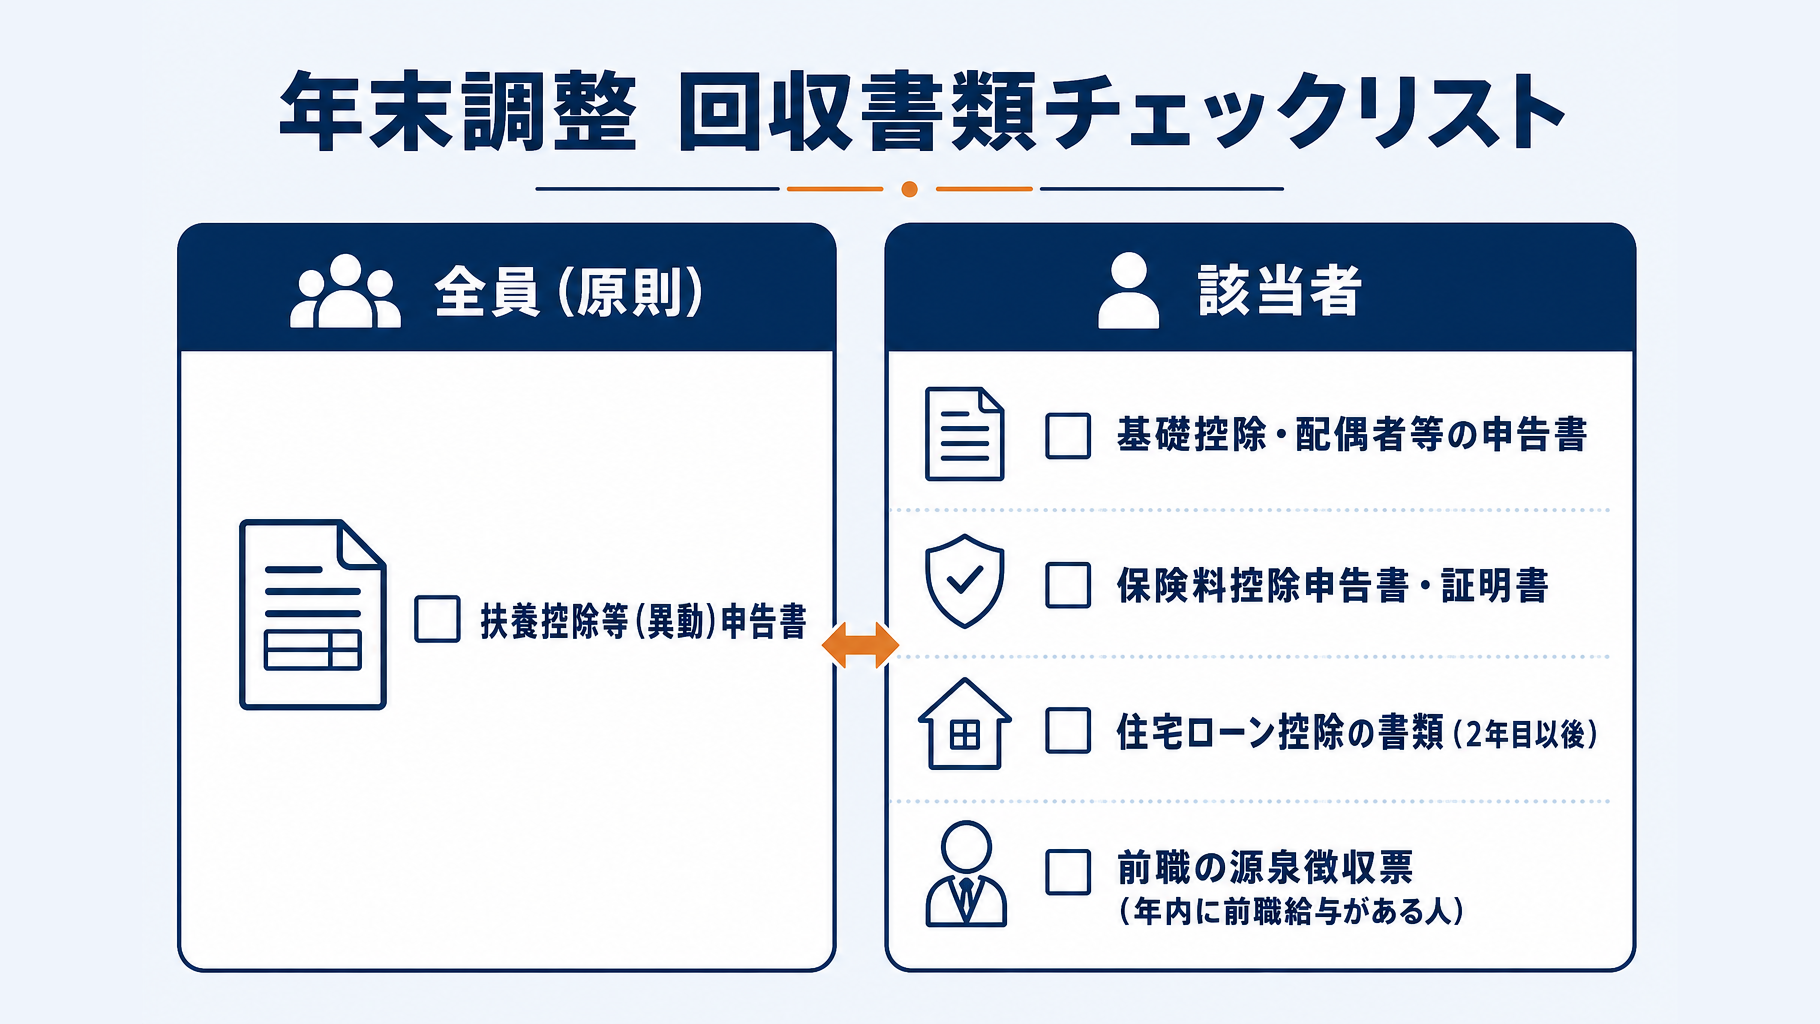
会社設立後に初めて年末調整を行う場合は、役員・従業員ごとに控除の適用可否を確認できる申告書と証明書を回収します。給与計算データだけでは確認できない控除があるため、早めに提出を依頼し、不備がないか確認してください。
| 回収・確認する書類 | 主な確認内容 |
|---|---|
| 扶養控除等(異動)申告書 | 扶養親族、障害者等 |
| 基礎・配偶者等の申告書 | 本人・配偶者等の所得見込み |
| 保険料控除申告書・証明書 | 保険料、iDeCo等 |
| 住宅ローン控除の書類 | 2年目以後の控除 |
| 前職の源泉徴収票 | 年内の前職給与・税額 |
全員から原則として回収する扶養控除等(異動)申告書は何ですか?
「給与所得者の扶養控除等(異動)申告書」は、年末調整の対象者であることを確認する基本書類です。扶養親族のほか、障害者、ひとり親・寡婦、勤労学生に該当するかを確認します。
この申告書を提出していない人は、原則として年末調整の対象にできません。役員報酬のみを支払う会社でも、年末調整の対象となる役員から回収する必要があります。対象者の判定は国税庁の案内も確認してください。
基礎控除や配偶者控除のために回収する申告書は何ですか?
会社は「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」を回収します。基礎控除、配偶者控除・配偶者特別控除、特定親族特別控除、所得金額調整控除の適用判断に用いる書類です。
記載内容から、本人、配偶者、扶養親族の見込み所得を確認します。特定親族特別控除は、令和7年度税制改正で創設された制度です。記載方法や対象判定に迷う場合は、国税庁が公表する年末調整用の申告書案内を確認し、必要に応じて税理士へ相談するとよいでしょう。
保険料控除は、どの書類と証明書を確認しますか?
生命保険料控除、地震保険料控除、本人が直接支払った社会保険料控除、小規模企業共済等掛金控除を受ける場合は、保険料控除申告書と控除証明書を回収します。社会保険料控除には、本人が直接納付した国民年金保険料や国民健康保険料などが含まれます。
iDeCoの掛金は小規模企業共済等掛金控除の確認対象です。一方、会社が給与から天引きしている健康保険料、厚生年金保険料などは、通常は会社の給与データで把握できるため、本人からの証明書回収は通常不要です。
住宅ローン控除と中途入社者の前職分は何を回収しますか?
住宅ローン控除を年末調整で扱えるのは、原則として2年目以後です。初年度は本人が確定申告を行うため、会社で控除計算はしません。
2年目以後に年末調整で控除を受ける人からは、税務署から交付される申告書と住宅借入金等の年末残高証明書を確認します。また、年内に前職給与がある中途入社者については、前職の源泉徴収票を必ず確認してください。
主たる勤務先では、前職分を通算して年末調整を行うケースがあります。源泉徴収票を回収できなければ前職給与を年末調整に反映できず、本人による確定申告が必要となる場合があります。
マイナンバーはどのように管理しますか?
税務署へ提出する書類には、個人番号または法人番号の記載が必要となる場合があります。ただし、役員・従業員本人へ交付する源泉徴収票には、個人番号・法人番号を記載しません。
マイナンバーを含む書類は、担当者以外が閲覧できない保管場所を定め、閲覧権限と保管方法を社内で明確にしてください。
紙で回収する場合と電子データで受け取る場合のいずれでも、保管担当者と保存先を決めておくと管理しやすくなります。書類の不備や個別の控除判定があるときは、年末調整の計算前に税理士へ確認することをおすすめします。
会社設立後、初めての年末調整はどう進める?10月から翌年2月までの流れ
会社設立後に初めて年末調整を行う場合は、10〜11月に書類を集め、12月の最終給与で税額を精算し、翌年1〜2月に納付・提出を進めます。設立1年目でも役員報酬や給与を支払っている会社は、給与台帳と回収書類を早めに照合しておくことが必要です。
以下は、令和8年(2026年)分の年末調整を前提とした流れです。給与の締日・支払日や納期の特例の適用状況によって実務が異なるため、不明な点は税理士へ確認してください。
| 時期 | 会社が行うこと | 主な期限 |
|---|---|---|
| 10〜11月 | 対象者確認・書類回収 | 最終給与日の前日まで |
| 12月 | 年税額計算・給与で精算 | 最終給与の支給時 |
| 2027年1月 | 源泉所得税等を納付 | 1月12日または20日 |
| 2027年2月1日 | 票の交付・法定調書等提出 | 2月1日 |
10〜11月:対象者を確定し、申告書・証明書を回収する
まず、役員・従業員ごとに年末調整の対象となるかを確認し、必要な申告書や控除証明書の提出を依頼します。提出対象者には、書類の種類、会社内の提出期限、紙または電子での提出方法を明示してください。
会社独自の回収期限は、12月の給与計算に間に合うよう早めに設定するのが実務的です。不備がある書類の差し戻し、前職分の源泉徴収票の確認、控除証明書の追加提出に対応する時間を確保できます。
- 役員・従業員ごとの年末調整対象可否
- 扶養控除等申告書などの申告書
- 生命保険料・地震保険料等の控除証明書
- 年内に転職した人の前職源泉徴収票
- 提出期限と提出方法の社内案内
年末調整に必要な申告書は、原則として、その年に最後の給与を受ける日の前日までに会社へ提出する必要があります。回収期限を給与支給日の直前に設定すると、記載漏れの修正が間に合わないおそれがあります。
12月:最終給与で年税額を計算し、還付または徴収する
12月は、給与・賞与、社会保険料、源泉徴収税額、各種所得控除を反映して年税額を計算し、最終給与で精算します。還付が生じた場合は原則として12月給与で返し、不足額が出た場合は原則として同月給与から徴収します。
対象となるのは、1月1日から12月31日までに支払日が到来し、支払いが確定した給与です。12月勤務分を翌年1月に支払う給与は、当年分の年末調整には含めません。
不足額を12月給与から控除できないなど、一定の場合には翌年1〜2月に繰り延べる取扱いがあります。給与計算ソフトの処理結果だけで判断せず、役員報酬や賞与を含めた年間支給額と源泉徴収額を確認しましょう。
2027年1月:精算後の源泉所得税・復興特別所得税を納付する
年末調整で精算した後は、源泉所得税・復興特別所得税を期限までに納付します。通常納付の会社と、納期の特例の承認を受けている会社では納期限が異なります。
| 納付区分 | 対象 | 納期限 |
|---|---|---|
| 通常納付 | 令和8年分の年末調整分 | 2027年1月12日(火) |
| 納期の特例 | 2026年7〜12月支払分 | 2027年1月20日(水) |
納付は納付書のほか、e-Taxやダイレクト納付などで行えます。納期の特例を利用しているか不明な場合は、税務署へ提出した承認申請書や過去の納付時期を確認したうえで判断してください。
2027年2月1日:源泉徴収票を交付し、法定調書等を提出する
2027年2月1日(月)までに、役員・従業員本人へ源泉徴収票を交付し、市区町村へ給与支払報告書を提出します。税務署へ提出する給与所得の源泉徴収票・法定調書合計表についても、該当する場合は同日までの提出が原則です。
給与支払報告書の提出先は、受給者の2027年1月1日現在の住所地の市区町村です。中途退職者の源泉徴収票は、年末を待たず、原則として退職後1か月以内に交付します。
なお、市区町村へ給与支払報告書を提出した場合、2027年1月1日以後は税務署への源泉徴収票提出をしたものとみなされます。提出要否や電子提出の方法を含め、国税庁の年末調整案内と顧問税理士への確認を踏まえて進めるとよいでしょう。
年末調整の期限はいつ?会社設立1年目向け提出先・期限一覧
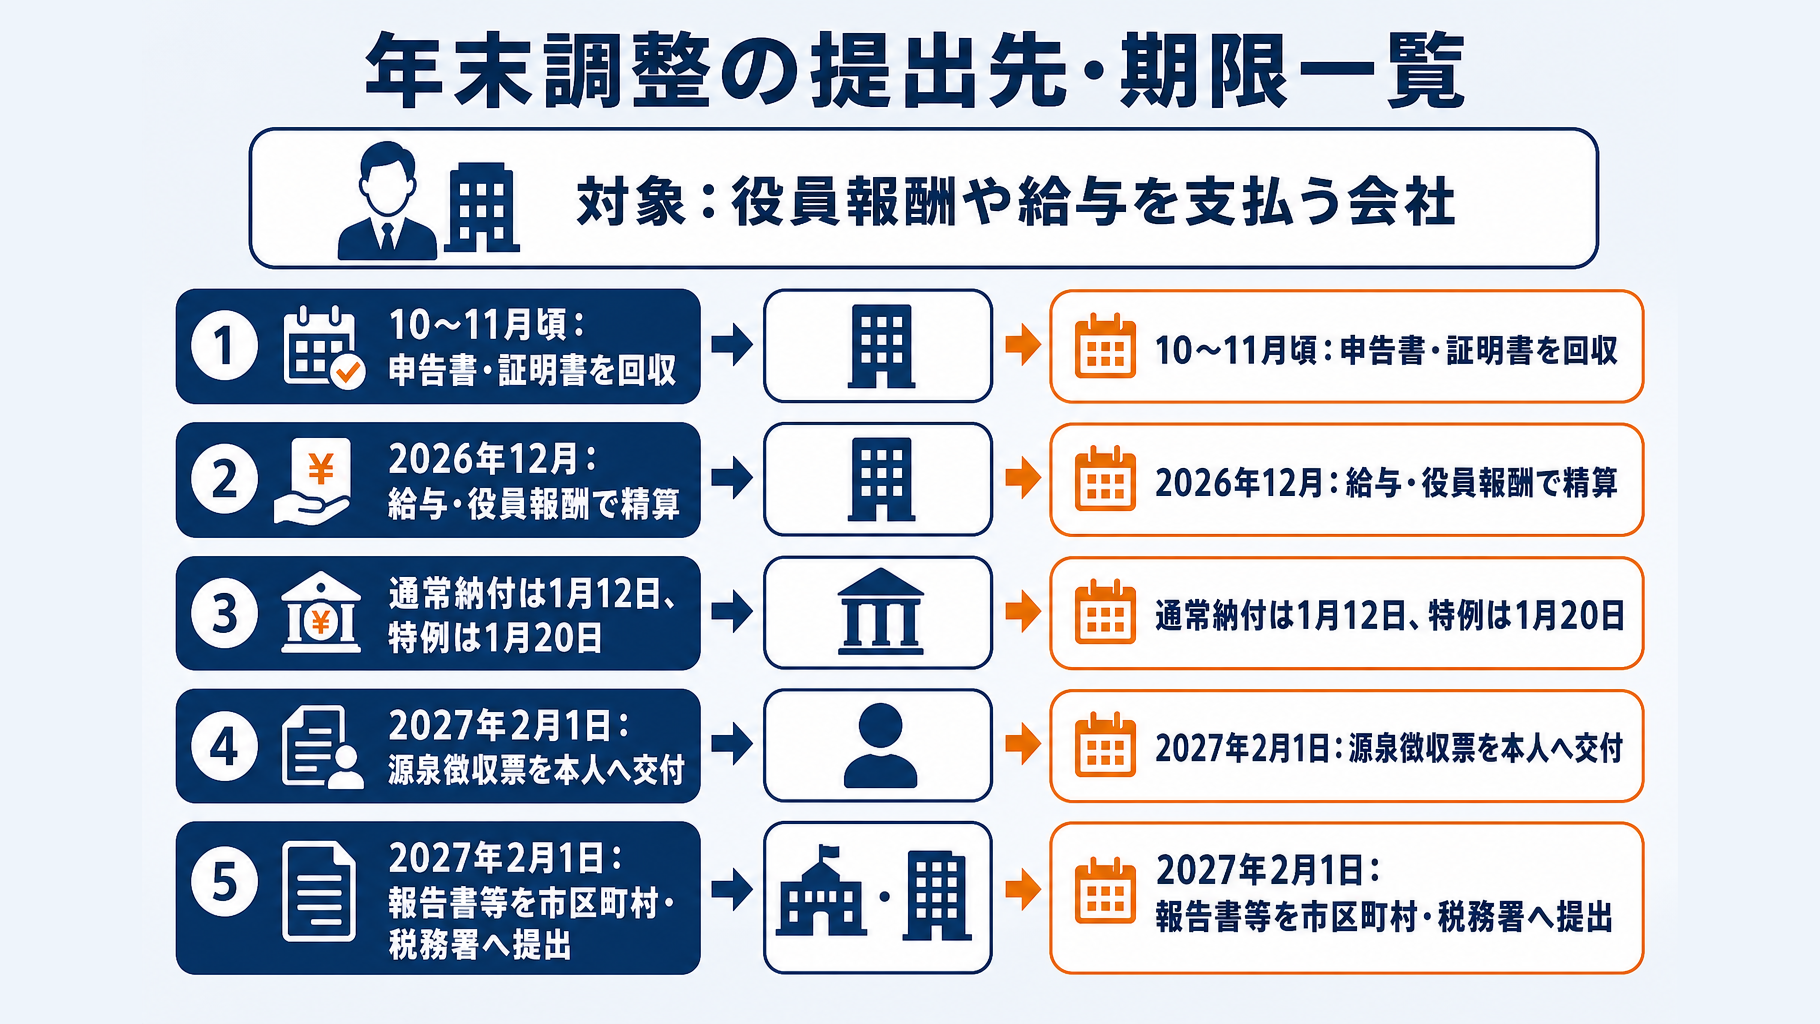
2026年分の年末調整では、10〜11月頃に申告書・控除証明書を回収し、12月の最終給与で税額を精算します。その後は、源泉所得税の納付と、源泉徴収票・給与支払報告書などの提出期限を管理します。
設立1年目であっても役員報酬や給与を支払っている場合、年末調整後の提出・交付事務が生じます。国税庁の年末調整案内を確認し、給与支給の有無と納付方法に応じて準備してください。
2026年分の主な期限と提出先
源泉所得税の納期限は、通常納付か納期の特例かで異なります。源泉徴収票、給与支払報告書、法定調書は、2027年1月31日が日曜日のため、2027年2月1日(月)が期限です。
| 時期・期限 | 会社が行うこと | 提出先・交付先 |
|---|---|---|
| 10〜11月頃 | 申告書・証明書を回収 | 役員・従業員 |
| 2026年12月 | 年税額を計算・精算 | 給与・役員報酬で精算 |
| 2027年1月12日 | 源泉所得税を納付 | 税務署(通常納付) |
| 2027年1月20日 | 源泉所得税を納付 | 税務署(納期の特例) |
| 2027年2月1日 | 源泉徴収票を交付 | 役員・従業員本人 |
| 2027年2月1日 | 給与支払報告書等を提出 | 市区町村・税務署 |
通常納付では、年末調整後の源泉所得税・復興特別所得税を2027年1月12日までに納付します。納期の特例の承認を受けている会社は、2026年7月から12月の支払分を2027年1月20日までに納付します。
源泉徴収票は誰に交付し、どこへ提出するか
源泉徴収票は、役員・従業員本人へ原則として全受給者分を交付します。市区町村には給与支払報告書と総括表を、受給者の2027年1月1日現在の住所地へ提出します。
税務署には、提出範囲に該当する給与所得の源泉徴収票と法定調書合計表を提出します。ただし、2027年1月1日以後は、市区町村へ給与支払報告書を提出した場合、税務署へ源泉徴収票を提出したものとみなされる取扱いです。
中途退職者への源泉徴収票は、原則として退職後1か月以内に交付します。給与支払報告書の提出先は、退職時の住所地の市区町村です。
役員1人の会社でも確認すべき手続き
役員だけの会社でも、役員報酬を支払っていれば、源泉徴収票の交付や給与支払報告書の提出が必要になる場合があります。従業員を雇っていないことだけを理由に、年末の給与関係手続きが不要とは判断できません。
給与支払事務所等の開設届出書を提出しているか、源泉所得税を通常納付しているか、納期の特例の承認を受けているかを確認しましょう。役員報酬の支給開始時期や提出書類の要否に迷う場合は、期限前に税理士へ相談することをおすすめします。
役員だけの会社・従業員を雇った会社で異なる年末調整の注意点
設立1年目の年末調整では、役員のみの会社か、従業員を雇用しているかで確認すべき書類と給与の集計範囲が変わります。法人が支払った役員報酬・給与と、本人がほかで得た収入を混同しないことが必要です。
役員1人・家族役員だけの会社は、ほかの給与と確定申告の要否を確認する
代表取締役や取締役も、役員報酬を受けていて要件を満たせば年末調整の対象になり得ます。ただし、会社以外から副業給与を受ける場合や複数の勤務先がある場合は、主たる勤務先とする会社での処理や、他社分の源泉徴収票の確認が必要になります。
医療費控除、寄附金控除(ふるさと納税を含みます)、住宅ローン控除の初年度などは、年末調整だけでは控除を受けられず、確定申告が必要となる場合があります。役員本人の所得状況や控除の適用可否は、早めに税理士へ確認すると安心です。
従業員を初めて雇った会社は、入社時の書類回収を定着させる
従業員を雇用する会社では、入社時から扶養控除等申告書を回収する運用にしてください。この申告書を提出していない人は、原則として年末調整の対象にならないためです。
中途採用者には、前職の源泉徴収票を早めに依頼します。年内に前職給与がある場合、主たる勤務先である自社で前職分を通算して年末調整を行うことがあるため、年末になってからでは確認が間に合わないおそれがあります。
- アルバイト・パートが扶養控除等申告書を提出しているか確認する
- 中途採用者から前職の源泉徴収票を回収する
- 副業先として雇用する人は、原則として乙欄で源泉徴収する
設立年の途中から給与を支払った場合は、法人分だけを正確に集計する
設立前の個人事業による収入と、設立後に法人から支払う役員報酬は、別の所得として整理します。法人の年末調整で集計するのは、原則として法人が支払った給与・役員報酬の範囲です。
代表者や従業員が法人設立前に他社から給与を受けていた場合は、源泉徴収票を確認する必要があるケースがあります。年末調整の対象者や前職給与の通算方法は個別事情で異なるため、国税庁の対象者の案内を確認し、不明点は税理士へ相談してください。
年末調整でよくあるミスと、間に合わなかった場合の対応
設立初年度の年末調整では、控除書類や前職分の給与情報の確認漏れが起こりやすいため、計算前に回収状況を確認してください。誤りや期限後の判明であっても、再計算や訂正が必要になる場合があるため、放置しないことが大切です。
控除書類の未回収・記載不備はどうする?
扶養控除等申告書や保険料控除証明書を回収できていないと、該当する控除を適用しないまま年税額を計算することになります。不備が見つかった書類は、役員・従業員本人に内容を確認し、訂正または再提出を依頼します。
年末調整の計算に間に合わなかった控除でも、本人が確定申告で控除を受けられる場合があります。扶養控除等申告書の提出がない人は原則として年末調整の対象外となるため、対象者の判定もあわせて確認してください。国税庁の年末調整対象者の案内も参照するとよいでしょう。
- 扶養控除等申告書の提出有無と記載内容を確認する
- 保険料控除証明書などの添付書類を本人別に照合する
- 不足・誤記がある場合は、本人に訂正または再提出を依頼する
前職の源泉徴収票を受け取らずに計算した場合は?
年の途中で入社した役員・従業員は、年内の前職給与を通算して年末調整を行う場合があります。前職の源泉徴収票を受け取らずに計算すると、給与額や源泉徴収税額が漏れ、年税額が正確になりません。
後から前職分が判明した場合は、会社で年末調整を再計算する方法や、本人が確定申告で精算する方法を検討します。前職がある人には、源泉徴収票の提出状況を給与計算前に個別確認してください。
年末調整をしなかった・計算を誤った場合は?
年末調整をしていない、または税額を誤って計算した場合は、まず会社側でやり直せるケースかを確認します。源泉徴収票や給与支払報告書を訂正する場合には、訂正後の書類を本人へ交付し、提出先にも改めて提出する必要があります。
納付した源泉所得税が不足している場合は、早めに追加納付の要否を確認してください。期限後の訂正手続きや納付方法は状況で異なるため、自己判断で処理を完結させず、税理士または所轄税務署へ相談することが安全です。
年末調整後に誤りが判明した場合でも、源泉徴収票・給与支払報告書・納付税額の整合性を確認し、訂正が必要な書類を関係先へ提出します。
初めての年末調整をスムーズに終えるための最終チェックリスト
設立初年度の年末調整は、対象者・回収書類・精算後の提出物を順に確認すれば、対応漏れを抑えられます。役員報酬のみを支払う会社も、従業員を雇用する会社も、給与の支払状況に応じて確認してください。
年末調整前の確認
- 年末調整の対象となる役員・従業員を確定した
- 扶養控除等申告書を回収した
- 基礎控除・配偶者控除等の申告書、保険料控除申告書を回収した
- 控除証明書、住宅ローン控除関係書類、前職の源泉徴収票を確認した
年末調整後の確認
- 12月給与で還付または追加徴収を処理した
- 源泉所得税を期限までに納付した
- 源泉徴収票を本人へ交付した
- 給与支払報告書・法定調書を2027年2月1日までに提出した
- 申告書、証明書、マイナンバーを適切に保管した
年末調整の制度・様式・期限は、税制改正や暦日により変更されることがあります。実務に着手する際は、国税庁の年末調整に関する最新情報を確認し、不明点は税務署または税理士へ相談してください。
チェックリストを翌年度以降も使える形で残しておくと、給与計算と年末の事務作業を計画しやすくなります。源泉所得税の納期や役員報酬の扱いに迷う場合は、法人設立後の届出状況も含めて税理士などの専門家に確認すると安心です。
よくある質問
Q. 会社設立1年目で役員だけの会社でも年末調整は必要ですか?
役員だけの法人でも、代表取締役などに役員報酬を支給しており、対象者の要件を満たす場合は年末調整の対象になり得ます。従業員を雇っていないことだけを理由に、年末の給与関係手続きが不要とは判断できません。
Q. 扶養控除等申告書を提出していない従業員は年末調整できますか?
扶養控除等申告書を会社へ提出していない人は、原則として年末調整の対象外です。提出の有無と記載内容を確認し、間に合わない控除がある場合は本人が確定申告で控除を受けられることがあります。
Q. 中途入社者の前職の源泉徴収票は必要ですか?
年内に前職給与がある中途入社者については、前職の源泉徴収票を確認する必要があります。主たる勤務先では前職分を通算して年末調整を行うケースがあり、回収できなければ本人による確定申告が必要となる場合があります。
Q. 住宅ローン控除は会社設立1年目の年末調整で受けられますか?
住宅ローン控除を年末調整で扱えるのは、原則として2年目以後です。初年度は本人が確定申告を行うため、会社では控除計算をしません。
Q. 2026年分の年末調整後、源泉所得税や給与支払報告書の期限はいつですか?
通常納付の場合、年末調整後の源泉所得税・復興特別所得税は2027年1月12日までに納付します。納期の特例では2027年1月20日までであり、源泉徴収票の交付や給与支払報告書等の提出は2027年2月1日が期限です。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。