メニュー
2026.11.6
法人化
アパート経営を法人化する方法|建物を法人に移すときの税金と手順
読了目安時間:約 7分
アパート経営を法人化する方法には、管理委託、一括借上げ・転貸、建物の売却による所有の3方式があります。アパート経営の法人化とは、法人を通じて賃貸経営の一部または全部を行うことです。
法人を設立しただけでは、個人が所有する建物は法人に移りません。方式によって収入の帰属や税負担が異なるため、建物を移す場合の税金や手順も含めて検討しましょう。
目次
アパート経営を法人化する方法は3つ
3方式の違いは、建物の所有者と、法人が受け取る収入にあります。親から相続したアパートを個人で所有したまま法人を関与させる方法と、建物を法人に売却する方法を比較しましょう。
管理委託方式
管理委託方式では、個人が建物を所有し、入居者から家賃を受け取ります。個人は法人に管理業務を委託し、管理料を支払います。
法人の収入は管理料であり、家賃全額ではありません。管理料は、実際に法人が行う業務や比較可能な取引に照らして設定し、その根拠を残しておきます。
一括借上げ・転貸方式
一括借上げ・転貸方式では、法人が個人から建物を借り上げ、入居者に貸します。法人は入居者から賃料を受け取り、個人に借上賃料を支払います。
入居者からの賃料と借上賃料の差額を確認するとともに、空室時の負担、修繕、賃料改定、敷金の扱いを契約で定めましょう。
建物所有方式
建物所有方式では、個人が建物を法人に売却し、法人が所有者として入居者に賃貸します。建物を移すには、法人設立とは別に、売買契約や所有権移転登記などが必要です。
土地を個人の所有に残す場合は、法人が土地を使う権利や対価を別途設計します。建物の売却に伴う個人側の税金と、法人側の取得費用も確認しましょう。
管理料や賃料差額は、費用を差し引く前の金額です。法人に残る利益や税負担は契約内容などで変わるため、各方式を個別に試算し、税理士などの専門家に相談してください。
法人化にはどんなメリット・デメリットがある?
アパート経営を法人化すると、事業資金を個人の資金と分け、役員報酬を含めた所得の配分を検討できます。一方、設立費用や社会保険料などの負担が増えるため、法人化の方法ごとに個人・法人双方の収支を比較する必要があります。
| 区分 | 主な内容 |
|---|---|
| メリット | 事業と個人の資金管理を分けられる |
| メリット | 役員報酬を含め所得配分を検討できる |
| メリット | 相続・事業承継に向けて運営を整理できる |
| デメリット | 設立・登記費用がかかる |
| デメリット | 会計・申告の手間や維持費が増える |
| デメリット | 社会保険料や均等割の負担が生じうる |
管理だけを法人に任せる場合、法人の収入は管理料であり、家賃全額ではありません。管理料は契約内容や実際の業務に照らして検討し、金額の根拠を残しましょう。
法人が役員報酬を支払う場合は、報酬を受け取る個人側の税金も考慮します。役員報酬の法人側の損金算入には要件があるため、支給額や時期も確認が必要です。
設立後は帳簿作成や申告が必要になり、赤字でも法人住民税の均等割が生じる場合があります。また、法人事業所は原則として健康保険・厚生年金保険の適用対象となり、保険料の負担も検討しなければなりません。
税金の減少額だけでなく、社会保険料や法人維持費を差し引いた手取りを比べることが大切です。建物を移す場合の負担も含め、個人のまま続ける場合と各方式を試算し、税理士に相談しましょう。

自分にはどの法人化方式が合う?
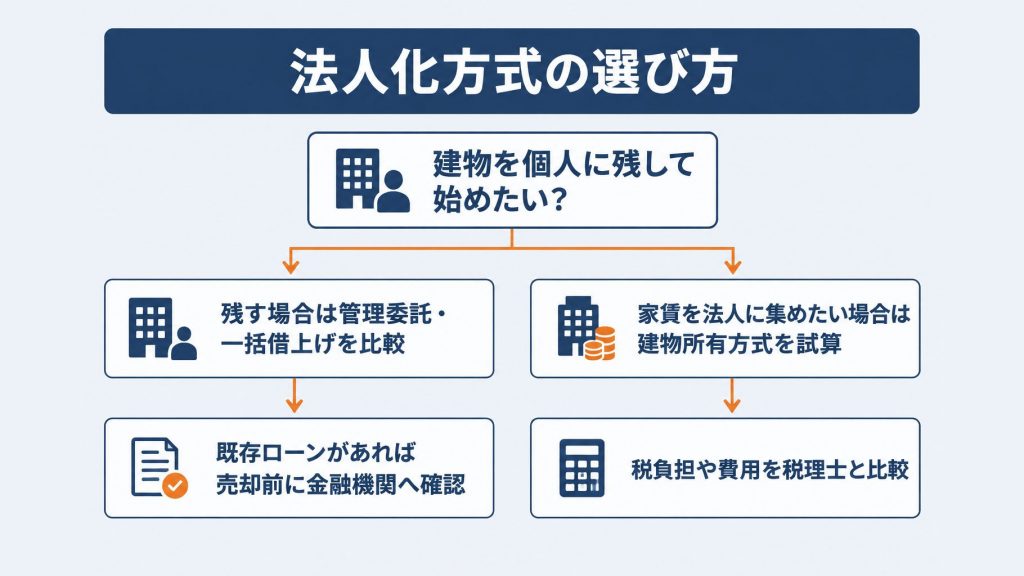
アパート経営を法人化する方法は、建物を個人に残して始めたいか、法人に家賃収入を集めたいかで選びます。既存ローンや相続の予定も踏まえ、個人と法人を合わせた税負担や費用を比較してください。
建物を移さずに始めたい場合は?
まずは管理委託方式と一括借上げ・転貸方式を比較します。法人に任せる業務と、空室時の負担をどちらが負うかで、契約内容が変わります。
管理委託では、個人が家賃を受け取り、法人に管理料を支払います。法人の収入は家賃全額ではなく管理料なので、実際に任せる業務と金額の根拠を確認しましょう。
一括借上げ・転貸では、法人が個人から建物を借り、入居者に貸します。法人の利益を考える出発点は受取賃料と借上賃料の差額であり、空室時の負担に加え、修繕、賃料改定、敷金の扱いも契約で確認します。
法人に家賃収入を集約したい場合は?
建物所有方式を候補に、売却時の税金と法人の取得費用を試算します。法人が受け取る家賃全額が利益になるわけではなく、減価償却費や修繕費なども考慮が必要です。
個人側の譲渡所得にかかる税金や建物売却時の消費税の納税義務、法人側の登記・取得にかかる税金などを確認します。土地を個人に残す場合は、法人が土地を使う権利や対価も検討してください。
最初に何を確認し、誰に相談する?
方式ごとの確認事項を整理し、税理士や金融機関に相談します。特に既存ローンがある場合は、売却前に融資と担保の扱いを金融機関へ確認しましょう。
| 方式 | 最初に確認すること | 相談先 |
|---|---|---|
| 管理委託 | 業務内容と管理料の根拠 | 税理士 |
| 一括借上げ・転貸 | 空室負担と借上賃料 | 税理士 |
| 建物所有 | 売却額、税金、融資・担保 | 税理士、金融機関 |
親から相続した建物や今後の相続予定がある場合は、相続資料と、親が建物を取得した際の資料を集めます。税理士に取得費や所有期間を確認してもらい、役員報酬や社会保険料も含めて各方式を試算したうえで判断してください。
建物を法人に売ると個人側の税金はいくら?
個人がアパートの建物を法人に売ると、売却益に対して原則として所得税と住民税がかかります。税額は、取得費や譲渡費用を差し引いた所得と、所有期間に応じた税率から試算します。
譲渡所得と税額はどう計算する?
建物の譲渡所得は、原則として家賃収入などの所得と分けて計算します。まず次の式で課税譲渡所得を求め、所有期間に応じた税率を掛けます。
| 項目 | 計算方法 |
|---|---|
| 課税譲渡所得 | 譲渡価額-取得費-譲渡費用-適用できる特別控除 |
| 所得税・住民税 | 課税譲渡所得×それぞれの税率 |
建物の取得費は、購入時の価額から所有期間中の減価償却費相当額を差し引いて計算します。取得費が不明な場合や実額が譲渡価額の5%より少ない場合は、譲渡価額の5%を概算取得費にできます。
親から相続した建物では、取得費や所有期間を確認するため、親の購入時の資料も探しておきましょう。計算方法は国税庁「譲渡所得の計算」をご確認ください。
所有期間による税率の違いは?
譲渡した年の1月1日時点で、所有期間が5年超なら長期、5年以下なら短期です。2026年の譲渡では、次の所得税に加え、所得税額の2.1%が復興特別所得税としてかかります。
| 区分 | 所得税 | 住民税 |
|---|---|---|
| 長期:5年超 | 15% | 5% |
| 短期:5年以下 | 30% | 9% |
例えば、課税譲渡所得が1,000万円で長期譲渡に該当する場合、所得税は150万円、住民税は50万円です。復興特別所得税3万1,500円を加え、合計は203万1,500円となります。
売買価格と消費税にはどんな注意が必要?
法人への売値が時価の2分の1未満の場合、原則として実際の売値ではなく時価を収入金額として譲渡所得を計算します。2分の1以上でも必ず問題がないとは限らないため、鑑定評価や比較資料など、価格の根拠を残しましょう。
詳しくは国税庁「法人に対して財産を低額で譲渡した場合」を参照してください。
住宅賃貸用を含む事業用建物の売却は、消費税の課税対象です。ただし、実際の納税義務は売主が課税事業者か免税事業者かによって異なり、土地の譲渡は原則非課税です。
国税庁「事業用の建物を譲渡したときの消費税」も確認し、売却前に取得資料や価格の根拠を添えて税理士に個別の税額を相談してください。

法人が建物を取得するときの税金・費用はいくら?
法人が個人からアパートの建物を買う場合、購入代金のほかに登録免許税や不動産取得税、消費税などがかかります。金額は建物の評価額や契約内容によって変わるため、費用を合計して資金を準備しましょう。
| 税金・費用 | 金額・確認事項 |
|---|---|
| 登録免許税 | |
| 不動産取得税 | |
| 消費税 | 建物の購入代金に係る税額を確認 |
| 印紙税 | 紙の売買契約書について確認 |
| 司法書士報酬 | 登記を依頼する場合に確認 |
| 融資関連費用 | 借入条件に応じて確認 |
登録免許税と不動産取得税はどう計算する?
建物の売買による所有権移転登記の登録免許税は、原則として不動産の価額の2%です。課税標準は売買代金とは限らず、固定資産課税台帳に登録された価格がある場合は、原則としてその価格を使います。
例えば、課税標準となる建物の価額が1,000万円なら、登録免許税は原則20万円です。売買代金だけで見積もらず、建物の登録価格を確認してください。
不動産取得税は、所在地や取得時期、住宅等の軽減要件を確認します。東京都の例では、2027年3月31日までの取得について、住宅用家屋は3%、非住宅用家屋は4%です。
消費税やその他の費用で注意することは?
居住用賃貸建物の購入時の消費税は、法人が課税事業者でも常に仕入税額控除や還付を受けられるわけではありません。住宅用の家賃が非課税であることと建物の売却が課税対象であることは別なので、控除の制限を確認しましょう。
紙の売買契約書の印紙税や司法書士報酬、融資関連費用も含めて見積もります。管理だけを法人に任せて建物を移さない場合とは費用が異なるため、購入前に税理士や司法書士へ個別に相談してください。

法人設立から建物の移転まではどう進める?
建物を法人に売却する場合は、設立前に税負担と融資の見通しを確認し、設立後に売買契約、決済、登記を進めます。法人を設立しただけでは建物の所有権は移らないため、入居者との契約や届出まで含めて準備しましょう。
設立前に何を準備・相談する?
まず物件と借入れに関する資料を集め、税理士と金融機関に相談します。相続したアパートなら、親が購入した際の契約書も探し、取得時期や取得費の確認に役立てましょう。
- 物件資料と購入時の契約書をそろえる
- 借入残高と賃貸借契約の内容を確認する
- 税理士に個人・法人双方の税負担を試算してもらう
- 金融機関に建物の売却と法人への融資の可否を確認する
試算では、建物を売る場合だけでなく、管理を法人に委託する場合も相談すると、手続きを決める際の判断材料になります。借入れが残る場合は、売却や資金調達について金融機関との確認を先に進めましょう。
法人設立後はどう売買・登記する?
法人の設立手続きが終わったら、建物の時価の根拠を確認し、個人と法人の間で売買契約を結びます。鑑定評価や比較資料など、売買価額を決めた根拠は保管しておきましょう。
そのうえで法人の資金調達、売買代金の決済、所有権移転登記を進めます。登記の進め方や必要書類は、取引の内容に応じて司法書士に確認してください。
移転後の契約や届出はどう扱う?
建物の移転後は、入居者と管理会社への通知や家賃の振込先を確認します。敷金の引継ぎと修繕費を誰が負担するかも、既存の契約を確認しながら関係者間で取り決めましょう。
税務・地方税関係の届出や申告については、個人と法人それぞれに必要な手続きと期限を税理士に確認します。契約の引継ぎに不明点がある場合も、関係する専門家に相談してください。
土地を個人に残す場合や相続予定がある場合の注意点
アパート経営を法人化する際は、建物を移すか、管理だけを任せるかによって、土地の使用条件や将来の承継まで含めて検討する必要があります。現在の所得税・住民税だけでなく、法人側の負担も含めて判断しましょう。
土地を個人に残して法人が使う場合は、土地使用の契約を結び、地代や権利金、契約終了時の扱いを決めておきます。借地権の認定や届出が必要かどうかは使用形態によって異なるため、契約前に税理士へ確認してください。
相続・承継を見据える場合、法人化だけで相続税が必ず減るとは限りません。個人に残す土地と法人が所有する建物に加え、法人株式も含めて、将来の承継を検討しましょう。
親から相続した建物を法人に売却する場合は、所有期間の起点を相続日だけと決めつけず、被相続人が取得した際の資料も確認してください。譲渡にかかる税金の判定については、資料を用意して税理士に相談しましょう。
まずは管理委託・一括借上げと転貸・建物所有の3方式を比較します。建物を移す場合は、個人の売却と法人の取得の双方にかかる税金、融資、土地の使用条件を確認してから進めましょう。
税率や軽減措置、手続きは改正される場合があるため、検討時には最新情報を確認してください。判断に迷う場合は、税理士や司法書士、行政書士などに相談すると安心です。
よくある質問
Q. アパート経営を法人化すると、建物も自動的に法人の所有になりますか?
法人を設立しただけでは、個人所有の建物は法人に移りません。建物を法人に売却する場合は、売買契約や所有権移転登記などが必要です。
Q. 建物を個人名義のまま法人化する方法はありますか?
管理委託方式と一括借上げ・転貸方式があります。管理委託では法人の収入は管理料で、一括借上げ・転貸では法人が入居者から賃料を受け取り、個人に借上賃料を支払います。
Q. アパート経営を法人化すると必ず節税できますか?
法人化によって必ず税負担が減るとは限りません。設立費用や法人維持費、社会保険料なども含め、個人のまま続ける場合と各方式の手取りを比較し、税理士に相談しましょう。
Q. アパートの建物を法人に売却すると、どのような税金がかかりますか?
個人側では、売却益に対して原則として所得税と住民税がかかります。法人側では登録免許税や不動産取得税などの費用も確認し、消費税を含めた負担を税理士に相談しましょう。
Q. ローンが残っているアパートを法人に売却する際は、何を確認すべきですか?
売却前に、融資と担保の扱いや法人への融資の可否を金融機関に確認しましょう。あわせて、個人と法人の双方にかかる税負担を税理士に試算してもらうことが大切です。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。