メニュー
2026.11.11
起業・開業
プロ野球選手は個人事業主?契約金・年俸の源泉徴収と確定申告の基本
読了目安時間:約 6分
プロ野球選手は個人事業主として活動し、球団からの報酬が事業所得に当たる場合があります。独立リーグの選手も、契約の名称だけで判断せず、働き方の実態を確認する必要があります。
個人事業主とは、法人を設立せず、個人で事業を営む人のことです。この記事では、報酬の所得区分から税金の扱い、確定申告までの疑問を解説します。
目次
プロ野球選手は個人事業主になる?契約と所得の考え方
国税庁税務大学校の「所得税」教材は、プロ野球選手の報酬を事業所得とされるものの具体例に挙げています。事業に当たるかは、自らリスクを負って活動する独立性や、利益を得る目的、活動の反復継続性などから判断されます。
独立リーグの選手は、契約書を確認するとともに、道具を誰が負担するか、報酬が成績に応じて決まるかなど、実際の働き方を確認しましょう。業務委託契約という名称だけで、事業所得と決まるわけではありません。
アルバイトの給与やスポンサー料がある場合は、球団からの報酬と分け、それぞれの収入の性質を確認します。所得区分に迷うときは、契約書や支払明細を用意して税理士に相談してください。
契約金・年俸の源泉徴収はいくら?
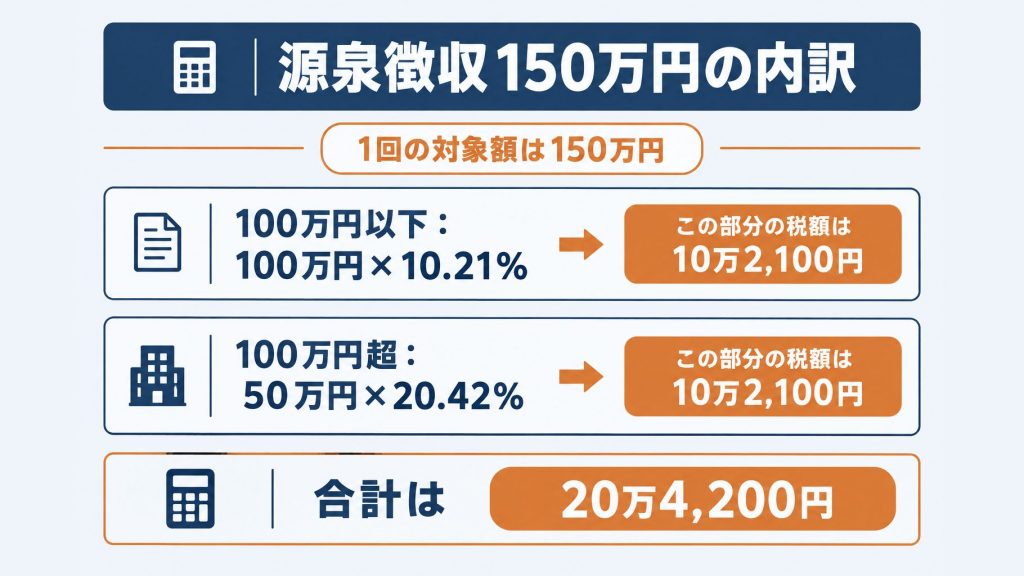
個人事業主として活動するプロ野球選手の契約金や報酬は、源泉徴収の対象になります。2026年版の国税庁資料では、対象額のうち1回の支払額の100万円以下の部分に10.21%、100万円を超える部分に20.42%の税率を適用します。
契約金と年俸はどちらも対象になる?
役務の提供を約束して一時に受け取る契約金と、選手の業務に関する報酬・料金は、それぞれ源泉徴収の対象です。選手契約に定めて支払われる手当や賞金品なども対象に含まれます。
独立リーグの契約では、契約金の有無や支払条件を契約書で確認し、報酬から差し引かれた税額を支払明細で確かめましょう。名称だけで対象かどうかを判断せず、不明な支払いは球団や税理士に確認してください。
源泉徴収税額はどう計算する?
税率は年俸の年額ではなく、原則として同一人への1回の支払額を基に判定します。国税庁「令和8年版 源泉徴収のあらまし」に示された税率は次のとおりです。
| 1回の支払対象額 | 税率 |
|---|---|
| 100万円以下の部分 | 10.21% |
| 100万円を超える部分 | 20.42% |
例えば、1回の源泉徴収対象額が150万円なら、100万円以下の部分と超える部分に分けて計算します。税額は「100万円×10.21%+50万円×20.42%=20万4,200円」です。
報酬に消費税等が含まれる場合、原則として税込額が対象です。ただし、請求書などで報酬と消費税等が明確に区分されていれば、税抜報酬額のみを対象として差し支えないとされています。
差し引かれた税金はいつ納める?
源泉徴収は税金の前払いで、球団などの支払者が差し引いた税額を国に納付します。国税庁の契約金に関する案内では、支払者の納付期限は原則として支払月の翌月10日です。
この納付期限と選手自身の確定申告期限は別です。支払総額と源泉徴収税額が分かる明細を保管し、判断に迷う場合は税理士に相談しましょう。
選手の所得はどう計算する?収入と経費の整理
プロ野球選手が個人事業主として活動し、報酬が事業所得に当たる場合は、収入から業務に必要な経費を差し引いて所得を計算します。独立リーグの選手も、契約名だけで判断せず、働き方の独立性や継続性などを確認しましょう。
支払総額と源泉徴収税額はどう記録する?
球団からの報酬は、振り込まれた手取り額だけでなく、源泉徴収前の支払総額と源泉徴収税額を分けて記録します。源泉徴収税額は税金の前払いであり、必要経費ではありません。
契約書や支払明細で契約金・報酬などの金額を確認し、入金額と照らし合わせましょう。アルバイト給与やスポンサー料など、球団以外からの収入がある場合も、収入の性質を分けて確認します。
事業所得に当たる収入については、総収入金額-必要経費=事業所得の金額で計算します。詳しくは国税庁「No.1350 事業所得の課税のしくみ」をご確認ください。
野球に関する支出はすべて経費になる?
野球に関する支出でも、すべてが必要経費になるわけではありません。用具の購入費や移動費などは、選手の業務との関係を確認して判断します。
私用にも使う支出は、業務に必要な部分と私用部分を区分します。例えば移動費なら、試合や練習に関係する移動かどうかを記録しておくと、後から確認しやすくなります。
- 支払明細で支払総額と源泉徴収税額を確認する
- 用具や移動の支出について、業務上の用途を記録する
- 私用分を区分し、領収書などを保存する
経費に含められるか迷う支出は、用途や金額が分かる資料を残し、税理士に相談しましょう。

確定申告は必要?源泉徴収された税金の精算方法
業務委託でプレーする選手は、球団からの報酬だけでなく、アルバイト給与なども含めて確定申告が必要か確認しましょう。申告要否は所得や控除の状況によって異なり、源泉徴収されたからといって申告が不要になるとは限りません。
申告が必要か、何を確認する?
球団からの契約金・報酬と、給与などの収入をそれぞれ確認し、所得控除も含めて申告要否を判断します。独立リーグの報酬がどの所得に当たるかは、契約名だけでなく働き方の実態も踏まえて確認が必要です。
次の資料をそろえると、所得と源泉徴収税額を確認しやすくなります。
- 球団からの支払明細など、支払総額と源泉徴収税額が分かる資料
- アルバイト先の給与に関する資料
- 業務に必要な支出を記録した帳簿や領収書、所得控除に関する資料
球団から支払調書を受け取れなくても、明細などで金額を確認しましょう。支払調書の税務署への提出基準は、選手の申告義務や選手への交付義務と同じではありません。
追加納付や還付はどう決まる?
確定申告では、所得税額を計算し、源泉徴収済みの税額との差額を精算します。源泉徴収額が計算した税額より少なければ追加納付、多ければ還付となります。
例えば、事業所得に当たる報酬は、手取り額ではなく源泉徴収前の支払総額を確認し、必要経費を差し引いて所得を計算します。他の所得や所得控除、税額控除等も反映したうえで、源泉徴収済みの税額を差し引きましょう。
2026年分の所得税等の申告期限は2027年3月15日です。来季からプレーする場合の2027年分など、別の年分は国税庁の法定納期限一覧などで最新情報を確認し、申告要否に迷うときは税理士に相談してください。

個人事業を始めるときの届出は?
独立リーグの選手として事業を始める場合は、税務署に開業届を提出します。青色申告を希望する場合は、別途、青色申告承認申請書も期限内に提出しましょう。
業務委託という契約名だけで、収入が事業所得になるとは限りません。働き方の独立性や継続性などを踏まえ、届出の要否を確認してください。
開業届と青色申告の申請期限は?
開業届は、事業を始めた年分の所得税の確定申告期限までに提出します。青色申告承認申請書の期限は原則として、その年の3月15日です。
ただし、1月16日以後に新たに開業した場合は、開業日から2か月以内に青色申告承認申請書を提出します。開業届とは期限が異なるため、事業の開始日を確認したうえで早めに準備しましょう。
たとえば、来季の開幕に向けて1月16日以後に事業を始める場合、青色申告の申請期限は開業日を基準に確認します。開業日の判断に迷うときは、契約書や活動の実態を税理士に示して相談してください。
青色申告の申請期限については、国税庁「No.2090 新たに事業を始めたときの届出など」も確認できます。
帳簿や支払明細はいつから整理する?
契約後は、球団との契約書や支払明細、活動に関する領収書を保管し、収入と支出を日頃から帳簿に記録しましょう。支払明細は、報酬の総額と源泉徴収された税額を確認する資料になります。
- 球団との契約書と報酬の支払明細を保管する
- 活動に関する支出の領収書を保管し、収支を帳簿に記録する
- 事業の開始日や所得の区分に迷う場合は税理士に相談する

契約後から確定申告まで、何を確認すればいい?
契約内容と支払条件を確認したうえで、受け取った報酬や業務に関する支出を記録し、年明けに申告が必要か確認します。独立リーグで業務委託契約を結ぶ場合も、契約名だけで所得区分を決めず、働き方の実態を踏まえて判断することが大切です。
契約時には何を確認する?
契約書では、誰と契約し、何の対価としていくら受け取るかを確認しましょう。特に、次の項目は後の収入や支出の記録にも関わります。
- 契約主体と、報酬・契約金の有無
- 支払時期と回数
- 道具などの費用を球団と選手のどちらが負担するか
選手の報酬は事業所得の例として挙げられていますが、所得区分は契約や活動の実態に応じて確認が必要です。判断に迷う場合は、契約書や働き方が分かる資料を持参し、税務署や税理士に相談してください。
報酬を受け取ったら何を記録する?
支払明細を保存し、振込額だけでなく、支払総額と源泉徴収税額を照合します。手取り額だけを収入として記録すると、申告時の集計を誤るおそれがあります。
道具など業務に関する支出は、領収書を保存し、用途とともに記録しましょう。私用にも使う支出は業務との関係を確認し、球団以外からのスポンサー料やアルバイト給与も、支払元と内容を分けて控えておきます。
年明けには何を確認する?
前年の収入と支出を集計し、他の所得も含めて申告が必要か確認します。所得控除などを反映して税額を計算し、源泉徴収された税額との差額から追加納付または還付を確認しましょう。
支払調書が手元になくても、契約書や支払明細などで支払額と源泉徴収税額を確認します。申告の要否や金額に不明点がある場合は、資料をそろえて税理士に相談してください。
プロ野球選手は法人化したほうがいい?
法人化するかどうかは、球団との契約条件や費用を確認したうえで検討しましょう。来季から独立リーグでプレーする場合も、まずは自分の契約と報酬の扱いを把握することが先決です。
プロ野球選手の報酬は事業所得の例に挙げられていますが、独立リーグの報酬がすべて事業所得になるとは限りません。契約の名称だけで判断せず、独立性や継続性など、働き方の実態を確認する必要があります。
確定申告に備えて、契約金や報酬の支払額と源泉徴収税額を明細で確認し、業務に必要な支出の領収書などを保管しましょう。事業所得に当たる場合は、収入から必要経費を差し引いて所得を計算し、源泉徴収された税金を申告で精算します。
会社を設立しただけでは、選手個人への報酬の契約主体や税務上の帰属が自動的に法人へ変わるわけではありません。球団との契約書やリーグ規約を確認し、報酬が誰に支払われる契約なのかを踏まえて検討しましょう。
判断に当たっては、税負担だけでなく、会社の設立・維持費用や社会保険の負担も含め、個人のまま活動する場合と比較することが大切です。会社の設立費用や届出の詳細は、既存記事1254をご参照ください。
まずは球団との契約書や支払明細、支出の記録を用意し、所得の扱いや法人化を検討する時期を税理士に相談しましょう。設立手続きについては、必要に応じて司法書士や行政書士にも確認してください。
よくある質問
Q. 独立リーグの選手の報酬は、必ず事業所得になりますか?
業務委託などの契約名だけで、事業所得になるとは限りません。道具の費用を誰が負担するかなど、働き方の独立性や継続性を確認し、迷う場合は税理士に相談しましょう。
Q. プロ野球選手の契約金や年俸から源泉徴収される税額は?
個人事業主として活動する選手の契約金や報酬は、源泉徴収の対象です。2026年版の国税庁資料では、原則として1回の支払額の100万円以下の部分に10.21%、超える部分に20.42%を適用します。
Q. 野球用具や移動にかかった費用はすべて経費にできますか?
野球に関する支出でも、すべてが必要経費になるわけではありません。業務との関係を確認し、私用にも使う場合は業務に必要な部分と私用部分を区分します。
Q. 源泉徴収されていれば確定申告は不要ですか?
源泉徴収されたからといって、確定申告が不要になるとは限りません。球団からの報酬や給与などの収入、所得控除を確認し、申告要否に迷う場合は税理士に相談しましょう。
Q. プロ野球選手が会社を設立すると、報酬は自動的に法人の収入になりますか?
会社を設立しただけでは、選手個人への報酬の契約主体や税務上の帰属が自動的に法人へ変わるわけではありません。球団との契約書やリーグ規約を確認し、法人化の検討について税理士に相談しましょう。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。