メニュー
2026.10.23
株式会社
取締役会設置会社で設立するメリット・デメリットと必要な役員数
読了目安時間:約 10分
目次
取締役会設置会社とは?通常の株式会社との違い
設立時から取締役会を置く株式会社は、取締役を3人以上選任し、重要な経営判断を取締役会で行う機関設計を選ぶことになります。創業者1人で迅速に経営判断したい会社とは、必要な役員数と意思決定の流れが異なります。
取締役会設置会社とは、定款で取締役会を置く旨を定めた株式会社のことです。取締役会は、会社の重要な業務執行を決定し、各取締役の職務執行を監督する機関として位置付けられています。
通常の株式会社は取締役1人でも設立できますが、取締役会設置会社として設立する場合は、設立時取締役が3人以上必要です。設立後も取締役は3人以上置かなければなりません。法務省も、取締役会設置会社では取締役3人以上が必要であることを案内しています。法務省「株式会社の設立手続(発起設立)について」
| 区分 | 取締役の人数 | 主な意思決定の仕組み |
|---|---|---|
| 取締役会非設置会社 | 1人以上 | 株主総会や代表取締役に集中 |
| 取締役会設置会社 | 3人以上 | 重要事項を取締役会で決議 |
取締役会を置かない株式会社では、株主総会や代表取締役に権限が集中しやすくなります。一方、取締役会設置会社では、取締役会が重要事項を決議し、代表取締役が業務を執行する仕組みです。
複数の経営者や出資者が関わる場合は、誰がどの事項を決めるかを機関設計で明確にする意義があります。設立前には、出資者の構成、経営に参加する役員の人数、将来の株式譲渡の方針を踏まえて検討する必要があります。
なお、全部または一部の株式に譲渡制限を付していない公開会社は、取締役会の設置が必要です。これに対し、すべての株式に譲渡制限を付した非公開会社であれば、取締役会を置くかどうかを任意に選べます。会社法上の機関設計は、会社法で定められています。
創業時は非公開会社として取締役会を置かずに設立し、事業拡大や資金調達の状況に応じて取締役会を設置する方法もあります。役員構成や定款の定めは登記・運営実務に影響するため、自社に合う形は司法書士や税理士などの専門家にも確認するとよいでしょう。
取締役会設置会社の設立で必要な役員数は何人?
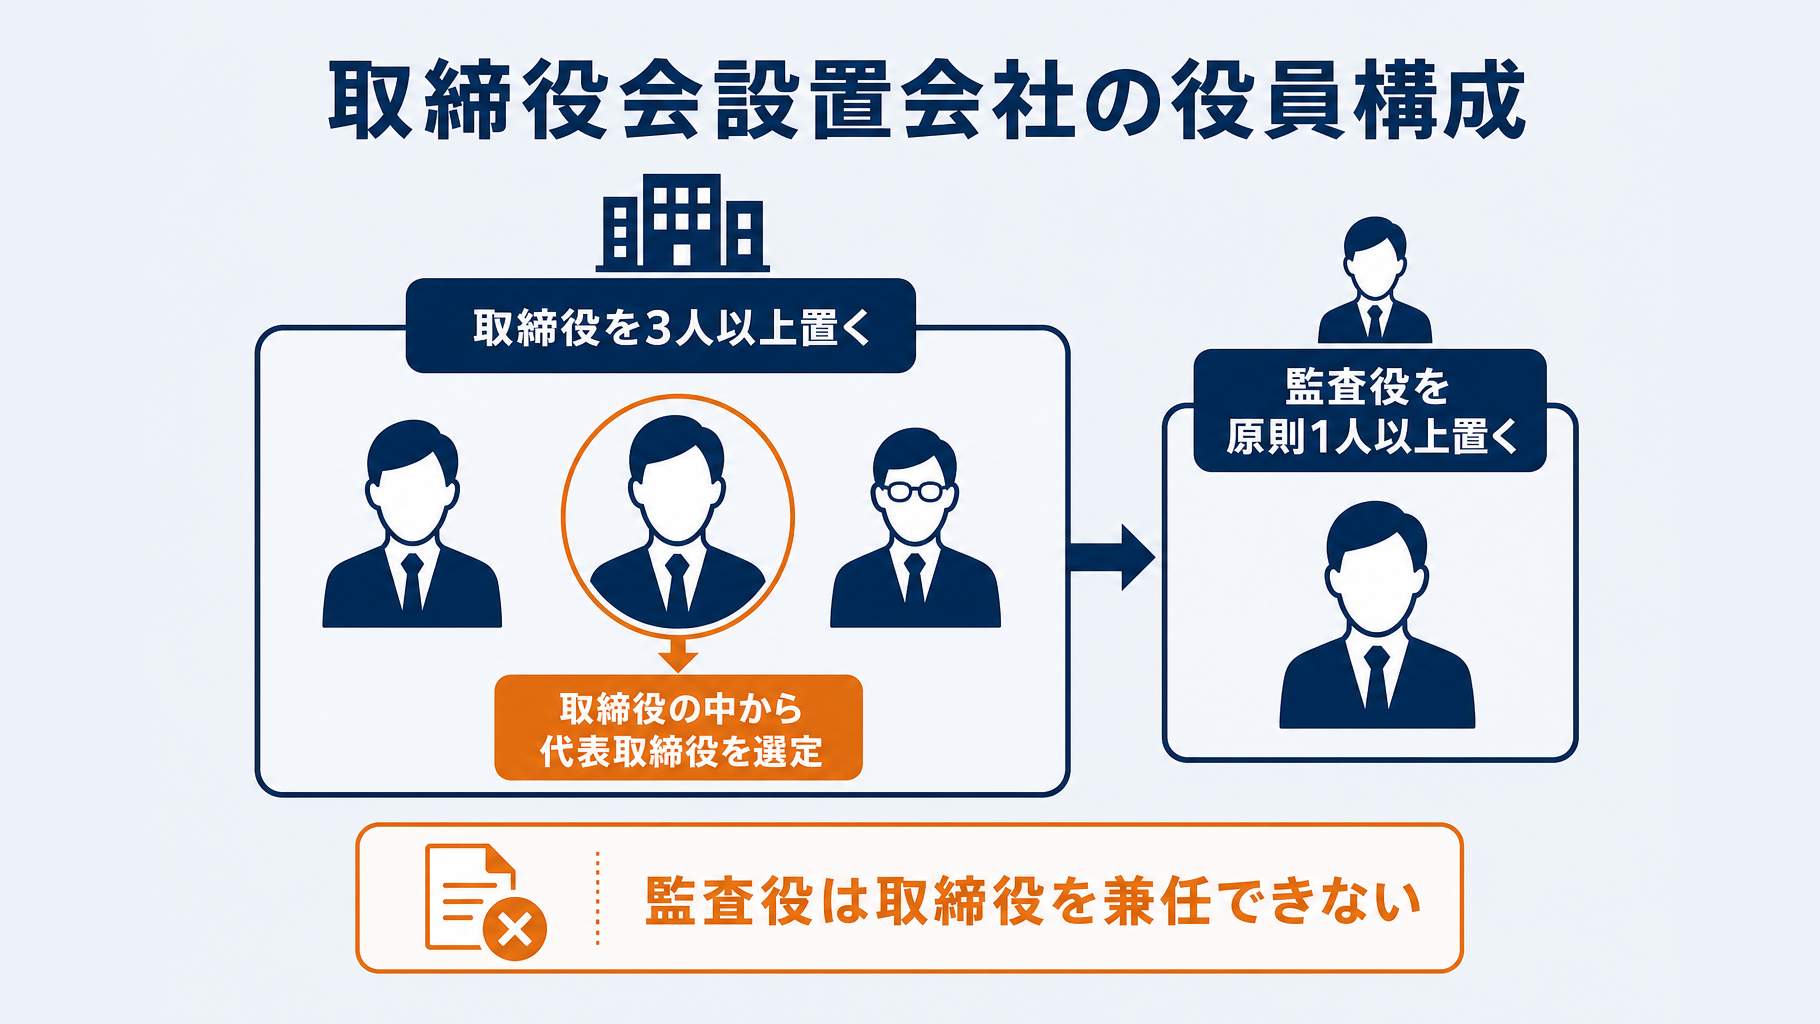
設立時から取締役会を置く株式会社にする場合、設立時取締役は3人以上必要です。監査役を置く通常の機関設計では、取締役3人と監査役1人の合計4人以上を見込んで役員候補を決めます。
株式会社一般であれば取締役は1人でも足りますが、取締役会設置会社は会社成立後も取締役3人以上を維持しなければなりません。役員の辞任などで2人以下になった場合は必要な員数を欠くため、後任者の選任と役員変更登記を検討する必要があります。
| 役職 | 必要人数 | 主な留意点 |
|---|---|---|
| 取締役 | 3人以上 | 会社成立後も維持 |
| 代表取締役 | 1人以上 | 取締役の中から選定 |
| 監査役 | 原則1人以上 | 取締役との兼任不可 |
代表取締役と監査役は誰を選ぶのか
取締役会設置会社の代表取締役は、取締役会が取締役の中から選定します。設立手続では、設立時取締役の中から設立時代表取締役を選び、代表取締役は1人でも複数人でも置けます。
また、取締役会設置会社は原則として監査役を置かなければならず、監査役は取締役を兼任できません。したがって、創業者のみで役員を兼任して人数を満たす設計はできない点に注意が必要です。設立時の役員要件は法務省の株式会社設立手続でも確認できます。
4人未満で設立できる例外と任期の決め方
取締役会設置会社が必ず4人必要とは限りません。非公開会社で会計参与を置く場合には、監査役を置かないことが認められています。ただし、会計参与には税理士・税理士法人、公認会計士・監査法人などが就任する必要があるため、制度上の例外と創業時に採用しやすい役員構成は分けて判断します。
役員の任期も定款作成時に確認します。取締役は原則として選任後2年以内、監査役は4年以内に終了する事業年度に関する定時株主総会の終結時までであり、非公開会社は定款で最長10年まで延長できます。
任期を長くすれば重任の頻度は下がりますが、任期満了時には重任登記が必要です。将来の資本政策や役員交代の予定も踏まえ、定款の任期、監査役の有無、後任候補を設立前に税理士・司法書士等へ相談するとよいでしょう。任期の基本ルールは法務省の会社登記Q&Aで確認できます。
- 取締役3人以上を継続して確保できるか確認する
- 代表取締役となる設立時取締役を決める
- 監査役を置くか、会計参与設置の例外を検討する
- 定款に定める役員任期と重任登記の予定を確認する
取締役会設置会社で設立するメリット
設立時から取締役会を置く株式会社は、複数の役員で重要な経営判断を行う仕組みを整えやすい形態です。共同創業者や事業責任者と会社を運営し、将来は外部出資も検討している場合に、責任分担と監督の枠組みを早期に持てる利点があります。
複数人で重要な経営判断を行いやすい
取締役会設置会社では、重要な業務執行の決定を取締役会が担うため、創業者や代表取締役だけに判断が集中しにくくなります。事業計画、資金調達、主要な契約などを役員間で検討する運営を設計しやすい点がメリットです。
共同創業者が営業・開発・管理を分担する会社では、誰がどの事項を検討し、どのように決めたかを取締役会議事録に残せます。決定の経緯を社内の役員や、必要に応じて金融機関・出資者へ説明しやすくなるでしょう。
外部株主や金融機関に統治体制を示しやすい
取締役会を置くことで、経営の意思決定と監督を行う体制があることを外部株主や金融機関に示しやすくなります。外部出資者を受け入れる予定がある会社では、代表取締役の判断を取締役会が監督する仕組みをあらかじめ整えられます。
将来の上場や公開会社化を視野に入れる場合は、創業期から取締役会を運営する経験を積めることも検討材料になります。ただし、取締役会を置くこと自体が出資や融資を保証するものではないため、事業計画や財務内容とあわせて説明する必要があります。
代表取締役への権限集中を抑えやすい
取締役会は、重要な業務執行を決定するとともに、取締役の職務執行を監督します。そのため、代表取締役の判断を他の取締役が確認するチェック機能を設けやすくなります。
もっとも、役員が親族や同一グループの関係者だけで構成される場合、会議が形式的になれば監督機能は十分に働きません。設立前に、取締役会で扱う議題、各役員の担当、議事録の作成方法を決めておくと、制度を実際の経営管理につなげやすくなります。
- 共同創業者・事業責任者の役割と決裁範囲を整理する
- 重要な業務執行として取締役会で扱う事項を定める
- 開催内容と決定理由を議事録に残す運用を決める
- 外部出資や公開会社化の予定に合う機関設計か確認する
取締役会設置会社では、重要な業務執行の決定および取締役の職務執行の監督を取締役会が担います。設立時の役員構成や定款の内容は、その後の資金調達や運営負担にも関わるため、司法書士や税理士などの専門家に確認したうえで判断してください。
取締役会設置会社のデメリットと注意点
取締役会を置く株式会社は、役員の確保、会議運営、登記・報酬管理の負担が増えます。設立時からこの機関設計を選ぶ場合は、将来の資金調達や組織拡大だけでなく、創業期に継続して対応できる運営体制があるかを確認してください。
取締役3人に加え、通常は監査役も必要になる
取締役会設置会社には取締役を3人以上置く必要があり、原則として監査役も必要です。そのため、一般的な「取締役会+監査役」の形では、取締役3人と監査役1人の計4人以上を確保します。
非公開会社で会計参与を置く場合など、監査役を置かないことが認められる例外もあります。ただし、設立時の候補者集めが難しい場合は、役員構成が事業計画に見合うかを早期に検討する必要があります。
家族や友人に名義だけで役員就任を依頼することは避けるべきです。取締役には善管注意義務があり、職務執行により会社へ損害を与えた場合には、損害賠償責任を負う可能性があります。
就任を依頼する際は、担当する職務、取締役会への出席方法、報酬の有無、責任の範囲を事前に共有しましょう。設立時取締役は3人以上必要であることは、法務省の株式会社設立手続でも案内されています。
取締役会の決議と議事録作成が日常業務に加わる
取締役会設置会社では、重要な業務執行の決定や取締役の職務執行の監督を取締役会が担います。代表者だけで即日判断していた少人数の事業では、会議招集、審議、議事録作成・保管が意思決定の負担になる場合があります。
定款に定めがあれば、書面または電磁的記録によるみなし決議も可能です。ただし、取締役全員の同意などが求められるため、都合のよいときだけ簡略化できる仕組みではありません。
- 重要な業務執行を誰が提案し、いつ決議するかを決める
- 取締役会の招集方法と議事録の保管担当者を定める
- 役員全員が内容を確認できる連絡手段を整える
少人数で迅速な判断を重視する段階では、取締役会の運営ルールを実行できるかが選択の分かれ目になります。
役員変更登記と役員報酬の管理コストも見込む
役員数が増えるほど、任期満了時の重任登記や辞任・就任に伴う変更登記の対象者も増えます。取締役と監査役の任期を定款でどう定めるかは、登記時期と管理負担に影響するため、設立前に確認しておく必要があります。
役員報酬を支払う場合は、人件費だけでなく社会保険や税務上の取扱いも検討が必要です。監査役を置くなら、形式だけの就任にせず、監査機能が働くための情報共有や確認の機会も設けなければなりません。
役員候補の役割と報酬、取締役会の開催方法、任期・登記の管理担当を定款作成前に整理すると、設立後の手戻りを抑えやすくなります。自社に必要な機関設計か迷う場合は、事業計画と資本政策を示したうえで、司法書士や税理士などの専門家へ相談してください。
取締役会設置会社の設立費用はいくら?株式会社・合同会社との比較
取締役会を置く株式会社を電子定款で設立する場合、法定実費は18万~20万円程度からが目安です。紙の定款を選ぶと印紙税4万円が加わるため、22万~24万円程度からを見込む必要があります。
取締役会を置くこと自体で登録免許税が上乗せされることはありません。ただし、役員数が増えるため、専門家へ定款作成や登記申請を依頼する場合の報酬・関連費用は別途確認してください。
| 項目 | 電子定款 | 紙定款 |
|---|---|---|
| 登録免許税 | 資本金の0.7%、最低15万円 | 資本金の0.7%、最低15万円 |
| 定款認証手数料 | 3万~5万円 | 3万~5万円 |
| 定款の印紙税 | 0円 | 4万円 |
| 法定実費の目安 | 18万~20万円程度から | 22万~24万円程度から |
株式会社の登録免許税は、資本金額の0.7%で計算し、15万円に満たない場合は15万円となります。設立登記と定款認証の費用は、法務省の株式会社設立手続および日本公証人連合会で確認できます。
| 資本金 | 0.7%の計算額 | 登録免許税 |
|---|---|---|
| 100万円 | 7,000円 | 15万円 |
| 1,000万円 | 7万円 | 15万円 |
| 3,000万円 | 21万円 | 21万円 |
資本金がおおむね2,143万円を超えると、0.7%の計算額が最低額の15万円を上回ります。なお、電子定款では課税文書である紙の定款原本を作成しないため、印紙税はかかりません。
定款認証手数料の軽減措置は利用できる?
設立時から取締役会を置く株式会社は、定款認証手数料1万5,000円の軽減措置を原則として利用できません。この措置には、定款に取締役会を置く旨の定めがないことが要件として含まれるためです。
通常の定款認証手数料は、資本金額等が100万円未満なら3万円、100万円以上300万円未満なら4万円、その他は5万円です。発起人の構成などほかの要件もあるため、認証前に公証役場または専門家へ確認するとよいでしょう。
取締役会設置会社として発足する場合、定款認証の軽減措置を前提に資金計画を立てないよう注意が必要です。
合同会社と比べると設立費用はどれくらい違う?
合同会社は登録免許税の最低額が6万円で、定款認証も不要なため、電子定款なら法定実費は最低6万円です。株式会社を電子定款で設立する場合と比べ、最低額ベースでは12万円程度の差があります。
もっとも、合同会社には株式会社の取締役会に相当する機関設計はありません。設立時の費用だけで決めず、資金調達や組織運営で取締役会が必要かを踏まえ、税理士・司法書士などにも相談して形態を選択してください。
| 会社形態 | 登録免許税の最低額 | 定款認証 | 電子定款の法定実費 |
|---|---|---|---|
| 取締役会設置株式会社 | 15万円 | 必要 | 18万~20万円程度から |
| 合同会社 | 6万円 | 不要 | 最低6万円 |
取締役会設置会社を設立する手続きと進め方
設立時から取締役会を置く場合は、通常の株式会社設立書類に加え、役員構成と機関設計を先に固める必要があります。定款の記載、設立時役員の選任、代表取締役の選定は相互に関係するため、登記直前ではなく準備段階から順に決めてください。
設立前に決める事項
まず、商号、本店所在地、事業目的、資本金、発行可能株式総数を決めます。あわせて、株式の譲渡制限を設けるか、発起人・株主の構成と出資比率をどうするかを整理します。
取締役会を設置する旨のほか、設立時取締役、設立時監査役、設立時代表取締役の候補者と役員任期も定めます。取締役会設置会社では設立時取締役が3人以上必要であり、原則として代表取締役を選定します。法務省の設立手続案内も確認しながら、候補者本人の就任意思を事前に確認しましょう。
設立から登記後までの流れ
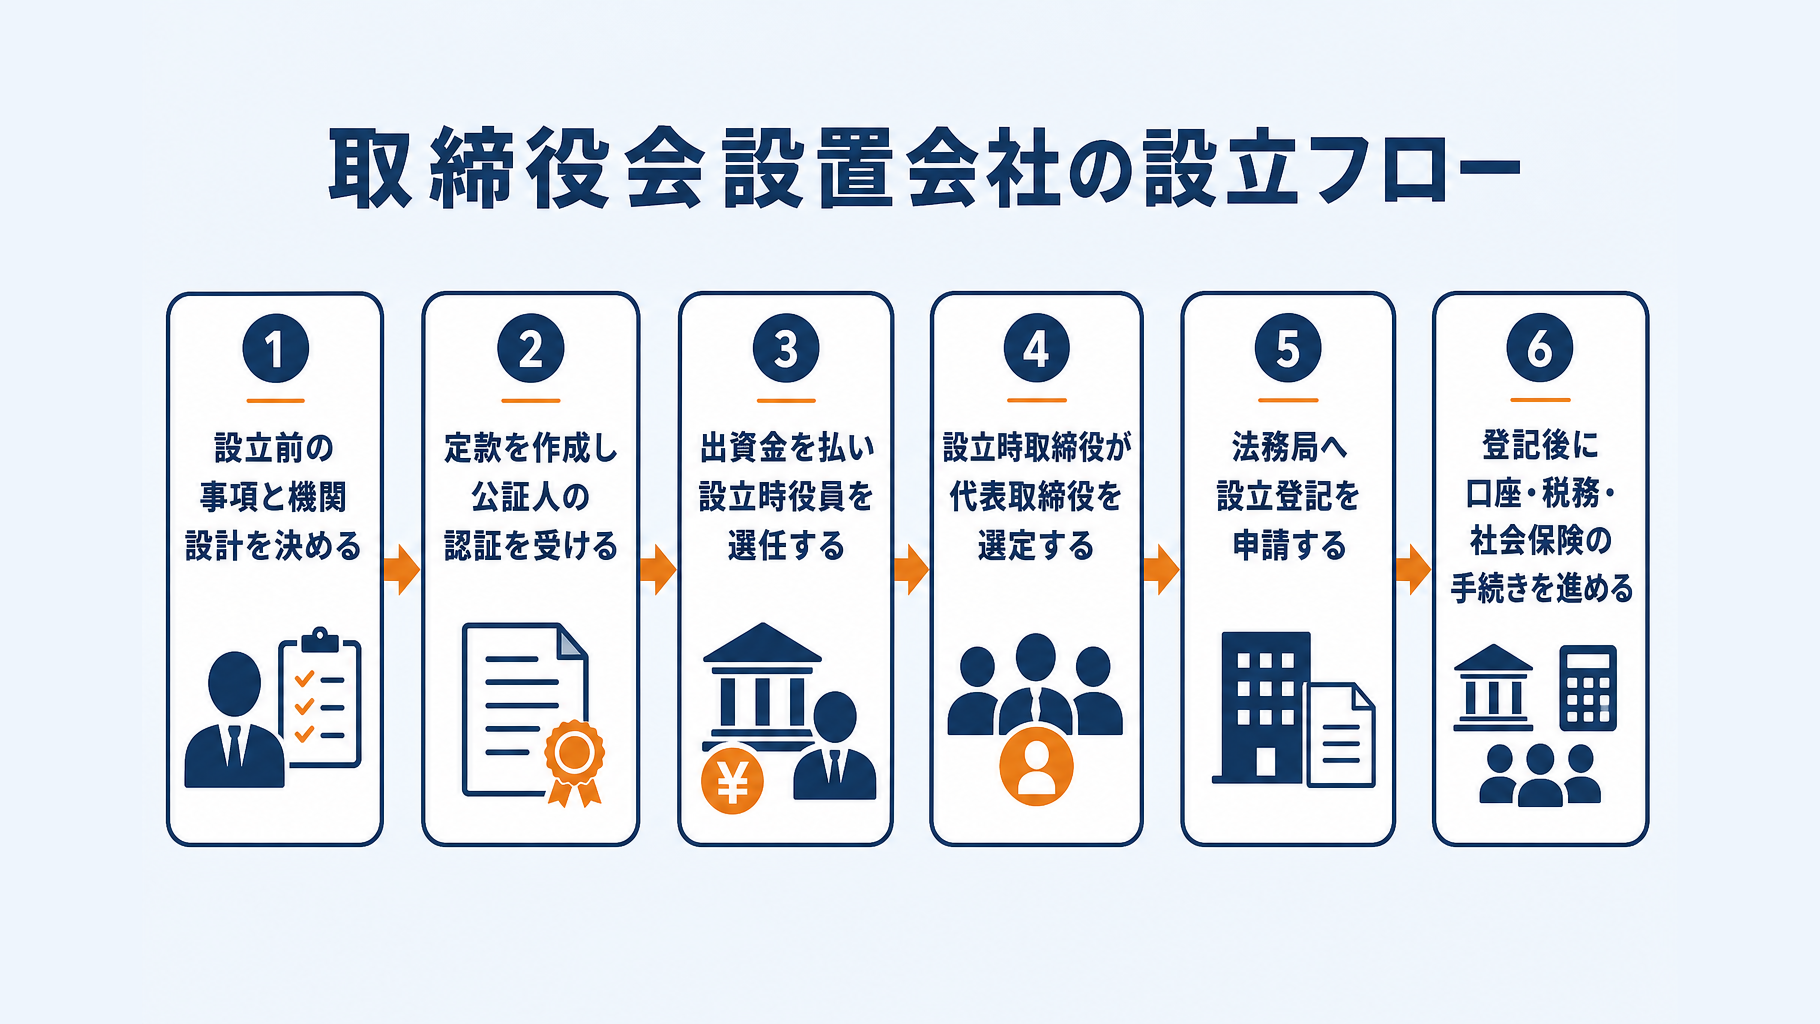
手続きは、機関設計を決めてから定款を認証し、出資の払込みと役員選任を経て登記を申請する流れです。設立時代表取締役は、設立時取締役が選定するため、選定方法と議事内容を設立書類に整合させる必要があります。
- 役員構成と機関設計を決める
- 取締役会を置く旨などを記載した定款を作成する
- 公証人による定款認証を受ける
- 発起人が出資金を払い込む
- 設立時取締役・設立時監査役を選任する
- 設立時取締役が設立時代表取締役を選定する
- 法務局へ設立登記を申請する
- 登記完了後に法人口座、税務・社会保険の手続きを進める
登記申請日が会社の設立日となるため、口座開設や契約開始の日程も踏まえて申請日を決めます。役員の任期は、非公開会社であれば定款により最長10年まで伸長できるため、株主構成や将来の役員変更の見込みを踏まえ、専門家と確認して定めるとよいでしょう。
設立登記で準備する主な書類
登記では、定款と役員の就任・代表者選定に関する書類、払込みを示す書類を中心に準備します。書類間で商号、本店所在地、役員氏名、就任日などが一致しているかを提出前に確認してください。
- 定款
- 発起人の決定書・同意書類
- 設立時取締役・設立時監査役の就任承諾書
- 設立時代表取締役の選定に関する書類
- 払込証明書
- 印鑑届書
- 登記申請書
必要書類は、発起設立か募集設立か、現物出資の有無などによって異なります。取締役会の設置や監査役の要否を含め、実際の登記書類は司法書士などの専門家に確認することをおすすめします。
登記後は、法人口座の開設に加え、税務署等への届出や社会保険の手続きを進めます。法人の社会保険手続きは事業所の状況により必要書類が異なるため、日本年金機構の案内を確認し、税理士・社会保険労務士にも相談してください。
取締役会設置会社で設立すべき会社・しないほうがよい会社
設立時から取締役会を置くかは、創業メンバーの人数、資金調達の予定、継続して運営できる管理体制を基準に判断します。将来の成長を見据えることは必要ですが、設立直後に必要な機関設計と数年後の体制は分けて検討してください。
設立時から取締役会を置くことが向く会社
共同創業者が3人以上おり、事業・開発・営業などの担当と意思決定の権限を明確にしたい会社には、取締役会設置会社が向きます。取締役会は重要な業務執行を決定し、取締役の職務執行を監督する機関であるためです。
- 共同創業者が3人以上で、経営上の権限分担を明文化したい
- 外部投資家からの出資を受ける予定がある
- 金融機関や取引先へ組織的な経営体制を示したい
- 将来の上場、公開会社化、大規模な株主構成を見据えている
- 監査役を含む役員と、会議・議事録管理を担う事務体制を維持できる
取締役会設置会社には、設立時から取締役3人以上が必要であり、原則として監査役も置きます。公開会社ではない会社で会計参与を置く場合には監査役を置かない例外もあるため、役員構成は法務省の設立手続案内や専門家への確認が必要です。
設立時は取締役会を置かないほうがよい会社
創業者1人または少人数で事業を始め、迅速に経営判断したい会社は、まず取締役会非設置会社として設立する選択が現実的です。取締役3人以上や監査役を確保しにくい場合にも、無理に役員を形式上そろえないほうが運営負担を抑えられます。
| 判断項目 | 非設置会社が向く状況 |
|---|---|
| 経営者の人数 | 創業者1人または少人数 |
| 意思決定 | 日常的に迅速な判断が必要 |
| 役員の確保 | 取締役3人・監査役が難しい |
| 管理負担 | 会議・議事録管理を抑えたい |
| 費用 | 設立・継続コストを抑えたい |
取締役会を設置すると、会議の開催や議事録の作成・保管などを継続する必要があります。小規模な創業期でこの事務を担う人員がいない場合は、事業運営に必要な時間と費用を圧迫するおそれがあります。
迷う場合は後から取締役会を設置する
非公開会社として設立した後でも、定款変更と登記により取締役会設置会社へ移行できます。現時点で役員や事務体制を整えられない場合は、非設置会社で開始し、資金調達や株主構成の変化に合わせて移行を検討する方法があります。
設立時の負担だけで決めず、今必要な体制と数年後に必要となる体制を分けて確認しましょう。
ただし、外部投資家との契約で取締役会の設置が求められる場合や、公開会社化を予定する場合は、後からの変更手続も踏まえた準備が必要です。定款の内容、役員候補、資本政策が関わるため、設立前に税理士や司法書士などの専門家へ相談することをおすすめします。
まとめ:役員数と運営負担を踏まえて設立形態を選ぶ
設立時から取締役会を置く株式会社では、取締役が3人以上必要です。原則として監査役も置くため、一般的には取締役3人と監査役1人の、計4人以上で運営する体制を準備します。
電子定款を利用して株式会社を設立する場合でも、登録免許税や定款認証手数料などの法定実費として、最低でもおおむね18万~20万円程度を見込む必要があります。取締役会を置かない小規模な株式会社に適用される定款認証手数料の軽減措置は、取締役会設置会社には適用されません。
| 検討する事情 | 選択の方向性 |
|---|---|
| 資金調達や組織的経営を重視 | 取締役会設置を検討 |
| 将来の株式公開を見据える | 早期から体制を準備 |
| 少人数で創業する | 非設置会社も有力 |
| 迅速な意思決定を優先 | 運営負担を比較 |
資金調達を予定し、複数の役員による監督や重要な業務執行の決定を組織的に行いたい会社では、取締役会を設ける意義があります。一方、創業者を中心とする少人数の会社や、意思決定の速さを優先したい会社では、まず取締役会非設置会社として設立する方法も検討対象になります。
設立時の機関設計は、必要な役員数だけでなく、設立後に継続する会議・登記・役員任期の管理負担も踏まえて決めることが大切です。将来の資金調達、役員の追加、株式の譲渡方針まで見通したうえで、定款の内容を定めてください。
- 定款設計と設立登記は司法書士に相談する
- 設立後の税務と役員報酬は税理士に確認する
- 株主間契約や投資契約は弁護士に相談する
- 役員構成と資金調達計画を登記前に確認する
特に、共同創業者や出資予定者がいる場合は、株主間契約・投資契約やガバナンス設計が後の経営判断に影響します。役員構成や将来の資金調達計画に不安があるときは、設立登記を申請する前に司法書士、税理士、弁護士などの専門家へ確認するとよいでしょう。
よくある質問
Q. 取締役会設置会社は取締役が何人必要ですか?
取締役会設置会社として設立する場合、設立時取締役は3人以上必要です。会社成立後も取締役3人以上を維持する必要があり、2人以下になった場合は後任者の選任と役員変更登記を検討します。原則として監査役も必要なため、一般的な機関設計では取締役3人と監査役1人の計4人以上となります。
Q. 創業者1人でも取締役会設置会社を設立できますか?
創業者1人のみで、取締役会設置会社に必要な役員数を兼任して満たすことはできません。取締役会設置会社では取締役が3人以上必要で、原則として監査役も置きますが、監査役は取締役を兼任できません。少人数で迅速な経営判断を重視する場合は、取締役会を置かない株式会社として設立する選択も考えられます。
Q. 取締役会を置かずに設立した後、取締役会設置会社へ変更できますか?
非公開会社として設立した後でも、定款変更と登記により取締役会設置会社へ移行できます。資金調達や株主構成の変化に合わせて、後から設置を検討する方法もあります。ただし、定款、役員候補、資本政策が関わるため、税理士や司法書士などの専門家への相談がおすすめです。
Q. 取締役会設置会社の設立費用はどのくらいですか?
電子定款で取締役会を置く株式会社を設立する場合、法定実費は18万~20万円程度からが目安です。紙の定款では印紙税4万円が加わるため、22万~24万円程度からを見込む必要があります。取締役会を置くこと自体で登録免許税が上乗せされることはありませんが、専門家へ依頼する場合の報酬や関連費用は別途確認が必要です。
Q. 取締役会設置会社では監査役を必ず置く必要がありますか?
取締役会設置会社は、原則として監査役を置かなければなりません。ただし、非公開会社で会計参与を置く場合には、監査役を置かないことが認められています。会計参与には税理士・税理士法人、公認会計士・監査法人などが就任する必要があるため、役員構成は専門家に確認するとよいでしょう。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。