メニュー
2026.11.20
法人化
海外FXの利益は総合課税|法人化で税負担が変わる所得の目安と注意点
読了目安時間:約 7分
海外FXの利益が増えても、一定額を超えれば法人化が有利になるとは一律に判断できません。会社員の方は、給与とFX所得を合わせた個人の負担と、法人・役員個人の負担を比べ、手元に残る金額を試算する必要があります。
個人の海外FXの利益は、申告分離課税の対象に該当しない取引の場合、通常は雑所得として総合課税されます。総合課税とは、対象となる所得を合算して税額を計算する仕組みです。
ただし、業者の所在地だけで課税方法は決まりません。取引の区分や契約相手の登録状況によっては、他の所得と区分して税額を計算する申告分離課税の対象となる場合もあります。
法人化後の手取りを比べる際は、法人の税金だけでなく、役員報酬を受け取る個人の税金や社会保険、会社の設立・維持費も考慮します。利益を法人に残すか、役員報酬として受け取るかによっても、比較する負担は変わります。
この記事では、法人化を検討する条件から、給与とFX所得がある場合の比較、設立費用や手続きまで順に確認します。ご自身の給与や取引内容に当てはめて試算し、設立の判断は税理士などの専門家に相談してください。
目次
1. 海外FXは利益がいくらから法人化を検討すべき?
海外FXの法人化が有利になる利益額に、公的な一律の基準は確認できません。年数百万円の利益がある場合も、給与や控除、利益の継続性、生活費として受け取る金額を踏まえ、個別に比較する必要があります。
個人と法人の負担はどう比較する?
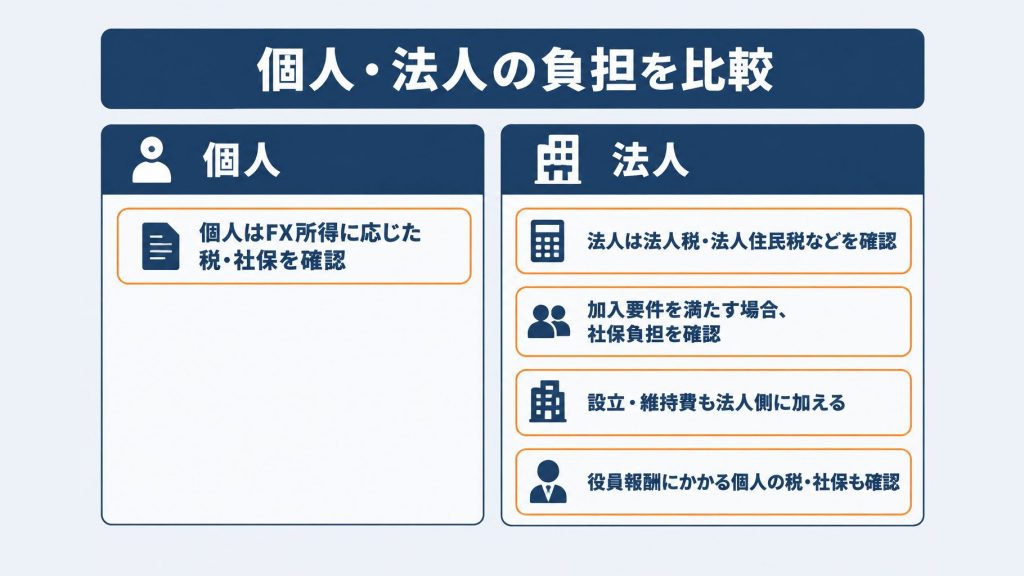
個人で取引を続ける場合と法人で取引する場合について、税金・社会保険・会社の費用を含めた負担を比べます。法人税率だけでは、個人の手取りを含めた有利・不利は判断できません。
| 比較する場合 | 確認する負担 |
|---|---|
| 個人で取引 | FX所得の有無による税・社会保険負担の差 |
| 法人で取引 | 法人の税・社会保険事業主負担・設立維持費 |
| 法人の役員個人 | 役員報酬にかかる税・社会保険負担 |
法人側の税には、法人税だけでなく法人住民税なども含めます。健康保険・厚生年金は、加入要件を満たす場合の負担を確認しましょう。
試算に向けて何を確認する?
給与や控除に加え、FX所得が継続して見込めるか、利益のうち生活費に充てる額はいくらかを確認します。たとえば、今年は数百万円の利益が出ていても、利益が続く年と赤字になる年の両方を想定すると、維持費を含めた判断がしやすくなります。
- 給与、所得控除、必要経費を差し引いたFX所得
- 利益が続く年と赤字になる年の見込み
- 生活費として受け取る額と法人に残す額
法人に利益を残す場合と役員報酬で受け取る場合は、分けて試算してください。役員への給与は原則として個人の給与所得となり、個人側の負担も変わるためです。
また、役員給与は損金算入の要件があり、利益を見てから自由に変更できる前提では試算できません。取引内容と上記の情報を用意し、税理士に比較を依頼しましょう。
2. 海外FXの税金は個人と法人でどう違う?
海外FXの法人化を検討する際は、個人の取引に適用される課税方法と、法人の所得にかかる税金を分けて比較します。損失の通算や繰越の扱いも異なるため、利益が出た年の税率だけでは判断できません。
個人の海外FX利益はどう課税される?
個人の課税方法は、取引の法的区分と契約相手によって決まります。所定の市場デリバティブ取引や、第一種金融商品取引業者・登録金融機関を相手とする店頭デリバティブ取引は申告分離課税の対象です。
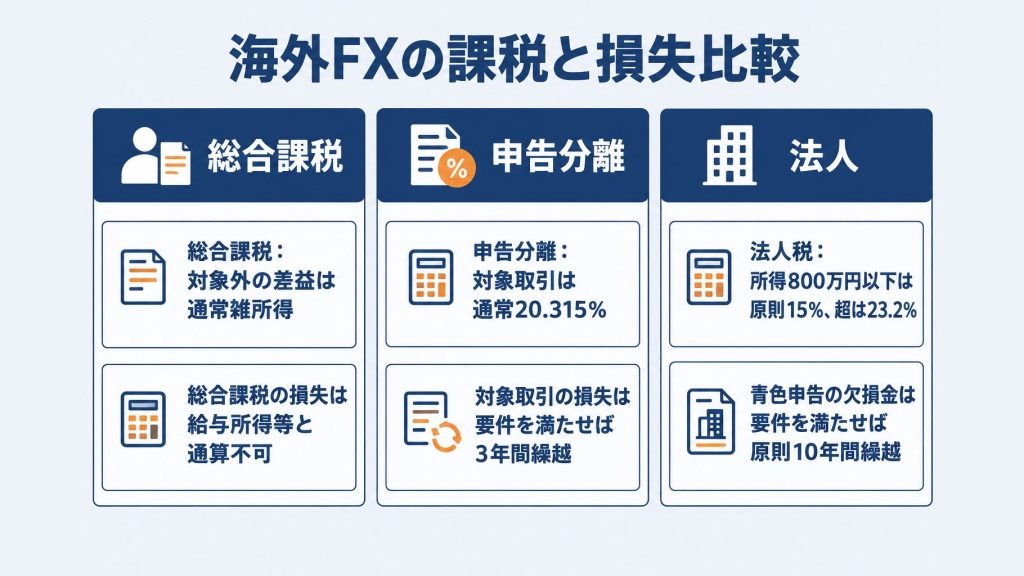
申告分離課税の税率は、2026年分では復興特別所得税を含め通常20.315%です。対象外の取引の差益は通常、雑所得として総合課税されますが、海外業者という理由だけで判定せず、国税庁の取扱いと契約内容を確認しましょう。
総合課税では給与所得などと合算され、課税所得の増加に応じて所得税の税率が段階的に上がります。高い税率が所得全体に一律でかかるわけではありません。
法人税は15%だけで比較してよい?
法人税は売上や取引利益そのものではなく、法人の所得にかかります。2026年4月時点の所定の中小法人の税率は、次のとおりです。
| 年間所得の区分 | 国税の法人税率 |
|---|---|
| 800万円以下の部分 | 原則15% |
| 800万円を超える部分 | 23.2% |
2025年4月以後に開始する事業年度では、所得が年10億円を超える場合、800万円以下の部分は17%です。適用除外事業者などにも例外があるため、国税庁の税率表で条件を確認してください。
15%は国税の法人税だけで、法人住民税や法人事業税などは別にかかります。役員報酬を受け取る場合は原則として個人の給与所得にもなるため、法人側と個人側の負担を合わせて比べます。
損失の通算・繰越はどう違う?
総合課税の雑所得の損失は、給与所得や申告分離課税の先物取引等とは通算できません。一方、申告分離課税の対象取引の損失は、一定の要件を満たせば翌年以後3年間繰り越せます。
法人の青色申告による欠損金は、連続した確定申告や帳簿書類の保存などの要件を満たせば、原則10年間繰り越せます。取引区分や法人化後の負担は個別に異なるため、契約内容と所得の状況を税理士に相談しましょう。
3. 会社員の税負担はどう変わる?給与とFX利益の計算例
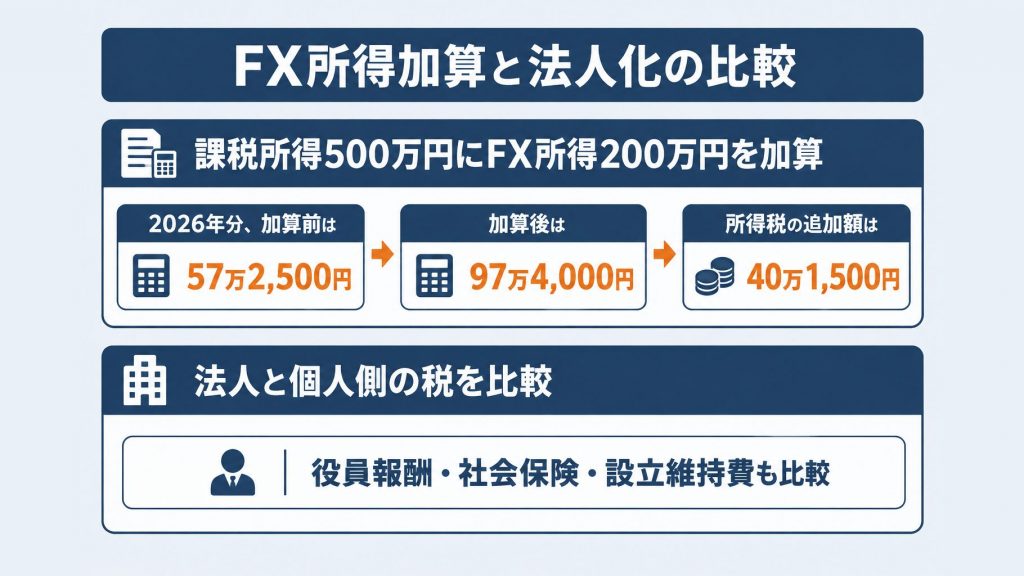
給与分の課税所得が500万円の会社員に、総合課税のFX所得200万円が加わる場合、所得税の追加額は40万1,500円です。ただし、法人化の判断には、法人と個人の税金や社会保険、設立・維持費を含めた比較が必要です。
給与とFX所得を合わせると所得税はいくら増える?
2026年分の試算では、FX所得を加える前の所得税は57万2,500円、加えた後は97万4,000円です。国税庁の所得税の速算表を使うと、次のようになります。
| 区分 | 計算式 | 所得税 |
|---|---|---|
| FX所得の加算前 | 500万円×20%-42万7,500円 | 57万2,500円 |
| FX所得の加算後 | 700万円×23%-63万6,000円 | 97万4,000円 |
500万円は給与収入ではなく、所得控除後の課税所得です。FX所得200万円は必要経費控除後の額とし、他の控除額は変わらないと仮定しています。
この例に住民税・復興特別所得税は含まず、法人化の損益分岐点を示すものではありません。海外業者との取引が総合課税に当たるかは、所在地だけでなく、契約相手や取引の区分を確認してください。
法人化した場合は何を加えて試算する?
同じ給与分の課税所得500万円とFX所得200万円を出発点に、個人と法人それぞれの負担を比較します。法人側では税金だけでなく、役員報酬を受け取る個人側の負担も加えてください。
| 比較項目 | 個人で取引 | 法人で取引 |
|---|---|---|
| 税金 | 給与とFX所得に係る税 | 法人の税と個人側の税 |
| 報酬・社会保険 | 個人側の社会保険 | 役員報酬、個人側と事業主の保険負担 |
| 費用 | 取引の必要経費 | 設立費・維持費 |
役員報酬額や保険加入条件が未確定のため、この段階で手取りの優劣は断定できません。利益を全額引き出す想定と一部を法人に残す想定を分け、複数年で比較したうえで税理士などに相談しましょう。
4. 法人化すると経費・役員報酬・社会保険はどうなる?
海外FXの取引を法人で行う場合、経費は事業との関連性を確認し、個人の生活費と分けて管理します。役員報酬には損金算入の要件があり、勤務先の社会保険に加入していても法人側の確認が必要です。
法人のお金を生活費に使う場合は?
法人の利益を個人の生活費に充てたい場合は、役員報酬等として受け取る扱いを検討します。法人のお金と個人のお金を分け、支出が取引や事業に関係するか確認しましょう。
個人と法人の負担を比較するときは、法人に残す利益と個人が受け取る報酬を分けて考えます。役員報酬を受け取る個人側の税金や社会保険料も試算に含めてください。
役員報酬は利益に合わせて増やせる?
FXで利益が出てから役員報酬を増やしても、増額分が法人の損金として認められるとは限りません。損金算入には、定期同額給与や事前確定届出給与などの要件があります。
2026年4月時点で、定期同額給与は原則、1か月以下の一定期間ごとに支給し、事業年度の各支給時期の額などが同額である給与です。要件を満たしても、不相当に高額な部分は損金に算入できません。
事前確定届出給与は、定めた支給時期・金額と届出が必要です。新設法人の届出期限は原則として設立の日以後2か月を経過する日までのため、設立時に報酬額と併せて税理士に確認しましょう。
勤務先で社会保険に加入していれば手続きは不要?
勤務先で加入済みでも、設立した法人側の加入条件と負担を確認する必要があります。2026年時点では、事業主のみの場合を含め、常時従業員を使用する法人事業所は健康保険・厚生年金の適用対象です。
双方から報酬を受ける場合も含め、報酬や勤務実態に応じた扱いを年金事務所や社会保険労務士に相談してください。被保険者として同時に2か所以上の適用事業所に使用される場合は、被保険者所属選択/二以上事業所勤務届を提出します。

5. 法人の設立費用・維持費はいくらかかる?
海外FXのために法人を設立する場合、登録免許税は合同会社で最低6万円、株式会社で最低15万円かかります。設立後も、赤字の場合を含めて法人住民税の均等割や決算・申告にかかる費用を見込む必要があります。
設立時にかかる費用
登録免許税は、資本金の0.7%を基準に計算し、計算額が最低額に満たない場合は最低額を納めます。株式会社では、別途定款の認証も必要です。
| 費用 | 合同会社 | 株式会社 |
|---|---|---|
| 登録免許税 | 最低6万円 | 最低15万円 |
| 定款認証 | 不要 | 手数料が必要 |
登録免許税の詳細は、法務省の合同会社設立登記の案内と株式会社設立登記の案内で確認できます。株式会社の定款認証手数料は条件によって異なるため、設立前に最新の金額を確認してください。
2026年4月時点では、設立時に作成する紙の定款原本には原則4万円の印紙税がかかります。電子定款を選ぶ場合も、電子署名や作成の外注にかかる費用、謄本代や専門家への報酬を別途確認しましょう。
なお、資本金は設立費用として消える金額ではありません。設立後は、海外FX取引の証拠金や法人の運転資金にも充てられます。
設立後の維持費と税負担
法人の維持には、取引が赤字でも生じる税負担や事務費用を見込む必要があります。会社員が法人化を比較する際も、設立時だけでなく、毎年の負担を試算してください。
- 法人住民税の均等割を、本店所在地の自治体と事業年度、法人の条件に応じて確認する
- 決算・申告事務にかかる費用と、専門家へ依頼する場合の報酬を見積もる
均等割は全国一律の金額として扱わず、所在地や法人の条件に応じて確認します。設立費用と維持費を含めた比較は、税理士や司法書士などの専門家に相談するとよいでしょう。
6. 海外FXの法人化はどう進める?設立から口座開設まで
海外FXの法人化は、個人で取引を続ける場合と負担を比較し、会社の設計とFX業者の契約条件を確認してから進めます。設立登記後は、期限内に届出を行い、銀行口座と法人取引口座を準備します。
設立前に何を決める?
まず、給与を含む個人側の負担と法人側の負担を比較し、株式会社か合同会社か、資本金、決算期、役員報酬の方針を検討します。報酬は、FXの利益が出た時点で増やしても、全額が損金になるとは限りません。
資本金は取引資金に加え、登録免許税と消費税の条件も考慮して決めます。基準期間のない新設法人でも、事業年度開始時の資本金が1,000万円以上なら、原則として消費税の納税義務は免除されません。登録免許税は資本金の額が計算に影響します。国税庁や法務省の案内を確認してください。
登記後の届出と口座開設はどう進める?
登記後は、税務・社会保険の届出期限を確認し、法人名義の銀行口座とFX取引口座の準備を進めます。2026年4月時点の主な期限は次のとおりです。
- 法人設立届出書:設立登記の日以後2か月以内に、定款等の写しを添えて税務署へ提出
- 第1期からの青色申告の申請:設立後3か月を経過した日と第1期終了日の、いずれか早い日の前日まで
- 社会保険の新規適用届:要件を満たしてから5日以内
届出の詳細は国税庁と日本年金機構の案内を確認しましょう。地方自治体への届出も、提出先と期限を確認してください。
FX業者には何を確認する?
設立前に、利用予定の業者へ法人契約の可否、開設条件、必要書類、審査期間を確認します。書類や審査期間に共通する公的基準は確認されていないため、業者ごとの確認が必要です。
金融庁は、海外業者でも日本の居住者を相手にFX取引を業として行うには日本での登録が必要とし、取引前の登録確認を求めています。個人口座をそのまま法人取引に使えるとは限らないため、既存の個人利益の扱いと併せて契約・取引実態を確認し、税理士に相談してください。
執筆時の主な参照先
海外FXの利益が年数百万円ある場合も、利益額だけで法人化の有利・不利は決まりません。給与や控除、役員報酬、社会保険、設立・維持費を含めて、個人と法人それぞれの負担を比較することが大切です。
個人のFX課税は、業者の所在地だけでなく、取引の区分や契約相手の登録状況を確認します。法人化を検討する際は、法人税だけで判断せず、法人地方税や個人側の負担、利益を法人に残すかどうかも試算に含めましょう。
役員報酬の損金算入や法人の欠損金の繰越しには、それぞれ要件があります。会社の設立費用や手続きとあわせて、以下の公的資料をご確認ください。
- 国税庁:先物取引に係る雑所得等の課税の特例(No.1521)
- 国税庁:所得税の税率(No.2260)
- 国税庁:法人税の税率(No.5759)
- 国税庁:青色申告書を提出した事業年度の欠損金の繰越し(No.5762)
- 国税庁:役員に対する給与(No.5100)
- 法務省:株式会社の設立登記
- 法務省:合同会社の設立登記
- 法務省:定款認証手数料の引下げ
- 国税庁:定款の印紙税(No.7141)
確認基準日は2026年11月11日です。制度・費用・届出期限は変更される場合があるため、公開前に最新情報を再確認してください。
判断に迷う場合は、給与やFXの取引状況をもとに税理士へ試算を依頼し、設立手続きは司法書士や行政書士などの専門家に相談しましょう。
よくある質問
Q. 海外のFX業者を使うと、利益は必ず総合課税になりますか?
業者の所在地だけでは課税方法は決まりません。取引の区分や契約相手の登録状況によっては、申告分離課税の対象となる場合もあります。
Q. 今年すでに出た個人のFX利益も法人の利益にできますか?
既存の個人利益の扱いは、契約や取引の実態を確認する必要があります。法人化を進める前に、取引状況を税理士に相談しましょう。
Q. 今の個人口座をそのまま法人のFX取引に使えますか?
個人口座をそのまま法人取引に使えるとは限りません。設立前に、利用予定の業者へ法人契約の可否や開設条件を確認しましょう。
Q. 会社の設立時に入れた資本金はFX取引に使えますか?
資本金は設立費用として消える金額ではなく、設立後はFX取引の証拠金や法人の運転資金にも充てられます。資本金の額は登録免許税や消費税の条件にも影響するため、設立前に確認しましょう。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。