メニュー
2026.09.18
法人化
法人成り後の廃業届はいつ出す?個人事業の終了手続き一覧
読了目安時間:約 7分
目次
法人成り後の廃業届はいつまでに出す?
法人成りに伴い2026年1月1日以後に個人事業を廃止した場合、廃業届は廃業した年分の所得税の確定申告期限までに提出します。廃業届とは、個人事業の終了を税務署へ知らせる「個人事業の開業・廃業等届出書」のことです。
| 個人事業の廃業日 | 廃業届の提出期限 |
|---|---|
| 2026年1月1日以後 | その年分の確定申告期限まで |
| 2025年12月31日以前 | 廃業日から1か月以内 |
所得税法229条の改正により期限が変更され、2026年中に廃業した場合は、原則として2027年3月15日までです。古いWeb記事にある「廃業後1か月以内」という説明は、2025年以前の廃業に関する情報である可能性があるため、国税庁の案内も確認しましょう。
法人を設立しただけで、個人事業が自動的に廃業となるわけではありません。個人事業主と法人は別人格であり、法人設立日と廃業日を同日にする必要はないため、法人への事業移行が実際に完了した日を基準に決めます。個人名義の取引が続いている場合は、形式だけ先に廃業しないよう注意が必要です。
ただし、インボイス登録を失効させたい場合や給与支払事務を終了する場合、個人名義の事業口座・契約・許認可を整理する場合は、期限を待たず早めに進めるのが実務的です。個人と法人の経理を明確に分けるためにも、廃業日の判断や法人成りの廃業届に不明点があれば、税理士などの専門家へ相談してください。
法人成りで必要な個人事業の終了手続き一覧【期限早見表】
法人成りの廃業届だけで、個人事業の終了手続きがすべて完了するわけではありません。青色申告、給与支払、消費税・インボイスの状況を確認し、該当する書類を期限内に提出します。
| 手続き・書類 | 対象者 | 提出期限 | 提出先 |
|---|---|---|---|
| 個人事業の開業・廃業等届出書 | 個人事業を終了した人 | 廃業年分の確定申告期限まで | 納税地の所轄税務署 |
| 所得税の青色申告の取りやめ届出書 | 青色申告を取りやめる人 | 取りやめ年分の確定申告期限まで | 納税地の所轄税務署 |
| 事業廃止届出書(消費税) | 課税事業者・インボイス登録事業者 | 事由発生後、速やかに | 納税地の所轄税務署 |
| 給与支払事務所等の廃止届出書 | 従業員・専従者へ給与を支払っていた人 | 廃止日から1か月以内 | 給与支払事務所所在地の所轄税務署 |
| 所得税の確定申告 | 廃業年に個人所得がある人 | 原則、翌年3月15日まで | 納税地の所轄税務署 |
| 消費税の確定申告 | 消費税の課税事業者 | 原則、翌年3月31日まで | 納税地の所轄税務署 |
2026年1月1日以後の廃業では、廃業届の期限が廃業年分の所得税の確定申告期限までに変更されています。たとえば2026年中の廃業なら、原則として2027年3月15日までです。
廃業届と給与・青色申告・消費税関係の届出は別手続きであるため、早見表から自分に該当するものを判定してください。
税務署以外では何を確認する?
都道府県税事務所への個人事業廃止届も確認が必要です。書類名や期限は都道府県により異なるため、所在地を管轄する都道府県税事務所または自治体Webサイトで確認してください。
- 従業員がいる場合の社会保険・労働保険手続き
- 許認可、事業用口座、決済サービスの名義変更・解約
- 賃貸借契約やリース契約の変更・解約
- 個人名義の契約を法人へ引き継ぐ際の相手方の承諾
許認可や契約は自動的に法人へ移るとは限りません。個別事情によって必要書類が変わるため、判断に迷う場合は税理士や行政書士などの専門家、各契約先へ確認しましょう。
法人成りから廃業届提出まで、実務ではどう進める?
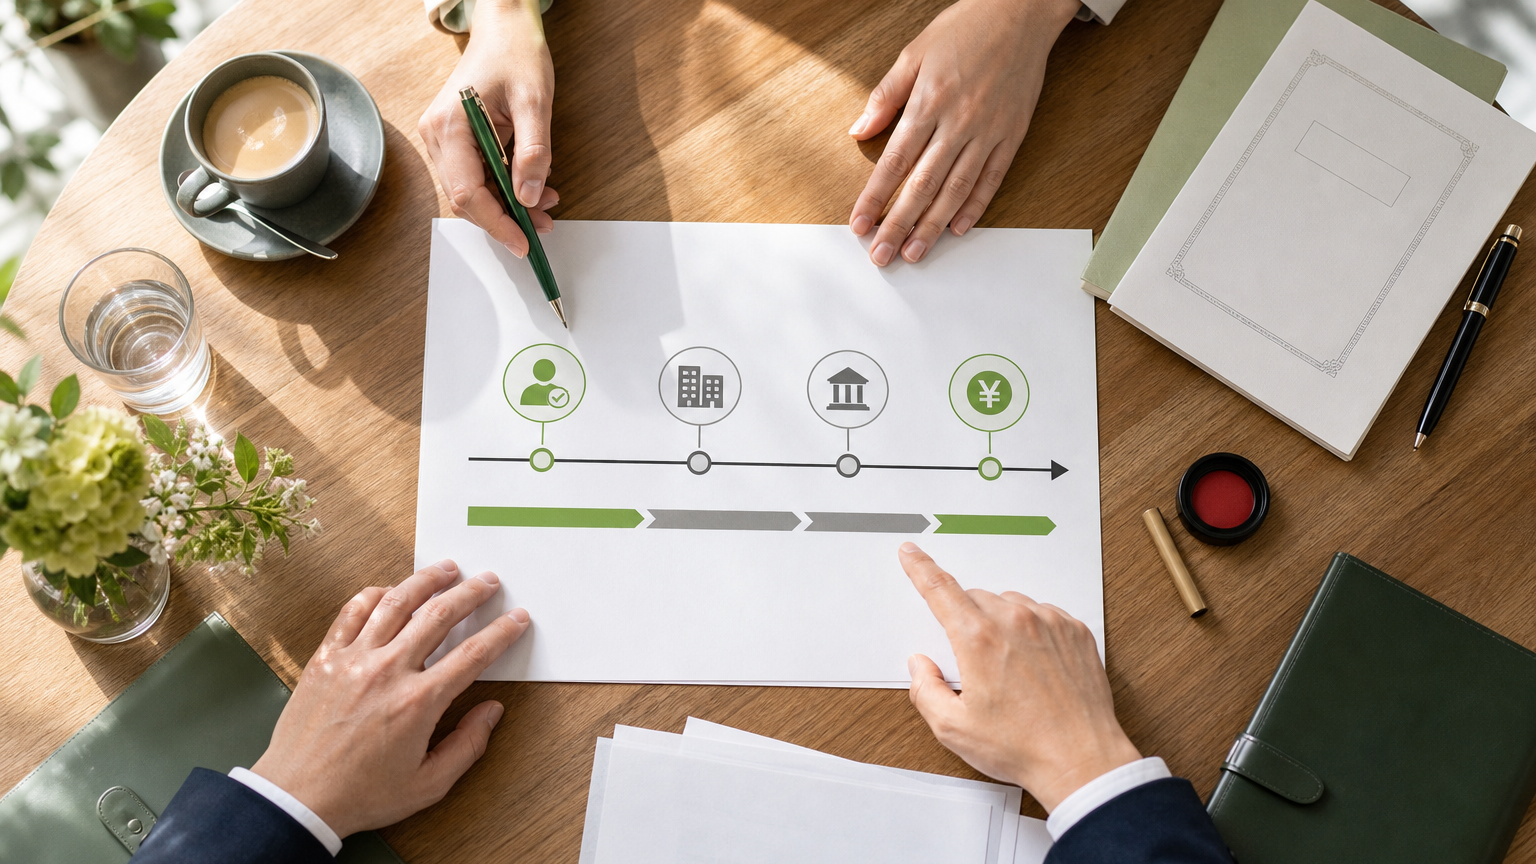
「法人成り 廃業届」の実務は、個人名義の取引を整理し、法人へ契約・資産・経理を切り替えた後、個人事業の廃業日を確定する順序で進めます。先に廃業日だけを決めるのではなく、取引の帰属や従業員の引継日まで一体で設計することが重要です。
法人成り前に何を整理する?
まず、個人事業に残る取引と資産を一覧化します。特に未完了案件がある場合は、どこまでを個人が提供し、どこから法人が引き継ぐのかを契約先と確認しておきましょう。
- 売掛金・買掛金・未完了案件
- 在庫・車両・備品などの事業用資産
- 顧客・仕入先との契約名義
- 従業員の雇用を法人へ引き継ぐ日
- インボイス番号・請求書の切替日
個人から法人へ移す資産は、売却・現物出資・賃貸などの方法を検討し、無償・無条件で移転させないことが大切です。方法によって税務・法務上の取扱いが異なるため、契約条件や金額は専門家と確認してください。
法人設立後はどの時点で経理を切り替える?
法人口座と法人名義の請求書を準備し、契約、決済、許認可の名義を順次変更します。個人と法人の区分は入金日だけでなく、商品の引渡日やサービスの提供完了日など、取引が成立した日を基準に整理します。
個人事業として最後に提供した商品・サービスを確定し、切替日以後の取引を個人と法人それぞれの帳簿に記録します。設立日前の取引は原則として個人に帰属するため、後日法人口座へ入金された場合も混同しないよう注意が必要です。
個人事業の終了後は何をする?
取引の切替完了後に廃業日を確定し、必要な届出と申告を進めます。給与を支払っていた場合の給与支払事務所等の廃止届出書は廃止日から1か月以内、消費税の課税事業者は事業廃止届出書を速やかに提出します。
廃業届と青色申告の取りやめ届出書を各期限までに提出し、廃業年分の所得税・消費税を申告します。帳簿、請求書、契約書などの証憑は法定期間保存し、判断が難しい取引や資産移転は税理士などへ相談しましょう。
法人成りの廃業届はどう書く?提出先と記載ポイント
法人成りの廃業届には「個人事業の開業・廃業等届出書」を使用し、個人事業と設立法人の情報を記載します。廃業日は法人の設立登記日ではなく、個人として事業を実際に終了した日を基準に判断します。
廃業届には何を記載する?
まず、納税地、氏名、生年月日、個人番号、職業、屋号を記載し、届出の区分で「廃業」を選択します。続いて、所得の種類、廃業日、廃業の事由を記入してください。
- 設立した法人の名称
- 法人の代表者氏名
- 法人の納税地
- 法人の設立登記日
廃業の事由は、法人成りによって個人事業を廃止したことが分かるように記載します。様式は改定される可能性があるため、提出時点の最新版を国税庁Webサイトから取得しましょう。
廃業日はどのように決める?
法人設立登記日を機械的に廃業日とする必要はありません。個人名義での営業、契約、商品販売または役務提供を実際に終了した日を、帳簿や契約内容と照合して判断します。
法人設立後も個人名義の業務が残る場合は、取引実態との整合性に注意が必要です。請求書の発行日や入金日だけで廃業日を決めず、商品の引渡日や役務提供の完了日なども確認してください。
提出先と提出後の注意点は?
法人成りの廃業届は、原則として個人事業者の納税地を所轄する税務署へ提出します。提出内容の写しや電子申告の受信通知など、受付を確認できる記録も保存しておくと安心です。
なお、青色申告、消費税、給与関係の届出は廃業届とは別に必要となる場合があります。該当書類と記載日が矛盾しないか確認し、判断が難しい場合は税理士などの専門家へ相談してください。
法人成り前後の売上・経費は個人と法人のどちらに入れる?
売上・経費の帰属は、単純な入金日や支払日ではなく、原則として取引が成立した日と契約主体で分けます。法人設立前に成立した取引は、設立後に代金が入金されても個人事業の売上に含めます。
売上を分ける基準はいつ?
商品販売は引渡日、サービス業は役務提供の完了日が基本です。継続契約は、契約内容や対象期間に応じた収益計上日を確認して判断します。
| 取引 | 確認する日 | 原則的な帰属 |
|---|---|---|
| 商品販売 | 商品の引渡日 | 成立時の事業者 |
| サービス | 役務提供の完了日 | 成立時の事業者 |
| 継続契約 | 契約上の計上日 | 対象期間等で判断 |
例えば、設立前に納品し、設立後に法人口座へ入金された売掛金は、元の取引が個人事業時代なら個人の売上です。法人口座に入ったという理由だけで、法人売上に振り替えることは適切とは限りません。
誤って法人が回収した場合は、個人と法人の間で立替金・預り金などの整理が必要になることがあります。法人成りの廃業届を提出する前後に、請求書、契約書、納品書、業務完了日を確認できる資料をそろえ、帰属の根拠を残してください。
経費・源泉徴収も分けるには?
経費も発生日や契約主体を確認し、個人事業と法人で帳簿を分けます。個人の経費を法人カードで支払うなど、双方の資金を混在させない運用が重要です。
- 法人成り前の支払は個人事業者名、法人成り後は法人名で処理する
- 法定調書は法人成り前後で提出者を分ける
- 源泉徴収の対象となる支払も個人と法人で区分する
- 移籍した従業員は、個人事業を退職し法人へ中途就職した形で源泉徴収票を整理する
契約の切替日や費用負担が曖昧な取引は、税務上の処理が個別に異なる可能性があります。金額の大きい取引や継続契約については、帳簿へ計上する前に税理士へ確認すると安心です。
廃業した年の所得税・消費税はどう申告する?
法人成り後も、個人事業に帰属する所得について最後の所得税確定申告が必要です。消費税の課税事業者は、法人成りの廃業届を提出した場合でも、廃業年分の消費税を別途申告します。
最後の所得税確定申告には何を含める?
1月1日から廃業日までに帰属する売上・必要経費を集計し、棚卸資産、未収金、未払金、減価償却資産を整理します。廃業後に回収した売掛金も、廃業前の取引に対応するものは個人事業の売上として扱うのが原則です。
- 廃業日現在の商品在庫と事業用資産を確認する
- 売掛金・未収金と買掛金・未払金を確定する
- 廃業に伴って発生した必要経費を整理する
- 減価償却資産の廃業年分の処理を確認する
2026年中に廃業した場合、所得税の申告期限は原則として2027年3月15日です。入金日や支払日だけで区分せず、取引の帰属と帳簿上の処理を照合してください。
最後の消費税申告はいつまで?
個人事業者の通常の課税期間は1月1日から12月31日であり、廃業日までに短縮されるわけではありません。2026年分の消費税の申告・納付期限は、原則2027年3月31日です。
廃業届を提出しても、廃業日の属する課税期間についての消費税申告義務はなくなりません。
事業用車両、設備、商品在庫などを私用へ転用すると、消費税上の家事消費・みなし譲渡の対象となる可能性があります。法人へ資産を無償で移さず、売却・賃貸などの条件と金額を明確にし、契約や記録を残しましょう。
高額な設備や不動産がある場合は、所得税・消費税の扱いが複雑になり得ます。法人への移転前に、税理士へ個別に相談することをご検討ください。
給与・青色申告・インボイスがある人の追加手続き
法人成りの廃業届を提出するだけでは、給与、青色申告、消費税・インボイスに関する手続きは完了しません。該当する制度ごとに、個人事業を終了するための届出と申告を確認しましょう。
従業員や青色事業専従者へ給与を支払っていた場合は、「給与支払事務所等の廃止届出書」を廃止日から1か月以内に提出します。2026年1月1日以後の廃止についても、個人事業の廃業届とは別に提出する前提で準備してください。
給与関係では、源泉所得税の納付、年末調整、源泉徴収票、給与支払報告書などの残務も整理します。個人事業と法人の支払いを混在させず、それぞれの名義と対象期間を確認することが重要です。
青色申告を終了する場合は、「所得税の青色申告の取りやめ届出書」を、取りやめようとする年分の所得税の確定申告期限までに提出します。廃業届だけで青色申告の取りやめまで完了したとは判断しないよう注意してください。
将来、個人事業を再開する可能性がある場合は、青色申告の取り扱いを事前に確認しておくと安心です。取りやめるか判断に迷うときは、提出前に税務署や税理士へ相談しましょう。
インボイス登録事業者が廃業するときは、通常の登録取消届ではなく、消費税の「事業廃止届出書」を速やかに提出します。原則として事業廃止日の翌日に個人のインボイス登録が失効します。
個人の登録番号を法人へ引き継ぐことはできません。法人でも登録が必要なら法人名義で手続きし、取引先へ登録番号と請求書名義の変更を周知してください。
- 給与支払いがあれば、給与支払事務所等の廃止届と給与関係の残務を確認する
- 青色申告をしていれば、青色申告の取りやめ届の要否を確認する
- 消費税の課税事業者なら、事業廃止届と最後の消費税申告を確認する
- インボイス登録があれば、個人登録の失効と法人登録を確認する
- 都道府県への届出は、所在地ごとの期限と様式を確認する
法人成りの廃業届と関連手続きは、適用制度によって必要書類や期限が異なります。判断に迷う税務は税理士、登記や許認可を含む手続きは司法書士・行政書士などへ早めに相談し、提出漏れのない予定表を作成しましょう。
よくある質問
Q. 2026年に法人成りした場合、個人事業の廃業届はいつまでに提出しますか?
2026年1月1日以後に個人事業を廃止した場合は、廃業した年分の所得税の確定申告期限までに提出します。2026年中の廃業であれば、原則として2027年3月15日までです。
Q. 法人設立日と個人事業の廃業日は同じ日にする必要がありますか?
法人設立日と廃業日を同じ日にする必要はありません。個人名義での取引や役務提供などが実際に終了した日を、帳簿や契約内容と照合して判断します。
Q. 法人成りでは廃業届以外にどのような手続きが必要ですか?
状況に応じて、青色申告の取りやめ届出書、消費税の事業廃止届出書、給与支払事務所等の廃止届出書などが必要です。都道府県への届出や社会保険・労働保険、許認可、契約の変更・解約についても確認してください。
Q. 法人設立後に入金された売上は、法人の売上になりますか?
入金日だけではなく、取引が成立した日と契約主体を基準に判断します。法人設立前に成立した取引であれば、設立後に法人口座へ入金されても原則として個人事業の売上です。
Q. 法人成りすると個人のインボイス登録番号を法人へ引き継げますか?
個人の登録番号を法人へ引き継ぐことはできません。法人でもインボイス登録が必要な場合は法人名義で手続きし、取引先へ登録番号と請求書名義の変更を周知します。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。